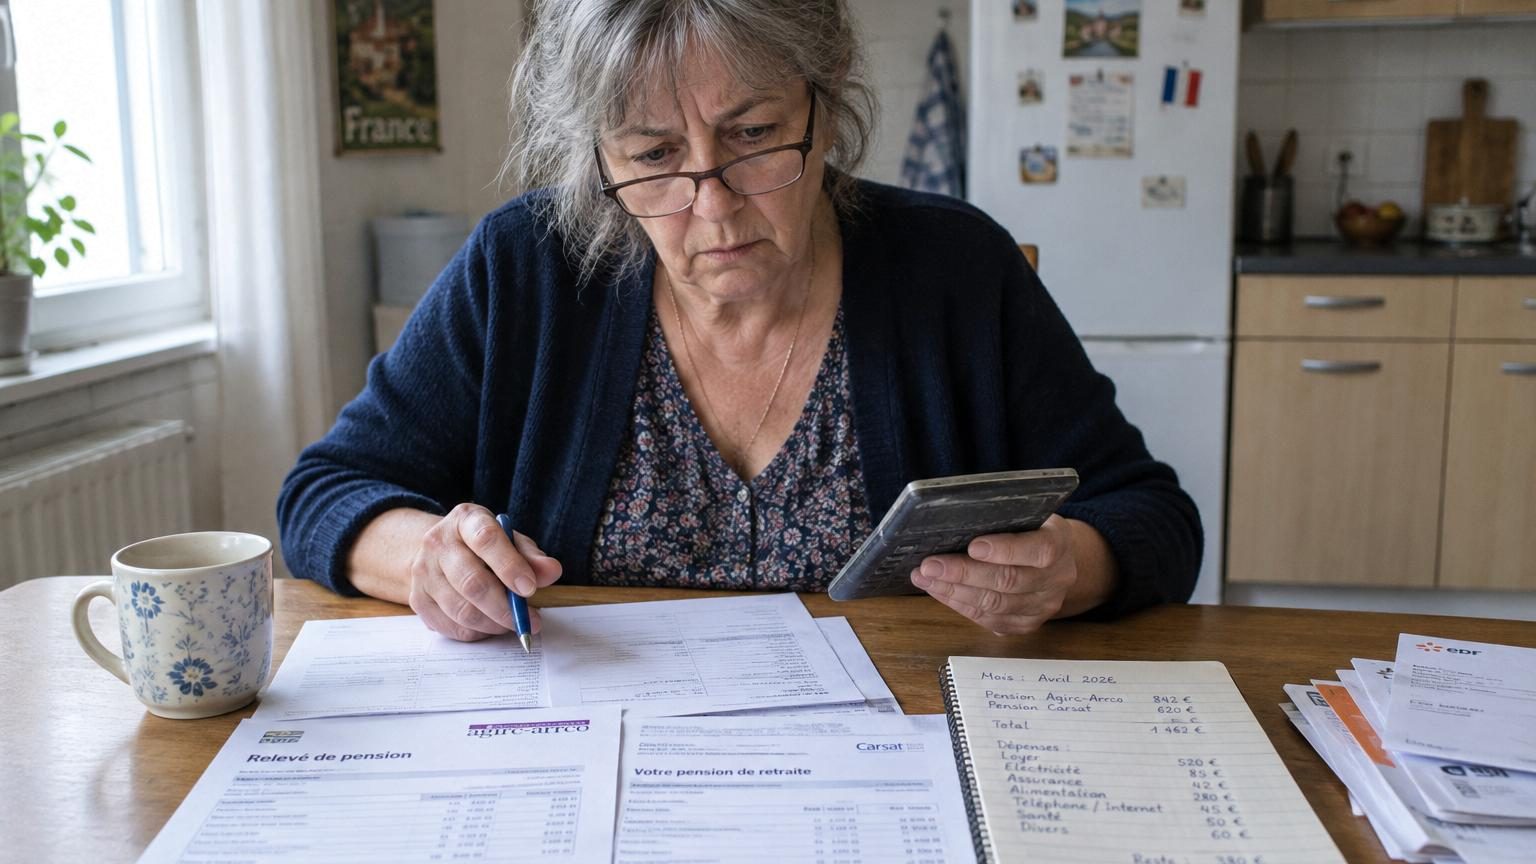
Sur la table de la cuisine, les factures sont étalées comme un jeu de cartes qui aurait mal tourné.
Micheline, 63 ans, née en 1962, aligne ses relevés de pension, un stylo à la main, une petite calculette qui a les touches usées. Elle répète la même addition trois fois, au cas où. « Avec ça, je tiens le mois… ou pas ? », lâche-t-elle à voix basse. Dans son regard, il y a ce mélange familier de lucidité et de fatigue qu’on retrouve chez beaucoup de Français nés avant 1964. Ceux qui ont connu les francs, les Minitel, les 35 heures… et qui maintenant comptent chaque euro pour la retraite.
Depuis l’annonce des nouvelles règles 2026, une question revient dans les cafés, les salons de coiffure, les groupes WhatsApp de famille : *mais au juste, quelle est la somme minimale qu’on est censé toucher chaque mois pour vivre décemment ?* La retraite n’est plus un horizon lointain, c’est une ligne de compte. Et tout le monde veut connaître le vrai chiffre.
Retraite 2026 : ce que signifie vraiment un « minimum » pour les Français nés avant 1964
Quand on parle de retraite minimale en 2026, on pense tout de suite au montant magique qui tomberait chaque mois, comme un plancher garanti. Dans les faits, la réalité est moins simple et un peu plus brutale. Pour les Français nés avant 1964, la référence centrale reste le minimum contributif revalorisé, lié au Smic et à la durée de cotisation. On ne le lit pas sur un panneau dans la rue, mais il structure des millions de fins de mois.
La grande idée, répétée par les pouvoirs publics, c’est qu’une carrière « complète » ne devrait plus rimer avec petite retraite indécente. On vise un revenu plancher qui tourne autour de 85 % du Smic net pour une pension à taux plein, tous régimes confondus. Dit autrement : en 2026, l’objectif politique implicite, c’est une pension minimale aux alentours de **1 200 € nets par mois** pour ceux qui ont validé tous leurs trimestres. Le mot qui fâche, c’est « complète ». Car beaucoup n’y sont pas.
Reprenons le cas de Micheline. Elle a commencé à travailler à 19 ans, enchaîné les contrats à temps partiel dans le commerce, des périodes de chômage, quelques arrêts maladie. Sur le papier, elle a cotisé plus de 40 ans. À l’écran, sur son espace retraite, l’addition tombe : 1 030 € nets estimés par mois en 2026, avant aides. Elle n’atteint pas le fameux seuil visé de 1 200 €, même avec le minimum contributif ajusté. Elle n’est pas un cas isolé. De nombreux Français nés avant 1964 se situent dans cette zone grise : trop de trimestres pour vivre uniquement avec l’ASPA, pas assez pour profiter pleinement du plancher politique affiché.
Il y a là un malentendu qui entretient l’angoisse. On confond souvent « objectif politique » et « droit automatique ». Le minimum de pension annoncé autour de 1 200 € nets s’adresse à ceux qui remplissent toutes les cases : carrière complète au Smic ou pas très loin, tous les trimestres validés, départ à taux plein. La somme minimale réellement touchée, elle, dépend du nombre de trimestres, des régimes (privé, public, indépendants), des périodes validées sans cotiser. *On découvre alors que la retraite, ce n’est pas une simple ligne, c’est un puzzle administratif.* Et ce puzzle fait parfois perdre quelques centaines d’euros par mois.
La somme minimale à viser en 2026 : comment se situer et quoi faire dès maintenant
Pour se repérer, il faut accepter une petite vérité : la « somme minimale » en 2026 n’est pas la même pour tout le monde, même pour ceux nés avant 1964. Pour une personne ayant une carrière complète à taux plein, la barre raisonnable à retenir, c’est ce niveau proche de **1 200 € nets mensuels**, tous régimes confondus. En dessous de ce seuil, on entre dans un territoire fragile, celui où chaque dépense imprévue devient un risque. La première chose à faire consiste à estimer, de façon réaliste, son futur montant : simulateur officiel, relevé de carrière à jour, et surtout vérification minutieuse des trimestres.
Un détail change tout : l’âge exact de départ. Un Français né en 1962 ou 1963 n’aura pas le même nombre de trimestres exigés qu’un aîné de 1958. Un seul trimestre manquant peut faire chuter la pension de plusieurs dizaines d’euros, chaque mois, à vie. C’est brutal, mais c’est la mécanique. Le geste concret, c’est donc de se pencher dès maintenant sur les périodes « floues » : chômage non indemnisé, études, service militaire, temps partiel. Nous connaissons tous ce moment où l’on remet à plus tard ce genre de démarches. Soyons honnêtes : personne ne passe ses dimanches à corriger son relevé de carrière.
L’erreur fréquente, c’est de compter uniquement sur la retraite de base et d’oublier l’effet combiné retraite complémentaire + aides éventuelles. Une pension à 980 € nets peut grimper au-dessus des 1 100 € avec la complémentaire bien calculée, puis se rapprocher du seuil de décence grâce à des dispositifs comme l’APL ou, pour les plus modestes, l’ASPA. Beaucoup de futurs retraités nés avant 1964 vivent avec une peur floue, sans chiffre précis en tête. Cette incertitude fatigue autant que les années de travail. La recommandation la plus humaine, c’est de ne pas rester seul face à ces chiffres : un rendez-vous avec un conseiller retraite, un point avec un proche plus à l’aise avec le numérique, ça change tout.
« J’avais peur de regarder mon montant prévisionnel, comme si le fait de l’ouvrir allait me porter malheur. Quand j’ai enfin pris rendez-vous pour faire le point, j’ai découvert qu’il me manquait deux trimestres seulement pour passer au-dessus des 1 150 €. Là, j’ai repris la main sur ma retraite », raconte Jean, 63 ans, ancien ouvrier dans le bâtiment.
Pour mieux garder le cap vers cette fameuse somme minimale à viser en 2026, quelques repères concrets aident à respirer :
- Mettre à jour son relevé de carrière et signaler toute période manquante ou mal comptée.
- Simuler plusieurs scénarios : départ dès l’âge légal, départ à taux plein, départ repoussé de quelques mois.
- Lister toutes les futures sources de revenus : retraite de base, complémentaire, éventuels petits boulots, aides sociales.
- Vérifier son éligibilité à l’ASPA ou à d’autres compléments en cas de pension très basse.
- Échanger avec ses proches sur un « budget retraite » réaliste, en incluant loyers, santé, alimentation et loisirs minimums.
*Personne ne fait vraiment tout cela tous les jours, bien sûr.* Mais cocher une case par trimestre, ça change une vie entière.
Vivre avec sa retraite 2026 : entre seuils officiels et réalité des fins de mois
Quand on pose la question crue — « Quelle somme minimale faut-il toucher chaque mois pour vivre en 2026 ? » — les réponses varient du simple au double. Les grilles officielles parlent en pourcentage du Smic, les économistes parlent de seuil de pauvreté, les retraités, eux, parlent de courses, de loyer et de chauffage. Pour beaucoup de Français nés avant 1964, la vraie barre psychologique se situe autour de 1 300 € nets. En dessous, le moindre imprévu — lunettes à changer, chaudière en panne, aide à un enfant en galère — devient une équation insoluble.
Il y a aussi la dimension silencieuse : l’envie de ne pas vivre uniquement « en survie ». Une retraite à 1 050 ou 1 150 € permet de payer l’essentiel, surtout avec un loyer modéré. Mais qu’en est-il d’un café en terrasse, d’une visite aux petits-enfants à l’autre bout de la France, d’un week-end à la mer une fois par an ? La retraite minimale officielle ne prend pas en compte ces respirations-là. On ne les voit dans aucun barème, pourtant elles structurent le sentiment de dignité. C’est souvent là que se joue la différence entre subir sa retraite et l’habiter vraiment.
La somme que « devraient » toucher les Français nés avant 1964 en 2026 se situe donc sur deux plans : le plan légal et le plan humain. Légalement, pour une carrière complète, le repère demeure ce niveau proche des 1 200 € nets par mois, avec tous les ajustements possibles du minimum contributif. Humainement, beaucoup ressentent qu’il faudrait viser un peu plus, ne serait-ce que 100 ou 150 € supplémentaires, pour respirer sans compter chaque ticket de caisse. Entre ces deux chiffres, il y a la place pour des stratégies personnelles, des choix de dernière minute, quelques renoncements aussi. Et chaque histoire reste singulière.
Alors, où se situer, soi ? La question mérite d’être posée noir sur blanc, presque comme un petit contrat avec soi-même. Le montant minimal « acceptable » n’est pas seulement ce que disent les textes, c’est le niveau où l’on se sent encore capable d’offrir un cadeau, d’accepter un déjeuner, d’acheter un bon livre sans calculer. Certains ajusteront leur mode de vie pour rester en dessous de 1 200 € par mois, d’autres chercheront à retarder un peu leur départ pour gagner ces quelques dizaines d’euros vitaux. *Chaque euro gagné sur la pension, c’est un peu d’angoisse en moins pour les vingt prochaines années.*
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Seuil cible pour une carrière complète | Objectif politique autour de 1 200 € nets mensuels en 2026 pour une pension à taux plein, tous régimes confondus | Permet de se situer par rapport à un repère concret et de mesurer l’écart avec sa propre estimation |
| Impact des trimestres manquants | Un seul trimestre non validé peut faire baisser la pension de plusieurs dizaines d’euros chaque mois, durablement | Incite à vérifier son relevé de carrière et à régulariser les périodes floues avant le départ |
| Vision globale des revenus | Combiner retraite de base, complémentaire, aides sociales et petits revenus éventuels pour approcher ou dépasser ce seuil | Aide à construire un plan réaliste de vie à la retraite, au lieu de subir un montant découvert au dernier moment |