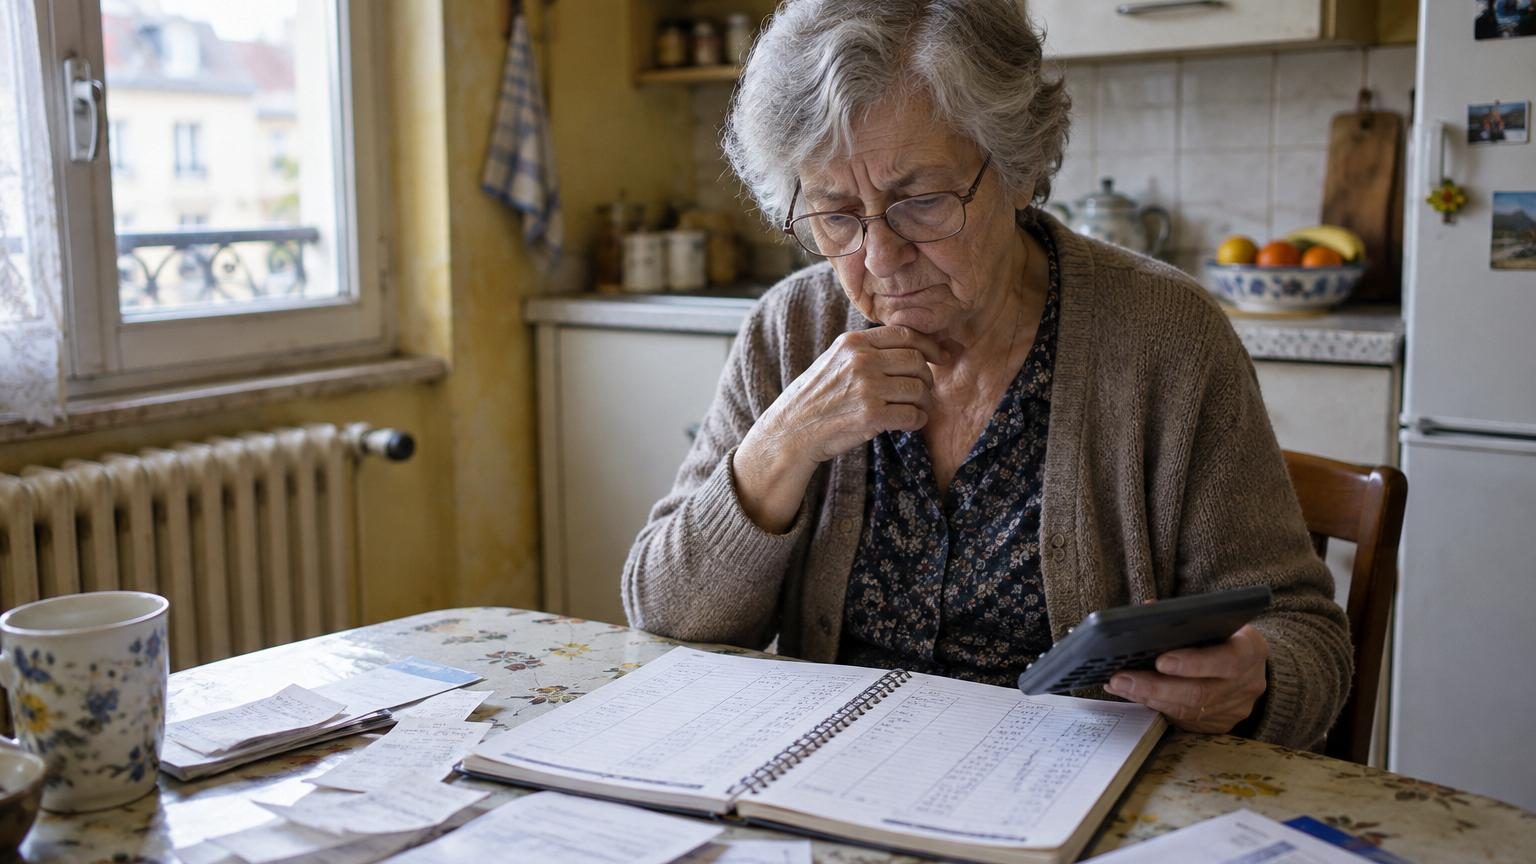
Le matin, elle commence par allumer la bouilloire pour économiser sur la gazinière.
Dans sa petite cuisine, les murs jaunis gardent la mémoire des hivers sans chauffage complet, des soupes trop claires et des factures ouvertes avec la boule au ventre. À 80 ans, Mireille calcule tout, tout le temps. 840 € de pension, 1 200 € de loyer. Les chiffres ne mentent pas. Eux ne vieillissent pas.
Sur la table, un vieux carnet à spirale. À l’intérieur, des colonnes tracées au stylo : « Loyer », « Courses », « Électricité », « Aides des enfants ». *Chaque trait raconte une concession.* On connaît tous ce moment où l’on regarde son compte en banque avant la fin du mois, mais pour elle, ce n’est plus un moment. C’est un mode de vie. Une habitude qui use.
Son mari n’est plus là, parti il y a six ans. Sa pension de réversion n’a pas comblé le vide. Ni dans le compte, ni dans le salon. Mireille ne se plaint pas, elle « s’arrange ». Elle se prive de viande, baisse le chauffage, refuse les sorties. Elle répète que « d’autres sont pire ». Pourtant, en l’écoutant, on sent bien qu’une génération entière glisse dans l’ombre. Et l’ombre, ça finit toujours par se voir.
Une vie entière de travail, pour un budget qui ne ferme pas
Quand elle évoque son passé, sa voix change. Avant, elle travaillait à l’usine, puis comme aide à domicile. Elle se levait à 5 h, faisait des ménages chez les autres, rangeait les jouets des enfants des autres. Elle n’a jamais trop compté ses heures, « c’était comme ça ». Aujourd’hui, elle compte chaque centime, avec la même rigueur. Le paradoxe pique un peu les yeux.
Son loyer à 1 200 € pour un deux-pièces en proche banlieue parisienne avale plus que sa pension complète. Le reste, ce sont les enfants qui le complètent, quand ils peuvent. « Je ne voulais pas devenir un poids », souffle-t-elle. Pourtant, la réalité tient en une opération simple : 840 – 1 200 = – 360. **Tous les mois.** Nous connaissons tous ce moment où une dépense imprévue tombe. Pour elle, une simple paire de lunettes cassées devient une catastrophe silencieuse.
L’histoire de Mireille n’a rien d’exceptionnel. Elle met juste des mots concrets sur ce que vivent des milliers de retraités modestes, pris en étau entre loyers délirants, pensions trop faibles et prix qui grimpent plus vite que le courrier ne tombe dans la boîte. La mécanique est simple : salaires modestes, carrières hachées, temps partiel, veuvage, et au bout du chemin, une retraite rabougrie. *Le problème n’a rien de théorique.* Il se lit sur un ticket de caisse, il se ressent quand on hésite entre un kilo de pommes et un paquet de café.
Des chiffres froids, des vies très chaudes
Le cas de Mireille éclaire brutalement la question du logement. Quand plus de la moitié, voire la totalité d’une pension part dans le loyer, tout le reste devient « optionnel » : se soigner, bien manger, s’offrir une coupe de cheveux. Elle raconte les nuits où elle se réveille en sursaut, persuadée d’avoir oublié de payer quelque chose. À 80 ans, la peur ne porte plus le même visage. Elle ressemble à un avis d’échéance.
En France, près d’un retraité sur trois dispose de moins de 1 200 € par mois. Dans les grandes villes, le montant d’un loyer peut suffire à effacer une retraite complète. Certaines veuves, comme Mireille, vivent le même scénario : un appartement trop cher mais impossible à quitter, des habitudes de quartier, le médecin, les voisins. « Partir, c’est comme recommencer une autre vie, sauf que j’en ai déjà une derrière moi », lâche-t-elle. On sent que le prix réel ne se mesure pas seulement en euros.
Cette pression financière ne laisse pas que des traces dans le porte-monnaie. Elle isole. Quand on refuse un restaurant, un cinéma ou un simple café parce qu’on doit garder 20 € « au cas où », les liens se distendent. On sort un peu moins, on parle un peu moins, on demande encore moins. Soyons honnêtes : personne ne fait vraiment un budget parfait tous les jours. À 80 ans, il ne devrait pas être nécessaire de vivre comme un contrôleur de comptes. Pourtant, pour beaucoup de retraités modestes, survivre, c’est précisément ça : surveiller tout, tout le temps.
Ce que Mireille a appris pour ne pas sombrer
Au fil du temps, Mireille a développé ses propres tactiques, une sorte de manuel de survie de la retraite modeste. Première décision : ne plus affronter tout cela seule. Elle s’est rendue au centre communal d’action sociale de sa ville, un peu honteuse au début, et a découvert les aides au logement, les tarifs sociaux pour l’énergie, les exonérations possibles de taxe. Ce qu’elle croyait « réservé aux autres » lui était en fait accessible.
Elle raconte ce rendez-vous avec une assistante sociale comme un tournant. « On m’a expliqué que je pouvais demander l’APL, renégocier mon contrat d’électricité, vérifier mes droits à la pension de réversion, même après coup. Je n’avais jamais osé. » Il y a ce réflexe très français de ne pas vouloir déranger, de se débrouiller. Mireille en sourit aujourd’hui : « Me débrouiller toute seule me coûtait surtout très cher. » *Demander de l’aide n’a pas miraculeusement doublé ses revenus, mais a ralenti la chute.*
Une erreur fréquente chez les retraités, surtout les plus âgés, consiste à penser qu’à leur âge, « c’est trop tard ». Trop tard pour déménager, trop tard pour revoir un contrat, trop tard pour oser pousser une porte administrative. Le regard des autres pèse, la fatigue aussi. Le problème, c’est que cette fatalité arrange tout le monde, sauf eux. **Une dépense subie à 80 ans, ce n’est pas juste un chiffre : c’est un renoncement en plus.** Renoncer à aller voir un petit-enfant, à changer un divan qui fait mal au dos, à s’offrir un taxi plutôt qu’un bus bondé.
Mireille résume avec une formule qui serre le cœur :
« On a travaillé toute une vie et on finit par avoir peur d’allumer la lumière trop longtemps. Ce n’est pas normal, mais on s’y habitue, et c’est ça le plus grave. »
À partir de là, quelques pistes concrètes se détachent pour les retraités modestes comme pour leurs proches :
- Se renseigner systématiquement sur les aides au logement, aux charges et aux soins, quitte à se faire accompagner.
- Regarder de près les contrats d’assurance, de téléphone, d’énergie, pour éliminer les options inutiles.
- Parler de ses difficultés à au moins une personne de confiance, pour ne pas laisser la honte faire le tri à la place du bon sens.
Une génération au bord, une société face au miroir
L’histoire de Mireille n’est ni un cas isolé, ni une simple anecdote triste. C’est un miroir tendu à une société qui a longtemps cru que la retraite signifiait repos, sécurité et enfin un peu de temps pour soi. Entre la hausse des loyers, le vieillissement de la population et les carrières morcelées, ce modèle se fissure à vue d’œil. Beaucoup de retraités modestes vivent comme des funambules : un simple choc de plus peut les faire tomber.
Ce témoignage interroge aussi notre façon de regarder les « petits vieux » qu’on croise au marché ou à la pharmacie. Derrière le manteau usé et les sacs à moitié remplis, il y a parfois un fichier Excel dans la tête, des calculs permanents, des soirées à comparer les prix des lessives. *La pauvreté des retraités n’est pas toujours spectaculaire.* Elle se niche dans les détails, comme ces dents qu’on ne soigne plus ou ces lunettes trop vieilles qu’on garde parce que la mutuelle ne couvre pas tout.
On pourrait se dire que c’est une affaire de chiffres, de réforme, de lois à ajuster. C’est vrai, en partie. Mais la question dépasse les colonnes budgétaires. Elle touche à la façon dont on considère une vie entière de travail, surtout les petits métiers, ceux qu’on voit à peine. Elle touche à ce qu’on estime « normal » pour une personne de 80 ans : vivre ou survivre. Chacun, à son échelle, peut se demander ce qu’il accepterait lui-même à cet âge. La réponse, souvent, ne tient pas sur une seule ligne de budget.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Retraite modeste et loyer trop élevé | Pension de 840 € pour un loyer de 1 200 €, complété par la famille et quelques aides | Permet de mettre des chiffres concrets sur une réalité souvent abstraite |
| Ne pas rester seul face aux démarches | Recours aux aides sociales, renégociation de contrats, accompagnement par un professionnel | Offre des pistes d’action immédiates pour alléger un budget déjà serré |
| Briser la honte et parler de l’argent | Évoquer ses difficultés avec ses proches ou un interlocuteur neutre | Encourage à sortir de l’isolement et à ouvrir un dialogue utile dans la famille |