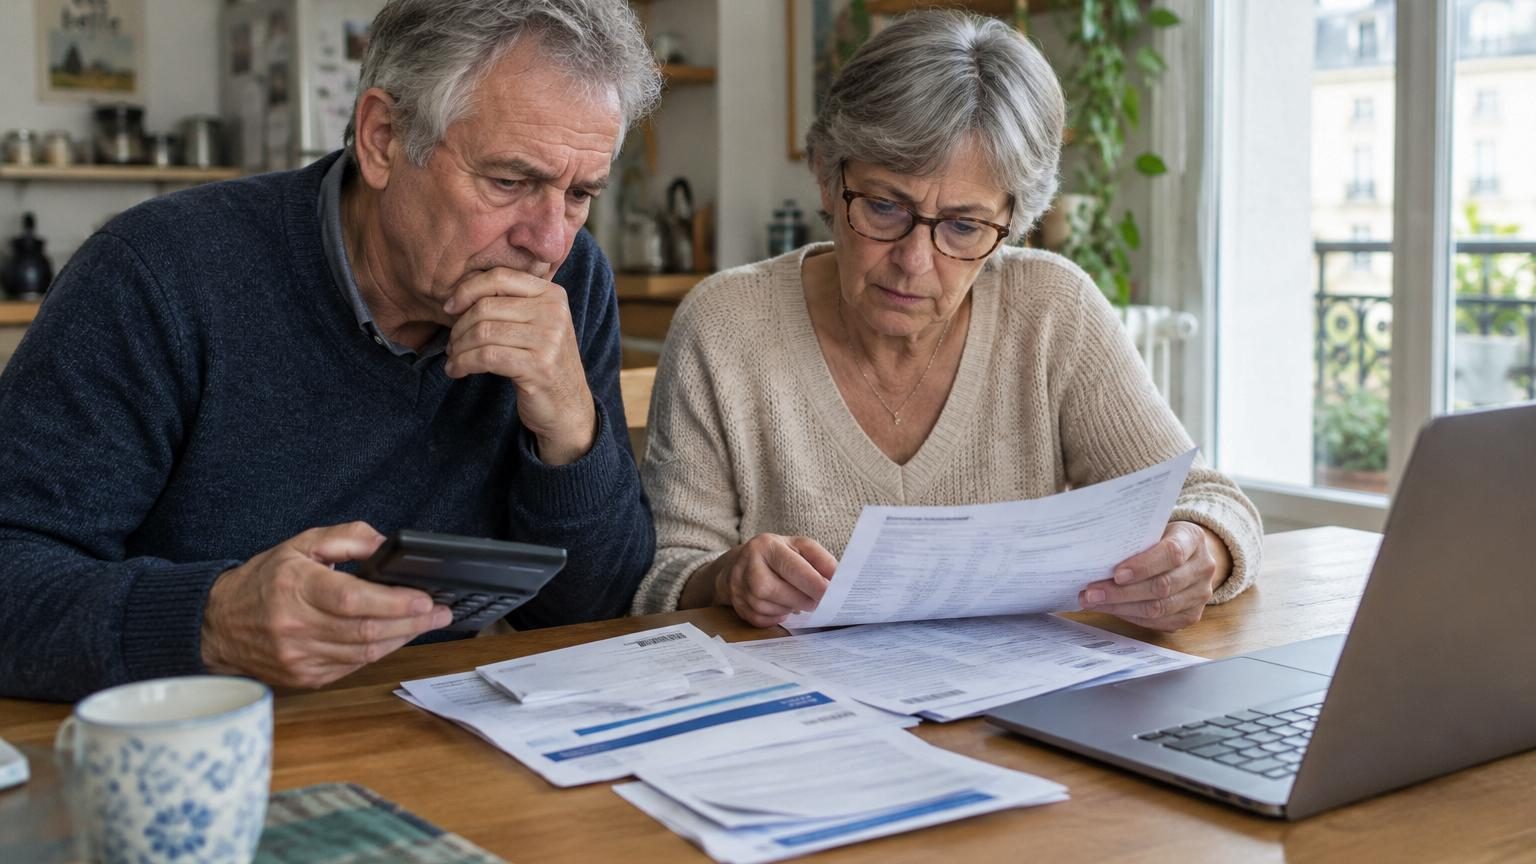
Le carnet à spirales est posé au milieu de la table, entre deux mugs de thé tiède.
Accueil › En direct › Après trois ans de retraite, ce couple décide de revoir complètement son budget : « Nous avions sous-estimé certaines dépenses de plusieurs centaines d’euros chaque mois »
Claire trace des colonnes au stylo bleu, Michel aligne les factures, le front légèrement plissé. Dans leur petit salon lumineux, le silence est seulement troublé par le tic-tac de l’horloge et le cliquetis discret de la machine à laver. Trois ans qu’ils sont à la retraite. Trois ans qu’ils pensaient avoir « tout prévu ». Et pourtant, les chiffres ne collent plus.
Nous connaissons tous ce moment où l’on ouvre son relevé de compte en se disant : « Bon, ça devrait aller », et où l’on referme l’écran un peu plus vite que prévu. Claire et Michel viennent d’admettre à voix haute ce que beaucoup pensent tout bas : leur budget retraite était trop optimiste. *Bien trop optimiste.* Alors ils ont décidé de tout reprendre à zéro. Ligne par ligne. Euro par euro. Leur surprise va parler à plus de monde qu’ils ne l’imaginent.
Quand la retraite réelle rattrape la retraite rêvée
Sur le papier, leur plan tenait la route. Deux pensions correctes, un crédit immobilier terminé depuis cinq ans, pas d’enfants à charge. Ils avaient même simulé leurs dépenses sur un tableur tout propre, avec des couleurs différentes pour chaque poste. La vie après le travail ressemblait à un long dimanche où l’on aurait enfin le temps de souffler. Sauf que la vraie vie ne ressemble jamais tout à fait au tableau Excel.
Les premières alertes sont arrivées discrètement. Une facture d’électricité plus salée « à cause du chauffage », un panier de courses qui grimpe sans qu’on comprenne très bien, l’abonnement de téléphone devenu « box + mobile + plateformes ». Puis la voiture a commencé à vieillir, elle aussi. En refaisant les comptes, Claire a eu un choc : « Nous avions sous-estimé certaines dépenses de plusieurs centaines d’euros chaque mois ». Le gouffre s’était creusé en silence, cent euros par-ci, cent cinquante par-là.
Quand on s’installe dans la retraite, on imagine souvent dépenser moins. On se dit qu’on ne paiera plus les trajets domicile-travail, qu’on aura le temps de cuisiner, qu’on sortira plus rarement. La réalité est moins linéaire. On se met à chauffer davantage le logement, on reçoit plus souvent les petits-enfants, on a envie d’activités payantes pour ne pas rester enfermé. Soyons honnêtes : personne ne vérifie chaque ticket de carte bleue tous les jours. On laisse filer, en se disant que tout ira bien. Jusqu’au moment où le compte, lui, ne suit plus.
Refaire son budget retraite sans se ruiner le moral
La première chose que Claire et Michel ont faite, ce n’est pas d’arrêter de vivre. C’est d’imprimer leurs relevés bancaires des six derniers mois. Ils ont sorti des surligneurs, un code couleur, et surtout, beaucoup de patience. En une soirée, ils ont repéré les abonnements qu’ils ne regardaient plus, les assurances doublons, ces petites dépenses récurrentes qui ne semblent rien individuellement, mais qui finissent par peser lourd. L’objectif n’était pas de tout couper. Juste de comprendre, vraiment, où passait leur argent.
Une fois cette « radio » de leurs finances terminée, ils ont créé un budget mensuel réaliste, basé sur leurs vraies dépenses, pas sur leurs souvenirs de vie active. Sorties, santé, frais de voiture, aides aux enfants : tout a été listé. Ils ont gardé une petite enveloppe plaisir, non négociable, pour ne pas transformer la retraite en punition. *Un budget qui prive de tout ne tient jamais longtemps.* L’idée, c’était de s’offrir une visibilité, pas une prison.
L’erreur la plus fréquente, racontent les conseillers bancaires, c’est de se fier aux estimations générales lues avant le départ en retraite sans jamais les adapter à sa propre vie. On se contente d’une règle simple, du type « 70 % du dernier salaire », et on arrondit au mieux. Le problème, c’est que personne n’a le même rapport à l’argent, ni les mêmes priorités. Certains vont multiplier les voyages, d’autres vont dépenser davantage en santé ou en aide familiale. Quand la réalité se met à diverger, on se sent parfois coupable. Comme si mal anticiper ses dépenses signifiait avoir « raté » sa retraite.
C’est là que le ton change. Le budget devient un outil, pas un juge. Claire l’a résumé avec des mots très simples.
« On avait l’impression d’avoir été naïfs, presque inconscients. En fait, on avait juste sous-estimé la vie, ses imprévus, ses envies. Revoir le budget, ça ne veut pas dire qu’on a échoué, ça veut dire qu’on s’adapte. »
Pour avancer, ils ont listé noir sur blanc ce qui pouvait réellement bouger sans trop les priver :
les abonnements dont ils ne se servaient plus ou très peu ;
quelques services doublons (assurances, garanties prolongées, options inutiles) ;
les courses alimentaires, en changeant simplement de magasin pour certains produits ;
les déplacements en voiture, remplacés parfois par du covoiturage ou le train ;
les loisirs, en gardant l’essentiel, mais en évitant les inscriptions jamais utilisées.
Ils n’ont pas touché à certaines lignes jugées « sacrées » : santé, entretien du logement, soutien ponctuel aux enfants. L’idée n’était pas de tout réduire à la hache, encore moins de culpabiliser. Juste de remettre un peu de cohérence dans un budget qui avait dérivé sans faire de bruit.
Accepter que le budget retraite reste un chantier vivant
Trois mois après ce grand ménage financier, l’ambiance à la table du salon a changé. Les carnets sont toujours là, mais les sourires aussi. Le couple a repris l’habitude de faire un point rapide une fois par mois, avec un café et un stylo noir. Ils comparent le budget prévu et le réel, sans se flageller quand la facture de pharmacie explose ou qu’un mois de cadeaux pour la famille sort un peu du cadre. *La vie ne rentre jamais pile dans les colonnes.*
Ils se sont aussi rendu compte que certaines dépenses, qu’ils imaginaient « incompressibles », pouvaient en fait être renégociées. Michel a appelé leur assureur auto pour revoir les garanties, Claire a regroupé certains contrats chez le même opérateur. Résultat : une centaine d’euros économisés rien que sur les charges fixes. « On aurait pu le faire il y a des années, mais on repoussait toujours », reconnaît-elle en souriant. Là encore, geste très humain : on remet au lendemain tout ce qui semble un peu pénible à gérer.
La vraie transformation ne se lit pas seulement dans les chiffres, mais dans leur regard sur l’argent. Ils ont arrêté de rêver d’un budget parfait, figé une fois pour toutes. Ils ont admis que la retraite, c’est aussi des saisons qui changent : phases où l’on sort beaucoup, moments où l’on dépense plus en santé, périodes où l’on aide davantage les enfants. Penser son budget comme un chantier vivant, qui se réajuste, enlève beaucoup de pression. Et surtout, ça évite le découragement brutal au moment d’affronter les relevés.
Ce que cette histoire change pour chacun d’entre nous
L’histoire de Claire et Michel n’a rien d’exceptionnel, et c’est précisément ce qui la rend précieuse. On a souvent une image très théorique de la retraite, avec des chiffres bien rangés, des prévisions sur dix ou quinze ans, comme si la vie allait suivre ce schéma docilement. Dans les faits, tout le monde compose avec des coûts de l’énergie qui bougent, des prix alimentaires instables, des dépenses de santé imprévisibles. *Personne ne contrôle vraiment tout.*
Se dire qu’on pourra « régler ça plus tard » est rassurant sur le moment, mais un peu trompeur. Plus on laisse un budget dériver, plus le rattrapage est douloureux. La vraie clé, c’est peut-être d’oser regarder tôt ce qui coince, sans honte. Créer un temps régulier pour ça, court, réaliste, sans ambition démesurée. Une demi-heure par mois, un crayon, quelques relevés. Rien de plus sophistiqué. On ne gagne pas au contrôle, on gagne à la lucidité.
Ce genre de réajustement ne concerne pas que ceux qui arrivent à la retraite. Il parle à tous ceux qui sentent que leurs habitudes ne sont plus tout à fait alignées avec leurs revenus. L’énergie, les courses, le loyer, la voiture, tout cela pèse déjà lourd pour beaucoup de foyers. On sous-estime souvent la force de quelques décisions modestes, répétées. On surestime l’idée d’une grande « résolution financière » qui viendrait tout changer d’un coup. *La vérité, c’est que personne ne tient une révolution budgétaire sur la durée.* Mais tout le monde peut accepter d’ajuster, un peu, régulièrement.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Revoir le budget après la retraite
Analyser les relevés sur plusieurs mois, repérer les dérives silencieuses, ajuster les postes de dépense un par un
Permet de retrouver une vision claire de sa situation et d’agir avant que les difficultés ne s’installent
Accepter un budget imparfait
Considérer le budget comme un outil vivant, qui évolue avec la santé, la famille, les envies et le coût de la vie
Réduit la culpabilité et libère de la pression d’un « plan parfait » impossible à tenir
Avancer par petits pas
Commencer par les charges fixes et les abonnements, renégocier, simplifier, plutôt que vouloir tout changer d’un coup
Rend la démarche accessible à tous, sans sentiment de privation ni découragement
La suite ici :
Deux paniers de cèpes ramassés derrière chez lui : ce que lui a rappelé le garde forestier pourrait coûter cher à beaucoup de cueilleurs Le même oiseau chante à la même heure chaque matin : pendant trois semaines, il note ses horaires avant de comprendre ce qui se passe L’hiver au Portugal en camping-car, c’était prévu depuis des mois : une seule contrainte les a finalement poussés à changer de pays Veuve depuis 5 ans, Elaine, 77 ans, dépense 58 euros par semaine en essence : plus que son budget alimentaire Jorge, facteur en Espagne, raconte : « Des collègues rentrent chez eux deux ou trois fois pendant leur tournée » Vidanger sa piscine dans le fossé semblait anodin : trois semaines après, son terrain s’est affaissé et une pelleteuse a dû creuser une tranchée À 69 ans, cette ancienne infirmière a fait de son camping-car une vraie maison : sa façon de vivre intrigue autant qu’elle inspire Inauguré en 1928 comme un palace de luxe, cet hôtel au bord d’une cascade est devenu un lieu hanté : il abrite aujourd’hui un musée Il installe un portillon pour sortir ses poubelles plus facilement : quelques jours plus tard, la police municipale sonne à sa porte Alzheimer : la maladie ne commencerait pas dans le cerveau, des chercheurs pointent une origine située dans le cou En 1971, un astronaute d’Apollo 14 emporte 500 graines autour de la Lune : revenues sur Terre, elles ont poussé devant des écoles américaines avant d’être oubliées Grippe : selon une étude, les personnes de ce groupe sanguin tombent malades plus souvent que les autres Retraité, il refuse toutes les aides auxquelles il a droit : « Je préfère me débrouiller », voici ce que ce choix lui coûte chaque mois Les facultés de médecine russes se vident : ce que fuient les jeunes diplômés n’est ni le salaire ni la charge de travail Anna Serra, nutritionniste : « À 60 ans, un plat de lentilles, légumes et huile d’olive » protège le muscle mieux que bien des super-aliments À 14 ans, elle creuse un étang dans le jardin familial en 2017 : neuf ans plus tard, grenouilles, insectes et oiseaux y prospèrent Dépressif pendant 31 ans, il retrouve la joie à 44 ans : ce n’est pas un nouveau médicament qui l’a sauvé Une poignée de ces graines par jour après 60 ans : magnésium, crampes nocturnes et tension, voici ce qu’en disent les nutritionnistes Daniel Gómez, expert du frelon oriental : « S’il se pose sur nous, il faut le laisser repartir de lui-même » Des médecins français font arrêter les statines à des seniors pendant trois ans : le résultat surprend les chercheurs En 1971, un astronaute d’Apollo 14 emporte 500 graines autour de la Lune : de retour sur Terre, elles sont devenues des arbres plantés devant des écoles, puis oubliés À 41 ans, elle va aux urgences pour une intoxication alimentaire : les médecins lui annoncent un cancer colorectal de stade 3 Les orques et les dauphins ont franchi un point de non-retour évolutif : ils ne pourront plus jamais revenir sur la terre ferme En 1976, un étudiant achète 1 150 bobines à la NASA pour 217 dollars : 32 ans plus tard, trois d’entre elles sont vendues 1,6 million d’euros Une araignée chronométrée à 3,59 mètres par seconde en Australie : elle décroche le record du monde de vitesse Un gériatre est formel : « une personne de 70 ans aujourd’hui a les capacités physiques d’une personne de 60 ans il y a 20 ans », voici la mesure à suivre dès 50 ans Imaginé dans les années 1990, ce navire de 1,8 km pourrait enfin voir le jour : 80 000 habitants, des écoles, des jardins et un casino à bord Elle économise pendant 9 ans pour s’offrir un terrain : sa maison est bâtie avec 850 blocs faits de 7 tonnes de plastique recyclé Veuve depuis 5 ans et seule à 77 ans, Elaine raconte : « Je dépense environ 58 euros par semaine en essence, plus que pour me nourrir » Après 41 années dans la même entreprise, Michel prend sa retraite et refuse de rester chez lui : « J’avais besoin de retrouver une raison de me lever le matin » Tracté par une moto à plus de 250 km/h : un record du monde improbable établi derrière une Kawasaki Ninja H2 SX Un éléphant de mer au pelage violet photographié : ni l’alimentation ni la génétique ne sont en cause, les scientifiques ont trouvé l’explication Leur bassin de jardin devait n’attirer que des grenouilles : après quelques semaines, une tout autre espèce s’y est installée Philippe Bouvard s’est éteint à 96 ans : ce qu’il laisse derrière lui, bien au-delà des Grosses Têtes À 70 ans, il ne chauffe jamais les chambres : il explique pourquoi il préfère concentrer toute la chaleur ailleurs, et ce qu’il économise Partis en camping-car avec tout le nécessaire pour plusieurs mois : au bout de trois semaines, ils se débarrassent déjà d’une partie de leurs affaires Chaîne, filtre, pression : les gestes simples qui rendent l’entretien d’une moto facile, même pour un débutant Ces plantes qu’il ne faut surtout pas tailler à l’automne : l’erreur qui compromet la floraison du printemps prochain Bernard et Colette ferment le chapitre camping-car après des années de voyages : ce qui a fini par peser plus lourd que la liberté « Nous avions économisé pour voyager » : une fois à la retraite, ce couple a finalement changé de projet La psychologie est formelle : les personnes qui annulent leurs projets à la dernière minute mènent souvent un combat invisible, voici pourquoi elles changent d’avis Il décline les grandes soirées et préfère rester chez lui après 60 ans : les psychologues y voient tout l’inverse d’un repli Ils achètent une longère 92 000 euros pour changer de vie : six ans plus tard, un artisan ouvre la dalle de la buanderie et tombe sur un bocal de 1958 Il isole sa façade jusqu’à la clôture pour gagner quelques centimètres : deux ans plus tard, le bornage du voisin change tout Il laisse son camping-car stationné trois jours au même endroit : le quatrième matin, une lettre est glissée sous l’essuie-glace Ozempic et Wegovy : une étude américaine observe un effet inattendu, et il ne concerne ni le poids ni le diabète Il perce un portillon dans son mur pour sortir ses poubelles : trois semaines plus tard, la police municipale sonne chez lui À Tokyo, un chocolatier façonne une feuille de chocolat de 0,03 millimètre : ce qui se passe en bouche dure moins de deux secondes Ce concessionnaire scanne votre voiture gratuitement en quelques secondes grâce à l’IA : les clients de loueurs, eux, se méfient Règle européenne sur le permis de conduire : en Allemagne, des millions d’automobilistes doivent échanger leur ancien document sous peine d’amende Grève chez TotalEnergies le 8 octobre : à quoi faut-il s’attendre dans les stations-service françaises Calendrier scolaire 2026-2027 : un pont de 4 jours tombe pour toutes les zones, voici la date exacte Des plumes blanches sur sa terrasse chaque matin : la caméra révèle un visiteur qu’elle n’avait jamais soupçonné Une terrasse construite au fond du jardin sans se méfier : quelques mois plus tard, le voisin découvre ce qui dépasse chez lui Autoroute : ces panneaux marron que vous croisez depuis 50 ans ont été créés pour vous empêcher de vous endormir Un nutritionniste alerte sur l’erreur que presque tout le monde fait en mangeant une mandarine « c’est la partie la plus saine » Peu de gens le savent, mais l’un des personnages réels de Titanic a eu droit à son propre film il y a 60 ans Après la France, l’Espagne et l’Italie en camping-car, Thierry et Sandrine font un choix inattendu : « Plus nous voyagions, moins nous avions l’impression d’avancer » En 1959, l’armée américaine creuse une base sous la glace du Groenland : huit ans plus tard, elle est abandonnée avec ses déchets nucléaires Son voisin monte toujours ses deux vélos sur le palier alors que la cage d’escalier est large : ce n’est pas par politesse À 63 ans, elle vend sa maison pour financer sa retraite : deux ans plus tard, elle dresse un bilan qu’elle n’attendait pas Première nuit seuls dans un camping-car isolé en pleine nature : au petit matin, des traces autour du véhicule qu’ils n’arrivent pas à expliquer À 400 mètres sous l’Atlantique Nord, des images révèlent ce que le dernier navire de Shackleton est devenu après un siècle Dix ans à apporter leur déjeuner au bureau tous les jours : ce couple a pu partir à la retraite à 35 et 40 ans Vous aspirez une araignée pour vous en débarrasser ? Deux spécialistes révèlent ce qui lui arrive vraiment une fois dans le sac 252 millions d’années après la plus grande extinction de l’histoire, les scientifiques percent le mystère, et il explique pourquoi nos plages sont couvertes de coquillages Combien d’amis faut-il vraiment pour être heureux ? Les chercheurs avancent un nombre précis, bien plus bas que ce qu’on imagine 200 000 fûts de déchets radioactifs jetés dans l’Atlantique : voici ce que les scientifiques ont retrouvé au fond de l’océan 200 000 fûts de déchets radioactifs jetés dans l’Atlantique : des décennies plus tard, voici ce que les scientifiques y ont trouvé 200 000 fûts de déchets radioactifs jetés dans l’Atlantique : ce que les scientifiques découvrent aujourd’hui au fond de l’eau Sous le sol d’un salon de la Meuse, des archéologues exhument un bocal de 40 000 pièces romaines : ce n’était pas un trésor caché, mais une tirelire vieille de 1 800 ans Elle économise pendant 9 ans pour acheter son terrain : sa maison est construite avec 850 blocs faits de 7 tonnes de plastique recyclé À 14 ans, elle creuse un simple étang dans le jardin familial : neuf ans plus tard, ce qui y vit dépasse toutes ses attentes Elle part à la retraite à 67 ans avec 142 jours de congé jamais pris : ce qu’elle décide d’en faire surprend tout l’hôpital Mère de 15 enfants, elle détaille ses courses habituelles : 7 douzaines d’œufs, 1 300 biscuits et 240 litres de lait Veuve depuis 5 ans, Elaine, 77 ans, dépense 58 euros d’essence par semaine : plus que son budget alimentaire Il est boulanger depuis des années et n’en peut plus d’une phrase entendue chaque matin au comptoir : « ce n’est pas une question de prix » Mère de 11 enfants à 52 ans : ses plus grosses économies sont arrivées quand elle a commencé à noter les plats qu’elle réussit Elle part faire le ménage en Norvège : « Je gagne en 2 heures ce que je gagnais en une journée complète » Jorge, facteur, témoigne sur ses collègues : « Ils rentrent chez eux une heure, deux ou trois fois, avant de repartir faire leur tournée » Elle part faire le ménage en Norvège : « Je gagne en 2 heures ce que je gagnais en une journée complète » Anthony, retraité avec 1 000 € par mois : « Tout passe dans l’achat de la nourriture et de l’électricité » À 32 ans, elle quitte tout pour un village de 18 habitants : 5 euros d’eau par an et 18 euros d’électricité par mois Les pharmaciens spécialisés en cosmétiques sont unanimes : la boîte bleue de Nivea n’est pas une crème antirides, voici à quoi elle sert vraiment Les psychologues sont unanimes : les personnes qui aiment les jours de pluie se tournent vers leur monde intérieur Nés entre 1945 et 1965, ils ne maîtrisent pas leurs émotions comme les autres : les psychologues assurent que l’âge n’y est pour rien Un tuyau de la piscine jusqu’au fossé en septembre : trois semaines plus tard, les engins creusent une tranchée juste devant chez lui Pourquoi votre chien sort la tête par la fenêtre de la voiture ? Ce n’est pas pour sentir le vent dans ses poils, et la vraie raison est fascinante Un pommier planté pile sur la limite du terrain pour garder toute sa pelouse : quinze ans plus tard, le nouveau voisin débarque avec un géomètre Tirer le frein à main électrique en roulant : ce qui se passe vraiment, et la réponse est moins folle qu’on ne l’imagine Garés face à la mer pour la plus belle nuit du voyage : au petit matin, ce couple de camping-caristes regrette amèrement son choix Víctor del Valle, coiffeur : voici les coupes de cheveux qui seront tendance en 2027 et celle qui va le mieux à chaque forme de visage Il cumule 26 heures de travail et sa retraite pour 400 € : la caisse exige 29 000 € de remboursement, mais la justice lui donne raison Un vieux bus scolaire acheté 3 500 euros et transformé en maison : à 27 ans, elle refuse de « travailler juste pour payer un loyer » Quelques pommes tombées dans son jardin, et le lendemain tout a disparu : aucune trace humaine, mais un visiteur qu’elle n’attendait pas Pendant quinze ans, il a clôturé le vieux chemin communal au fond de son jardin : au moment de vendre, le blocage ne vient pas de la mairie Dans les bouchons, la file d’à côté semble toujours aller plus vite : ce n’est ni le hasard ni la malchance Paralysé par la maladie de Charcot, il retrouve la parole chez lui grâce à un implant cérébral : ce que la technologie change pour les patients À 70 ans, Rémy dit non à la pompe à chaleur et garde sa chaudière au fioul : « Il me faudrait 20 ans pour amortir ce mode de chauffage » Veuve depuis 5 ans, Elaine, 77 ans, dépense 58 euros d’essence par semaine : plus que ce qu’elle met dans son assiette Un seul mot rend les enfants 30 % plus coopératifs, selon un professeur de Wharton, et ça fonctionne aussi sur les adultes Un pommier planté en limite de terrain : le jour où le géomètre arrive, le voisin découvre ce que la loi en dit Un navire de 1 600 mètres qui demeure immobile depuis trente ans : pourquoi il continue d’intriguer les spécialistes du monde entier Un jumeau passe 340 jours dans l’espace, l’autre reste sur Terre : les 10 découvertes de la NASA après son retour Sebastián La Rosa, médecin : « Mettre longtemps à s’endormir n’est pas bon signe, mais tomber dans le sommeil en deux minutes non plus » Sauce tomate trop acide ? Les chefs espagnols bannissent le sucre et misent sur 3 gousses d’ail et 150 ml d’huile d’olive Personne ne peut désormais vivre sur cette île déserte : la raison tient à ce que ses anciens occupants y ont laissé Nonagénaire, elle vit sans électricité depuis toujours et n’en veut toujours pas : son quotidien à contre-courant intrigue tout le village Partis en 1996 sur une Harley de 1994, ce couple australien a parcouru les 193 pays du monde en quinze ans, toujours avec la même moto Ni bicarbonate ni alcool ménager : l’ingrédient que les experts du nettoyage utilisent vraiment, et que vous avez déjà chez vous Médecin pendant toute sa carrière, il répare des portails à 66 ans : « Sans ça, je serais quasiment à la rue » « Je n’ai besoin de personne » : pourquoi tant de seniors refusent les aides à domicile, et ce que ce choix finit par coûter à leurs enfants Emportée par le tsunami au Japon, sa Harley-Davidson réapparaît plus d’un an plus tard, à 6 400 km de chez lui Faire le plein de sa moto en restant assis ? Dans de plus en plus de stations, ce geste est désormais interdit, et les motards découvrent pourquoi Après trois ans de retraite, ce couple décide de revoir complètement son budget : « Nous avions sous-estimé certaines dépenses de plusieurs centaines d’euros chaque mois » Avant d’ouvrir votre portière, regardez au sol : la gendarmerie explique pourquoi ce réflexe de deux secondes peut vous éviter le pire Après 15 ans en camping-car, ils dressent le bilan : ce qu’ils referaient, et ce qu’ils ne referont plus jamais Anne, 78 ans, touche 1 585 euros de retraite : une fois ses factures payées, il ne lui reste que 60 euros pour manger À 64 ans, Bernard reçoit enfin le montant de sa retraite : « Je m’attendais à moins, mais certainement pas à ce point » En Polynésie française, des scientifiques observent un groupe de dauphins : l’un des petits n’est pas de la même espèce que les autres Après l’échec du projet avec la France, l’Allemagne s’associe à l’Espagne et à la Suède pour un chasseur de 6e génération face au Rafale À 72 ans, elle ouvre encore chaque matin le même commerce : « Tant que je tiens debout, je continue » Elle clôture son potager, son voisin sort le mètre ruban : ce que dit la loi sur la distance à respecter le laisse sans voix Marcher les mains croisées dans le dos : selon les psychologues, cette posture n’a rien à voir avec l’arrogance ni la timidité Marcher sur un serpent sans le voir : ce qu’il faut faire dans les secondes qui suivent, selon les spécialistes Nouveau test salivaire au volant : ce qui attend les automobilistes qui prennent des médicaments lors d’un contrôle L’intelligence artificielle a repéré les mots que les menteurs répètent le plus : ce sont ceux qui jurent être honnêtes À 1 890 mètres de profondeur, le sonar avait repéré une épave : les plongeurs ont découvert des fleurs géantes de goudron Pourquoi vos pires moments de honte ressurgissent juste avant de vous endormir : les neurosciences ont enfin l’explication 465 lingots d’or engloutis par 240 mètres de profondeur pendant la guerre : quarante ans plus tard, une petite société a réussi ce que les grands avaient abandonné « Nous étions devenus prisonniers de notre propre liberté » : après sept camping-cars, Georges et Évelyne tirent un trait sur la vie nomade Une ligne géante tracée en plein désert australien, visible depuis le ciel : les chercheurs ont enfin trouvé l’explication naturelle Saluer son chien en rentrant à la maison ? Pour les éducateurs canins, c’est la graine de la mauvaise éducation Un emplacement tranquille pour la nuit avec son camping-car : à la tombée du jour, il comprend enfin pourquoi personne ne s’y arrête jamais Ces personnes qui vident votre énergie sociale en quelques minutes : les psychologues expliquent enfin ce qui se joue vraiment Hivernage du camping-car : un expert recommande deux gestes de quelques minutes avant de le ranger, dont le plein de carburant Découvert au large du Japon : ce mollusque des abysses a une langue de fer et des vers qui mangent ses excréments Avant leur premier grand voyage, ils ont rempli leur camping-car de meubles et d’objets : au retour, presque tout est parti à la vente Votre chat s’éloigne quand vous le caressez ? Les vétérinaires sont unanimes : ce n’est pas un rejet, et voici ce qu’il vous dit Un chemin privé mène à sa maison : il reçoit un courrier de la mairie et découvre qui doit vraiment payer l’entretien Un portillon ouvert sur le trottoir pour gagner du temps avec les poubelles : trois jours plus tard, la police municipale lui explique pourquoi c’est interdit Il pousse la porte d’une concession Ford abandonnée en Allemagne : à l’intérieur, des voitures des années 1980 encore sous emballage d’usine Aspirer ou dépoussiérer en premier ? Les experts du ménage sont unanimes sur l’ordre à respecter, et beaucoup se trompent Dans ce pays d’Europe, les retraités touchent 96 % de leur ancien salaire : la France est très loin derrière Des ouvriers creusent pour des travaux et tombent sur une coque de bateau médiévale : ce qu’elle révèle change notre vision du commerce de l’époque Patrick, 77 ans, a quitté la France avec 1 300 euros de retraite : à Abidjan, il ne dépend plus des associations pour manger Propriétaire à 78 ans, son unique revenu est un logement squatté : « Il me doit 20 000 euros et m’a dit qu’il ne partirait pas » Les psychologues sont unanimes : les personnes qui lavent la vaisselle en cuisinant n’ont pas seulement le sens de l’organisation Jean, 29 ans, quitte son emploi et ses 1 000 € de loyer pour la campagne : aujourd’hui, il produit sa propre huile d’olive biologique Il refuse de mettre son camping-car à l’abri pour l’hiver : « Comme une voiture, c’est fait pour être dehors » Ils achètent un ancien bus scolaire et le transforment en camping-car : leur première étape n’a pas été l’aménagement intérieur Elle quitte Lyon à 38 ans pour bâtir sa maison autosuffisante avec 12 pare-brise : « En réalité, je tiens grâce aux autres » Elle loue 5 appartements qui ne lui appartiennent pas : en transformant le salon en quatrième chambre, elle encaisse 1 600 € par mois Dépressif depuis 31 ans, il retrouve la joie à 44 ans : ce n’est pas un nouveau médicament qui l’a soigné Après les voitures, cette commune s’attaque aux camping-cars : une nouvelle mesure interdit désormais de s’y arrêter pour la nuit À 4 000 mètres de profondeur dans l’Atlantique, un sous-marin retrouve 200 000 fûts de déchets radioactifs que tous avaient oubliés 116 ch, cinq portes et un équipement surprenant pour 13 990 euros : l’une des voitures neuves les moins chères de 2026 étonne Selon des psychologues, les enfants qui ont grandi devant Dragon Ball dans les années 80 et 90 ont développé une capacité bien particulière Moins de revenus depuis la retraite, mais une vie qu’il juge meilleure : « J’ai supprimé tout ce qui ne me servait à rien » Il achète un tableau 50 dollars dans un vide-grenier : après analyse, les experts y voient un van Gogh perdu estimé à 15 millions Elle parle toute seule lorsqu’elle travaille : contrairement aux idées reçues, les psychologues ont identifié plusieurs fonctions possibles de ce comportement Une étude révèle la proportion de lycéens ayant déjà eu une relation amoureuse avec une IA : le chiffre stupéfie les enseignants Le sable d’Omaha Beach passé au microscope : 4 % de ce qu’il contient date encore du Débarquement Pendant deux siècles, les manuels ont décrit sa marche de 321 km vers Hastings : une étude britannique prouve qu’il a pris la mer Ce restaurant à volonté facture désormais une « taxe vomi » : voici le montant réclamé aux clients qui mangent jusqu’à être malades Pompéi, détruite par le Vésuve en 79 après J.-C. : les fouilles révèlent que des habitants étaient revenus vivre dans les ruines habitants sont revenus vivre dans les ruines Ces panneaux avec une simple lettre à l’entrée des tunnels : voici ce qu’ils signifient, et pourquoi ils comptent pour votre sécurité Volvo teste son camion FH16 avec une nouvelle boîte I-Shift : il tracte 750 000 kg d’un seul coup Jeu libre, pas d’écran et smartphone le plus tard possible : de plus en plus de parents offrent à leurs enfants une « enfance des années 90 » en 2026 Il coule une dalle de béton sur la terre battue de sa longère pour poser du carrelage : deux hivers plus tard, le bas des murs de pierre a changé Ces 5 phrases courantes à bannir au travail, selon les experts en communication, et ce qu’il faut dire à la place Frileux ou insensible au froid : les scientifiques expliquent enfin pourquoi certaines personnes le supportent tellement mieux que d’autres Un présentateur TV rénove sa maison du Herefordshire : ce qu’il trouve sous les combles n’était sur aucun plan Un fort accent en parlant, aucun en chantant : ce qui se passe vraiment dans la voix, et pourquoi le cerveau fait la différence « Nous pensions pouvoir continuer comme avant » : deux ans après leur départ à la retraite, ce couple a dû réduire son train de vie Retraité à 70 ans avec une épargne confortable : ce n’est pas le montant qui l’a bouleversé, mais ce qu’il en faisait Gâteau aux pommes au yaourt : la recette moelleuse et facile Un cardiologue alerte sur le café : un seul ingrédient ajouté peut annuler jusqu’à 95 % de ses bienfaits, et tout le monde le met Ne plus rien ressentir pendant des mois : selon la psychologie, ces personnes ne sont ni brisées ni froides, elles ont trop ressenti trop longtemps Un « cochon de l’enfer » rôdait en Catalogne il y a 30 millions d’années : son plus proche cousin n’est ni le sanglier ni le phacochère Moniteur de ski depuis des années, il observe un changement net chez les familles : « Les enfants sont beaucoup plus choyés qu’avant » Une spécialiste des aliments le confirme : voici ce qui se passe vraiment dans la viande quand vous la faites mariner Irritabilité, colère, repli : le syndrome de l’homme irritable existe bien et touche surtout les hommes vieillissants Des robots explorent les cavités volcaniques des abysses : ce qu’ils découvrent dans le noir total n’avait jamais été observé Séparées à la naissance, l’une a grandi en Corée, l’autre aux États-Unis : 42 ans plus tard, leur QI révèle un écart que personne n’attendait Cancer du sein : une femme sur 8 sera touchée au cours de sa vie, et pourtant la France ne sait même pas combien elles sont vraiment Vivre gratuitement sur une île européenne : la seule condition est de s’occuper du café et des logements de vacances Derrière le Rafale, symbole de la puissance française, une question continue de gêner les rapports militaires Pour un évier en inox étincelant, oubliez le vinaigre et le bicarbonate : une simple poignée de farine fait le travail Ils aménagent leur camping-car comme un studio : trois mois plus tard, ils jettent la moitié de ce qu’ils avaient acheté Des archéologues ouvrent une momie égyptienne de 1 600 ans : dans les bandelettes, ni bijou ni amulette La Chine construit un réacteur nucléaire si petit qu’il tient sur un camion : voici ce qu’il doit alimenter Pourquoi les mannequins ne sourient jamais sur les podiums : ce n’est ni la fatigue ni le hasard, et ça n’a pas toujours été la règle Grèves du 5 au 11 octobre : 3 préavis déposés dans les écoles, les raffineries et l’aérien, le calendrier jour par jour Obsèques de Loana à Nice : l’apparition de sa fille Mindy et de sa petite-fille bouleverse tout Après 60 ans, les personnes vraiment heureuses ont renoncé à paraître jeunes : les 5 habitudes qu’elles ont conservées Ce n’est pas encore l’hiver, mais le froid s’installe brutalement : les départements concernés par le retour des flocons Cinq étés dans leur camping-car, puis la décision : Isabelle et Gérard renoncent à une habitude qu’ils pensaient garder toute leur vie Réfrigérateur plein ou vide : les experts sont unanimes sur celui qui consomme le plus d’électricité Vivre près de la mer toute l’année en camping-car : le problème dont personne ne les avait prévenus a fini par les rattraper Vendu au Brésil par la France en 2000 avec une mauvaise surprise à bord, ce porte-avions de 265 mètres a fini coulé 23 ans plus tard Un siècle après la disparition de Mallory et Irvine sur l’Everest, une trouvaille relance la question : ont-ils devancé Hillary au sommet ? À 28 ans, Émile vit dans un conteneur sur un terrain de 20 000 m² : avec 20 euros de dépenses par mois, il a tout calculé À 27 ans, elle a quitté la grande ville pour un village presque désert : ses courses ne lui coûtent plus que 50 euros par mois Les voitures de plus de 40 ans sont dispensées de contrôle technique : les chiffres révèlent ce que font vraiment leurs propriétaires Une facture record les pousse à isoler leur grenier : quelques mois plus tard, leur seul regret est de ne pas l’avoir fait plus tôt 70 ans de cotisations, 970 euros de retraite : à 90 ans, June travaille encore parce qu’elle ne peut pas s’arrêter Prince, Paul McCartney, les Bee Gees : 5 légendes ont écrit des tubes planétaires qu’elles n’ont jamais chantés elles-mêmes Grandir entre disputes et sautes d’humeur développerait une conscience supérieure des émotions des autres, selon la psychologie La pizza hawaïenne n’a jamais vu Hawaï : ces villes inattendues où sont nés vos plats préférés À 102 ans, il exerce toujours la médecine et cartonne sur TikTok : pour lui, l’ennemi numéro un de la longévité n’est ni le sucre ni le manque de sport Simon, retraité, refuse toutes les aides auxquelles il a droit : « Je préfère me débrouiller », et voici ce que ça lui coûte Elle fait le plein et redémarre aussitôt : un mécanicien explique pourquoi certains automobilistes devraient patienter quelques secondes à la pompe Selon Bill Gates, seuls trois métiers résisteront vraiment à l’intelligence artificielle, et ils ne sont pas ceux qu’on imagine Camping-cars : cette route touristique interdit désormais l’accès à certains véhicules, une décision qui fait débat « Je pensais déjà à la prochaine balade au lieu de profiter de celle-ci » : après huit ans à rouler chaque week-end, ce motard a choisi de lever le pied Du liquide vaisselle aussi efficace qu’un désinfectant hospitalier sur du matériel médical usagé : ce que révèle une nouvelle étude Vous empilez vos assiettes au restaurant pour aider le serveur ? Selon une étude de Harvard, ce geste en dit bien plus long que de la politesse EN DIRECT : Blocage des lycées : 488 interpellations et jusqu’à 450 000 manifestants, ce qu’il faut retenir de l’acte 3 « C’est nous, les grands-parents, qui vous avons nourris » : Maribel, retraitée, répond aux jeunes qui jugent les pensions trop chères À 42 ans, Mark Zuckerberg s’agace devant ses salariés : ce n’est pas la concurrence qu’il pointe du doigt, mais la lenteur de Meta La direction installe un pointage qui ne compte que les retards : trois semaines plus tard, tout le bureau se vide à la même seconde Ils croyaient qu’un camping-car leur coûterait moins cher qu’une vie sédentaire : le bilan après quelques mois les a fait déchanter Un gouffre de 30 mètres au pays de Galles : des centaines de carcasses de voitures dorment là depuis les années 1960 50 ans d’autosuffisance dans une vieille maison de campagne : « Nous consommons 3 kilowattheures par jour et nous ne manquons de rien », racontent Brigitte et Patrick Plus personne n’empile son bois contre un mur : voici comment les bûcherons montent leurs tas en 2026, et pourquoi ça change tout au séchage Elle fait isoler sa façade par l’extérieur sans se poser de questions : un courrier inattendu de la mairie lui apprend ce qu’elle a oublié Pourquoi certains garages entaillent vos pneus usagés avant de les jeter : la raison que beaucoup d’automobilistes ignorent Selon les psychologues : les personnes hypersensibles ont presque toujours cette couleur préférée Trois mètres de terrain achetés à son voisin en liquide, un dimanche d’avril : neuf ans plus tard, le notaire ressort le plan Tout le village connaît son prénom, personne ne frappe à sa porte : le quotidien de Geneviève, 71 ans, dans le Gers Vendu au Brésil en 2000, ce porte-avions français de 265 mètres a fini au fond de l’Atlantique 23 ans plus tard, avec tout ce qui restait à bord Faut-il miser sur les lentilles ou les pois chiches au quotidien ? Les nutritionnistes départagent enfin les deux légumineuses Vidanger sa piscine dans le fossé semblait anodin : trois semaines après, son terrain s’est affaissé et une pelleteuse a dû creuser une tranchée Il gare son camping-car face à la mer pour la nuit : au petit matin, ce ne sont pas les vagues qui le réveillent Un peu d’adhésif sur les roulettes de la valise avant d’embarquer : la raison pour laquelle de plus en plus de voyageurs le font Changement d’heure 2026 : le passage à l’heure d’hiver arrive plus tôt que prévu en octobre, une première depuis 6 ans Couper le moteur dès l’arrivée après un long trajet d’autoroute : un ancien mécanicien explique pourquoi c’est une erreur En 1911, un constructeur américain ajoute huit roues à sa voiture pour un confort absolu : ce qui a tué l’Octoauto n’était ni la vitesse ni le moteur Ne pas avoir d’enfants ne rend pas moins heureux : selon une étude, c’est en avoir plus que souhaité qui change tout À 67 ans, Michel vend sa maison pour vivre à l’année dans son camping-car : un choix radical qu’il assume pleinement Chaque année, il nettoie le fossé devant sa maison : après 20 ans, il apprend que cette corvée ne lui incombait pas Une cuisine aménagée comme à la maison dans leur camping-car : quelques semaines plus tard, ils démontent une installation qui leur a coûté une fortune Un peu d’adhésif sur les roulettes de la valise avant d’embarquer : la raison pour laquelle de plus en plus de voyageurs le font Fini les amendes pour excès de vitesse : deux villes testent des feux qui passent au rouge dès qu’un conducteur roule trop vite Une chaîne humaine d’inconnus dans une rivière glacée pour sauver un chien : neuf ans plus tard, des sculptures immortalisent la scène Lolita Séchan, la fille de Renaud, ouvre son appartement parisien : ni disques ni souvenirs de son père sur ses étagères, mais une tout autre passion À Alès, une vache Salers de près de 350 kg rôtie à la broche en plein centre-ville : l’éleveur du Cantal raconte les coulisses du festin Il gare son camping-car sous des arbres pour s’abriter d’un violent orage : le lendemain matin, la découverte est amère Enfouie sous les décombres d’un séisme pendant près de 40 ans, cette Mercedes ressort avec seulement 6 100 km au compteur et affole les enchères En 1946, l’armée américaine envoie une impulsion radar vers la Lune : 2,5 secondes plus tard, l’écho qui a changé l’histoire spatiale Il chauffe sa maison au bois flotté ramassé sur la plage : ce qu’il découvre sur la paroi de son poêle annule la garantie Des glaçons dans la cuvette des toilettes une fois par semaine : voici ce que fait vraiment ce geste venu du Brésil À 74 ans, il travaille encore 20 heures par semaine : « Mes enfants pensent que je devrais arrêter, mais ils ne comprennent pas » Toujours au volant de son camion à 94 ans, il vise désormais le record du monde du plus vieux routier Un portillon côté rue pour sortir plus facilement ses poubelles : trois jours après la pose, la police municipale sonne à sa porte « Nous avons appris à nos dépens » : après dix ans de camping-car, ce couple refuse désormais de dormir dans ces endroits pourtant plébiscités par les voyageurs Dix ans qu’il laisse sa piscine vide tout l’hiver : cette année, un professionnel lui montre les dégâts que cette habitude a causés Il plante 40 arbres autour de sa propriété : quelques années plus tard, certains deviennent un vrai problème avec le voisinage Prix du tabac en 2026 : le paquet de cigarettes franchit un nouveau cap, voici les tarifs marque par marque Avant l’hiver, elle glisse une feuille de papier sous chaque fenêtre : en quelques secondes, le test révèle par où le froid entre Depuis 19 ans, il paie l’entretien d’un chemin communal : le jour où il demande pourquoi, la mairie lui montre les archives Il entretient une bande de terrain au bord de sa propriété depuis 30 ans : lorsqu’un voisin la revendique, les documents anciens ne racontent pas exactement la même histoire « À 60 ans, un plat de lentilles, légumes et huile d’olive protège mieux vos muscles que bien des super-aliments » : les conseils d’Anna Serra, nutritionniste Clint Eastwood, 95 ans, juge l’art américain : « Ce n’est pas comme en Europe, il n’y a pas beaucoup de formes d’art originales ici » De 3 ou 4 monticules à 600 fourmilières et 100 millions de fourmis : ce qui se passe dans les collines de Toscane inquiète les scientifiques Sur cette île du Pacifique, tous les habitants ont vu le même requin géant : la raison n’est ni le climat ni la pêche Ramené au refuge par sa famille parce qu’il miaulait trop : avec sa nouvelle propriétaire, ce chat s’est mis à chanter Marie Blachère : fermeture administrative après un contrôle sanitaire alarmant Crise d’Ormuz : « Ce que la marine française a fait, aucune autre en Europe n’aurait pu le faire », analyse un expert en risques internationaux En 1970, une ville américaine goudronne 180 mètres de rue avec des bouteilles broyées : deux ans plus tard, le bitume tient toujours Humour noir et sarcasme : les chercheurs établissent un lien avec des traits de personnalité problématiques, et le résultat divise Une simple cabane à outils posée au fond du jardin il y a six ans : un contrôle administratif en fait aujourd’hui un vrai casse-tête Portes intérieures toujours ouvertes pour répartir la chaleur : son chauffagiste lui conseille finalement de faire exactement l’inverse Lidl : après les cagettes de légumes, voici les cagettes de viandes et poissons à 0,50 €, et le moment précis où il faut aller en magasin Pâte à cookies crue : une pédiatre explique pourquoi il ne faut surtout pas y goûter pendant les fêtes, même une cuillère Camping-car garé près d’un lac pour la nuit : au réveil, plusieurs dizaines de personnes l’attendent autour du véhicule Transporter un objet qui dépasse de la voiture : les règles à connaître avant de prendre la route, et les sanctions en cas d’oubli Faire bouillir feuilles de laurier, clous de girofle et cannelle : à quoi sert vraiment ce mélange maison qui parfume toute la maison Deux voisins ferment leur robinet extérieur le même dimanche de septembre : six mois plus tard, un seul voit l’eau suinter de son mur Deux coups sur le capot avant de tourner la clé : le geste de trois secondes que les refuges réclament dès les premières nuits froides Les psychologues sont unanimes : avoir grandi entre 1945 et 1965 aurait laissé à cette génération une force mentale très particulière 9, 32, 66 et 83 ans : selon une étude, ce sont les quatre âges où notre cerveau change d’ère Un jouet dans la gueule pour vous accueillir : les spécialistes du comportement canin décryptent ce que votre chien essaie vraiment de vous dire En 1930, il déterre la moitié d’un colosse de 6,7 mètres en Égypte : 94 ans plus tard, des archéologues retrouvent l’autre morceau Après huit camping-cars et des milliers de nuits sur la route, ce couple de retraités arrête : « La liberté était devenue une contrainte » Pétrole en baisse, fioul en baisse : ce qu’il faut savoir sur les prix ce mardi avant de remplir votre cuve Rosiers : l’engrais à apporter en septembre pour avoir beaucoup plus de fleurs au printemps Une haie de bambous plantée contre la clôture à l’automne : trois printemps plus tard, le voisin sonne à sa porte, une pousse à la main 19 °C dans la maison depuis des années : cet hiver, ils changent une seule habitude et font leurs comptes, le résultat les surprend Des blocs de granit rose sur les montagnes de l’Antarctique : sous la glace, les scientifiques découvrent un géant de 100 km de large et 7 km d’épaisseur Du pain frais et sans moisissure pendant des semaines grâce à un seul ingrédient : et ce n’est pas le congélateur Il pensait que la clôture marquait la limite de son terrain : le jour où le géomètre intervient, plusieurs mètres carrés changent de propriétaire Deux paniers de cèpes derrière chez lui, comme chaque automne : sur le chemin du retour, le garde forestier sort un seau gradué Dormir la porte de la chambre fermée fait grimper le CO₂ : une médecin explique pourquoi cela provoque réveils nocturnes et fatigue au réveil Sabine travaille dans la rue où elle est née : à la retraite, elle devra quitter son logement de fonction sans savoir où aller Poêle qui crépite, potager, poules : un an après son installation à la campagne, une seule phrase de la mairie change tout Texto tapé avec un seul doigt, écran allumé en permanence : les habitudes téléphoniques des boomers que les jeunes générations ne comprennent pas Retraite 2026 : le budget minimum pour vivre dignement en France, selon les dernières études, est bien plus élevé que ce que touchent beaucoup de seniors Quarante ans après la catastrophe, la science confirme que Tchernobyl abrite plus de loups que plusieurs réserves naturelles protégées Il court un marathon en plein arrêt maladie : son employeur saisit la justice, et le verdict surprend À 32 ans, il quitte tout pour un village de 18 habitants : 5 euros d’eau par an et 18 euros d’électricité par mois Une isolation par l’extérieur posée sans autorisation : le courrier de la mairie lui a coûté bien plus que les travaux eux-mêmes « Nos enfants étaient partis depuis longtemps et nous n’avions plus besoin d’autant d’espace » : après 35 ans dans la même maison, ce couple de retraités tourne la page Une vieille maison entourée de forêt, et une zone du terrain laissée intacte par les anciens propriétaires : au premier printemps, ils comprennent pourquoi Jeune retraité, il découvre le montant réel de sa pension : la surprise l’oblige à revoir tous ses projets Né en 1479, il devient le bouffon du roi François Ier : condamné à mort, c’est une seule phrase qui lui sauve la vie De la terre gratuite d’un chantier voisin pour rehausser son jardin en pente : deux ans plus tard, c’est le voisin d’en bas qui fait venir un expert Au Japon, 1 800 personnes déplacent à la main la tour d’un château : la technique ancestrale du hikiya en action Une élève de 6e applique du rouge à lèvres sur l’arrière-train de ses deux chats : ce que son expérience a révélé sur les surfaces de la maison Les enfants à qui l’on n’a presque jamais dit « je t’aime » gardent 8 habitudes à l’âge adulte, selon des psychologues Les chimpanzés ramassent et collectionnent des cristaux de quartz comme nous : les chercheurs pensent enfin savoir pourquoi L’eau bouillante pour nettoyer : les surfaces de la maison où il ne faut surtout jamais la verser Ils ont installé une piscine dans leur jardin il y a huit ans : au moment de vendre la maison, un détail administratif leur pose problème À 62 ans, il pensait enfin profiter de sa retraite : trois mois plus tard, il reprend un travail qu’il n’avait jamais imaginé faire Riche en fibres, en potassium et en antioxydants : ce fruit commun aide à faire baisser le cholestérol et la tension, selon une diététicienne Elle laisse une lampe allumée pendant deux semaines de vacances : au retour, ce n’est pas la facture d’électricité qui l’inquiète Une forêt de 8 500 km² engloutie sous un barrage en 1965 : son bois, intact après 60 ans, vaudrait aujourd’hui jusqu’à 3 milliards de dollars Après 15 ans en camping-car, ils dressent le bilan : ce qu’ils referaient, et ce qu’ils ne referont plus jamais Un paquebot rayé des registres depuis plus de vingt ans réapparaît sur un radar norvégien : il était pris entre deux icebergs Une chambre toujours en désordre n’est pas un signe de paresse : ce que les psychologues y lisent vraiment Ils cherchaient du cuivre à 473 mètres sous terre en Chine : ce qu’ils ont remonté date de 115 millions d’années Orages et pluie-inondation : voici les 33 départements en vigilance jaune ce mardi Sorti de la rue grâce à un HLM à 450 euros, il supplie quelques mois plus tard d’être relogé : l’état de l’appartement explique tout Un conteneur de 12 mètres commandé au Japon : à l’ouverture, des motos parmi les plus rares que le monde ait jamais vues Plus cher que l’or au gramme, ce déchet d’abattoir s’arrache désormais en Chine et à Hong Kong Une psychologue en soins palliatifs révèle ce que les gens regrettent le plus à la fin de leur vie : ce n’est ni l’argent ni le travail Un petit bassin creusé au jardin pour récupérer l’eau de pluie : quelques semaines plus tard, un courrier administratif arrive Engloutie depuis plus de 1 600 ans : des archéologues remontent du fond de la Méditerranée l’une des sept merveilles du monde Les États-Unis ont construit une pyramide de béton de 5,7 milliards de dollars en plein Dakota du Nord : elle n’a fonctionné qu’un seul jour Des scientifiques l’ont découvert : en infusant, le thé retire le plomb présent dans l’eau À 78 ans, il vit dans la forêt et ramasse des plantes avec presque pas d’argent : « Je suis heureux avec très peu, la liberté n’a pas de prix » Ce signe de dépendance bien précis trahirait les personnes narcissiques : les chercheurs l’affirment dans une nouvelle étude Ni l’argent ni le plaisir : les scientifiques affirment avoir identifié la véritable clé du bonheur, et elle est à la portée de tous Mallory et Irvine, disparus sur l’Everest en 1924 : une découverte de National Geographic pourrait prouver qu’ils ont vaincu le sommet avant Hillary Démarchage téléphonique interdit en 2026 : l’exception qui pourrait vous valoir encore plus d’appels qu’avant Dormir la fenêtre ouverte même en plein hiver : voici ce que ce réflexe révèle sur vous, selon la psychologie Un chemin privé mène à sa maison : qui doit payer son entretien ? La réponse de la loi n’est pas celle qu’on imagine Il ramassait chaque fin d’été quelques seaux de galets dans la rivière pour border ses massifs : un matin de septembre, le garde-pêche s’arrête devant chez lui Deux étés de bois empilé contre le mur nord pour le sécher : au premier feu de novembre, le ramoneur ne s’intéresse pas au poêle Votre chien glisse la tête entre vos jambes ? Les vétérinaires expliquent ce qu’il cherche et comment réagir Après 42 ans de travail, Alain comptait profiter d’une retraite tranquille : « Je ne supportais pas de ne rien faire » Le linge de nos grands-mères sentait bon bien plus longtemps : les 3 astuces qu’elles glissaient dans la machine, et que l’on a oubliées Le moment exact pour saler la viande et le poisson selon Arguiñano : ce n’est pas le même pour les deux, et beaucoup se trompent À 79 ans, Arnold Schwarzenegger s’entraîne encore presque tous les jours : ce qu’il vise n’est ni la performance ni le poids 1 008 km d’autonomie, 5 minutes de recharge et 32 700 euros : la nouvelle berline électrique de BYD met la pression à toute la concurrence À 626 mètres sous terre, une forêt cachée dans le plus grand gouffre du monde : elle abrite des espèces très rares et un écosystème vieux de 100 000 ans À 58 ans, Karine Le Marchand garde la ligne grâce à une habitude quotidienne Chaque nuit, ce pont du Michigan terrifie les camionneurs : voici ce qui les attend quand ils s’y engagent Après 65 ans, combien de temps faut-il marcher chaque jour ? Les médecins donnent une durée précise, loin des 10 000 pas Fin de la douche à l’italienne en 2026 : les architectes d’intérieur installent tous cet équipement venu des spas Cancer du pancréas : associé à la chimiothérapie, ce nouveau traitement double la survie des patients à un an À 71 ans, il s’installe à l’année dans son camping-car : la mairie lui rappelle une règle dont il n’avait jamais entendu parler Dix ans à laisser son voisin traverser son terrain : le jour où il pose une clôture, il découvre que l’habitude est devenue un droite jour où il pose une clôture, il découvre que l’habitude a créé un droit Ils partaient chaque hiver vers le sud avec leur camping-car : cette année, pour la première fois depuis 12 ans, ils ont décidé de rester chez eux Il a pris sa retraite à 63 ans, puis a rouvert son salon à 71 : « Aujourd’hui j’ai gagné 30 euros, ça paye à peine mon électricité » Fernando Alonso s’offre une Bugatti Veyron : le double champion du monde agrandit encore son garage de rêve Les psys sont unanimes : si les relations les plus courtes sont les plus dures à oublier, ce n’est pas à cause de l’autre Congeler ses restes dans du papier aluminium : le réflexe est sans risque, sauf dans ce cas précis Il repeint son portail au printemps 2026 : ce qu’il a oublié de déclarer en mairie peut lui coûter une lourde amende Voiture électrique : voici les pays où elle coûte le moins cher à l’usage, et ceux où elle ne vaut pas le coup Ces branches rouge vif qui illuminent les jardins en hiver : la question que tout le monde se pose en février sur les cornouillers Ventre lourd après le repas : les 5 aliments qui restent le plus longtemps dans l’intestin, le n°3 est inattendu Des œufs mollets sans casserole ni vaisselle : la technique de la bouilloire que tout le monde va adopter Une narine respire toujours mieux que l’autre : voici pourquoi votre nez alterne toutes les quelques heures Trop bruyants en vol : cette compagnie aérienne peut désormais vous interdire d’embarquer, voici ce que dit son nouveau règlement Adieu le jean : ce pantalon Promod à moins de 50 € pourrait devenir la pièce star du printemps Un inconnu sonne à sa porte à cause de l’IA : ce YouTubeur alerte sur ce réglage à vérifier d’urgence Vos œufs au plat collent à la poêle : le geste de Gordon Ramsay pour un blanc parfait et un jaune coulant Ils installent un purificateur d’air HEPA chez eux : un mois plus tard, leur cerveau réagit 12 % plus vite Trois matchs, trois victoires : les Bleus écrasent l’Italie 33-8 et gardent le Grand Chelem en ligne de mire Après la feuille de papier, les cambrioleurs utilisent un cure-dent dans la serrure : voici ce que ça signifie Fiat prépare une nouvelle citadine encore plus abordable : voici ce que l’on sait déjà Il rechargeait son poêle à pellets sans jamais compter ses sacs : le jour où il a calculé la durée d’un sac de 15 kg, il a revu tout son budget chauffage Enfoui à 2 000 mètres sous la mer : ce volcan de 145 millions d’années est si vaste qu’il ne ressemble même pas à un volcan Économiser des centaines d’euros : voici les 8 objets qu’il vaut toujours mieux acheter d’occasion Stranger Things : le dernier épisode diffusé le 1er janvier 2026 n’était pas la fin, les personnages reviennent bientôt sur Netflix Ouvert en 1928 comme palace de luxe, cet hôtel est devenu un musée hanté : ce n’est pas un fantôme qui lui a valu sa sinistre réputation Cette astuce TikTok pour parfumer les toilettes fait fureur : les experts du nettoyage alertent sur ce que vous paierez plus tard Sur le point de fermer, cette mine isolée près du cercle polaire exhume un diamant jaune de 158,20 carats vieux de 2 milliards d’années Il y a 63 ans, Dalí a peint une Vespa sur commande et deux étudiants ont fait le tour du monde avec : elle est aujourd’hui le scooter le plus cher de la planète Au XVIIIe siècle, les médecins soufflaient vraiment de la fumée dans l’anus des noyés : voici pourquoi l’expression existe encore Ils s’occupent d’un parent malade puis retournent au bureau : le silence des salariés aidants cache une réalité inquiétante « Calme-toi » est la pire phrase à dire à quelqu’un d’énervé : voici les 5 formules à utiliser à la place Sa fille de 4 ans s’excuse d’avoir ri trop fort : ce réflexe en dit long sur un schéma transmis depuis des générations Les psychologues sont formels : annoncer ses projets trop tôt réduit vos chances de les réaliser, voici pourquoi Inutile de s’épuiser à la salle : les experts sont unanimes, des exercices simples faits régulièrement suffisent à gagner du muscle Lidl Plus change le 5 février 2026 : 1 € dépensé = 1 point, mais seuls ces clients y gagneront vraiment L’humain évolue encore depuis 18 000 ans : selon Harvard, les cheveux roux en seraient la preuve Statines : ces signes à surveiller qui doivent vous pousser à consulter sans attendre Avec 2 103 heures de soleil en 2025, Reims entre dans le top 20 des villes les plus ensoleillées de France : elle décroche la 17e place Du basilic tout l’été sans jamais semer : la technique en 3 étapes pour ne plus jamais perdre un plant acheté En route vers la Lune, le commandant d’Artémis II appelle le centre de contrôle : son problème n’a rien à voir avec la fusée Ils empilent toujours leurs vêtements sur une chaise : selon une étude, ce n’est pas du désordre mais 3 traits de personnalité Les producteurs français de chou-fleur appellent à l’aide : 5 recettes pour le cuisiner autrement qu’en gratin Le film Super Mario Galaxy officialise le crossover le plus inattendu : ce n’est ni Zelda ni Donkey Kong Vos vêtements blancs ressortent tachés de bleu après la machine : voici ce qui provoque vraiment ces marques Ces petits œufs roses apparaissent sur les murs et les bords de bassin : ce qu’ils annoncent impose d’agir vite Après 50 ans, ce pantalon fluide Uniqlo gomme le ventre et allonge la silhouette dès le premier essayage Démence : manger du fromage régulièrement réduirait le risque chez les seniors, selon une vaste étude japonaise Ils traversent l’Afrique au volant d’une voiture à trois roues réputée increvable : 90 jours, des pannes à répétition et des zones de conflit évitées Des scientifiques ont étudié les centenaires pendant 55 ans : le secret pour vivre jusqu’à 100 ans n’est pas celui qu’on croit En Angleterre, les jardins restent pleins d’oiseaux en plein hiver : ce n’est pas le climat, c’est leur façon de les nourrir Oubliez le trench : cette veste imperméable Decathlon à moins de 30 euros devient le réflexe de la mi-saison Les vétérinaires sont unanimes : votre chien a besoin de sortir plusieurs fois par jour, et ce n’est pas qu’une question de pipi Les chefs sont unanimes : pourquoi il ne faut jamais ouvrir la porte du four pendant la cuisson d’un gâteau Piégés depuis 70 millions d’années : des centaines d’œufs de dinosaures de plusieurs espèces découverts dans une tranchée du sud de la France À quel âge devient-on vraiment « vieux » selon la science : des chercheurs de Stanford ont analysé le sang de milliers de volontaires et trouvé trois fenêtres biologiques Il monte son mur de soutènement avec des sacs de béton empilés, sans coffrage ni parpaing : l’erreur qui fait tout basculer au premier hiver Aimer la solitude n’est pas un défaut : selon un psychologue, les personnes qui ont peu d’amis partagent 7 traits communs Face à une remarque blessante, les psychologues sont unanimes : cette phrase de quelques mots suffit à reprendre le dessus Combien de viande prévoir par personne au barbecue : le calcul tout simple qui évite le gaspillage Votre voisin refuse de tailler sa haie et votre jardin s’assombrit : voici les recours prévus par la loi Repérée sur les tapis rouges et déjà adoptée à Paris : la coupe que les coiffeurs recommandent ce printemps pour gagner du temps le matin Elle perd 28 kilos en 5 mois sans régime strict : les trois habitudes simples qu’elle a tenues au quotidien Frelon asiatique : ce trou de 5 mm sur votre façade attire les reines au printemps, voici comment le repérer Fin de la poisse : ce signe enchaîne les galères depuis janvier et voit enfin le bout du tunnel ce lundi 9 mars 2026 Honda dévoile un mini scrambler au look rétro : la question que tous les passionnés se posent est de savoir s’il sera vraiment produit Les experts alertent : déléguer sa réflexion à l’intelligence artificielle pourrait abîmer vos capacités cognitives Le Japon compte un distributeur automatique pour 30 habitants : ce qui explique ce record n’est ni la technologie ni la gourmandise Ces 6 aliments du quotidien portent en réalité le nom d’un lieu : vous le mangez sans le savoir Zelda Ocarina of Time renaît grâce à un port inattendu : ce n’est ni sur Switch ni sur PC qu’il refait surface Elle ajoute cet ingrédient inattendu à ses carottes râpées : ce n’est ni le vinaigre ni la moutarde Il disparaît sans un mot plutôt que de dire non : selon une étude, cette rupture silencieuse fait plus mal qu’un rejet franc Fusion nucléaire : un tokamak chinois franchit une limite de densité du plasma jugée infranchissable il y a encore quelques années Oubliez les géraniums : cette fleur vivace résiste à la sécheresse et fleurit du printemps à l’été sans arrosage quotidien Taille des arbres fruitiers : vous avez jusqu’à fin janvier pour ces 3 espèces, après il sera trop tard pour la récolte Les psychologues sont formels : 8 signes qu’une personne a cessé de s’investir dans le couple, bien avant d’en parler Les psychologues sont unanimes : ces 4 signes montrent que votre partenaire s’attache à quelqu’un d’autre Il a déjà fait plus de 30 °C au Groenland : la cause n’est ni le réchauffement climatique ni un été exceptionnel Une étude révèle l’heure la plus meurtrière sur les routes : ce n’est ni le matin ni la nuit Croquer un grain de raisin avant la caisse au supermarché : ce que dit vraiment la loi sur ce réflexe anodin Rappel produit : ces barquettes de lardons fumés 150 g vendues chez Grand Frais et Fresh suspectées de salmonelle, voici le lot concerné Les psychologues sont unanimes : les personnes qui vérifient deux fois l’addition au restaurant ne sont pas radines, voici ce qu’elles cherchent Diabète : des chercheurs de Stanford régulent la glycémie de souris sans injection quotidienne, et sans traitement antirejet à vie Ce geste tout simple fait venir les mésanges dans votre jardin dès le printemps : voici pourquoi ça marche Mousse dans la pelouse au printemps : l’erreur que presque tout le monde commet, et les gestes simples pour retrouver un gazon sain Il lance Pokémon Jaune pour la première fois 26 ans après sa sortie : ce qui arrive à l’écran n’était pas prévu par les développeurs Pourquoi le thon en boîte est toujours vendu dans des boîtes larges et plates : ce n’est ni un hasard ni du marketing Ces rosiers attirent les oiseaux en masse dès la fin de l’hiver : voici lesquels planter dans votre jardin Il pose cette bordure de jardin Lidl à 5,99 € un dimanche matin : son voisin croit qu’un paysagiste est passé Cette plante de balcon a régné pendant des décennies : pourquoi les villes et les jardiniers l’abandonnent aujourd’hui Une parfumeuse livre 18 astuces pour que son parfum tienne plus longtemps : voici pourquoi une fragrance sublime chez une amie sent étrange sur vous « Personne ne dit que les seniors n’ont pas beaucoup travaillé » : ce que leur génération a eu et que la nôtre n’a plus Cette vivace supporte la canicule sans arrosage et attire plus d’abeilles que la lavande : les paysagistes ne jurent que par elle Votre ail ramollit en quelques jours : voici l’erreur de conservation que presque tout le monde commet en cuisine Votre enfant dort chez un copain : le mot de passe secret que tous les parents devraient mettre en place avant son départ Les salariés se confient plus facilement à une IA qu’à leur patron : la raison n’est pas celle que tout le monde imaginait Cette injection faite à la naissance divise de plus en plus de parents : la refuser multiplie par 81 le risque d’hémorragie cérébrale chez le nouveau-né Un chercheur de Harvard mange 1 000 sardines en 30 jours : voici ce que son corps lui a révélé Le 8 mars 2024, un nouveau moteur à eau est dévoilé : voici pourquoi la voiture électrique pourrait trembler Son agapanthe ne fleurit plus depuis des mois : ce déchet de cuisine qu’elle jetait relance tout en quelques jours Même prix, moins de produit : la réduflation gagne les supermarchés, voici comment la repérer en rayon Enfoui sous le sable de la mer du Nord pendant près de 2 000 ans : des archéologues remontent une ancre parfaitement conservée Astrologie : le 13 mars 2026, Mars rejoint le Nœud nord en Poissons et bouscule 2 signes qui vont reprendre leur destin en main Ce n’est ni le plan de travail ni la planche à découper : l’objet de la cuisine où les bactéries se multiplient le plus vite Votre chat fait la sourde oreille quand vous l’appelez : une étude prouve pourtant qu’il connaît le prénom de toute la famille Saignement de nez : pencher la tête en arrière est une erreur, voici le bon geste selon les médecins Ce n’est pas la résilience : selon les psychologues, la vraie force mentale est la capacité à supporter l’incertitude Un mécanicien alerte : « De plus en plus de voitures intègrent un congélateur de kilomètres manipulable par logiciel » Les jardiniers sont unanimes : ce geste à faire avant avril sur vos fraisiers change tout sur la récolte de l’été Une banale lettre sur une cargaison de vin vaut aujourd’hui plus de 5 millions de dollars : ce n’est pas son contenu qui a tout changé, mais une erreur d’impression Elle ouvre son paquet de chips et découvre des morceaux tout noirs : la réponse de la marque surprend IRM, scanner : votre compte rendu est incompréhensible ? Sur 12 922 examens, l’IA les rend presque deux fois plus clairs Des saumons exposés à la cocaïne dans les rivières : les chercheurs analysent leur comportement et font une découverte inattendue Climatisation des voitures anciennes : ce gaz réfrigérant devient rare et cher, et la conversion n’est pas la solution miracle Jusqu’à plus de 1 000 € par mois pour une personne seule : cette aide très peu demandée peut transformer une petite retraite Animal Crossing New Horizons sur Switch 2 : la mise à jour tant attendue déçoit les joueurs, et ce n’est pas à cause des graphismes Cet accessoire de cuisine à moins de 9 euros change tout : ce n’est ni un couteau ni une planche à découper Les chiens et les enfants aident spontanément une personne en difficulté : face à la même scène, les chats restent indifférents Oubliez la sauce hollandaise avec les asperges : un chef recommande cette sauce prête en 2 minutes, sans œuf ni beurre Vendu au prix d’un Duster hybride, ce SUV chinois arrive en France avec un équipement complet : Dacia a du souci à se faire Votre chat fait une grimace étrange après avoir reniflé : ce n’est pas du dégoût, mais un sixième sens caché dans sa bouche Les psychologues sont unanimes : ce comportement banal agace particulièrement les personnes très intelligentes Vous avez les pieds glacés au moment de vous coucher : voici ce que cela révèle et les gestes pour les réchauffer Il note ce RPG 18/20 et en fait son coup de cœur de 2024 : il est aujourd’hui à 20,99 € Ils ont vendu leur maison pour vivre en camping-car : un an plus tard, les comptes tombent, « nous n’avions pas pensé à ça » Du papier aluminium au pied des plantes : pourquoi de plus en plus de jardiniers y ont recours dès le printemps « Je voulais quelque chose de fiable, pas quelque chose qui impressionne » : après plusieurs voitures haut de gamme, il revient à un modèle bien plus ordinaire Ni l’alimentation ni le sport : une étude révèle le facteur qui prédit le mieux la longévité, et il surprend les chercheurs À 74 ans, il décide de vendre sa voiture après un détail découvert lors du contrôle technique Ils pensaient que voyager en camping-car leur coûterait moins cher qu’un voyage classique : après un an, leurs comptes racontent une autre histoire Ils stationnent leur camping-car dans un coin isolé pour profiter du calme : au petit matin, ils n’ont plus du tout envie d’y rester Ils aménagent leur camping-car comme un véritable petit appartement : six mois plus tard, ils regrettent d’avoir dépensé autant d’argent Ils partent pour trois mois avec leur camping-car et pensent avoir tout prévu : dès la première semaine, rien ne se passe comme prévu Ils vendent leur maison pour vivre à temps plein dans leur camping-car : deux ans plus tard, ils dressent un bilan beaucoup moins idyllique que prévu « Nous passions plus de temps à préparer les départs qu’à profiter du voyage » : après neuf ans de vie nomade, Christophe et Isabelle vendent leur camping-car Ils trouvent l’emplacement idéal face à la mer et décident d’y passer la nuit : au réveil, ils comprennent leur erreur Ils transforment leur camping-car pour le rendre aussi confortable qu’une maison : un an plus tard, ils retirent une grande partie des équipements Ils rêvaient de vivre toute l’année dans leur camping-car : huit mois plus tard, ils font une découverte qui change complètement leurs projets Ils s’installent pour la nuit dans un endroit qui semble totalement désert : au réveil, ils découvrent pourquoi les habitués l’évitent Ils pensaient avoir trouvé l’emplacement parfait pour leur camping-car : quelques heures plus tard, ils découvrent pourquoi personne ne s’y installe jamais Ils réalisent enfin leur rêve de partir plusieurs mois en camping-car : au bout de quelques semaines, une seule chose leur donne envie de rentrer Ils passent tout l’été à voyager en camping-car et pensent avoir trouvé la liberté absolue : en septembre, ils dressent un bilan inattendu Ils passent leur première nuit seuls au bord d’un lac avec leur camping-car : à 3 heures du matin, ils comprennent qu’ils auraient dû repartir Ils partent en camping-car avec seulement quelques affaires pour simplifier leur vie : trois mois plus tard, ils rachètent presque tout Ils partent en camping-car sans réserver leur moindre étape pour rester libres : après quelques semaines, ils changent complètement de stratégie Ils choisissent volontairement un camping-car compact pour pouvoir se garer partout : après plusieurs voyages, ils révèlent le problème qu’ils n’avaient pas anticipé Ils découvrent une petite route qui mène à une plage presque déserte : quelques heures plus tard, leur rêve de nuit parfaite tourne court Ils achètent un camping-car d’occasion pour économiser plusieurs milliers d’euros : trois mois plus tard, l’addition leur fait regretter leur choix