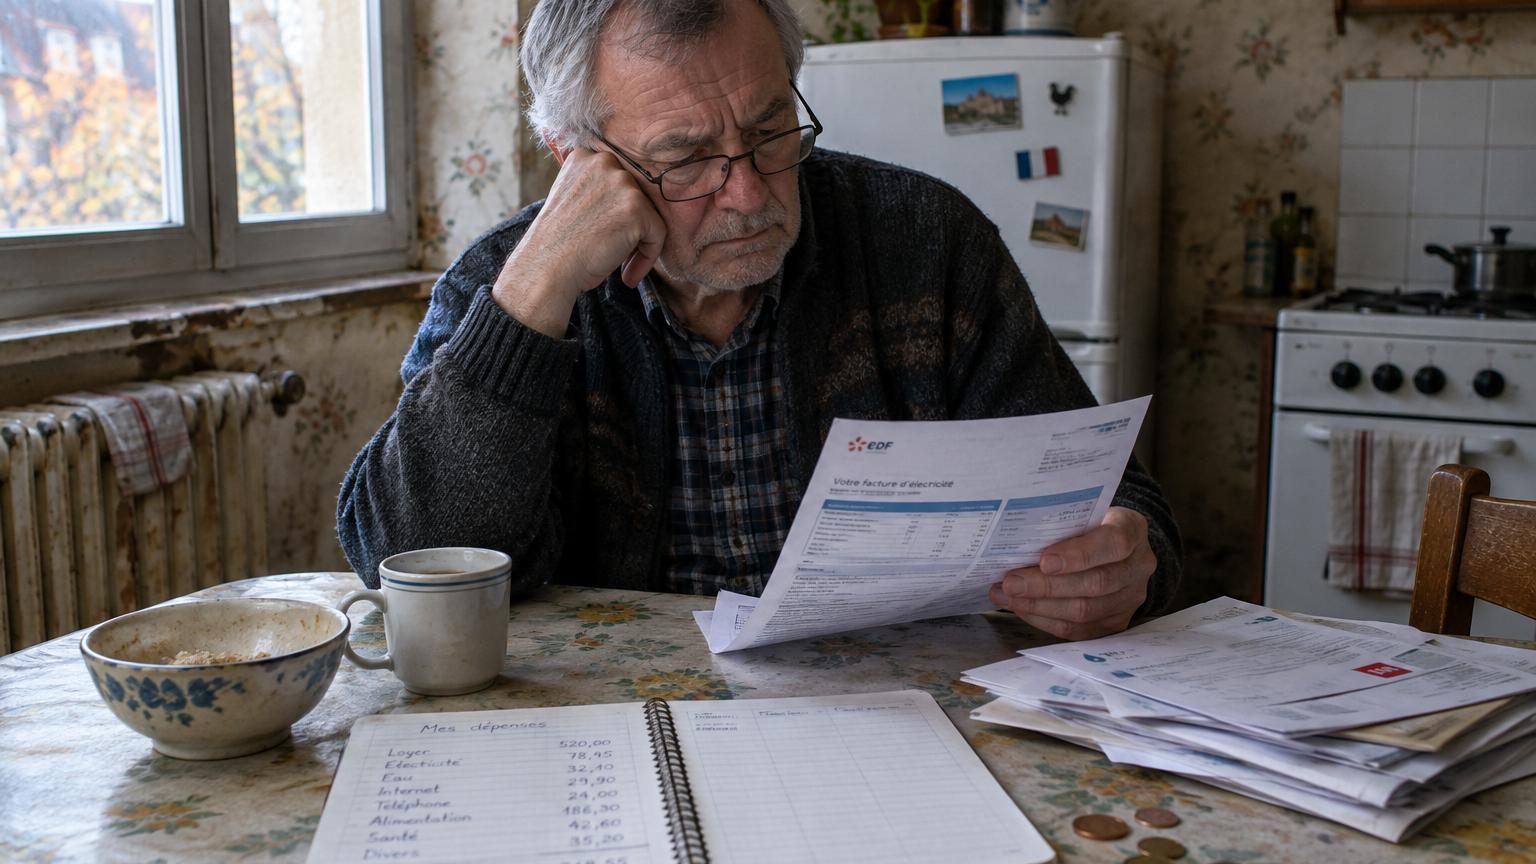
Anthony pose lentement sa tasse de café sur la petite table branlante.
Le liquide a déjà refroidi, mais il le boit en plusieurs fois, pour faire durer le plaisir. Dans son deux-pièces au quatrième sans ascenseur, la lumière d’octobre glisse sur les murs défraîchis. On entend à peine un bruit, juste le ronflement du frigo un peu trop vieux et le tic-tac d’une horloge reçue à la retraite. Il plisse les yeux devant sa facture d’électricité, posée à côté du bol ébréché. Il connaît déjà le montant, pourtant il la relit comme si les chiffres pouvaient changer par magie.
1 000 € par mois, pas un de plus. La pension tombe le 8, repart presque aussitôt dans le loyer, les courses, les prélèvements. Anthony a une phrase qu’il répète souvent, comme une blague sans vraiment d’humour : « Tout passe dans la nourriture et l’électricité. » Les sorties, les cadeaux, les petites folies ? C’est loin. Quand la nuit tombe un peu trop tôt, il éteint la lumière dans le couloir avant même de finir sa vaisselle. *C’est fou comme on apprend vite à compter chaque interrupteur.* Et son histoire ressemble à celle de beaucoup plus de retraités qu’on ne l’imagine.
Vivre avec 1 000 € par mois : le quotidien serré d’un retraité
Le matin, Anthony commence sa journée avec un rituel précis : vérifier son compte en banque sur son vieux smartphone. Il ne le fait pas pour le plaisir, mais pour se rassurer que rien d’imprévu n’est tombé. Nous connaissons tous ce moment où l’on attend une mauvaise surprise, même quand on a fait attention à tout. Lui, il l’a chaque semaine. Dès le 10 du mois, la moitié de son argent est déjà partie. Loyer, assurance habitation, mutuelle : il ne reste que ce qui permettra de remplir un frigo modeste et de payer l’électricité. Rien n’est laissé au hasard, tout est calculé.
Un jour de fin de mois, il s’arrête devant la boucherie, regarde les morceaux de viande derrière la vitre et fait demi-tour sans entrer. « C’est pour les jours où ça ira mieux », glisse-t-il avec un petit sourire. Sur ses 1 000 €, environ 380 € partent dans le loyer, 70 € dans l’électricité, 50 € dans la mutuelle, 25 € dans l’abonnement téléphonique et internet. Il lui reste un peu plus de 400 € pour tout le reste. La nourriture engloutit presque tout. Quand il y a une promo sur les pâtes ou le riz, il stocke, comme d’autres préparent un voyage. Soyons honnêtes : personne ne fait vraiment cela tous les jours par plaisir.
Pourtant, Anthony n’a pas toujours vécu avec cette rigueur permanente. Avant, quand il travaillait dans une petite entreprise de menuiserie, il s’offrait parfois un resto, une sortie au cinéma, un billet de train pour aller voir un ami. La retraite a agi comme un couperet. Revenu divisé par deux, charges qui, elles, n’ont pas fondu. Cet écart crée une tension invisible, une sorte de bruit de fond dans le cerveau. On parle beaucoup de l’inflation, des prix qui augmentent, mais dans la vie d’Anthony, la vraie rupture s’est produite le jour où il a compris que chaque billet de 10 € avait remplacé l’ancien billet de 20. Tout a la même apparence, simplement, *tout coûte plus cher qu’avant*.
Quand la nourriture et l’électricité avalent tout le budget
Le frigo d’Anthony raconte sa vie mieux que n’importe quelle statistique. On y trouve des carottes, des œufs, un peu de fromage, des yaourts premier prix et quelques restes soigneusement emballés. « Je ne jette rien », dit-il, presque fier. Il a appris à cuisiner de grandes quantités de soupe qu’il congèle dans des boîtes récupérées. L’hiver, cette soupe devient un repas du soir, parfois même du midi. Il a gardé quelques habitudes de son enfance, quand ses parents faisaient mijoter un plat unique pour toute la semaine. Sauf qu’aujourd’hui, ce n’est plus un choix, c’est une nécessité.
Les fins de mois se repèrent facilement : moins de fruits, moins de viande, plus de pâtes et de pain. Anthony calcule mentalement chaque panier de courses. Il connaît par cœur le prix du litre d’huile, du kilo de pommes de terre, du paquet de café. Le moindre changement de quelques centimes le fait lever un sourcil. Une fois, il a reposé un paquet de café pour prendre la marque juste en dessous, 0,40 € moins cher. « Quarante centimes par-ci, quarante par-là, à la fin on parle de plusieurs euros », murmure-t-il. Sur un an, ces petits choix répétés se transforment en dizaines d’euros économisés. Mais aussi en petits plaisirs abandonnés.
L’électricité, elle, ne se voit pas dans une assiette. Elle se voit sur une facture, et surtout dans les gestes du quotidien. Anthony ne chauffe qu’une seule pièce, la principale, où il vit, mange, regarde la télé et dort parfois dans un fauteuil usé. Il a baissé le thermostat d’un degré, puis de deux, sans vraiment oser aller plus bas. Il débranche les appareils en veille, coupe la multiprise le soir, évite de faire tourner le lave-linge à moitié plein. Il n’allume plus jamais le four pour un simple plat, il se contente de la plaque. *On finit par vivre dans la peur de la prochaine facture*, dit-il. C’est une économie qui se paie en confort perdu, en frissons, en lumières éteintes un peu trop tôt.
Stratégies de survie et petites victoires du quotidien
Face à ce budget serré, Anthony a bâti sa propre méthode de survie, un peu artisanale, très efficace. Sur la table, un cahier à spirale où chaque dépense est notée au stylo, ligne après ligne. Il y a une colonne pour la nourriture, une pour l’énergie, une pour les « extras », souvent vide. Il commence le mois en retirant une somme en liquide pour les courses, *quand il n’y a plus de billets dans l’enveloppe, il sait qu’il doit freiner*. Cette façon très concrète de voir l’argent qui file entre les doigts l’aide à éviter les achats impulsifs. Une promo est intéressante seulement si elle correspond à quelque chose qu’il consommera vraiment.
Anthony a aussi appris à repérer les erreurs courantes. La première, c’est de faire ses courses le ventre vide : il l’a fait une fois, il ne recommencera pas. Caddie plus rempli, facture plus lourde, regrets à l’arrivée. Une autre erreur, c’est de ne pas comparer les prix au kilo. Les grandes étiquettes colorées attirent l’œil, mais ce n’est pas toujours là que se trouvent les vraies économies. Il regarde aussi les prospectus, tout en gardant un recul lucide : « Si j’achète trois paquets pour en avoir un gratuit, mais que le troisième finit à la poubelle, où est l’économie ? » Son ton reste doux, sans jugement. Il sait que tout le monde ne peut pas passer son temps à calculer, et que la fatigue joue contre les petits revenus.
Dans son salon, il montre une petite pile de papiers rangés dans une chemise plastique : demandes d’aides, courriers de la caisse de retraite, relevés d’électricité. Il a mis du temps à oser pousser la porte du centre social de son quartier.
« On a l’impression de déranger, de quémander, alors qu’on a travaillé toute sa vie », confie Anthony. « Un jour, une conseillère m’a dit : “Ces aides, vous y avez droit. Vous ne volez rien à personne.” Ça m’a fait un bien fou. »
Ce jour-là, il a découvert :
- Le chèque énergie, qu’il n’utilisait pas.
- Une réduction possible sur son abonnement de transport.
- Une aide locale pour les factures en retard, en cas de coup dur.
Ces dispositifs ne transforment pas sa vie, mais ils évitent parfois le basculement dans l’impayé. Et ça change tout.
Quand une vie entière se résume à compter les euros
Ce qui frappe chez Anthony, ce n’est pas seulement la pauvreté matérielle, c’est la pauvreté de perspectives. Quand on vit avec 1 000 € par mois, on ne se projette pas vraiment à six mois, encore moins à cinq ans. On pense au prochain plein de courses, à la prochaine facture, au rendez-vous médical à 1,50 € près. Le temps lui-même se rétrécit. Les projets deviennent minuscules : un livre trouvé en occasion, un repas un peu plus gourmand un dimanche, une visite d’un ami qu’on espère sans trop y croire. Il y a une forme de dignité dans cette discrétion, une manière de ne pas se plaindre trop fort, même quand la réalité serre la gorge.
On pourrait dire que tout cela n’est qu’une histoire banale, que d’autres vivent pire, que certains n’ont même pas de toit. C’est vrai, et Anthony le sait, il le dit lui-même. Mais son histoire éclaire une zone grise, celle des retraités « juste au-dessus » des seuils d’aides maximales, « juste en dessous » d’un revenu confortable. Ceux qui ne crient pas, qui paient tant qu’ils peuvent, qui rognent sans cesse. Dans son carnet, aucune ligne n’est dédiée aux loisirs, presque aucune aux vêtements, très peu à la santé hors remboursement. *Quand tout passe dans la nourriture et l’électricité, ce n’est pas seulement une question de chiffres, c’est une façon de vivre qui rétrécit peu à peu.*
Ce qui se joue là dépasse largement le cas d’Anthony. On parle de la place qu’on laisse à nos aînés dans la société, du regard posé sur ceux qui n’ont « que » 1 000 € par mois après quarante ans de travail. On parle aussi de cette inquiétude diffuse que beaucoup ressentent déjà : « Et moi, je vivrai avec combien à la retraite ? » Chaque histoire comme la sienne devient un miroir inconfortable. Certains y verront un avertissement, d’autres une injustice, d’autres encore une raison d’ouvrir la conversation avec leurs propres parents ou voisins. Les chiffres ne suffisent pas à raconter ce que cela fait, concrètement, de vivre en permanence sur ce fil tendu.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Budget alimentaire sous pression | Organisation stricte des courses, comparaison des prix au kilo, cuisine en grandes quantités | Inspirer des habitudes concrètes pour réduire ses dépenses sans renoncer totalement au plaisir de manger |
| Poids des factures d’électricité | Gestes quotidiens pour limiter la consommation, recours au chèque énergie et aides locales | Montrer des leviers parfois méconnus pour alléger ses factures et garder un minimum de confort |
| Impact psychologique de la précarité | Renoncement aux loisirs, peur permanente des imprévus, repli sur soi | Aider à mieux comprendre ce que vivent certains retraités et encourager le dialogue, la solidarité et la vigilance autour de soi |