Certains gestes du quotidien, presque invisibles, continuent de trahir une enfance marquée par le manque d’argent, même quand tout va mieux.
Le site anglophone de développement personnel Hack Spirit s’est penché sur ces petites habitudes qui restent ancrées chez ceux qui ont grandi avec très peu de moyens, principalement aux États-Unis, puis ont vu leur situation financière s’améliorer. Ces comportements n’ont plus grand-chose à voir avec l’état de leur compte en banque actuel : ils racontent surtout les contraintes, les calculs et les privations qui ont façonné leur enfance.
Des réflexes qui survivent à l’augmentation du salaire
Selon les psychologues cités par Hack Spirit, ces signes ont un point commun : ils s’installent tôt, à force de devoir compter chaque centime, et continuent ensuite par simple automatisme. L’argent n’est plus forcément un problème, mais la vigilance, elle, reste en place.
Ces habitudes ne parlent plus seulement de finances actuelles. Elles racontent une époque où l’on n’avait pas le droit à l’erreur avec l’argent.
Un lecteur français y reconnaîtra sans difficulté certains comportements observés chez des proches, ou chez lui-même, après une enfance modeste ou des années de galère financière.
1. Regarder le prix avant de regarder le plat
Premier signe mis en avant par Hack Spirit : la personne qui a grandi sans argent regarde toujours la colonne des prix avant de lire la description des plats. Le réflexe est presque mécanique.
Au restaurant, même entourée d’amis qui choisissent sans réfléchir, elle hésite, compare, renonce parfois au plat qui lui ferait vraiment envie. Le site évoque cette scène classique : la personne choisit les pâtes plutôt que le steak, non parce qu’elle ne peut pas se le permettre, mais parce que ce choix « cher » semble encore devoir être justifié.
Cette petite vérification mentale se répète pour beaucoup de dépenses, même quand le budget actuel permettrait largement de se faire plaisir. Le cerveau fonctionne encore comme à l’époque où chaque achat devait être arbitré contre une facture ou un plein de courses.
2. Mettre « les belles choses » de côté pour plus tard
Autre signe récurrent : garder les beaux objets pour une occasion spéciale qui ne vient jamais. Hack Spirit parle d’un parfum encore emballé après deux ans, d’un jeu de serviettes de bain resté sous plastique ou d’une bougie jamais allumée.
Quand les moyens manquent pendant l’enfance, les choses « précieuses » ne se consomment pas, elles se préservent. L’idée d’« user » un bel objet au quotidien donne l’impression de le gâcher. Résultat, même une fois adulte, utiliser le flacon de parfum ou les beaux verres semble presque excessif pour « un simple mardi ».
La rareté passée laisse une trace : ce qui est beau ou cher devient sacré, réservé à un futur flou, supposément plus digne.
Cette habitude témoigne moins d’un attachement aux objets que de la peur de manquer à nouveau : si l’on utilise tout maintenant, que restera-t-il le jour où l’argent viendra à manquer ?
3. Éteindre systématiquement les lumières en quittant une pièce
Hack Spirit décrit aussi cette manie d’éteindre chaque lumière derrière soi, presque sans y penser. L’électricité coûtait cher pour la famille, la consigne était claire : aucune dépense inutile.
Même quand le niveau de vie s’est nettement amélioré, ce réflexe persiste. Il ne s’agit plus d’économiser quelques centimes sur la facture, mais d’éviter ce qui ressemblait autrefois à un gaspillage condamnable. L’instruction répétée dans l’enfance – « N’oublie pas d’éteindre ! » – reste gravée.
4. Ressentir un pincement de culpabilité en achetant pour soi
Un nouveau manteau, une paire de chaussures un peu chère, un objet purement plaisir : pour beaucoup, ces achats se font sans état d’âme. Pour quelqu’un qui a connu le manque, Hack Spirit décrit une réaction très différente.
Juste avant de passer en caisse, une petite alarme intérieure se déclenche : cet argent ne devrait-il pas servir à quelque chose de plus « utile » ? Dans son enfance, chaque achat était mis en balance avec un besoin prioritaire du foyer : le loyer, les factures, la nourriture.
Même avec un revenu confortable, une forme de comptabilité mentale héritée de l’enfance continue de demander des comptes à chaque dépense personnelle.
La personne finit souvent par s’autoriser l’achat, mais avec un léger malaise, comme si elle enfreignait une règle tacite : « On ne dépense pas uniquement pour soi. »
5. Garder les tickets de caisse « au cas où »
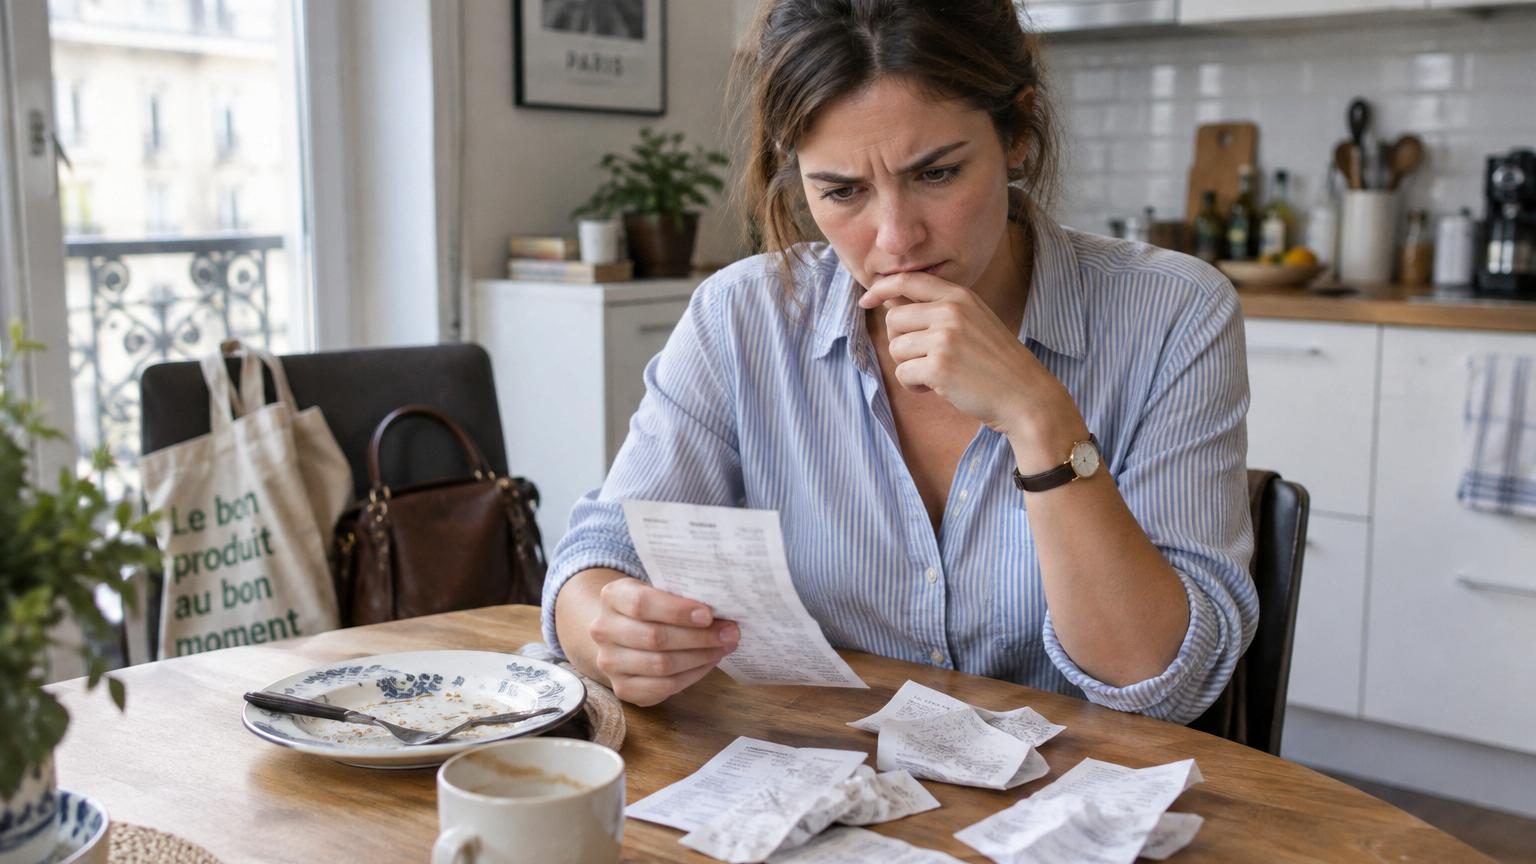
Autre signe mis en avant par Hack Spirit : ces reçus accumulés dans un sac, un vide-poche, un tiroir. Officiellement, ils ne servent plus à grand-chose. Dans les faits, les jeter d’emblée donne encore la sensation de perdre un repère.
Quand chaque euro comptait, ces petits papiers permettaient de suivre au centime près le budget du mois. Aujourd’hui, la personne ne tient peut-être plus de cahier ou de fichier de dépenses, mais la difficulté à jeter ces preuves d’achat rappelle cette époque où l’on devait tout contrôler.
Pour quelqu’un qui n’a jamais connu cette pression, cette accumulation peut sembler irrationnelle. Pourtant, pour l’intéressé, se débarrasser aussitôt des tickets donne encore l’impression d’agir avec insouciance.
6. Refuser de gaspiller la moindre miette de nourriture
Hack Spirit décrit aussi ce comportement très reconnaissable : racler son assiette même sans faim, garder un reste de riz un peu trop vieux ou emballer soigneusement un demi-sandwich pour « plus tard ».
Dans de nombreuses familles modestes, une règle implicite s’impose : « on ne jette jamais la nourriture ». L’idée même de gaspillage alimentaire faisait scandale, car chaque repas représentait un effort financier réel.
Manger les restes n’a alors rien à voir avec le besoin actuel. C’est un principe moral forgé à une époque où un plat jeté à la poubelle ressemblait à un luxe indécent.
Ce réflexe peut d’ailleurs entrer en tension avec les recommandations sanitaires : par peur du gaspillage, certains consomment des aliments limites, plutôt que de les jeter à temps.
7. Rester flou quand la discussion porte sur l’argent
Dernier signe relevé par Hack Spirit : la gêne quand la conversation tourne aux sommes dépensées, aux salaires, aux prix. À la question « Combien tu as payé ? », la réponse reste vague : « Pas trop cher », « Dans la moyenne », sans donner de chiffre exact.
Dans beaucoup de foyers pauvres, l’argent est un sujet chargé, parfois source de conflits, discuté à voix basse ou escamoté. Exposer les vraies difficultés, admettre qu’on ne s’en sortait pas ou qu’on était endetté n’allait pas de soi. Devenu adulte, même avec un bon salaire, on garde alors cette habitude de se protéger derrière des formules floues.
Par réflexe, la personne dévie la discussion vers autre chose, ou minimise, par peur du jugement – alors même que son entourage n’a plus aucune raison de la juger sur ses moyens d’aujourd’hui.
Ces habitudes, traces silencieuses d’un passé difficile
Hack Spirit insiste sur un point : ces comportements ne relèvent pas d’un trouble ou d’une pathologie, et ne constituent pas une plainte. Ils agissent comme une sorte de mémoire silencieuse de ce qu’a été la vie « avant ».
L’argent peut arriver assez vite. Les réflexes construits dans le manque mettent souvent bien plus de temps à se transformer, et certains ne disparaissent jamais.
Éteindre les lumières, éviter le gaspillage, réfléchir avant d’acheter ne sont d’ailleurs pas vus comme des défauts. Beaucoup cherchent délibérément à adopter ces comportements au nom de l’écologie ou d’une meilleure gestion de budget. La différence ici tient à leur origine : ils ont été appris très tôt, dans des conditions plus dures, et parfois au prix de beaucoup d’angoisse.
Quelle réalité pour les personnes ayant grandi modestement en France ?
En France, les psychologues et travailleurs sociaux observent des mécanismes proches chez les adultes issus de milieux populaires ou ayant connu la précarité. La prudence extrême vis-à-vis de l’argent, le malaise à parler de son salaire, la tendance à « se priver même quand ça va mieux » reviennent régulièrement dans leurs témoignages.
Le système social français – revenu de solidarité active, aides au logement, tarifs sociaux pour l’énergie, bourses étudiantes – limite certains effets du manque, mais ne les efface pas toujours. Grandir dans un foyer où chaque dépense se discute, où l’on a connu les relances pour impayés ou les fins de mois à découvert laisse souvent des traces comparables à celles décrites par Hack Spirit.
- Une méfiance durable envers les crédits et les emprunts.
- La peur de « tout perdre » même avec un contrat stable.
- La difficulté à profiter de son argent sans culpabilité.
Les psychologues français parlent parfois de « mémoire de la pénurie » : même lorsque les revenus augmentent, cette mémoire continue de dicter une partie des décisions, comme une protection face au risque de retour en arrière.
Comment reconnaître ces signes chez soi sans s’auto-juger
Repérer ces sept comportements peut aider à mieux comprendre ses propres réactions. Certains Français passés par les minima sociaux ou par le surendettement se retrouvent par exemple à :
Pour les spécialistes interrogés dans la presse française, ces habitudes ne signifient pas que la personne va mal. Elles deviennent problématiques lorsqu’elles génèrent de la honte, entravent la vie sociale ou créent un stress permanent alors que la situation financière est objectivement stabilisée. Dans ces cas-là, un échange avec un psychologue ou un conseiller budgétaire peut aider à remettre en perspective ce qui relève du réflexe et ce qui reste réellement nécessaire.
Transformer peu à peu la relation à l’argent
Certains praticiens en France conseillent un travail progressif : se fixer un petit budget plaisir assumé, utiliser enfin un « bel objet » mis de côté, ou accepter d’expliquer calmement son rapport à l’argent à un proche de confiance. L’objectif n’est pas d’effacer le passé, mais de ne plus laisser les peurs anciennes dicter chaque décision.
Ces sept signes décrits par Hack Spirit peuvent alors être vus autrement : non comme des faiblesses, mais comme la preuve de la route parcourue. Ils rappellent qu’une personne peut avoir grandi avec très peu, tout en ayant appris une rigueur et une attention à ses dépenses que beaucoup n’acquièrent jamais – quitte, ensuite, à devoir apprivoiser la possibilité d’enfin vivre un peu plus sereinement avec l’argent.