Le jour où il a signé le bon de commande, Thomas avait l’impression de prendre enfin une décision d’adulte.
Une voiture récente, bien équipée, peu gourmande, garantie constructeur : le combo parfait pour « arrêter de jeter l’argent par les fenêtres dans une vieille caisse », disait-il en riant. Le commercial hochait la tête, tout était fluide, presque trop. Les mensualités ? « Franchement raisonnables ». Les économies sur l’essence ? « Vous allez les sentir tout de suite ». Les réparations ? « Oh, avec ce modèle, vous êtes tranquille ». Tout semblait logique.
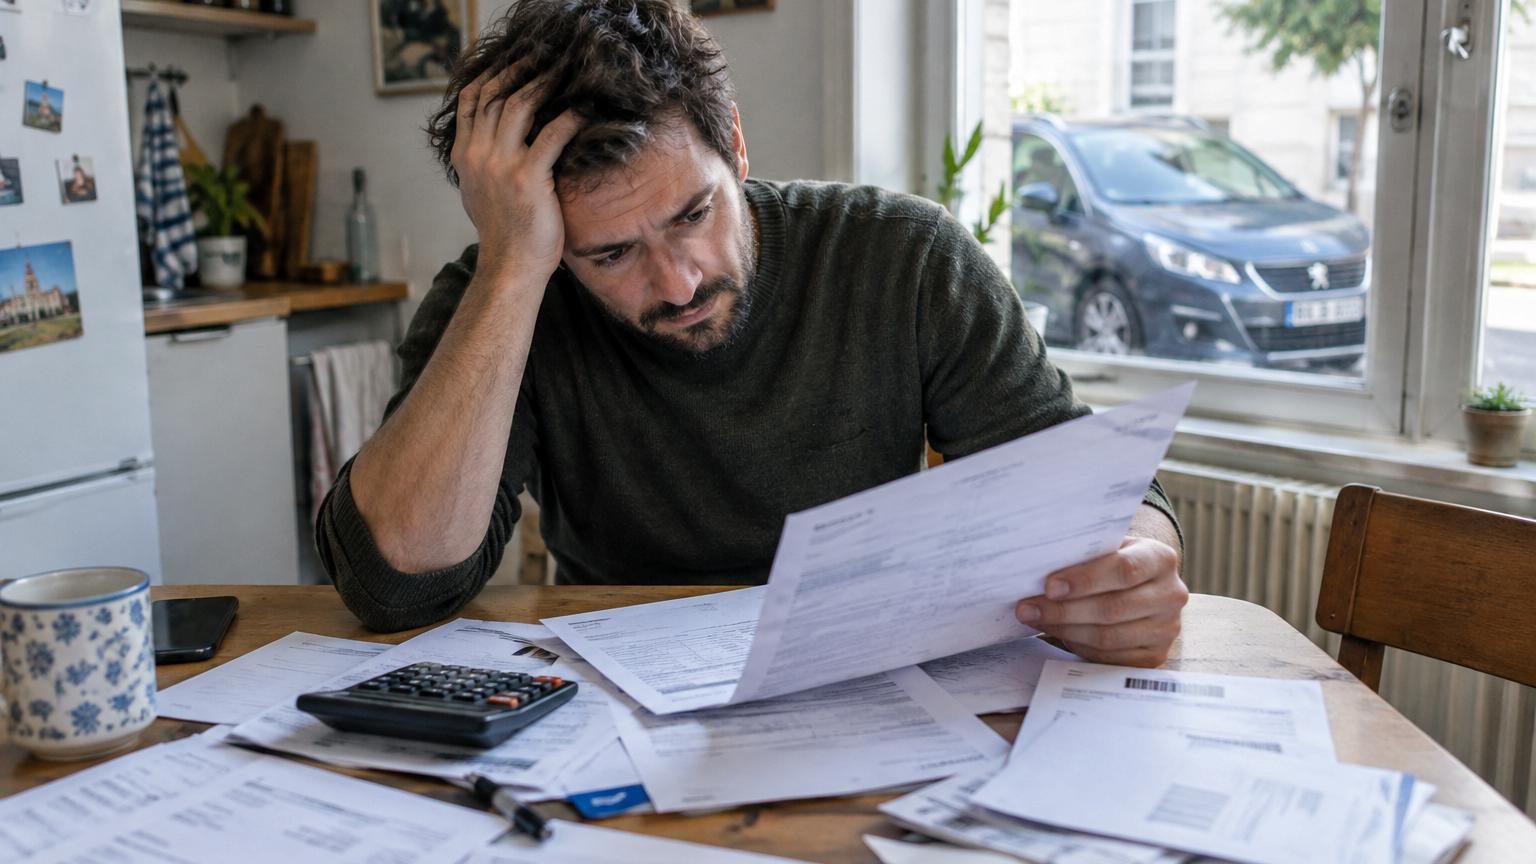
Quelques années plus tard, assis à sa table avec ses relevés bancaires étalés devant lui, Thomas a refait le calcul. Ligne par ligne. Assurance, crédit, entretien, pneus, taxes, petits frais invisibles. La voiture qui devait lui faire économiser de l’argent lui coûtait en réalité bien plus cher que son ancien break cabossé. Et le plus dérangeant, ce n’était pas seulement le chiffre final. C’était cette impression de s’être raconté une belle histoire. Une histoire très confortable. Et un peu fausse.
Le piège discret de la « voiture récente qui fait faire des économies »
Nous avons presque tous cette scène en tête : un ami ou un collègue qui arrive avec une voiture récente, sourire fier, en expliquant que « sur le long terme, ça reviendra moins cher ». Le raisonnement a l’air solide, parce qu’il s’appuie sur des mots rassurants : fiabilité, garantie, consommation réduite, sécurité. On a envie d’y croire, déjà parce que ça justifie une belle dépense. Et aussi parce que ça donne l’impression de maîtriser son budget, de *planifier*.
Dans le cas de Thomas, tout part d’un calcul rapide. Il se dit que son ancienne voiture lui coûte 1 200 € par an en réparations et consomme trop. Le commercial lui promet une voiture récente avec des révisions simples, 1,5 L de moins aux 100 km et une décote « raisonnable ». Sauf qu’il signe pour un crédit à 320 € par mois sur cinq ans. Sur le moment, il se focalise sur les 30 € d’essence économisés par mois. Pas sur les 320 € qui sortent de son compte, implacables. Soyons honnêtes : personne ne pose vraiment tout ça dans un tableau Excel un samedi après-midi.
Avec du recul, Thomas comprend que le piège ne venait pas seulement du prix de la voiture, mais de la manière dont son cerveau a simplifié l’équation. Il pensait « nouvelles technologies = économies », sans intégrer le coût global de possession. Parce qu’une voiture récente signifie souvent assurance plus chère, entretien chez le concessionnaire, pneus plus larges, pièces coûteuses, valeur qui fond chaque année. L’erreur tient souvent dans cette petite phrase intérieure : « Ça ira, je me rattraperai sur le reste ». Le budget auto ne fonctionne jamais comme ça, il s’impose, silencieusement.
Reprendre la main avant de signer : ce que Thomas aurait aimé savoir
La première chose que Thomas referait différemment, c’est ce fameux « vrai coût par mois ». Pas seulement la mensualité du crédit affichée en gros sur le devis, mais le coût complet. Il aurait listé le carburant, l’assurance, l’entretien estimé, les pneus, la carte grise, le parking et les petits frais type lave-glace, péages occasionnels. Une fois additionné, il aurait divisé par 12 pour voir le coût annuel, puis par 30 pour avoir ce que sa voiture lui coûte chaque jour. Ce chiffre, brutal mais concret, change la manière de regarder un achat.
Il aurait aussi comparé plus sérieusement plusieurs scénarios. Garder sa vieille voiture deux ou trois ans de plus, acheter un modèle moins récent sans crédit, ou même opter pour une location ponctuelle pour les longs trajets. Ce qui frappe quand on met tout côte à côte, c’est que la voiture « raisonnable » financée à crédit devient rapidement le scénario le plus cher. *Ce n’est pas spectaculaire, c’est juste constant*. On ne voit pas un gros billet sortir d’un coup, mais une fuite lente, mois après mois.
La grosse erreur fréquente, Thomas l’a faite sans même s’en rendre compte : il a confondu capacité de remboursement et vraie capacité financière. Oui, la banque acceptait de le suivre sur un crédit auto. Oui, la mensualité rentrait dans son budget théorique. Sauf que la vie, ce n’est jamais théorique. Il y a les imprévus, le voyage qu’on n’avait pas prévu, la machine à laver qui lâche, les travaux de copropriété qui tombent au mauvais moment. Quand le budget auto grignote déjà une bonne part du revenu, chaque aléa devient une source de stress. Et ça, aucun commercial ne le mentionne dans son argumentaire.
Avec le temps, Thomas a commencé à poser une question simple avant chaque grande dépense : « Est-ce que je veux vraiment travailler X jours par mois pour ça ? ». Car c’est bien ce qui se joue. Une voiture récente, ce n’est pas qu’un objet, c’est un engagement mensuel prolongé. L’achat en soi dure vingt minutes dans un bureau lumineux. Le remboursement, lui, accompagne les sautes d’humeur du marché, les hausses du carburant, les périodes de doute, parfois les séparations. *Une voiture ne roule jamais seule, elle roule avec votre contexte de vie*. Et ce contexte change plus vite que prévu.
Les signaux à écouter avant que le budget n’explose vraiment
Le conseil le plus concret que Thomas partage aujourd’hui tient sur une feuille A4. En haut, il inscrit son revenu net mensuel moyen. En dessous, il note noir sur blanc tout ce qui touche à sa voiture : mensualité de crédit, assurance, carburant moyen, entretien mensuel estimé (en divisant le coût annuel par 12), parking, péages. Il totalise, puis calcule le pourcentage que cela représente de son revenu. Le choc arrive souvent là, quand on découvre qu’on consacre 20, parfois 25 % de son salaire à déplacer une tonne de métal.
À partir de 15 % du revenu mensuel net dédié à la voiture, Thomas estime que ça commence à serrer, sauf cas particulier. Au-dessus de 20 %, ça devient un vrai signal d’alerte, même si tout semble « gérable » en apparence. Il conseille alors de prendre une décision volontaire : soit réduire les autres dépenses en connaissance de cause, soit envisager une solution auto moins onéreuse. L’*illusion*, c’est d’attendre le jour où ça ne passe plus pour agir. Un budget auto trop lourd ne s’effondre pas d’un coup, il use petit à petit la marge de manœuvre, cette petite respiration financière qui permet de dormir tranquille.
Une erreur courante, c’est de se consoler avec les économies de carburant pour justifier un véhicule récent. Thomas l’a vécue. Il répétait : « Avec la différence de conso, je m’y retrouve ». En réalité, il gagnait peut-être 40 € par mois en carburant, tout en payant 320 € de crédit. Il a mis du temps à admettre qu’il se rassurait avec la petite économie visible pour ne pas voir la grosse dépense structurelle. Il en parle sans jugement, parce que beaucoup de gens font pareil. On se convainc qu’on « investit dans la tranquillité », alors qu’on installe une charge fixe supplémentaire. La tranquillité, elle, n’a jamais de mensualités.
Un jour, en regardant son budget avec un ami, Thomas a lâché cette phrase simple :
« Je croyais acheter une voiture, en fait j’ai surtout acheté une habitude de dépense. »
Depuis, il résume ce qu’il a appris en quelques points très concrets :
- Comparer systématiquement trois scénarios : garder, acheter comptant plus simple, ou financer plus récent.
- Fixer une limite claire du pourcentage de revenu consacré à l’auto, et s’y tenir sans négocier avec soi-même.
- Intégrer dès le départ l’assurance, les pneus et l’entretien dans le coût mensuel, pas seulement la mensualité du crédit.
- Accepter qu’une voiture un peu moins « sexy » peut offrir beaucoup plus de liberté mentale.
- Se demander, en toute honnêteté : « Est-ce que cette voiture correspond à ma vie réelle, pas à la vie que j’imagine ? ».
Ce ne sont pas des règles rigides, plutôt des garde-fous. Mais ils évitent ce moment où l’on découvre, trop tard, que la fameuse « bonne affaire » nous tient par le portefeuille beaucoup plus fort qu’on ne l’avait prévu.
Et si la vraie question n’était pas la voiture, mais la liberté qu’on veut garder ?
Quand Thomas raconte son histoire, il ne cherche pas à culpabiliser ceux qui rêvent d’une voiture récente. Il sait ce que ça fait, cette petite fierté quand on part en week-end dans un véhicule confortable, silencieux, bardé d’options. Il sait aussi la honte discrète qu’on peut ressentir quand on a la sensation d’avoir trop dépensé, mais qu’on préfère « ne pas y penser ». Nous connaissons tous ce moment où l’on se dit : « C’est bon, cette fois je mérite de me faire plaisir », sans forcément mesurer l’ardoise à long terme.
La vraie bascule arrive souvent quand on se demande ce qu’on sacrifie, exactement, pour rouler dans cette voiture. Certains abandonnent des voyages, d’autres retardent des projets, d’autres encore restent coincés dans un job qui ne leur plaît plus, parce qu’il faut payer les traites. Là, on quitte le terrain du budget pour entrer dans celui de la liberté. Une voiture peut être un outil, un symbole, une protection affective. Quand son coût réel déborde, elle devient aussi une barrière invisible.
*Le plus troublant, c’est que tout cela ne se voit pas sur le parking.* On ne lit pas les mensualités sur la carrosserie. Les voitures récentes donnent parfois l’illusion d’un confort partagé, alors que les trajectoires financières derrière sont radicalement différentes. Certains roulent comptant, d’autres sont au centime près. Entre les deux, beaucoup avancent avec cette petite boule au ventre en fin de mois, sans toujours faire le lien. La question que l’histoire de Thomas pose, au fond, est assez simple : à quel prix, en temps de vie et en liberté intérieure, sommes-nous prêts à payer ce qu’on appelle une « belle voiture » ?
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Coût global de possession | Intégrer crédit, assurance, carburant, entretien, pneus, taxes et frais annexes dans le calcul mensuel | Permet d’éviter l’illusion de la « bonne affaire » basée uniquement sur la consommation ou la mensualité |
| Seuil de budget auto | Surveiller la part du revenu net dédiée à la voiture, avec un signal d’alerte au-delà de 15–20 % | Aide à préserver une marge de manœuvre financière et à réduire le stress de fin de mois |
| Alignement avec la vie réelle | Choisir une voiture en fonction de ses besoins concrets, de ses projets et de sa tolérance au risque | Offre plus de liberté à long terme et évite de transformer un objet de confort en poids quotidien |