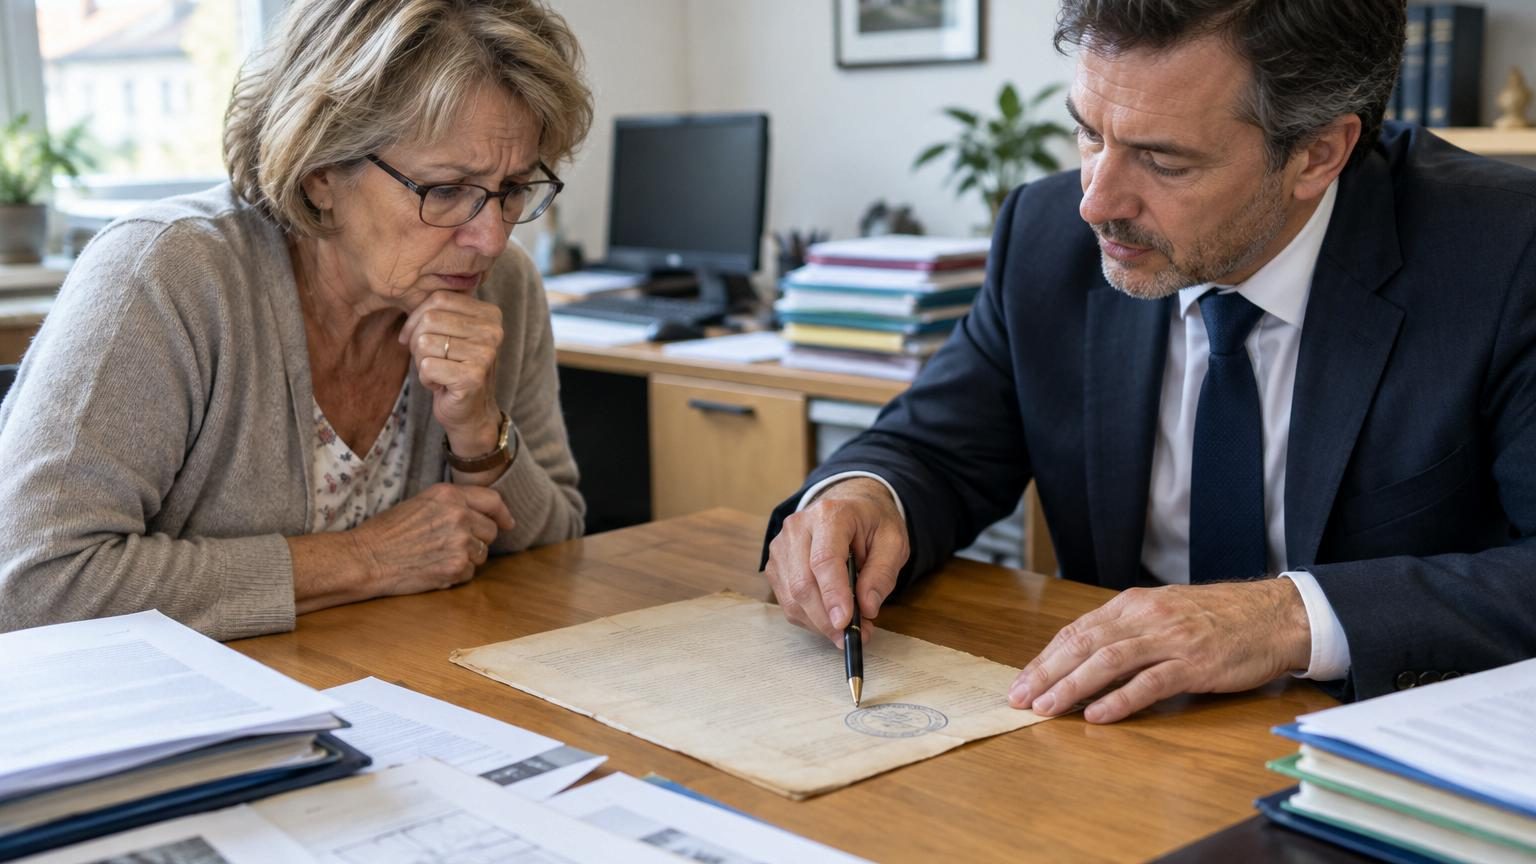
Elle était venue pour parler de choses graves, presque taboues.
Sa succession, ses comptes, le fameux “après moi”. Le genre de rendez-vous de notaire que l’on reporte trois fois, puis auquel on finit par se rendre, un peu à reculons. Dans la petite salle aux murs tapissés de dossiers, elle pensait dérouler une formalité : une maison payée depuis longtemps, quelques économies, rien de compliqué. Puis le notaire a sorti une chemise cartonnée, légèrement jaunie, avec un vieux tampon bancaire. Son nom, son adresse. Et ce document dont elle ne se souvenait absolument pas. Une mention en bas de page a glacé l’ambiance : “hypothèque non radiée”. Elle a senti son cœur accélérer, comme lorsqu’une lettre recommandée arrive sans prévenir. Tout ce qu’elle croyait réglé ne l’était pas vraiment. Et la suite du rendez-vous a pris une tournure à laquelle elle ne s’attendait pas.
La maison qu’on croit acquise… jusqu’au jour où un papier oublié refait surface
Nous connaissons tous ce moment où l’on se dit : “Ça, au moins, c’est derrière moi.” Pour elle, c’était son crédit immobilier. Trente ans de mensualités, les anniversaires fêtés avec la phrase rituelle : “Encore dix ans et la maison sera à nous.” Puis la dernière échéance, un petit dîner, un soupir de soulagement. *Enfin libérée de la banque.* Sauf que la vie a continué, les papiers ont été rangés un peu vite dans un carton, puis dans un autre. Les années ont passé, jusqu’à ce rendez-vous où un notaire a posé le doigt exactement là où elle n’avait jamais regardé.
Cette femme de 67 ans, retraitée, pensait préparer tranquillement la transmission de son pavillon à ses deux enfants. Valeur estimée : un peu plus de 280 000 euros, payés au prix d’une vie de travail et de compromis. En feuilletant les actes, le notaire tombe sur une inscription ancienne : un crédit adossé à une hypothèque, jamais radiée au fichier immobilier. Techniquement, la maison restait grevée d’une garantie au profit d’une banque… qui avait entre-temps fusionné, changé de nom, puis d’adresse. Rien de dramatique sur le moment, mais un vrai caillou dans la chaussure au moment de transmettre ou de vendre. Ses enfants auraient pu se retrouver bloqués des mois.
La situation n’est pas un cas isolé. Beaucoup de propriétaires pensent qu’une fois la dernière mensualité payée, tout s’efface comme par magie. Dans la réalité, l’hypothèque ou la caution restent inscrites tant qu’un acte officiel de mainlevée n’a pas été demandé et publié. C’est une démarche à faire, souvent négligée, parce qu’elle arrive au pire moment : celui où l’on est soulagé, fatigué des papiers, et persuadé d’en avoir fini avec la banque. Soyons honnêtes : personne ne se lève le matin en se disant “Tiens, si je vérifiais le fichier immobilier ?”. Et c’est là que les vieilles lignes administratives peuvent rattraper une histoire familiale.
Vérifier, faire radier, anticiper : les trois réflexes qui évitent les mauvaises surprises
Le premier geste concret, c’est presque trop simple : sortir la fameuse “boîte à papiers”. Celle qui déborde de relevés, de contrats, de courriers bancaires. Reprendre le dossier du prêt immobilier, même ancien, et chercher deux choses très précises : l’acte de prêt (ou offre de prêt) et la mention de l’hypothèque ou de la caution. *La lecture est rarement agréable, mais elle peut vous épargner des années de blocage.* Une fois ces documents en main, un rendez-vous chez un notaire permet de vérifier ce qui figure encore officiellement au service de la publicité foncière. En clair : ce qui est écrit quelque part dans un registre public, que vous l’ayez en tête ou non.
Beaucoup de gens pensent que la banque gère tout jusqu’au bout. C’est parfois vrai, mais loin d’être automatique. Une erreur fréquente consiste à jeter les anciens courriers en se disant que “tout est soldé”. On garde la dernière échéance, on se débarrasse du reste. Mauvais calcul. Le notaire de cette retraitée lui a expliqué que quelques mois après le dernier paiement, elle aurait pu demander une mainlevée d’hypothèque pour une centaine d’euros, tout au plus. Vingt ans plus tard, la procédure est plus longue, la banque a changé trois fois de structure, et retrouver le bon service ressemble à une enquête. On comprend mieux pourquoi certains héritiers renoncent ou laissent traîner pendant des années.
La clé, selon plusieurs notaires, reste d’anticiper avant d’avoir un acheteur sur le pas de la porte ou des héritiers au bord de la crise de nerfs.
« Les gens viennent nous voir pour signer une vente ou organiser une succession, et découvrent à ce moment-là que leur bien est encore officiellement hypothéqué. Juridiquement, le prêt est remboursé, mais administrativement, rien n’a été nettoyé », explique un notaire parisien. « Plus on s’y prend tôt, moins c’est coûteux, moins c’est stressant. »
Pour agir sereinement, quelques réflexes changent tout :
- Conserver les offres de prêt et les attestations de fin de remboursement, même très anciennes.
- Demander systématiquement à son notaire de vérifier les inscriptions au moment où le crédit s’achève.
- Faire radier les anciennes hypothèques avant de mettre son bien en vente ou d’entamer une réflexion sur sa succession.
- Noter dans un carnet ou un fichier les références du prêt et le contact bancaire d’origine, même si la banque change.
- Poser la question à voix haute : “Mon bien est-il encore grevé d’une inscription quelque part ?”.
Ce que cette histoire dit de notre rapport aux papiers, à la maison et à la fin d’une vie
Au fond, cette histoire dépasse largement la technique notariale. Elle parle de ce lien intime à la maison que l’on a achetée, de la fierté d’avoir “tenu” trente ans de crédit, malgré les accidents de la vie. Quand elle est sortie du cabinet, cette retraitée n’était pas seulement inquiète. Elle se sentait aussi un peu trahie par le système, comme si l’effort consenti n’était pas pleinement reconnu. Sa maison, qu’elle croyait totalement libre, portait encore la trace d’un ancien combat financier. Et ce décalage entre ce que l’on ressent et ce que disent les registres officiels crée une petite fissure intérieure.
Ce type de découverte arrive souvent au moment où l’on commence à parler succession, héritage, notaire, bref, finitude. Sujet que l’on évite à table, qu’on repousse à “quand on aura le temps”. Au dernier moment, tout s’accumule : les souvenirs à trier, les comptes à clarifier, les tensions éventuelles entre enfants. Tomber alors sur un vieux document non vérifié, c’est comme ouvrir un carton du grenier et y trouver une lettre qu’on n’a jamais lue. On se demande comment on a pu passer à côté, et combien de temps encore cela serait resté enfoui.
Cette maison, payée depuis longtemps dans la réalité, mais pas tout à fait libérée sur le papier, agit comme un miroir de nos petites négligences quotidiennes. On reporte la révision de la voiture, le rangement des factures, l’organisation de ses mots de passe, jusqu’au jour où tout coince. La bonne nouvelle, c’est que rien n’était irréversible : une procédure de mainlevée, un peu de patience, quelques signatures, et l’inscription a fini par disparaître. Reste cette sensation étrange que notre vie administrative raconte parfois une histoire différente de celle que l’on croit avoir vécue. Et chacun, en entendant ce récit, se surprend à se demander quels vieux papiers non ouverts dorment encore chez lui.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Vérifier l’existence d’anciennes hypothèques | Consulter un notaire et le service de la publicité foncière, même si le prêt est remboursé depuis longtemps | Éviter les blocages lors d’une vente ou d’une succession et sécuriser la transmission du bien |
| Conserver et relire les anciens documents de prêt | Garder offres de prêt, attestations de remboursement, courriers de banque, même vieux de vingt ou trente ans | Gagner du temps en cas de contestation et simplifier les démarches de mainlevée |
| Anticiper avant les grands tournants de vie | Faire le point sur la situation juridique du logement avant de préparer sa succession ou de mettre en vente | Réduire le stress familial, limiter les coûts imprévus et transmettre un patrimoine vraiment “propre” |