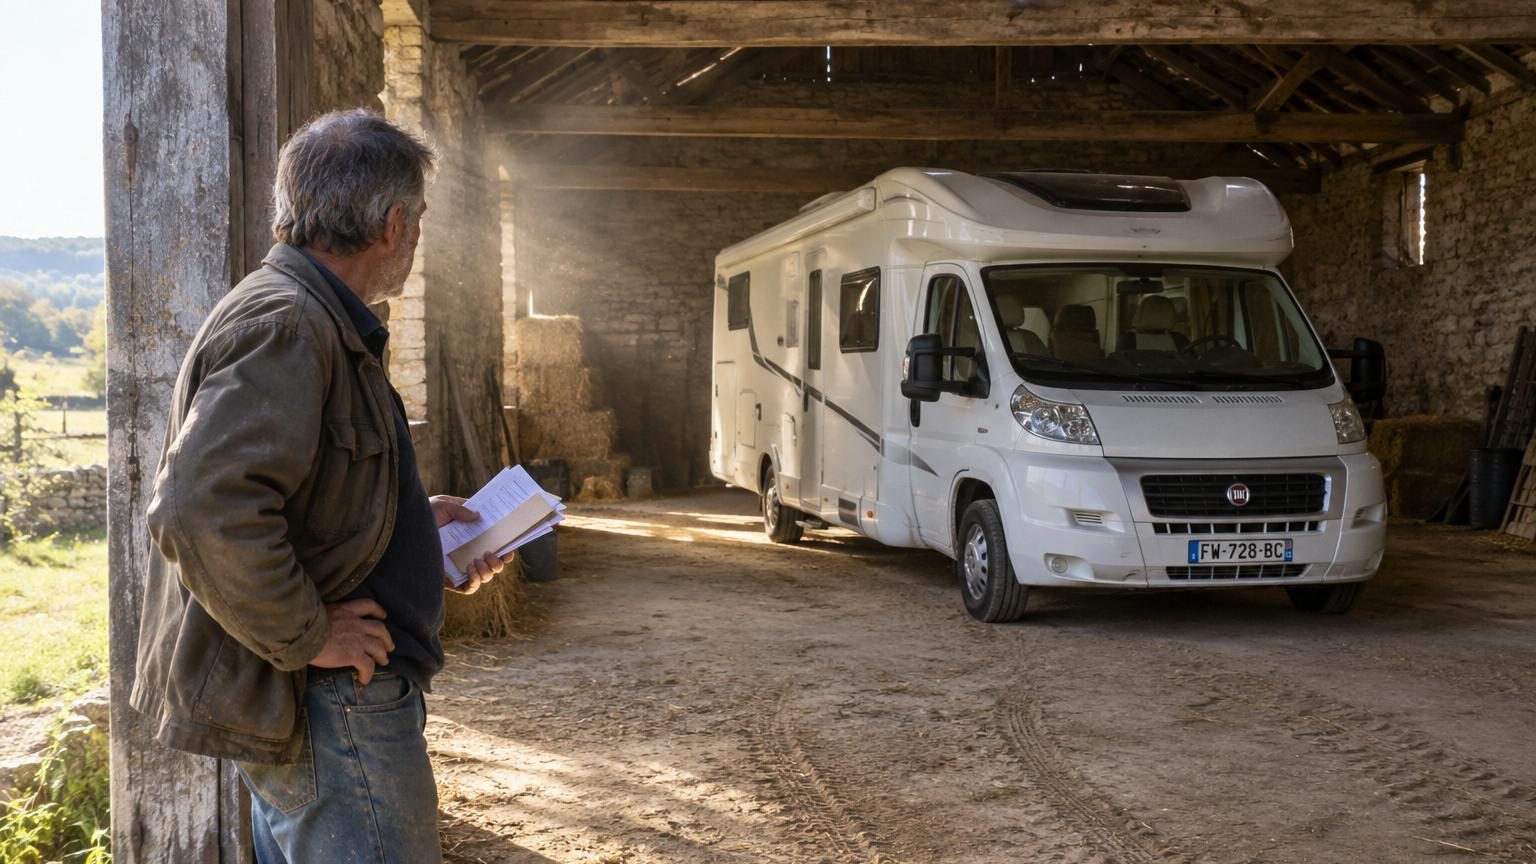
La grange sentait le bois humide et la poussière.
Au fond, sous les vieilles bottes de foin, on devinait encore les traces du dernier tracteur. Pierre, 63 ans, regardait ce grand vide avec un mélange de nostalgie et d’agacement. « Tout ça pour rien », marmonnait-il souvent. Jusqu’au jour où son voisin, fraîchement propriétaire d’un camping-car rutilant, lui lance en rigolant : « Tu ne louerais pas un bout de ton hangar pour l’hiver ? »
Le deal a été conclu sur un coin de table, un café tiède, et une poignée de main. 400 euros pour l’hivernage, quelques mois seulement, aucun contrat écrit, juste la confiance du village. Franchement, qui irait imaginer que ce petit arrangement entre voisins finirait par revenir sur la table lors d’un contrôle fiscal ? Pierre, lui, n’y avait même pas pensé. Il avait oublié une petite case. La fameuse 4BE.
La grange vide, le camping-car et ces “petits” revenus qui n’en sont pas vraiment
La scène se répète partout en France : une grange qui ne sert plus, un garage trop grand, un hangar agricole à moitié abandonné. Puis un voisin débarque avec son camping-car, son bateau, parfois sa caravane un peu délavée. On discute, on rit, et très vite une idée surgit : transformer cet espace inoccupé en solution d’hivernage. Cela ressemble à un simple service entre gens du coin. On se dit que « ça dépanne tout le monde ».
Dans l’esprit de Pierre, ces 400 euros encaissés pour garder le camping-car au sec n’étaient même pas un vrai revenu. Une sorte de participation aux frais de l’électricité et de l’assurance, comme on dit. Sauf que l’administration fiscale ne voit pas les choses de la même façon. Pour elle, louer un espace, même une vieille grange qui prend l’eau, c’est une location. Et une location, ça se déclare. Sur la déclaration de revenus, un petit rectangle discret existe pour ça : la case 4BE.
Ce qui piège beaucoup de particuliers, c’est ce décalage entre la réalité vécue et le langage technique de Bercy. On parle de “revenus fonciers”, de “régime micro-foncier”, de seuil de 15 000 euros. Face à ce vocabulaire, beaucoup décrochent. Alors qu’au fond, la logique est assez simple : à partir du moment où l’on perçoit de l’argent pour mettre un local, une dépendance ou un terrain à disposition de quelqu’un, **l’administration considère que c’est du revenu locatif**. Même si c’est pour trois mois d’hivernage. Même si c’est pour “rendre service”.
La fameuse case 4BE : ce que personne ne lit, mais que le fisc, lui, regarde
Dans la déclaration de revenus, la case 4BE se trouve dans la rubrique des “revenus fonciers”. Elle est prévue pour les loyers encaissés quand on est au régime micro-foncier, c’est-à-dire quand on touche au total moins de 15 000 euros de loyers par an. Oui, cela inclut aussi ce petit billet reçu pour l’hivernage d’un camping-car dans une grange isolée. Tant que l’on reste sous ce seuil, on indique simplement le montant brut perçu, sans chercher à déduire soi-même les charges. Le fisc applique automatiquement un abattement de 30 %.
Dans le cas de Pierre, les choses se compliquent parce qu’il a considéré ce revenu comme “rien du tout”. Il ne l’a pas mentionné. Sauf qu’il paie déjà une taxe foncière sur le bâtiment, et que son assureur a enregistré la présence d’un camping-car entreposé. *Deux lignes dans deux systèmes informatiques suffisent parfois à faire tiquer l’administration.* Quand un contrôle ciblé arrive, tout remonte à la surface : le voisin qui confirme l’arrangement, le chèque encaissé, et l’absence de déclaration en 4BE.
Au départ, ce n’est qu’un “oubli innocent”. Mais pour le fisc, ce genre d’oubli répété peut ressembler à une dissimulation. L’administration ne va pas s’émouvoir de la petite histoire du village, elle regarde des chiffres et des cases. Ne pas remplir la 4BE, alors que l’on encaisse un loyer, revient à minorer ses revenus fonciers. Et là, même un montant de 300 ou 400 euros peut déclencher un rappel assorti d’intérêts, voire d’une pénalité. Soyons honnêtes : personne n’a envie de recevoir ce genre de courrier en plein mois d’août.
Comment louer sa grange sans se prendre les pieds dans le tapis fiscal
La première chose à faire, si l’on envisage de louer une grange, un hangar ou un garage pour y stocker un camping-car, c’est de poser les choses noir sur blanc. Un montant, une durée, une formule simple de contrat, même rédigée à la main. Ensuite, garder une trace du paiement : virement, chèque, pas juste des billets glissés dans la poche du manteau. Tout ce qui est encaisser pour cette mise à disposition doit être additionné en fin d’année, puis reporté dans la **case 4BE si l’on reste sous les 15 000 euros de loyers annuels**.
Concrètement, si Pierre a perçu 400 euros pour l’hiver, c’est ce montant qu’il doit inscrire en 4BE. Le fisc appliquera automatiquement l’abattement de 30 %, et il sera imposé seulement sur 70 % de cette somme, intégrée à ses autres revenus. Rien à calculer soi-même, rien de compliqué. Le piège, c’est de considérer que “c’est trop petit pour être déclaré”. Ou de se dire que comme c’est ponctuel, ça n’entre pas vraiment dans les cases. La case 4BE, justement, est là pour ces situations modestes et occasionnelles.
Une erreur fréquente, c’est de tout mélanger : location d’un parking, prêt du coin de jardin contre compensation, stockage d’un bateau, mise à disposition d’un box… Beaucoup de propriétaires se disent qu’ils bricolent, qu’ils “s’arrangent”. Nous connaissons tous ce moment où l’on préfère éviter les paperasses et remettre ça à plus tard. Pourtant, quelques minutes suffisent pour tout noter clairement. *Le vrai stress naît rarement de la somme elle-même, mais du flou qui l’entoure.* On croit se protéger, mais on s’expose en silence.
Il arrive aussi que l’on sous-estime la vigilance de l’administration. Un voisin qui déclare son camping-car à l’assurance, un dégât dans la grange, une plainte pour vol, et tout remonte rapidement. Ne pas déclarer la somme en 4BE, ce n’est pas anodin : cela laisse une trace de décalage entre ce qui existe et ce qui est déclaré. Et ce décalage, à long terme, peut ressortir au pire moment, quand on met en vente le bien ou qu’on transmet le patrimoine.
« La majorité des gens que je vois sanctionnés pour de petits loyers non déclarés ne sont pas des fraudeurs, ce sont des gens qui n’ont pas compris que *tout loyer est un revenu foncier*, même une grange à moitié en ruine louée pour un camping-car », explique un fiscaliste de province habitué à ce genre de dossiers.
Pour s’y retrouver, plusieurs réflexes simples peuvent éviter les mauvaises surprises :
- Noter chaque somme encaissée pour une location de dépendance, même si elle paraît “symbolique”.
- Conserver les preuves : relevés bancaires, messages, petits contrats écrits.
- Vérifier si le total annuel de loyers reste sous le seuil des 15 000 euros.
- Reporter ce total dans la case 4BE lorsqu’on est au micro-foncier.
- Consulter un professionnel si l’on dépasse le seuil ou si l’on a plusieurs locations différentes.
Quand une grange raconte plus que des bottes de foin : ce que cette petite case dit de nous
Au fond, l’histoire de Pierre et de sa grange transformée en refuge pour camping-car parle d’autre chose que de chiffres et de formulaires. Elle raconte ces arrangements discrets qui structurent la vie rurale : un local prêté, une remorque gardée, un champ ouvert le temps des moissons. Entre voisins, on préfère la poignée de main à la signature. On se dit qu’on se fait confiance. On se dit aussi que l’État n’a pas besoin de tout savoir de ces gestes-là.
Mais la frontière entre service et revenu devient floue dès qu’un billet change de main. Ce que l’on vit comme un échange de bons procédés, le fisc le traduit en “loyer”, en “revenu foncier”, en “case 4BE à remplir”. Cette différence de langage crée parfois un malaise. On a l’impression qu’une part de spontanéité disparaît. Pourtant, déclarer ce revenu ne casse pas le lien humain. Cela le sécurise. En cas de sinistre, de conflit ou de revente, tout est clair, tout est traçable.
Cette petite case 4BE, minuscule et banale, nous oblige à nous poser une question simple : qu’est-ce que cela change, dans notre rapport à l’argent et aux autres, de reconnaître qu’un service payé n’est plus tout à fait un service ? Certains continueront à louer leur grange sans rien dire, convaincus que “pour 300 euros, ils ont mieux à faire”. D’autres préféreront dormir tranquilles en prenant cinq minutes pour cocher la bonne case. Entre les deux, il y a toute une palette de compromis, de doutes, de discussions de comptoir. Et c’est peut-être là que se joue la vraie histoire.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| La location d’une grange pour l’hivernage | Tout accord monétisé pour stocker un camping-car, un bateau ou un véhicule est assimilé à une location | Comprendre que même un petit arrangement rémunéré entre voisins peut avoir des conséquences fiscales |
| La case 4BE de la déclaration | Elle sert à déclarer les loyers perçus dans le cadre du régime micro-foncier, jusqu’à 15 000 € par an | Identifier où déclarer ces revenus modestes pour éviter rappels et pénalités |
| La mise en règle simplifiée | Contrat écrit, trace des paiements, total annuel reporté en 4BE avec abattement automatique de 30 % | Disposer d’une méthode concrète, simple et réaliste pour louer sans stress fiscal |
Histoire très parlante, on se reconnaît tous un peu dans Pierre… Merci pour les explications sur la case 4BE, j’ignorais totalement son existence.
Donc même 400 € pour un camping-car dans une grange paumée, ça doit être déclaré ? Sérieusement, le fisc ne lâche vraiment rien.
Article super clair, ça change des textes fiscaux habituels. On comprend enfin à quoi sert cette fichue case 4BE.
Je me demande comment le fisc a fait le lien avec l’assureur du voisin, ça fait un peu Big Brother quand même.
On est obligé de faire un contrat écrit même entre voisins ? Ça casse un peu l’ambiance confiance du village, non ?
Je loue un box 200 € par an à un collègue, j’ai jamais rien déclaré… Je suis dans la même situation que Pierre là ?
Franchement, pour 400 €, envoyer un contrôle, c’est du n’importe quoi. Ils ont rien d’autre à faire ?
Merci pour les précisions sur le micro-foncier, je ne savais pas que le seuil était à 15 000 €.
Très bonne piqûre de rappel. On croit toujours que “petit arrangement” = pas d’impôt. Visiblement non.
Et si on loue juste en nature, genre échanges de services, ça compte aussi comme revenu foncier ou pas ?
J’aime bien le ton de l’article, à la fois concret et un peu romancé. Ça donne envie de lire jusqu’au bout.
La phrase “le vrai stress naît du flou” est tellement vraie, surtout avec le fisc.
Je loue mon garage à un étudiant pour sa moto, 50 €/mois, j’avoue j’ai JAMAIS pensé à 4BE… oups.
Dans les faits, est-ce que le fisc va vraiment chercher tous les petits loyers de grange ou c’est plutôt exceptionnel ?
C’est abusé, on peut plus aider un voisin sans que l’État s’en mêle… 🙁
Très instructif, je vais en parler à mes parents qui stockent les caravanes de demi-village chez eux l’hiver.
J’ai rigolé au début avec le café tiède, puis j’ai arrêté de rire au moment de la 4BE…
Merci pour la partie “comment louer sans se prendre les pieds dans le tapis fiscal”, hyper pratique.
Donc si je comprends bien : sous 15 000 €, je déclare juste le total en 4BE et basta, c’est ça ?
On sent le vécu derrière cet article, ça doit arriver plus souvent qu’on ne le pense.
J’avoue que j’aurais fait exactement comme Pierre, pour moi c’est une participation, pas un loyer…
Ça donne surtout envie de ne plus rien dire à l’assurance. Moins ils en savent, mieux c’est ^^
Le fisc a accès aux infos des assurances ? C’est légal ce bazar ??
En zone rurale, c’est quasiment la norme ce genre d’arrangement. On va tous finir hors-la-loi à ce rythme.
Merci d’avoir expliqué le mécanisme de l’abattement automatique de 30 %, c’est rarement clair ailleurs.
Je trouve ça bien qu’on rappelle qu’un petit contrat écrit peut aussi protéger en cas de sinistre.
On sent la main d’un fiscaliste derrière, les exemples sont super concrets.
Vous devriez faire le même type d’article pour la location saisonnière de chambres, c’est aussi le flou total.
Ça marche pareil si on garde la voiture d’un pote dans son garage contre un loyer ?
“Grange à moitié en ruine” mais “revenu foncier” quand même, ça résume bien la logique de Bercy.
Je n’avais jamais remarqué cette case 4BE sur ma déclaration, et pourtant je la remplis en ligne tous les ans…
Pour une fois qu’un article fiscal ne donne pas mal à la tête, bravo.
En vrai, avec l’abattement, il finirait par payer quoi, 30–40 € d’impôt ? Tout ce bazar pour ça…
Le coup du voisin qui confirme l’arrangement lors du contrôle, ça pique.
Chez nous on loue un coin de grange à un apiculteur contre quelques pots de miel… ça se déclare aussi ?
Je suis curieuse : quelle pénalité il risque concrètement pour 400 € non déclarés ?
Ça montre à quel point l’administration n’a aucun sens des réalités du terrain.
Très bon rappel sur la différence entre “service” et “service payé”. La frontière est ténue.
On pourrait avoir un modèle simplifié de contrat pour ce type de location ?
Je trouve que l’article dramatise un peu. Perso le fisc a d’autres chats à fouetter pour 400 €…
Merci pour ce cas pratique, très utile pour les propriétaires de dépendances rurales.
Ça marche aussi pour un terrain loué pour stocker des palettes ? Ou c’est autre chose ?
J’ai découvert la notion de micro-foncier ici, merci pour la vulgarisation.
Je suis fiscaliste et franchement votre exemple est top pour expliquer ça à des clients réticents.
Les arrangements “à la bonne franquette” ça finit toujours mal quand l’État s’en mêle, c’est triste.
Excellent article, très pédagogique. On visualise tout de suite la scène avec Pierre.
Franchement, si le voisin n’avait pas déclaré le camping-car à son assurance, personne n’aurait rien su…
Question bête : si le voisin paye en liquide, c’est traçable aussi pour le fisc ?
Je vois déjà les contrôles fiscaux tomber dans tous les villages après la lecture de cet article ^^
Merci, ça m’évite sûrement des ennuis, j’étais en train de négocier exactement le même type de deal.