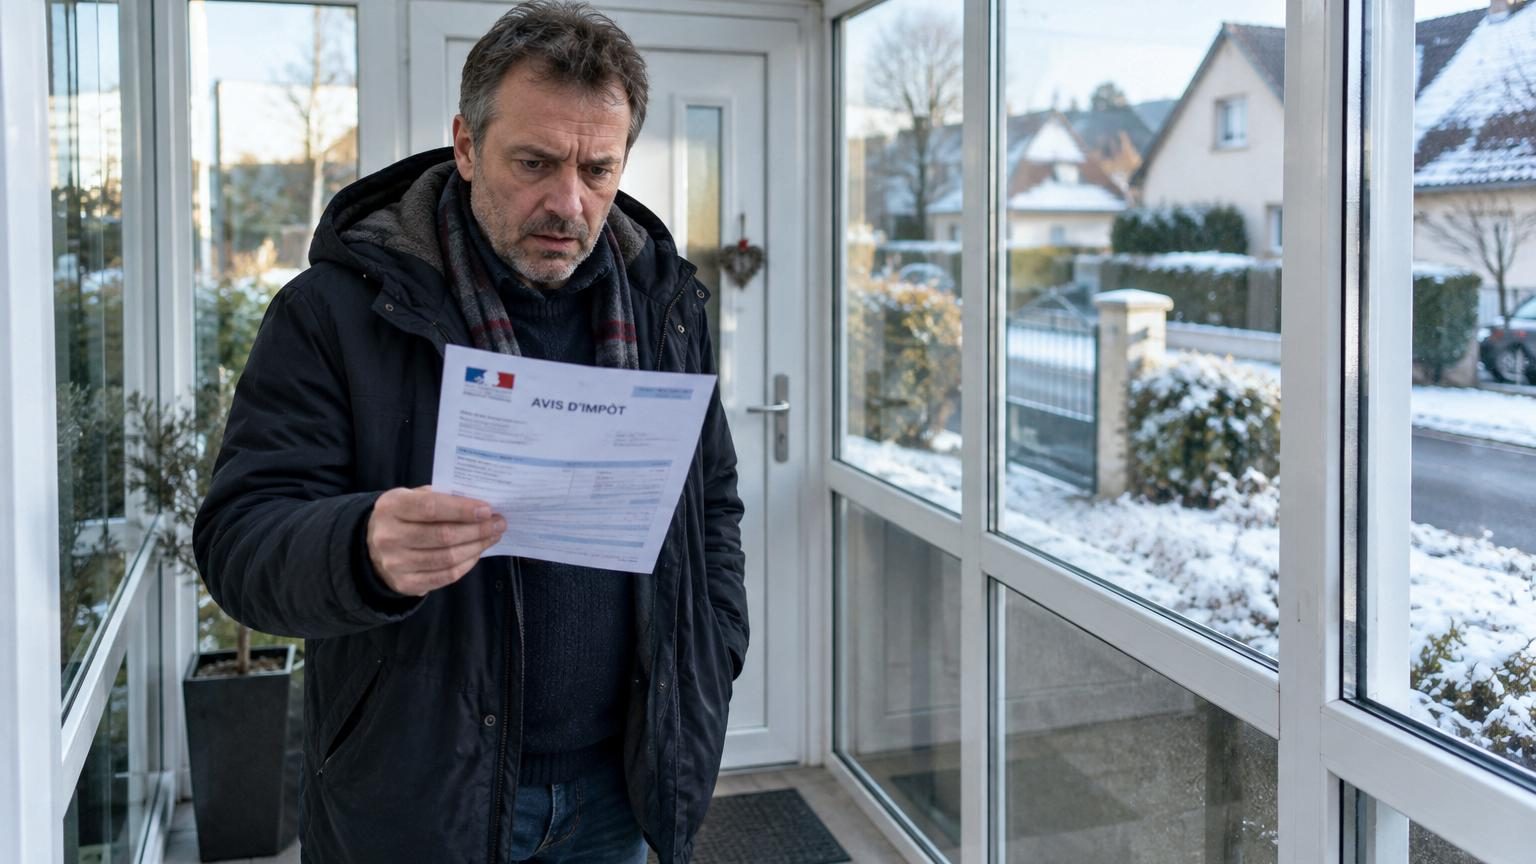
Le soir où Marc a vissé la dernière plaque de son sas vitré, il faisait 3 °C dehors et un petit vent humide lui gelait les doigts.
Il a refermé la nouvelle porte, regardé son perron désormais clos comme une petite véranda, et il a soufflé de satisfaction. Plus de courant d’air dans l’entrée, plus de neige qui s’accumule devant la porte, une impression de cocon dès qu’on tourne la clé. Il avait l’impression d’avoir fait le bon geste, à la fois malin et écologique. Sa femme a posé le paillasson, les enfants ont testé l’écho du nouvel espace en riant. Tout semblait parfait.
Puis le premier avis d’imposition est tombé. Marc s’attendait à une petite baisse de taxe foncière, peut‑être même un gain avec les travaux. Il a trouvé une augmentation. Pas de celles qu’on avale en grognant vaguement, non : une vraie claque. Là, dans les colonnes de chiffres, il a compris que son « simple sas vitré pour couper le froid » avait changé quelque chose de bien plus vaste que son confort. Et soudain, toute la scène du soir des travaux a pris une autre saveur.
Un simple sas vitré… qui change tout aux yeux du fisc
Nous connaissons tous ce moment où l’on se félicite d’un petit bricolage qui améliore la maison. On se dit qu’on a fait un geste raisonnable, sans excès, loin de la véranda de magazine. C’est exactement ce que croyait Marc en fermant son perron avec des panneaux vitrés et une porte isolante. Pour lui, ce n’était qu’un tampon contre le froid, un espace tampon pour éviter que la bise ne s’engouffre dans le salon. À aucun moment il n’a eu l’impression d’agrandir sa maison. Juste de la protéger un peu mieux.
Sauf que pour l’administration fiscale, la nuance est plus tranchée. Lorsqu’il a reçu son avis d’imposition, Marc a découvert que ce sas vitré avait été intégré à la fameuse « surface taxable » de son logement. Quelques mètres carrés à peine, mais ajoutés à la note, avec un impact durable. Cette structure légère, montée sans architecte ni permis de construire formel, avait suffi pour modifier la valeur locative cadastrale. *Sur le papier, son petit geste anti‑froid ressemblait soudain à un agrandissement assumé.* Et l’agrandissement, lui, ne se contente pas de couper le vent, il fait gonfler la taxe foncière.
Ce qui se joue dans cette histoire dépasse le cas de Marc. Dès qu’un espace est fermé, couvert, et qu’il peut être utilisé comme une pièce, l’administration commence à s’y intéresser. Un simple sas vitré devant la porte d’entrée, une marquise profonde transformée en couloir protégé, ou même une véranda légère montée sur une terrasse existante : *tout cela finit souvent dans les bases de données fiscales*. La logique est simple, presque brutale : plus votre logement offre de surface utilisable, plus sa valeur théorique augmente, même si vous n’y mettez qu’un porte‑manteau et un meuble à chaussures. Aux yeux du fisc, ce n’est pas un simple confort. C’est du mètre carré supplémentaire, donc du potentiel de taxation.
Avant de visser la première plaque, quelques réflexes à adopter
La première action concrète, avant de commander le moindre panneau de verre, consiste à regarder froidement la surface concernée. On parle de combien de mètres carrés fermés, exactement ? Est‑ce que ce sas reste un simple abri ouvert, ou devient‑il une partie intégrante de la maison, isolée, éclairée, accessible de plain‑pied ? Un croquis vite fait sur une feuille, avec les dimensions et les ouvertures, suffit déjà à clarifier les idées. À partir de là, un petit tour sur le site de la mairie ou dans le service urbanisme peut éviter de grosses surprises. Quelques minutes d’échanges, un mail, parfois un formulaire à remplir : peu de gens le font vraiment. Soyons honnêtes : personne ne fait cela tous les jours.
L’autre réflexe, encore plus redoutablement utile, c’est de vérifier noir sur blanc le seuil à partir duquel une simple déclaration de travaux se transforme en vraie demande de permis de construire. Pour un sas, on est souvent sous les 20 m², mais chaque commune peut avoir ses subtilités, notamment si la maison se trouve en zone protégée ou proche d’un monument. Un coup de fil rapide peut aussi donner un indice sur la position de la mairie concernant ces petits aménagements fermés. Certaines communes sont souples, *d’autres beaucoup moins*. L’enjeu n’est pas seulement d’être en règle sur le plan urbanistique : c’est aussi de voir comment ces nouveaux mètres carrés sont transmis ou non au cadastre, et donc au fisc.
Une fois cette photo réglementaire posée, l’analyse fiscale devient plus lisible. La question est simple : le sas vitré reste‑t‑il un espace de passage, ou devient‑il une surface habitable, au sens des impôts ? Chauffé, isolé, éclairé, avec un véritable sol et une porte intérieure qui s’ouvre sur le reste de la maison, il a toutes les chances de basculer dans la catégorie des mètres carrés taxables. À l’inverse, un abri très léger, partiellement ouvert, non chauffé, dont l’usage reste vraiment annexe, sera parfois considéré comme moins stratégique aux yeux de l’administration. Rien n’est garanti, bien sûr, mais comprendre *comment* votre sas sera perçu, c’est déjà reprendre un peu de contrôle sur la suite, au lieu de découvrir brutalement la note sur l’avis d’imposition.
Éviter l’effet boomerang : transformer son projet sans se faire piéger
Pour s’éviter le choc vécu par Marc, une méthode simple consiste à penser son sas vitré comme un équipement extérieur, et non comme une vraie extension de la maison. Concrètement, cela peut vouloir dire laisser une partie ouverte en haut, choisir des parois amovibles ou coulissantes, et ne pas raccorder de chauffage fixe à cet espace. L’objectif est clair : garder ce sas dans une logique de protection de la porte, plutôt que de le transformer en mini‑entrée chauffée. Une astuce, par exemple, consiste à prévoir un seuil marqué, une petite marche ou un changement de revêtement de sol, qui rappelle physiquement que l’on n’est pas encore « dedans ».
Une erreur fréquente, racontée par de nombreux propriétaires, c’est de sur‑équiper cet espace. On commence avec quelques vitres, on termine avec des spots LED, une isolation complète, un radiateur électrique et un placard sur mesure. Sans s’en rendre compte, le sas devient une pièce à part entière, parfois même utilisée comme petit jardin d’hiver. *Et là, difficile de défendre l’idée que ce n’est qu’un simple abri.* La frustration arrive quand les factures de matériaux ont déjà flambé, et que vient ensuite la prise de conscience fiscale. On se retrouve à regretter un espace pourtant agréable, pris entre le confort quotidien et la sensation de s’être fait piéger.
Ce qui ressort de nombreux témoignages, c’est que la transparence avec l’administration, même imparfaite, produit moins de dégâts que le bricolage silencieux. Un agent de service urbanisme me confiait récemment :
« Les gens pensent qu’en ne déclarant pas un sas vitré, ils vont passer entre les gouttes. En réalité, les mises à jour cadastrales, les photos aériennes et les contrôles croisent de plus en plus d’informations. On finit presque toujours par voir ces ajouts. »
Pour garder le contrôle sur son projet, quelques repères concrets peuvent aider :
- Se limiter à un espace non chauffé, pensé comme une zone tampon, et non comme une nouvelle pièce.
- Conserver un caractère démontable ou modulable, plutôt qu’une structure maçonnée définitive.
- Éviter d’aligner le niveau de finition intérieure sur celui du salon, pour garder une vraie différence d’usage.
- Demander à la mairie, noir sur blanc, comment l’espace sera considéré, afin d’anticiper l’impact éventuel sur la taxe foncière.
- Garder des traces écrites de toutes les démarches faites, ne serait‑ce qu’un simple mail de réponse du service urbanisme.
Et si ce sas vitré devenait un vrai choix, et non un regret ?
L’histoire de Marc met en lumière quelque chose de très banal : notre envie de confort se frotte à un système fiscal qui, lui, ne regarde que des chiffres et des surfaces. Entre les deux, il y a nos hésitations, nos approximations, et ces bricolages de week‑end qui finissent par modifier la maison plus qu’on ne le pensait. Un sas vitré, ce n’est pas seulement quelques vitres vissées devant une porte. C’est une façon de redessiner la frontière entre dedans et dehors, entre ce qui compte aux yeux du fisc et ce qui relève encore du jardin ou du perron.
La vraie question devient alors : *qu’est‑ce que je veux vraiment gagner, et qu’est‑ce que j’accepte de payer pour cela ?* Certains assumeront sans sourciller une hausse de taxe foncière pour une entrée lumineuse, protégée, presque comme une pièce en plus. D’autres préféreront un sas plus léger, plus brut, qui coupe le vent sans allonger la note chaque année. Entre ces deux options, il existe mille bricolages, mille compromis à imaginer. Là où l’on croyait n’avoir qu’une solution, on découvre une palette entière de possibilités.
Au fond, ce type de projet nous renvoie à une réalité discrète : chaque mètre carré fermé que l’on ajoute à sa maison raconte quelque chose de notre façon d’habiter, mais aussi de notre relation aux règles communes. Certains cachent, d’autres déclarent, d’autres encore renoncent en faisant machine arrière. Il y a ceux qui jouent avec les limites, ceux qui les redoutent, ceux qui n’y pensent même pas. Partager ces expériences, ces erreurs et ces trouvailles, c’est peut‑être la meilleure manière d’éviter que le prochain avis d’imposition ne vienne gâcher la satisfaction d’une porte qui ne claque plus au vent.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Impact fiscal d’un sas vitré | Un espace fermé et utilisable peut être intégré à la surface taxable et faire monter la taxe foncière | Mieux mesurer le vrai coût du projet, au‑delà du simple prix des matériaux |
| Réflexes avant travaux | Vérifier la surface créée, consulter la mairie, distinguer abri extérieur et extension habitable | Limiter les mauvaises surprises et sécuriser le projet sur le plan réglementaire |
| Choisir son niveau de confort | Adapter le degré de finition et l’usage du sas à ce que l’on est prêt à assumer fiscalement | Transformer le sas vitré en choix assumé, et non en erreur découverte au premier avis d’imposition |