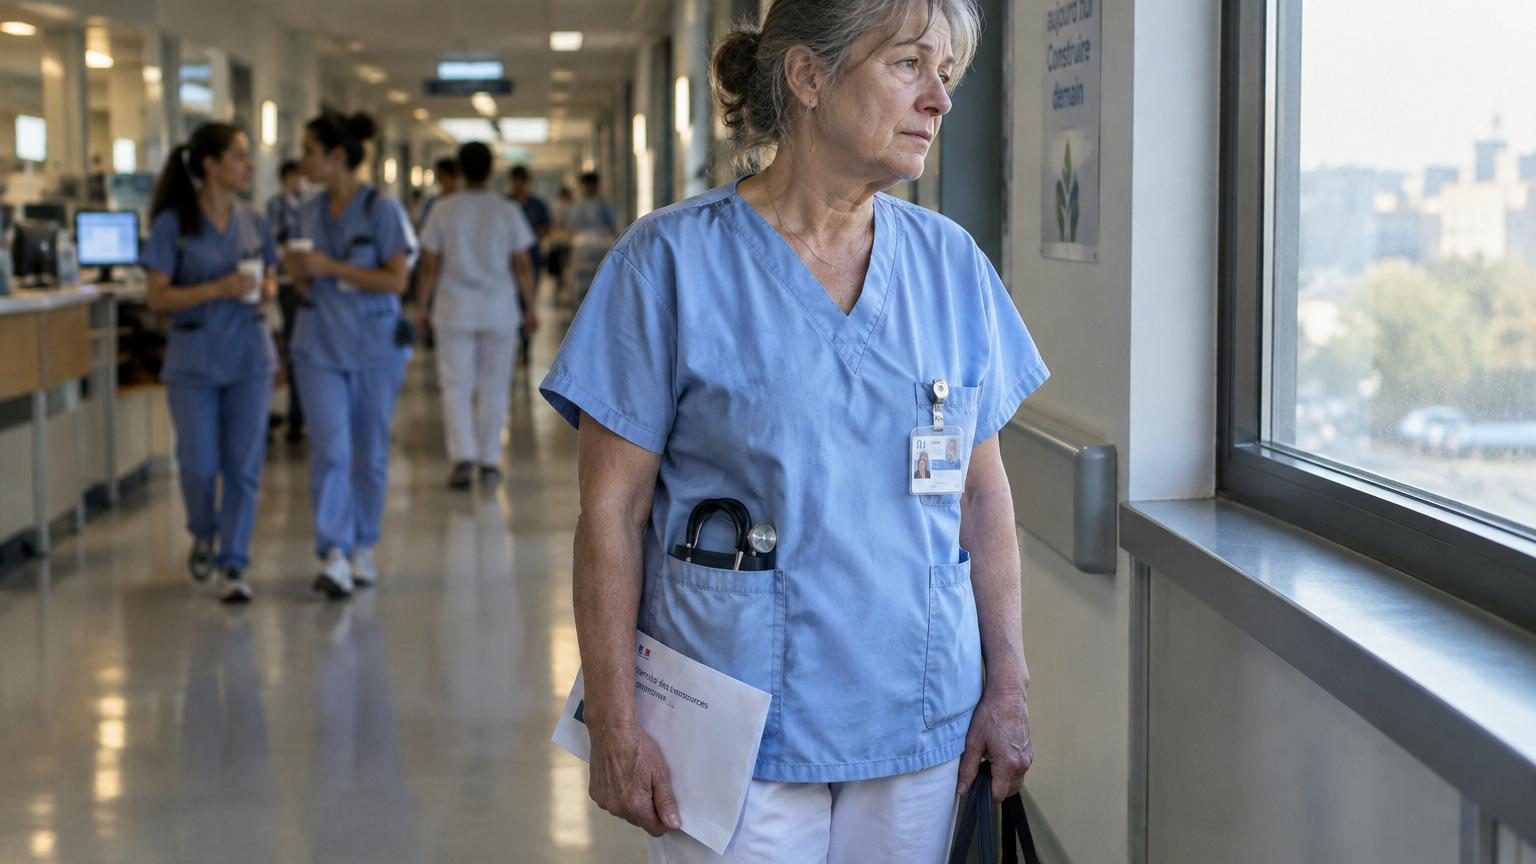
La porte automatique se referme derrière Fabienne dans un chuintement familier.
Elle jette un dernier regard au couloir qu’elle a arpenté pendant quarante ans, badge encore accroché à la poche, mains un peu tremblantes. Ce matin-là, à 6 h 42, elle a pris sa dernière garde d’infirmière dans un petit hôpital de province. À 62 ans. Pas 64. Pas 67. 62 ans, point final. Elle sait que sa pension sera de 1 700 € par mois, pas un de plus, et qu’elle gagne moins à la retraite qu’un débutant en CDI dans certaines grandes villes.
Sur le parking, les jeunes collègues rigolent, parlent de planning, de nuit prochaine et d’heures sup à rattraper. Elle les écoute sans vraiment les entendre. Dans son sac, une enveloppe pliée en quatre : le courrier officiel qui confirme le montant de sa pension. 1 700 €. Toute une vie à piquer, rassurer, courir, se taire parfois. Et maintenant, ce chiffre sur un bout de papier. Un choix s’impose : continuer, ou lâcher. Elle a tranché. Et son raisonnement mérite qu’on s’y attarde.
Une carrière d’infirmière pour 1 700 € de pension : le calcul intime de Fabienne
Fabienne a commencé comme infirmière au début des années 80, avec un uniforme rêche et des chaussures qui faisaient mal aux pieds. Elle se souvient encore de sa première nuit de Noël à l’hôpital, pendant que ses amis faisaient la fête. Elle, elle changeait des pansements en silence. Pendant quarante ans, elle a vécu avec les plannings en dent de scie, les réveils à 4 h 30, les week-ends fendus en deux par des gardes imprévues. Sur le papier, c’est un « beau métier ». Dans la vraie vie, c’est un corps qui encaisse et un mental qui fatigue.
Quand sa caisse de retraite l’informe qu’elle touchera 1 700 € par mois, Fabienne prend un stylo et un cahier. Elle pose des chiffres. Son loyer de 650 €. Ses courses, environ 250 €. L’essence pour voir sa petite-fille, une fois par semaine. Quelques sorties, rarement. Elle tombe sur un budget serré, mais jouable. Pas de voyages au bout du monde, pas de resto chaque semaine. *Soyons honnêtes : personne ne fait vraiment cela tous les jours.* Mais une vie simple, à taille humaine. Alors elle regarde l’autre colonne : deux ans de travail en plus pour peut-être 120 ou 150 € de pension supplémentaires.
Elle en parle avec le médecin du service, plus jeune qu’elle, qui lui dit en souriant qu’elle « a encore la pêche ». Sauf que la pêche ne paie pas les nuits blanches. L’arthrose dans les genoux ne disparaît pas d’un coup parce qu’on aime son métier. Et les primes de nuit, si flatteres sur la fiche de paie, pèsent peu dans le calcul de la retraite. L’analyse est froide : continuer à travailler jusqu’à 64 ans signifierait deux années de charges physiques lourdes, de stress permanent, pour un gain limité sur sa pension. À un moment, la balance entre argent et santé penche très clairement d’un côté.
Pourquoi 62 ans, et pas plus : le vrai prix des années en plus
Dans la tête de Fabienne, tout s’organise autour d’une phrase simple : « Est-ce que deux ans de plus à l’hôpital valent ces soirées avec ma petite-fille ? » Elle a vu trop de collègues repousser leur départ, puis tomber malades quelques mois après. Un AVC, un cancer, une chute idiote dans l’escalier du service. On connaît tous quelqu’un qui disait « je profiterai à la retraite » et qui n’en a jamais vraiment eu une. Fabienne, elle, ne veut plus jouer à cette loterie-là.
Sur le plan financier, elle a fait ce que beaucoup n’osent pas faire : ouvrir ses relevés de carrière, ligne par ligne. Elle a découvert des périodes à temps partiel sous-payées, des primes peu prises en compte, des trous après la naissance de ses enfants. Tout ce qui fait la vie réelle d’une infirmière. Au final, sa pension à 62 ans n’est pas luxueuse, mais elle n’est pas non plus dérisoire. Elle sait qu’elle ne baissera plus jamais une perfusion à 3 h du matin pour 30 € de plus sur sa pension mensuelle.
Le système lui proposait une sorte de marché : « Donne-nous deux années de plus, on t’ajoute quelques dizaines d’euros par mois. » Mais elle a regardé les choses autrement : ces deux années, ce sont des Noëls, des anniversaires, des matins sans réveil à l’aube. Ce sont aussi des nuits à dormir d’une traite, sans bip strident ni tension artérielle qui s’effondre. Dans son esprit, la valeur de ces moments dépasse largement les 200 € théoriques qu’elle pourrait gagner. *Le vrai calcul, ce n’est pas que le montant de la pension, c’est le prix des années que l’on donne encore à son travail.*
Préparer sa retraite d’infirmière : ce que l’expérience de Fabienne nous montre
Si Fabienne a pu partir à 62 ans avec 1 700 €, ce n’est pas un coup de chance total. Elle a commencé, sans le dire vraiment, à préparer ce moment dès ses 50 ans. Un jour, elle a compris qu’elle ne tiendrait pas « jusqu’au bout » en fermant les yeux. Elle s’est donc mise à demander régulièrement ses relevés de carrière, à vérifier les trimestres manquants, à faire corriger des erreurs. Rien de spectaculaire, juste une habitude tous les deux ou trois ans. *Un peu comme on surveille une plaie qui cicatrise mal : on préfère intervenir tôt.*
Elle a aussi réduit son train de vie avant même la retraite. Elle a renégocié son assurance, vendu une voiture trop coûteuse, abandonné l’abonnement à la salle de sport qu’elle n’utilisait jamais. « Soyons honnêtes : personne ne fait vraiment cela tous les jours », dit-elle en parlant des tapis de course. Cette anticipation lui a donné un coussin de sécurité. Le jour où elle a vu noir sur blanc les 1 700 €, elle savait déjà où couper, où garder, où se faire plaisir. Elle ne découvrait pas sa vie de retraitée, elle l’avait progressivement apprivoisée.
Ce que beaucoup d’infirmières regrettent, Fabienne l’a évité : se réveiller à 61 ou 62 ans en se plongeant pour la première fois dans les chiffres. Elle n’a pas cherché un miracle fiscal, ni une combinaison magique. Elle a simplement calculé, posé des choix assumés et accepté l’idée que sa retraite serait « suffisante », pas parfaite. *C’est dur pour une génération qui a appris à se sacrifier pour les autres.* Mais à un moment, accepter d’avoir « assez » permet d’arrêter d’échanger sa santé contre quelques euros.
Conseils pratiques et erreurs à éviter pour ne pas subir sa retraite
Quand on écoute Fabienne, un conseil revient sans cesse : ne laisse pas les autres décider à ta place de ta date de départ. Elle raconte comment certains supérieurs l’encourageaient à « tenir encore un peu », moins par souci pour son avenir que pour garder une professionnelle expérimentée dans l’équipe. Elle a fini par comprendre que personne ne viendrait, un matin, lui dire : « C’est bon, maintenant pense à toi. » La décision devait venir d’elle, avec ses chiffres, son état de santé, ses envies.
Elle propose une méthode simple : à partir de 55 ans, se fixer un « rendez-vous retraite » avec soi-même tous les ans. Une heure, un soir, avec ses relevés, un café et un carnet. On note le montant estimé, on imagine son quotidien avec cette somme, on teste différents scénarios : départ à 62, 63, 64 ans. L’idée n’est pas d’avoir une réponse figée, mais de se familiariser avec ces chiffres qui font peur. Plus on les regarde tôt, moins ils tétanisent. *Le jour où Fabienne a réellement décidé d’arrêter, elle connaissait déjà bien le terrain.*
L’erreur la plus fréquente, selon elle, c’est de croire que travailler plus réglera tout. Travailler plus, oui, augmente la pension. Mais au prix de quelle fatigue ? Elle parle avec douceur de ces collègues qui tirent sur la corde en disant : « J’ai besoin de chaque euro. » Elle comprend cette peur, elle l’a ressentie elle aussi. Sauf qu’il y a une autre peur dont on parle moins : celle de ne pas avoir la force de profiter de sa retraite. Le risque est de sacrifier sa santé à court terme pour un futur un peu plus confortable sur le papier, mais beaucoup plus incertain dans la réalité.
Fabienne résume souvent son choix en une phrase qu’elle a écrite dans son carnet :
« J’ai préféré 1 700 € de pension avec des genoux encore à peu près en état, plutôt que 1 900 € avec un corps cassé. »
Elle insiste sur trois points qu’elle aurait aimé entendre clairement quand elle avait 50 ans :
- Ne pas attendre d’être épuisé·e pour réfléchir sérieusement à la retraite.
- Regarder les chiffres en face sans se juger, sans honte, sans comparaison permanente.
- Donner une vraie valeur à sa santé physique et mentale, au même niveau que l’argent.
*Au fond, son message est simple : mieux vaut une retraite « imparfaite » à 62 ans qu’un idéal théorique qu’on risque de ne jamais toucher.*
Une retraite modeste, une vie à réinventer
Depuis qu’elle a quitté l’hôpital, Fabienne découvre un nouveau rythme qui ne ressemble à rien de ce qu’elle a connu. Elle se réveille souvent avant le réveil, par habitude, puis se rend compte qu’elle n’a plus de poste à prendre. Les premiers jours, ça lui a fait un peu peur, ce silence. Puis elle a appris à le remplir autrement : marche au bord de la rivière, café rallongé, appels spontanés à ses enfants. Elle ne dépense pas beaucoup, mais elle dépense différemment. *Elle a remplacé les vêtements achetés sur un coup de fatigue par des moments choisis.*
Bien sûr, 1 700 € ne transforment pas la vie en carte postale. Elle renonce à certains voyages, calcule parfois le prix des billets de train avant de dire oui. Elle continue à regarder les promos au supermarché. Mais elle n’échange plus son sommeil contre des gardes de nuit. Et ça, pour elle, ça n’a pas de prix. Elle sait aussi que tout le monde ne peut pas faire ce choix, que certaines personnes, avec des pensions plus basses, n’ont pas cette marge. Ce qui l’interroge, ce n’est pas seulement sa propre histoire, c’est tout un système où une vie au service des autres se termine souvent sur un compte serré.
Son récit circule dans le service, puis sur les réseaux, comme une petite onde de choc. Les plus jeunes se projettent timidement. Les plus anciennes sortent leur calculatrice. Chacun y voit ce qu’il veut : du courage, de la prudence, de l’inconscience parfois. Fabienne, elle, ne cherche à convaincre personne. Elle veut simplement que chaque infirmière, chaque soignant, pose un jour cette question : « À partir de quand ma vie m’appartient vraiment ? » La réponse n’est écrite nulle part. Elle se construit, un chiffre à la fois, un choix à la fois.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Anticiper sa retraite | Consulter régulièrement ses relevés, simuler différents âges de départ, ajuster son mode de vie à l’avance | Mieux maîtriser le moment du départ et réduire la peur liée au montant de la pension |
| Évaluer le coût réel de « travailler plus » | Mettre en balance gain financier, fatigue physique, usure mentale et temps de vie perdu | Prendre une décision plus lucide, qui ne repose pas uniquement sur les euros supplémentaires |
| Donner une valeur concrète à sa santé | Intégrer son état de santé dans le calcul, au même niveau que les considérations financières | Éviter de sacrifier ses dernières années de carrière au détriment de sa qualité de vie future |