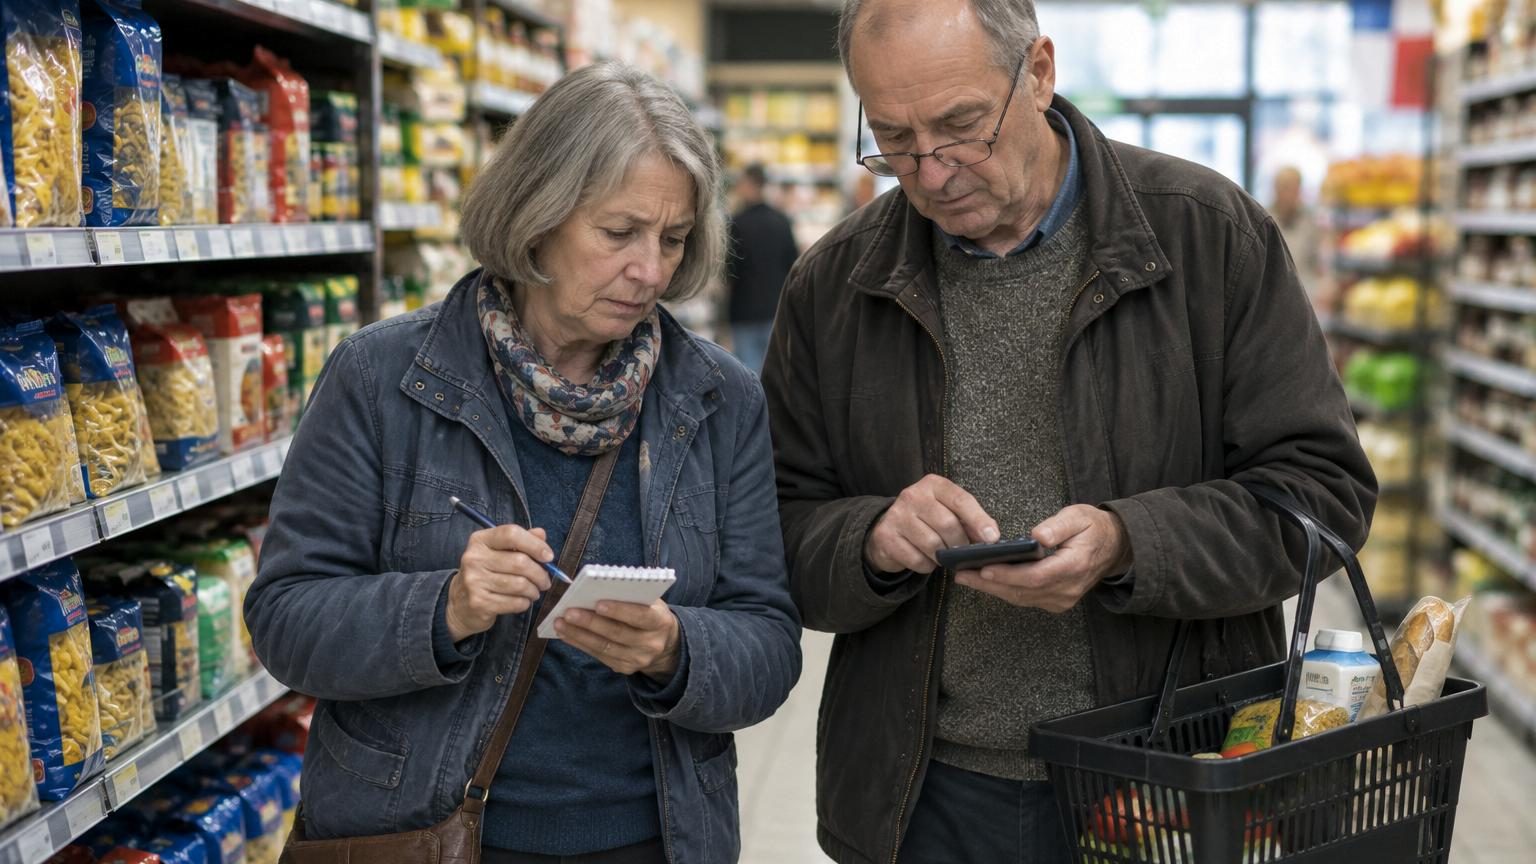
Le carrelage du supermarché brille sous les néons.
Devant le rayon des pâtes, un couple d’apparence tranquille se penche sur les étiquettes, lunettes glissées au bout du nez. Ils chuchotent en comparant les prix, sortent une petite calculatrice, raturent un coin de papier. Ils sont tous les deux nés avant 1964, tous les deux à la retraite, et leur conversation tourne autour de la même phrase : « On ne va pas y arriver si tout augmente comme ça ». Leur pension tombe le 8 du mois. Le 20, le compte est déjà presque vide.
On connaît tous cette scène. Un parent, un voisin, un ancien collègue qui compte chaque euro avant de passer à la caisse. Ce n’est pas une image de roman social, c’est la France de 2026 qui se met en place sous nos yeux. Et une question gronde, presque sourde : quel est le montant minimum que ces retraités devraient toucher pour vivre dignement, et pas seulement survivre. La vraie réponse surprend autant qu’elle dérange.
Retraite 2026 : ce seuil mensuel que les Français nés avant 1964 ne peuvent plus ignorer
La scène se joue souvent dans un salon un peu sombre, télé allumée en bruit de fond. Sur la table, un relevé bancaire, quelques factures EDF et un stylo qui ne marche qu’une fois sur deux. Jean, 63 ans, né en 1963, vient de prendre sa retraite après une carrière complète dans la logistique. Il pensait souffler. Il découvre les montants. Sa pension tombe à un peu plus de 1 150 euros mensuels, une retraite dite « classique » mais qui ressemble déjà à un compte à rebours. Le seuil psychologique des 1 200 euros devient ce mur invisible qui sépare les retraités qui respirent de ceux qui s’asphyxient lentement.
L’année 2026 s’annonce comme un tournant discret mais décisif. Avec la réforme déjà entrée en vigueur et l’inflation qui s’étire, le débat se cristallise autour d’un chiffre : **le minimum vieillesse revalorisé et le niveau d’une retraite décente après une carrière complète**. Pour un Français né avant 1964, qui arrive en retraite entre 62 et 64 ans selon sa génération, le minimum de pension réellement vivable tourne autour de 1 200 à 1 300 euros nets par mois. Si l’on se limite au filet de sécurité, l’ASPA, elle reste autour de 1 000 à 1 110 euros pour une personne seule, avec de légers ajustements prévus en 2026. Entre ces deux montants se joue la différence entre se priver et vivre un peu.
Dans le détail, la mécanique est simple sur le papier, beaucoup moins dans la vraie vie. Il y a d’abord le minimum contributif, cette garantie pour ceux qui ont rempli leurs trimestres au Smic ou pas très loin. En 2026, après les revalorisations déjà annoncées, l’objectif officieux reste d’amener une carrière complète proche des **1 200 euros de pension totale**, en additionnant base et complémentaire. À côté, l’ASPA – l’ex-minimum vieillesse – sert de plancher absolu, plafonné selon les ressources du foyer. *Sauf que la vie, elle, ne connaît pas les tableaux Excel*. Elle suit le prix des courses, des loyers, des mutuelles. Et ce fameux « montant minimum » qui devrait tomber chaque mois, les retraités ne le lisent pas dans le Journal officiel, ils le sentent à la caisse du supermarché.
Comment viser ce montant minimum en 2026 quand on est né avant 1964
La première action concrète, presque basique, consiste à faire ce que tout le monde remet au lendemain : un vrai bilan retraite, ligne par ligne. Pas une simple estimation, mais une projection précise de ce qui tombera réellement sur le compte en 2026, en additionnant régime de base, complémentaire Agirc-Arrco, éventuels petits droits oubliés. Le but est clair : vérifier si la pension totale mensuelle dépasse le fameux seuil de 1 200 euros, ou si elle s’en approche. Si ce n’est pas le cas, plusieurs leviers existent encore, même tardifs : départ décalé de quelques mois pour éviter une décote, validation de trimestres manquants, rachat ciblé de trimestres pour certaines périodes.
Une erreur fréquente consiste à penser que tout est figé une fois la date de naissance passée. Beaucoup de Français nés avant 1964 découvrent leurs droits deux ans trop tard, alors qu’ils auraient pu gratter 80 ou 100 euros de plus chaque mois. Dans la vraie vie, ça paye une facture d’énergie l’hiver. Soyons honnêtes : personne ne fait vraiment un point retraite sérieux tous les ans à partir de 50 ans. On se dit qu’on verra ça « au moment venu ». Le problème, c’est que le « moment venu », c’est parfois trois mois avant le départ, quand les marges de manœuvre se réduisent. Prendre rendez-vous avec un conseiller retraite, ou au moins utiliser attentivement le simulateur officiel, reste un geste simple qui change tout.
Ce qui revient souvent dans la bouche des retraités, c’est une forme de lassitude : « On ne comprend plus rien à leurs calculs ». Un ancien conducteur de bus me disait récemment :
« On a l’impression qu’il faut être expert-comptable pour savoir combien on va toucher, alors qu’on a travaillé toute sa vie. Tout ce qu’on veut, c’est savoir si on pourra remplir le frigo sans demander à nos enfants. »
Pour éclairer ce fameux « montant minimum » à viser en 2026, trois repères peuvent aider :
- Un plancher de survie : autour de 1 000 à 1 110 euros mensuels pour une personne seule, avec l’ASPA en dernier recours.
- Un seuil de retraite plus respirable : entre 1 200 et 1 300 euros nets pour couvrir loyer, charges et un peu de vie sociale.
- Un objectif réaliste après carrière complète : viser une pension totale proche de 75 à 80 % de ses dernières ressources pour ne pas décrocher brutalement.
Ces chiffres ne sont pas des théories abstraites. Ils traduisent simplement ce que racontent les relevés bancaires de milliers de retraités nés avant 1964.
Ce que ce « minimum mensuel » change concrètement dans la vie quotidienne
Le vrai danger, ce n’est pas seulement le montant affiché sur le relevé de pension, c’est tout ce qu’il dissimule : les renoncements, les petites humiliations, les choix impossibles. Quand une personne née en 1958 ou 1960 touche moins de 1 100 euros par mois, chaque dépense devient un dilemme moral. Va-t-on garder la mutuelle ou s’en séparer pour respirer un peu ? Peut-on encore aider un enfant qui traverse une passe difficile, ou faut-il dire non en serrant les dents. *Personne n’imagine sa retraite comme une succession de « non » murmurés à soi-même.*
On le voit très bien dans les associations d’aide alimentaire, où apparaissent de plus en plus de retraités « discrets ». Ils ont travaillé, parfois quarante-deux années pleines, mais leur pension oscille entre 980 et 1 150 euros. Pour eux, le « montant minimum » n’est pas un concept, c’est la frontière entre aller une fois par mois aux Restos du cœur ou pas. Certains racontent le même scénario : les charges fixes engloutissent tout. Loyer, électricité, assurance, téléphone. Une fois ces lignes réglées, il reste 7 ou 8 euros par jour. Vivre avec cette somme, en 2026, relève presque du défi sportif.
Derrière les grands discours politiques sur la revalorisation des petites retraites, la réalité est un peu plus rugueuse. Bien sûr, les minima sont ajustés, les pensions indexées, des mesures annoncées à chaque budget. Mais pour un retraité né avant 1964, ce qui compte tient en une phrase : « Combien il me reste une fois tout payé ». Le seuil de 1 200 euros mensuels commence à peine à rendre ce reste un peu respirable, surtout dans les villes moyennes et les zones où les loyers flambent. **Sans ce niveau-là, chaque imprévu – une paire de lunettes neuves, une machine à laver en panne – se transforme en catastrophe silencieuse**.
Comment les proches peuvent aider à sécuriser ce minimum mensuel
Une chose que l’on sous-estime souvent, c’est la capacité des proches à faire bouger les lignes très concrètement. Un fils, une fille, un neveu un peu à l’aise avec l’administratif peut, en une après-midi, aider un retraité à gratter des dizaines d’euros par mois. Vérifier que toutes les aides sont demandées, que l’ASPA a été envisagée si les ressources sont très basses, que les droits à la complémentaire santé solidaire ont été étudiés. Ces démarches n’ajoutent pas des centaines d’euros magiquement, mais elles évitent de laisser de l’argent sur la table.
Évidemment, la frontière est délicate : personne n’aime se sentir « pris en charge », surtout après une vie entière de travail. Nombre de retraités nés avant 1964 ont été éduqués avec l’idée qu’on ne se plaint pas, qu’on ne demande pas. Ils serrent les dents et réduisent tout, parfois au risque de la santé. Les proches peuvent glisser une phrase simple : « On regarde ensemble, juste pour être sûrs que tu touches ce à quoi tu as droit ». Là aussi, soyons honnêtes : les formulaires sont décourageants, les sites officiels parfois labyrinthiques, personne ne les lit pour le plaisir le soir après le dîner.
Les professionnels qui accompagnent les seniors voient remonter les mêmes phrases, presque mot pour mot :
« Je ne pensais pas pouvoir demander quelque chose, je croyais que c’était seulement pour ceux qui n’avaient jamais travaillé. »
Pourtant, certaines démarches peuvent améliorer le quotidien :
- Faire vérifier le calcul de la pension, surtout pour les carrières hachées ou avec plusieurs employeurs.
- Simuler une demande d’ASPA lorsque la pension reste sous 1 100 euros, surtout pour les personnes seules en location.
- Revoir les contrats (mutuelle, téléphone, assurances) pour dégager 30 à 50 euros par mois sans baisser la qualité de vie.
Ces 30, 50 ou 80 euros supplémentaires ne changent pas tout, mais ils évitent souvent que la retraite bascule du côté de la survie permanente.
Un montant qui dépasse les chiffres : ce que la retraite dit de nous en 2026
Au fond, ce fameux « montant minimum » que devraient toucher chaque mois les Français nés avant 1964 raconte une histoire bien plus vaste que celle des pensions. Il trace la frontière entre une société qui considère sa vieillesse comme une charge à contenir et une communauté qui la regarde comme une période de vie à préserver. On peut débattre des centimes exacts, de savoir si ce seuil doit être à 1 180, 1 220 ou 1 300 euros. La vraie question tient dans une image simple : un retraité doit-il encore trembler à la fin du mois après quarante années de travail.
On le sent monter dans les discussions de famille, dans les cafés de quartier, dans les cabinets médicaux : la retraite n’est plus un rêve flou, c’est devenu un sujet très concret, presque brut. Ce que rappellent les Français nés avant 1964, c’est qu’ils ont connu une autre promesse : travailler, cotiser, et vieillir sans angoisse permanente. Cette promesse vacille lorsqu’une pension tombe sous ce seuil vital, autour de 1 200 euros, qui permet à peine de maintenir un quotidien digne. *Personne n’attend des croisières au soleil tous les trois mois, juste la possibilité de dire oui à un restaurant de temps en temps, à un cadeau pour un petit-enfant, à une paire de chaussures neuves sans trembler.*
Le débat sur la retraite 2026 ne se gagnera ni dans les colonnes de chiffres ni dans les slogans. Il se jouera dans ces gestes minuscules : vérifier ses droits, accompagner un parent dans une démarche, parler d’argent sans malaise, rappeler que derrière chaque pension, il y a une histoire de vie. Le montant minimum mensuel, celui qui permet vraiment de vieillir sans honte ni peur, n’est pas qu’un calcul : c’est un choix collectif. Et chacun, à son échelle, peut peser un peu sur ce choix.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Seuil de retraite « vivable » | Viser une pension totale autour de 1 200 à 1 300 € nets par mois en 2026 pour une personne seule | Permet de se situer concrètement et de mesurer l’écart avec sa propre future retraite |
| Filet de sécurité ASPA | Montant autour de 1 000 à 1 110 € par mois selon la situation, soumis à condition de ressources | Connaître le plancher légal et les démarches possibles en cas de pension très faible |
| Marge de manœuvre individuelle | Bilan retraite, vérification de calcul, aides méconnues, optimisation de certaines dépenses fixes | Identifier des actions pratiques pour améliorer, même partiellement, le montant réellement disponible chaque mois |