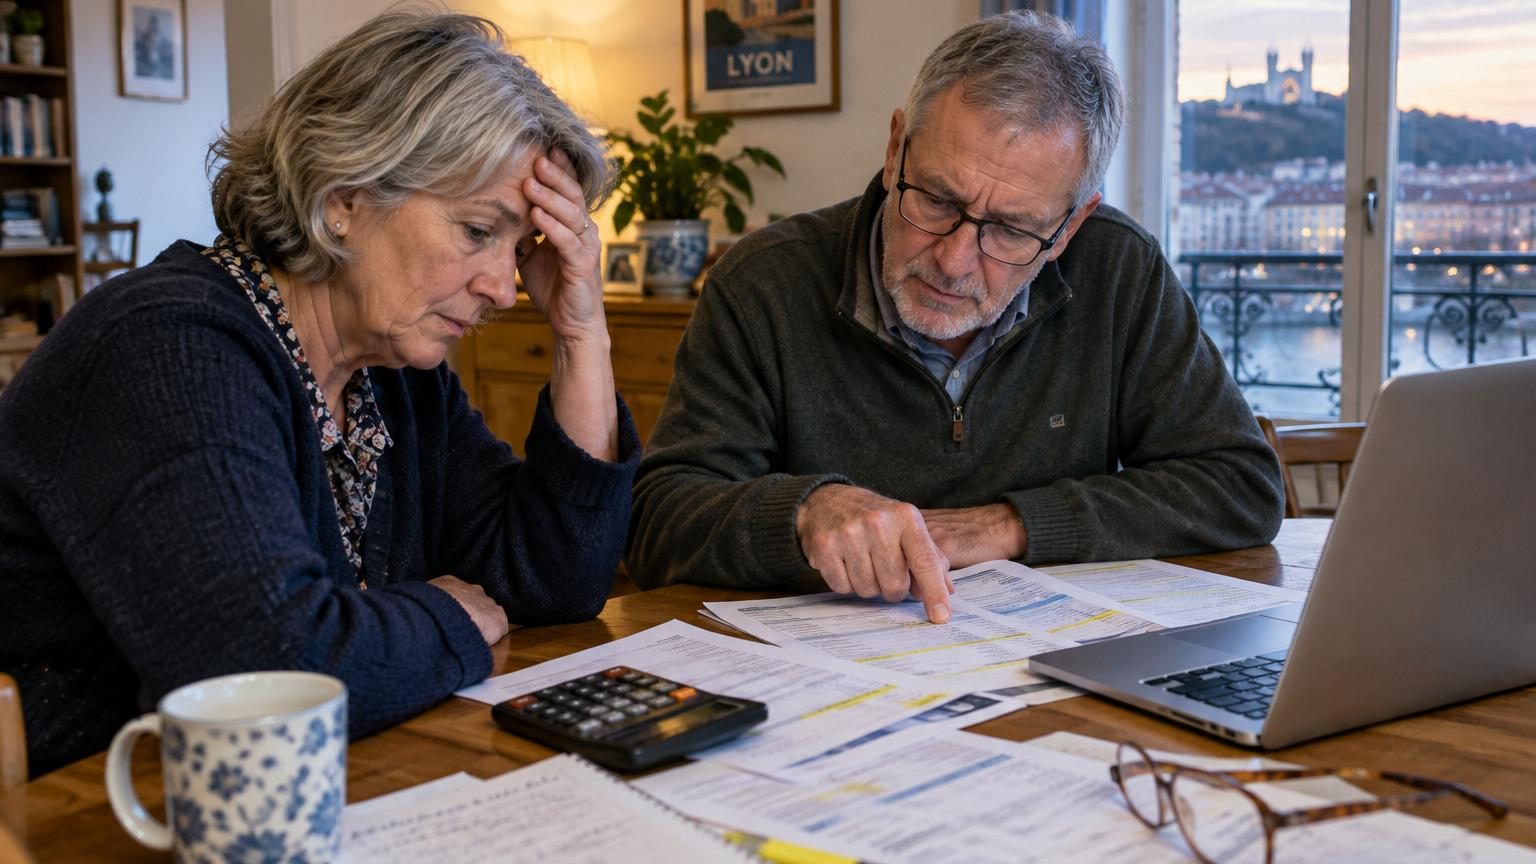
La dernière fois qu’ils ont fermé la porte de leur bureau, Marc et Sylvie se sont regardés en souriant.
Après 38 ans de vie active, ils allaient « enfin souffler ». Ils avaient fait leurs calculs sérieusement, comparé des tableaux Excel, épluché quelques vidéos YouTube de spécialistes. L’idée était simple : à la retraite, leurs dépenses seraient divisées par deux. Moins de trajets, moins de repas pris à l’extérieur, plus de temps pour cuisiner, gérer la maison, surveiller chaque euro. Sur le papier, tout tenait parfaitement la route.
Un an plus tard, un soir de janvier, ils se sont assis à la table de la salle à manger, relevés bancaires devant eux. Le silence était plus lourd que prévu. Les chiffres venaient de leur tomber au visage : non, leurs dépenses n’avaient pas été divisées par deux. Elles avaient même… légèrement augmenté. Pas de catastrophe, pas de ruine. Juste une réalité beaucoup plus nuancée, un peu dérangeante à regarder en face. Et une question qui remuait : comment avaient-ils pu se tromper à ce point ?
La grande illusion du « à la retraite, on dépensera moins »
Nous connaissons tous ce moment où l’on se dit : « Une fois à la retraite, la vie sera plus simple, plus légère… et moins chère. » C’est exactement ce que croyait ce couple de la région de Lyon. Ils avaient dressé une liste bien rangée : fini les déjeuners au bureau, fini les trajets quotidiens, finies les dépenses « de travail ». Sur leur cahier, ils avaient tracé une colonne « avant » et une colonne « après ». La seconde affichait un total nettement plus bas, presque rassurant. *La retraite devait être synonyme de liberté et d’économie.* La réalité allait leur montrer une autre facette.
Marc s’était imaginé en retraité raisonnable : jardinage, bricolage, sport au parc. Sylvie, elle, voyait les choses avec un peu plus de couleurs : quelques escapades, des cours de peinture, peut-être un city-trip de temps en temps. Douze mois plus tard, leur budget racontait une histoire très différente de leur prévision initiale. Les voyages improvisés en basse saison avaient coûté plus cher que prévu. Les petits plaisirs du quotidien aussi : cafés, sorties au cinéma l’après-midi, cadeaux pour les petits-enfants. Au total, leurs dépenses n’avaient pas été divisées par deux, mais seulement réduites d’environ 8 %… avant d’augmenter à nouveau avec les travaux de la salle de bain.
Ce qu’ils avaient sous-estimé, c’est ce que beaucoup de nouveaux retraités découvrent : quand le temps se libère, les occasions de dépenser se multiplient. On ne paie plus le parking du bureau, d’accord, mais on réserve une location au bord de la mer en septembre, on s’offre un bon restaurant à midi « parce qu’on a enfin le temps », on change le canapé qu’on supporte mal depuis des années. L’addition ne grimpe pas d’un coup, elle monte par petites marches. Soyons honnêtes : personne ne recalcule vraiment son budget chaque semaine en mode militaire. On avance au feeling, et ce feeling est souvent plus optimiste que le relevé de compte.
Revoir son budget de retraite sans perdre le plaisir de vivre
Le réflexe de Marc et Sylvie, une fois la surprise digérée, a été de reprendre tout leur budget… mais cette fois-ci à partir de leur vraie vie. Ils ont imprimé leurs relevés sur douze mois, surligné les dépenses par couleur et regroupé en grandes catégories : logement, santé, alimentation, loisirs, déplacements, famille. Ce n’est pas l’exercice le plus fun du monde, mais en quelques soirées ils ont vu apparaître un schéma clair. Le poste « loisirs » avait presque doublé, les cadeaux à la famille avaient explosé, et les travaux reportés pendant des années s’étaient invités d’un coup.
Ici, le conseil concret ressemble à un geste de bon sens : refaire un budget complet après un an de retraite, à partir des dépenses réelles, pas des suppositions. Une vraie photographie, sans tricher. On y ajoute aussi les coûts qu’on préfère souvent oublier : les hausses d’assurance, les lunettes à renouveler, les soins dentaires, l’abonnement à ce service de streaming que l’on ne regarde qu’à moitié. À partir de ce point, le couple a pu fixer une sorte de « budget de croisière » mensuel, avec une marge pour les imprévus. Ça ne supprime pas les surprises, mais ça évite la douche froide.
Beaucoup de nouveaux retraités tombent dans la même erreur : croire que la baisse de revenus va naturellement entraîner une baisse de dépenses. Le raisonnement semble logique, sauf qu’il oublie un paramètre essentiel : les envies accumulées pendant 30 ou 40 ans. Quand tout ce temps se libère, ces envies-là se réveillent. On rêve d’un camping-car, d’un week-end à Rome, d’un abonnement à un club de sport, de cours de cuisine. Rien de tout cela n’est « mauvais » en soi. Le piège, c’est de les additionner sans les regarder. L’attitude la plus saine consiste à reconnaître ce mécanisme, sans culpabiliser, et à ajuster son train de vie en fonction, plutôt que d’attendre que la réalité tranche à notre place un soir de janvier.
Une autre erreur fréquente consiste à vouloir contrôler chaque dépense au centime près dès le premier jour de la retraite. Sur le papier, c’est séduisant : un tableau parfait, des catégories, des limites très strictes. Dans les faits, *personne ne vit durablement comme ça sans craquer*. Le couple l’a bien compris. Les trois premiers mois, ils s’étaient imposé un plan quasi militaire. Puis les sorties se sont additionnées, les invitations aussi, et le tableau a explosé. Leur vrai déclic n’a pas été de se serrer davantage la ceinture, mais de distinguer ce qui comptait vraiment de ce qui était purement automatique ou social.
Ils ont commencé par discuter ensemble de ce qui leur faisait réellement plaisir. Les voyages, oui, mais pas forcément deux fois par an. Les restaurants, oui, mais plutôt un bon repas choisi avec envie que trois sorties moyennes « pour sortir ». Ils ont aussi repéré des habitudes coûteuses héritées de leur période active : l’abonnement à la salle de sport de luxe, alors que Marc allait désormais marcher tous les matins dans le parc, ou ces assurances doublons qu’ils n’avaient jamais pris le temps de vérifier. La bienveillance envers soi-même joue un rôle énorme. Se juger ne sert à rien. Ajuster, oui.
« Nous pensions que nos dépenses seraient divisées par deux. En réalité, c’est notre manière de regarder l’argent qui a changé. La retraite ne coûte pas forcément plus cher, elle rend juste chaque euro plus visible », confie Sylvie, un peu amusée par leur naïveté de départ.
À partir de là, ils ont posé quelques repères simples, presque comme un contrat tacite. Ils ont limité à un nombre précis les grandes dépenses par an, et créé un petit « fonds plaisirs » mensuel, qu’ils peuvent dépenser sans culpabilité. Ils ont listé noir sur blanc ce qu’ils voulaient préserver, quitte à rogner ailleurs :
- Un voyage par an, bien préparé, plutôt qu’une succession de week-ends improvisés et coûteux.
- Un budget fixe pour les petits-enfants, pour savourer sans avoir la boule au ventre.
- Un montant mensuel réservé aux loisirs du quotidien : cafés, cinéma, expositions.
- Une enveloppe annuelle pour l’entretien de la maison, pour éviter les grosses factures surprises.
- Une épargne de précaution dédiée aux dépenses de santé et aux aides éventuelles.
Ces règles ne sont pas gravées dans le marbre. Elles forment plutôt une colonne vertébrale. Le couple sait qu’il peut dire oui à une invitation, à un projet, mais il sait aussi à quoi cela devra peut-être renoncer de l’autre côté. Ce n’est plus une punition, juste une manière plus adulte d’arbitrer. Et *c’est souvent là que la sérénité financière commence vraiment*.
Accepter la vraie vie de la retraite, loin des tableaux parfaits
Au fil des mois, Marc et Sylvie ont compris quelque chose que peu de simulateurs financiers racontent : la retraite n’est pas une ligne droite. Il y a les premières années, souvent plus actives, plus coûteuses en loisirs, en découvertes, en déplacements. Puis viennent des périodes plus calmes, où l’on sort moins, où certaines dépenses baissent naturellement. La santé, elle, suit parfois un mouvement inverse. Le budget se transforme, comme la vie. Imaginer des dépenses divisées par deux, c’était presque croire que tout allait se figer. La réalité est plus mouvante, plus chaotique aussi, mais pas nécessairement plus inquiétante si on l’accepte telle qu’elle est.
Ce qui les a le plus surpris, ce n’est pas le montant final de leurs dépenses, mais le poids mental que l’argent a pris, au début. Quand le salaire tombe chaque mois, on vit dans une forme de mouvement perpétuel. À la retraite, chaque retrait sur le compte ressemble à un petit choix définitif. On a parfois l’impression d’entamer un capital destiné à « tenir jusqu’au bout ». Cette sensation déclenche chez beaucoup une peur silencieuse, difficile à avouer, surtout quand tout le monde autour de vous répète : « Vous avez de la chance, vous êtes à la retraite. » En regardant leurs chiffres en face, en ajustant leur mode de vie sans dramatiser, ils ont peu à peu apprivoisé cette peur.
La phrase qu’ils répètent souvent à leurs amis partis juste après eux est simple : *« Ne croyez pas que vos dépenses vont se couper en deux par magie. »* La bonne question n’est pas : « Combien vais-je dépenser de moins ? » mais : « À quoi ai-je vraiment envie que mon argent serve dans ces années-là ? » Certains rêvent de voyages, d’autres veulent surtout aider leurs enfants, d’autres encore cherchent juste à préserver une vie confortable et tranquille. Il n’y a pas de bonne réponse universelle. Il y a seulement une chose qui semble se vérifier presque à chaque témoignage : la retraite ne coûte pas nécessairement plus cher ou moins cher. Elle met juste en lumière nos priorités, nos regrets, nos envies cachées. Et notre rapport très intime à la sécurité.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Le budget réel diffère des prévisions | Les dépenses ne se divisent pas par deux, elles se réorganisent selon le temps libre et les envies accumulées | Aide à ajuster ses attentes et à éviter les désillusions la première année de retraite |
| Refaire un budget après un an | Analyse des relevés sur douze mois, regroupement par catégories, définition d’un « budget de croisière » | Offre une méthode concrète pour reprendre le contrôle sans renoncer au plaisir de vivre |
| Fixer des priorités claires | Choisir quelques postes clés (voyages, famille, loisirs, santé) et accepter des arbitrages | Permet de dépenser en conscience, avec moins de culpabilité et plus de sérénité face à l’avenir |