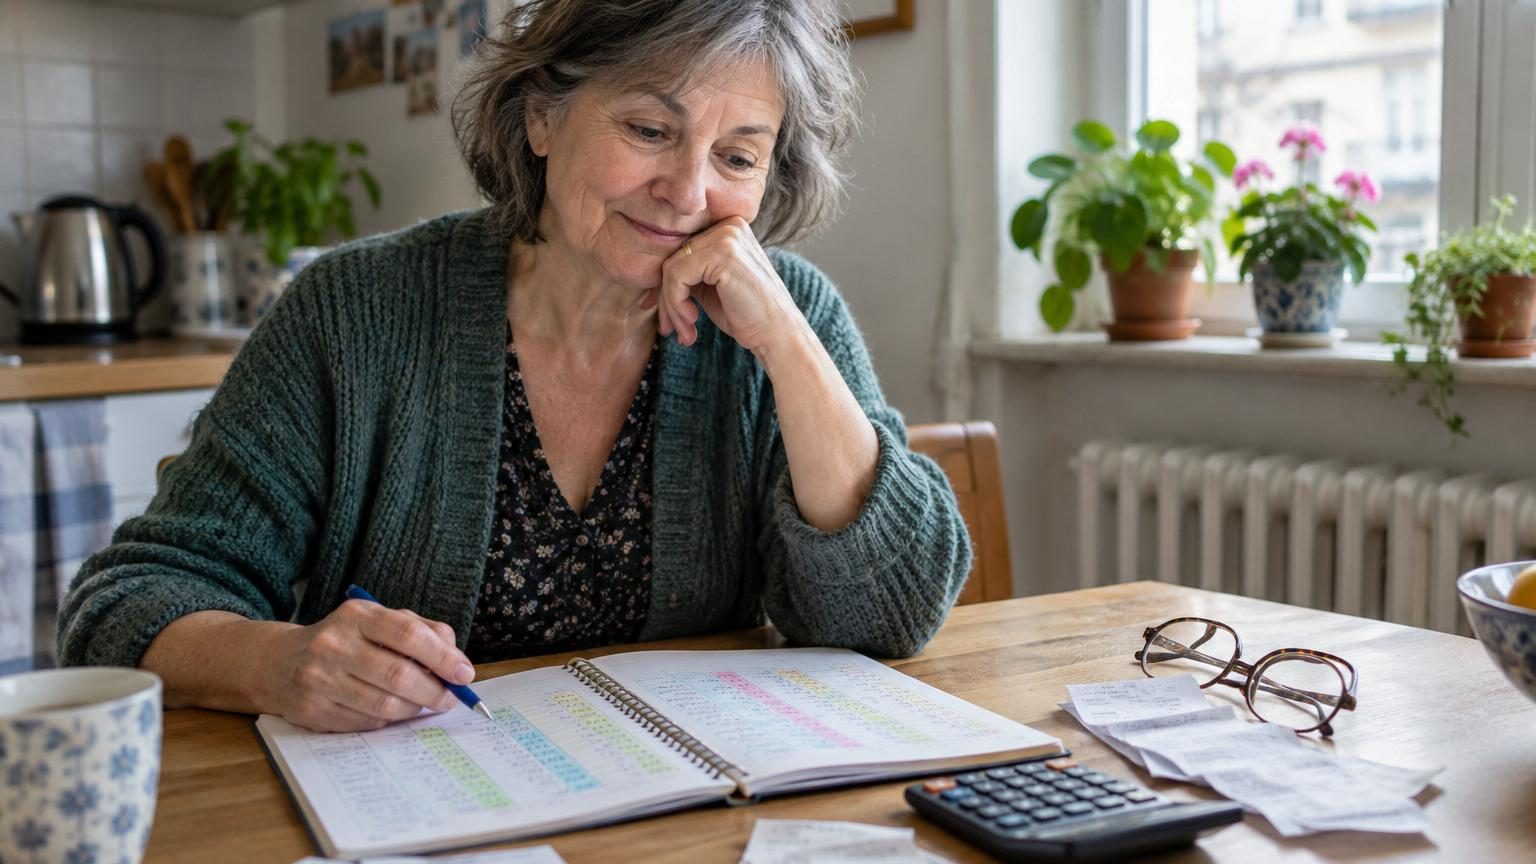
Le jour de son pot de départ, tout le monde lui répétait la même chose : « Tu verras, à la retraite, on dépense moins ».
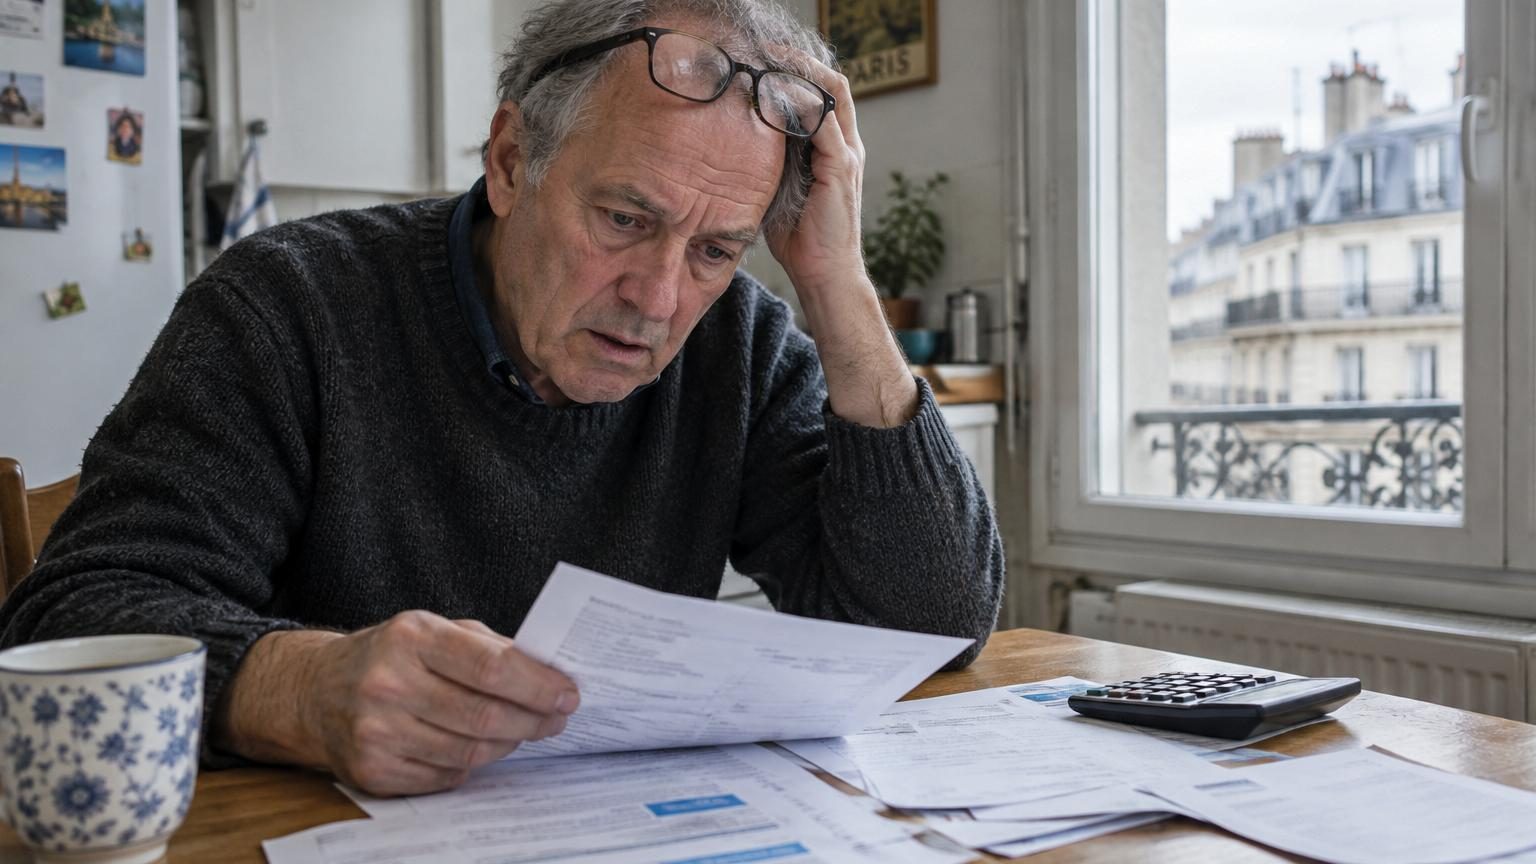
Suzanne souriait, un peu soulagée. Moins de transports, plus de cantine, plus de tailleurs à acheter pour le bureau… Dans sa tête, l’équation était simple : moins de revenus, mais aussi moins de frais. Trois ans plus tard, assise à sa table de cuisine, son cahier de comptes ouvert devant elle, elle a éclaté de rire en voyant la courbe. Elle ne dépensait pas moins. Elle dépensait autrement. Et parfois plus.
Sur la feuille, les colonnes parlaient à sa place : loisirs, santé, petits-enfants, énergie. Autant de lignes qui, avant, tenaient en bas de son relevé bancaire. Désormais, elles occupaient tout l’espace. Suzanne a alors réalisé que sa vie n’avait pas seulement changé de rythme. Son argent aussi avait pris un autre chemin. Un chemin qu’elle n’avait pas du tout anticipé. Et ce décalage, beaucoup de nouveaux retraités le vivent en silence. Sans vraiment comprendre ce qui leur arrive.
« Je croyais que ma vie coûterait moins cher »
La première surprise de Suzanne, ça a été la semaine. Avant, ses dépenses se concentraient sur le week-end et quelques soirées. Avec la retraite, chaque jour est devenu potentiellement un jour “où l’on fait quelque chose”. Un déjeuner avec une amie, un aller-retour chez le coiffeur, un petit tour à la jardinerie « juste pour regarder ». Nous connaissons tous ce moment où « juste pour regarder » se transforme en 65 euros à la caisse. Quand le temps se dilate, le budget suit parfois la même logique. Sans prévenir.
La deuxième surprise s’est glissée dans sa boîte mail. Des newsletters, des pubs ciblées, des offres spéciales « senior » pour des voyages de dernière minute. Un mardi pluvieux de novembre, elle a cliqué : une semaine en Espagne, 790 euros. Puis sont venus les billets de train pour aller voir sa fille, les billets de cinéma du mardi, les ateliers de peinture. Au bout de douze mois, Suzanne a additionné : ses dépenses de loisirs avaient augmenté de 38 % par rapport à sa dernière année de travail. Avec un revenu mensuel amputé d’un quart, l’écart a commencé à la serrer à la gorge.
En regardant ces chiffres, Suzanne a compris une chose simple : la retraite ne baisse pas automatiquement les dépenses, elle change la façon de consommer. Moins de pressing, moins de maquillage « de bureau », moins de déjeuners pris à la va-vite près du travail. Mais plus de petits plaisirs au quotidien, plus de frais qui s’étalent sur la semaine, plus de temps pour céder aux tentations. *Le temps libre, c’est aussi une grande surface ouverte sans horaires*. Soyons honnêtes : personne ne passe sa retraite à comparer chaque prix sur un tableur Excel tous les jours. Alors le budget dérape doucement, presque tendrement, sans qu’on s’en aperçoive vraiment.
Les vraies dépenses qui explosent après 60 ans
Le deuxième grand choc budgétaire de Suzanne est venu d’un endroit qu’elle connaissait déjà : la pharmacie. Un médicament non remboursé, puis deux, puis des compléments alimentaires pour « garder la forme ». À cela se sont ajoutées des lunettes plus sophistiquées, des semelles orthopédiques, quelques séances de kiné non couvertes entièrement. À 45 ans, elle riait des dépliants de mutuelle. À 65 ans, elle les lit mot par mot. Chaque passage chez le médecin se traduit désormais par une ligne de plus dans sa comptabilité. Discrète, répétitive, inévitable.
À côté de ces dépenses invisibles, d’autres plus bruyantes ont débarqué : la maison. À la retraite, Suzanne a commencé à passer ses journées chez elle. Le chauffage a tourné plus longtemps, la machine à laver aussi, la cafetière a servi cinq fois par jour. L’hiver, sa facture d’énergie a pris 25 % en deux ans. Elle a aussi vu ce qui n’allait plus : la chaudière fatiguée, les fenêtres qui laissent passer l’air, la salle de bains peu pratique. Petit à petit, les devis se sont entassés sur la table : 4 000 euros pour la chaudière, 6 500 euros pour les fenêtres, 8 000 euros pour refaire la salle de bains. La retraite a transformé son logement en chantier permanent.
Ces changements ne sont pas un caprice individuel, ils suivent une logique presque mécanique. Quand on est présent chez soi dix heures de plus par jour, les frais fixes montent. Quand le corps vieillit, la part consacrée à la santé gagne du terrain sur le reste. Quand les petits-enfants arrivent, les cadeaux, les voyages pour aller les voir, les sorties au zoo s’invitent dans le budget. À côté, certaines dépenses baissent, bien sûr, mais pas forcément celles auxquelles on pense. La voiture roule moins, mais les assurances, elles, ne disparaissent pas. La nourriture coûte à peine moins cher, parce que l’on cuisine davantage mais qu’on choisit parfois de meilleurs produits. Le mythe de la « vie simple et bon marché » se heurte à une réalité plus nuancée.
Réapprendre à compter… mais pas comme un comptable
Quand Suzanne a réalisé que son budget partait dans tous les sens, elle n’a pas sorti une application compliquée. Elle a pris un cahier. Une page pour les revenus, une pour les dépenses fixes, une pour les dépenses “du cœur”. Elle a gardé ses habitudes pendant trois mois, puis a surligné, en fluo, tout ce qui était récurrent et tout ce qui était purement impulsif. Ce geste très simple lui a montré, noir sur blanc, que trois catégories dévoraient son argent : la maison, la santé et les petits plaisirs « sans réfléchir ». À partir de là, elle a pu ajuster doucement, sans se priver brutalement.
La pire erreur qu’elle avait faite au départ, c’était de compter seulement en mois. Salaire mensuel hier, pension mensuelle aujourd’hui. Sauf que la retraite fabrique de grandes dépenses annuelles ou ponctuelles : la taxe foncière, le voyage avec les petits-enfants, le remplacement d’un gros appareil, un soin dentaire important. Tant qu’elle regardait uniquement son relevé du mois, tout semblait à peu près équilibré. C’est au moment des gros chèques, en une seule fois, que la panique arrivait. Beaucoup de retraités vivent ce même yo-yo émotionnel : tout va bien, puis soudain, le compte plonge.
Suzanne en parle avec un mélange de lucidité et de tendresse pour la personne qu’elle était au début de sa retraite.
« On me disait : “Tu vas vivre simplement, tu n’auras plus les dépenses de ton travail.” Personne ne m’a dit : “Tu vas devoir réinventer ton argent de A à Z.” J’ai mis presque deux ans à comprendre que ma retraite, ce n’était pas seulement moins d’argent qui rentre, c’était une façon complètement différente de le faire sortir. »
Pour y voir plus clair, elle a fini par découper sa vie financière en trois blocs très lisibles :
- Les dépenses incontournables : logement, énergie, santé, assurances.
- Les dépenses de lien : voyages pour voir la famille, invitations, cadeaux.
- Les dépenses de confort : loisirs, équipements, abonnements, « petits plus ».
Cette simple grille a changé sa façon de décider. *Avant d’acheter, elle se demande dans quel bloc ça entre*. Et si un bloc grossit trop, elle sait où rogner sans culpabiliser totalement. Soyons honnêtes : personne ne supprime tous ses petits plaisirs, même en ayant peur de son relevé de compte.
Et si on arrêtait de mentir sur le budget de la retraite ?
Trois ans après son départ, Suzanne ne cherche plus à savoir si elle dépense “plus” ou “moins” qu’avant. Elle se demande si chaque euro ressemble à la vie qu’elle veut vraiment mener. Sa plus grande peur, ce n’est plus de manquer, c’est de gâcher. Gâcher de l’argent dans des choses qu’elle n’a pas choisies en conscience. Gâcher des moments par stress financier. Son budget n’a rien d’un plan parfait de conseiller bancaire, il ressemble plutôt à un vieux carnet raturé, où l’on devine les hésitations, les élans, les ratés. Une trace très humaine de cette période où l’on doit tout repenser, sans mode d’emploi clair.
Derrière son histoire se cachent des milliers de trajectoires silencieuses. Des retraités qui se sentent presque coupables de ne pas réussir à « vivre simplement », comme si ne pas consommer était une évidence automatique avec l’âge. La vérité est plus complexe : la retraite ouvre des possibles, réveille des envies, met à nu les fragilités. On se met à compter différemment parce qu’on commence aussi à compter le temps qu’il reste. Et ce mélange entre argent et finitude change tout. On ne regarde plus un billet de 50 euros comme à 30 ans.
Au fond, le grand mensonge n’est pas de dire que la retraite coûte moins cher. Le vrai mensonge, c’est de laisser croire qu’elle se prépare en cochant quelques cases automatiques : une simulation en ligne, une mutuelle, une assurance habitation à jour, et c’est réglé. Le choc budgétaire est souvent émotionnel avant d’être comptable. *On découvre que chaque dépense a une dimension symbolique : prouver qu’on est encore dans le mouvement, aider ses enfants, gâter ses petits-enfants, compenser la peur par des achats rassurants*. Et cette partie-là ne rentre dans aucun tableau Excel. Elle se raconte autour d’une table de cuisine, un carnet de comptes ouvert, avec cette petite phrase qui revient toujours : « Je pensais vraiment que j’allais dépenser moins… »
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| La retraite change la forme des dépenses | Moins de frais liés au travail, mais plus de loisirs, de maison et de santé | Aide à ajuster ses attentes et à éviter les mauvaises surprises |
| Penser en année, pas seulement en mois | Intégrer les grosses dépenses ponctuelles et les charges annuelles dans son calcul | Réduit le stress face aux « gros chèques » et l’impression de perdre le contrôle |
| Classer ses dépenses en trois blocs | Incontournables, lien, confort, pour décider plus sereinement | Permet de couper au bon endroit sans sacrifier entièrement sa qualité de vie |