Ils ont fermé la porte de leur maison comme on referme un chapitre.
Les cartons étaient partis, les enfants avaient fait semblant de ne pas être émus, et sur le perron, Claire et Michel se tenaient la main. Vendre cette grande maison devenait une évidence : trop d’escaliers, trop d’entretien, trop de charges. L’idée était simple : réduire les coûts, profiter enfin de la retraite et « vivre léger ». C’est ce qu’ils se répétaient en signant chez le notaire.
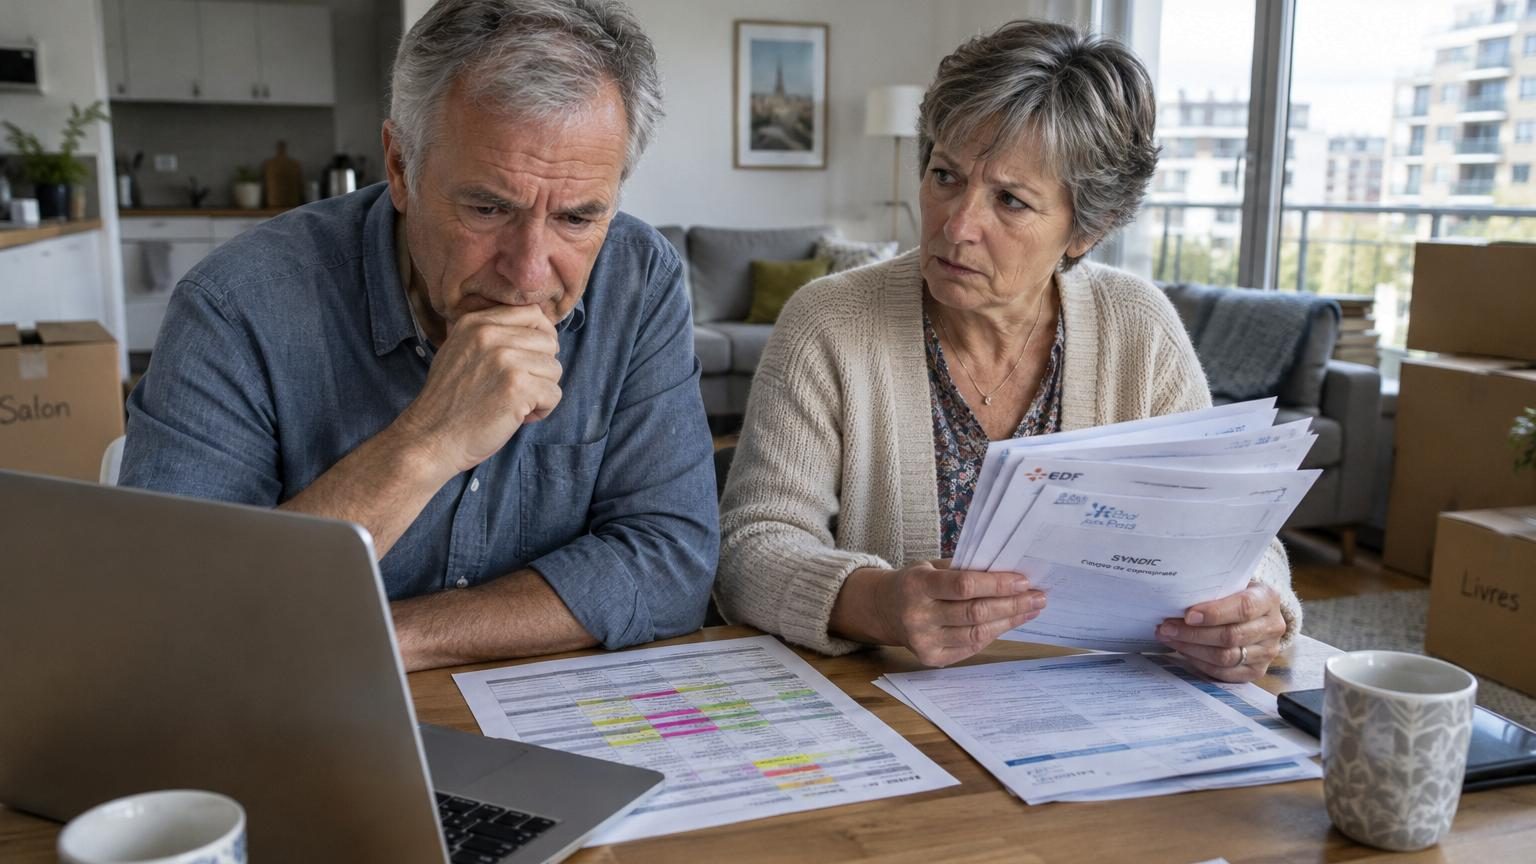
Trois mois plus tard, dans leur nouvel appartement tout neuf, les factures s’empilaient déjà sur la petite table du salon. Syndic, charges de copropriété, assurances, transports, santé… Les colonnes du tableau Excel de Michel viraient au rouge. Il y a eu ce silence un peu gêné, ce soir-là. Puis cette phrase qui fait mal : « On pensait vraiment que la retraite serait moins chère ». Et ce malaise très contemporain : et si on s’était trompé d’équation ?
« On va dépenser moins » : le grand mythe du déménagement de retraite
Nous connaissons tous ce moment où l’on se projette dans une retraite apaisée, avec cette idée rassurante : en réduisant la surface, on réduira forcément les dépenses. C’est ce que croyait ce couple de la région lyonnaise, passé d’une maison de 130 m² à un T3 lumineux de 68 m². Sur le papier, tout semblait cohérent : moins de chauffage, moins de taxe foncière, moins de travaux imprévus. Le calcul paraissait tellement logique qu’ils n’ont même pas envisagé l’inverse.
La première désillusion est arrivée avec les charges de copropriété : ascenseur, nettoyage, espaces verts, réfection de la façade votée avant leur arrivée. L’addition a doublé par rapport à ce qu’ils payaient en entretien de maison. À cela se sont ajoutés un parking à louer pour la seconde voiture, un abonnement transport pour laisser davantage la voiture au garage, et une assurance multirisque plus élevée car l’immeuble est classé en zone inondable. Résultat : le budget mensuel logement n’a pas baissé, il a augmenté de presque 12 % en un an.
Ce qui surprend le plus les nouveaux retraités, c’est que les dépenses cachées ne se voient pas dans les annonces immobilières. On regarde le loyer ou le prix d’achat, on compare un montant brut, et on se dit que *tout ira mieux*. On pense rarement à additionner le coût de la vie du quartier, le prix de la moindre consultation médicale, les petites habitudes de consommation qui changent quand on se rapproche du centre-ville. La retraite ne rend pas les choses moins chères par magie ; elle déplace juste là où l’argent s’en va.
Les dépenses qui grimpent en douce après le départ de la maison
Premier choc pour Claire et Michel : la santé. Tant qu’ils travaillaient, leur mutuelle était largement prise en charge par l’employeur. Une fois à la retraite, la cotisation a bondi, avec une couverture pourtant moins généreuse. Ils ont aussi découvert le coût des consultations de spécialistes dans leur nouvelle ville, plus élevée que dans leur ancienne commune rurale. À 65 ans, on multiplie les rendez-vous médicaux. Et chaque ticket modérateur finit par peser lourd quand la pension est figée, elle.
Autre ligne discrète qui enfle vite : les dépenses du quotidien liées au fait d’être plus souvent chez soi. Le chauffage tourne davantage, la télévision aussi, on cuisine plus, on sort plus souvent boire un café pour « prendre l’air ». Sur une année, ce simple café pris presque chaque jour au coin de la rue représente plusieurs centaines d’euros. Soyons honnêtes : personne ne fait vraiment un budget pour ces petites habitudes-là. Pourtant, ce sont elles qui déforment le plus la perception du coût de la retraite.
Il y a enfin un poste que beaucoup sous-estiment : l’« effet temps libre ». Quand on travaille, on ne voit pas les magasins, les sorties, les cinémas de l’après-midi, les billets de train en semaine. En retraite, la tentation est partout, et elle est souvent méritée. *On a attendu tout ça pendant quarante ans, ce n’est pas pour compter chaque glace en bord de mer*. Le problème, c’est que les dépenses augmentent alors que les revenus, eux, ne bougent pas. Et c’est là que s’installe cette sensation étrange : on vit mieux en théorie, mais on respire moins bien côté compte en banque.
Comment éviter la mauvaise surprise sans renoncer à profiter
Une méthode concrète a aidé Claire et Michel à reprendre la main : simuler leur future vie avant même de déménager. Ils ont pris leurs trois derniers relevés bancaires et ont imaginé, ligne par ligne, comment chaque dépense évoluerait dans leur nouvelle configuration. Ils ont ajouté une colonne « retraite en ville » en intégrant des hypothèses réalistes : plus de sorties, plus de frais de santé, plus de petits transports quotidiens. Cet exercice un peu fastidieux les a forcés à regarder la réalité en face, pas le rêve.
La plupart des retraités se concentrent sur le prix du logement et oublient tout ce qui gravite autour. On croit économiser en quittant une maison énergivore, sans voir qu’on va payer une place de parking, des frais de syndic et un marché plus cher au pied de l’immeuble. Un bon réflexe consiste à passer une demi-journée dans le futur quartier : faire ses courses, regarder le prix du pain, du coiffeur, du café en terrasse. *Le coût de la retraite se niche souvent dans ces détails-là, plus que dans un simulateur en ligne trop théorique.*
Le piège le plus fréquent reste cette phrase : **« On verra bien »**. Derrière, il y a souvent une forme de fatigue à l’idée de tout calculer, et aussi la peur d’abîmer un rêve qu’on attend depuis longtemps. Pourtant, on peut protéger ce rêve sans le détruire, simplement en le rendant plus lucide. Un conseiller financier, une association de retraités du quartier, un ami déjà installé dans la région : ce sont des sources d’informations précieuses et, surtout, concrètes. Personne ne vit la retraite uniquement avec des tableaux Excel.
« La vraie surprise n’a pas été le montant de ma pension, raconte Michel, c’est d’avoir découvert que ma vie coûtait différemment, pas moins cher. »
Pour clarifier ce « différemment », ils ont dressé ensemble une liste courte des postes à surveiller. Rien de spectaculaire, juste des repères concrets qui changent vraiment la donne :
- Les charges de copropriété, souvent sous-estimées lors de l’achat.
- La nouvelle mutuelle santé, à recalculer sérieusement avant le départ.
- Les transports du quotidien : essence, parking, abonnements.
- Les dépenses « plaisir » liées au temps libre : sorties, petits voyages, loisirs.
- Les frais bancaires et assurances, parfois plus élevés avec l’âge.
Leur objectif n’était pas de tout serrer, mais de choisir où mettre l’argent. Car **renoncer à tout plaisir au nom du budget n’est pas une vraie retraite**, c’est juste une autre forme de contrainte, plus sournoise.
Une retraite qui coûte plus cher… mais peut valoir davantage
Au fond, la question n’est pas seulement : « La retraite est-elle plus ou moins chère ? ». Elle ressemble plutôt à : « Est-ce que l’argent que je dépense me ressemble vraiment ? ». Claire et Michel ont réalisé qu’ils avaient perdu en surface, mais gagné en proximité de leurs petits-enfants, de leur médecin, des commerces. Leur budget a gonflé mais leur temps de transport a fondu, leur fatigue aussi. La note est plus salée, et malgré tout, ils n’auraient pas envie de revenir en arrière.
On pourrait dire que la retraite, c’est comme allumer la lumière dans une pièce qu’on traversait dans la pénombre. Les dépenses, les habitudes, les envies se révèlent d’un coup. Certaines font peur, d’autres rassurent. Les chiffres deviennent moins théoriques, plus intimes. *La plus grande erreur serait de croire qu’une fois posé dans son nouveau canapé, tout se stabilise à vie.* En réalité, la retraite se réajuste en permanence, au fil des années, des envies, des fragilités aussi.
Ce qui change tout, c’est de pouvoir en parler sans honte. Dire à un ami : « Finalement, on dépense plus que prévu », sans se sentir coupable. Oser avouer qu’on a sous-estimé les frais de santé, qu’on a été surpris par le prix des activités ou des travaux dans l’immeuble. La vraie richesse de ces témoignages, c’est qu’ils aident ceux qui arrivent juste après. Un couple qui lit cette histoire, sur son canapé, avec un peu d’avance sur son départ à la retraite, pourra ajuster un détail, un choix de quartier, un abonnement de trop. Et peut-être se dire, plus tard : **« On avait bien fait de regarder les choses en face »**.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Anticiper les coûts cachés | Simuler la vie future poste par poste : santé, charges, transports, plaisirs du quotidien | Réduire le risque de mauvaise surprise et de stress financier après le déménagement |
| Observer le quartier en conditions réelles | Passer une demi-journée sur place, tester commerces, services, déplacements | Avoir une vision concrète du « vrai » coût de la vie plutôt qu’un simple prix au m² |
| Ajuster régulièrement ses choix | Revoir mutuelle, assurances, habitudes de consommation tous les deux ou trois ans | Garder une retraite évolutive, plus alignée avec ses besoins et ses envies réelles |