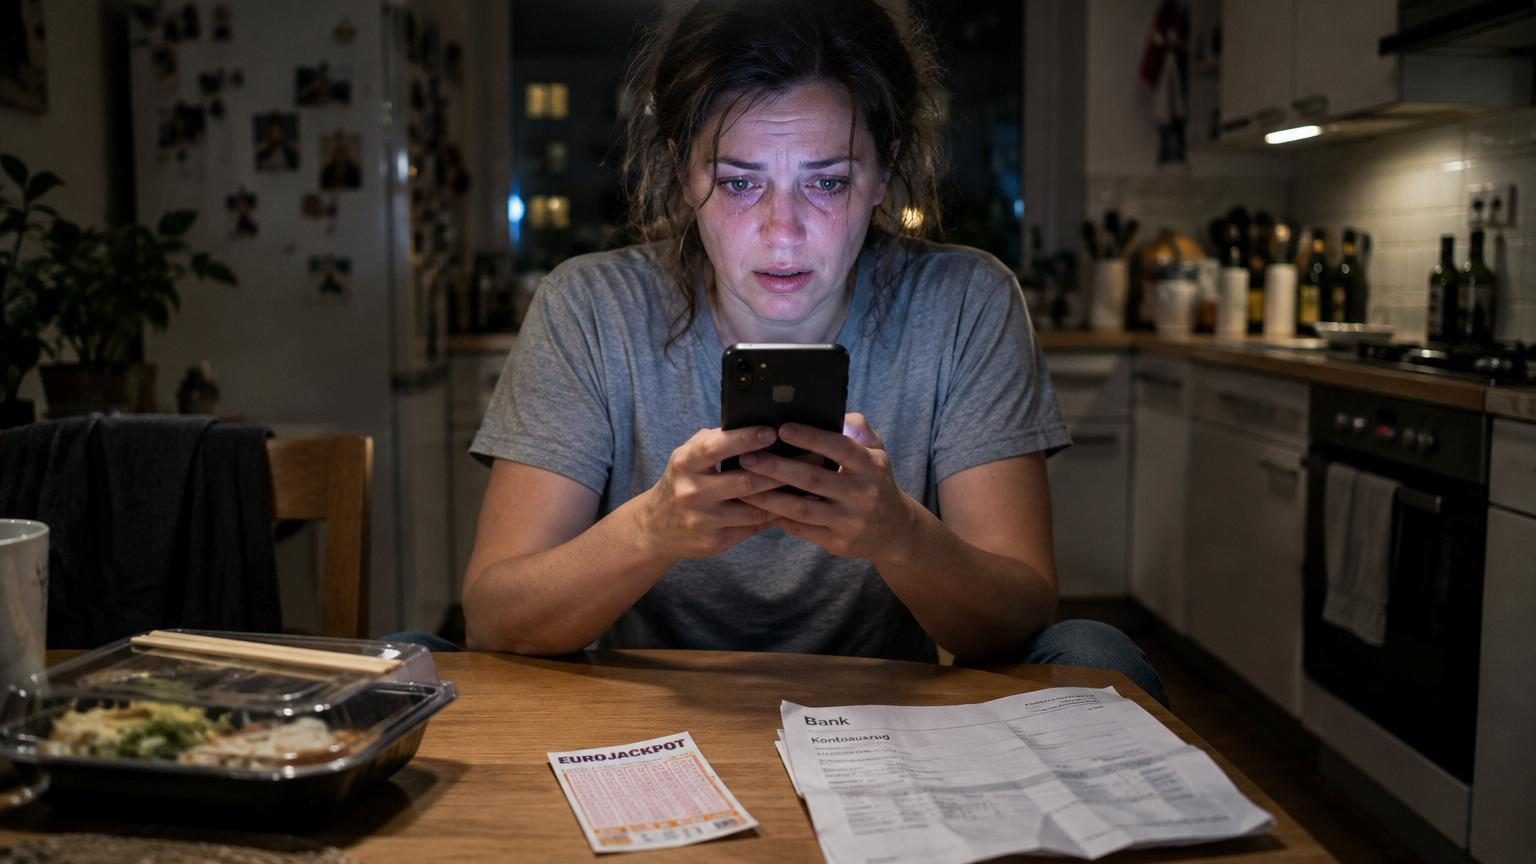
La notification est apparue un mardi soir, entre deux messages WhatsApp et une promo pour des baskets.
Elle sortait tout juste du métro, encore le ticket à la main, quand son téléphone a vibré : « Félicitations, vous avez gagné 71,5 millions d’euros ». Au début, elle a cru à une arnaque grossière. Puis les chiffres se sont alignés, les vérifications ont commencé, les mails officiels sont arrivés. Et sa vie, en quelques clics, a basculé.
Les jours suivants ont ressemblé à un rêve un peu flou. Sa famille qui pleure dans la cuisine, les collègues qui sentent « quelque chose », les projets qu’on se met à énumérer sur un coin de table. Nous connaissons tous ce moment où l’on se demande : « Et si ça m’arrivait, moi ? » Là, ce n’était plus un fantasme d’arrêt de bus. C’était réel, violent, presque trop lumineux.
Une semaine plus tard, c’est un autre type de message qui a clignoté sur son écran. Une simple application installée à la va-vite, une promesse de rendement facile, quelques validations rapides. En moins de sept jours, cette femme qui pensait avoir enfin gagné sur la vie a tout perdu. Littéralement tout.
Du jackpot au cauchemar en sept jours
Elle s’appelle Marion, 38 ans, salariée dans une petite entreprise de logistique. Avant le tirage, son plus gros coup de chance, c’était une remise inattendue sur une facture d’électricité. Le soir du gain, son premier réflexe a été d’appeler sa mère, avant même de vérifier deux fois les numéros. Elle tremblait, elle riait, elle répétait : « C’est impossible ». La réalité avait un goût de champagne tiède et de pastabox encore chaude sur la table du salon.
Durant quatre jours, elle s’est promenée avec ce secret comme avec un feu d’artifice dans la poche. Elle n’a rien dit à ses collègues, juste un sourire un peu plus large à la machine à café. Elle a réservé un rendez-vous discret avec la loterie, consulté un avocat recommandé par un ami, commencé à chercher un appartement avec une terrasse. 71,5 millions d’euros, ça sonne presque abstrait. On n’arrive même pas à imaginer ce que ça représente vraiment sur un compte bancaire.
Le sixième jour, Marion tombe sur une vidéo sur TikTok : un « expert » en crypto‑investissements qui promet de « protéger » les gros gains contre l’inflation, en utilisant une application ultra-simple. Interface colorée, graphiques qui montent, témoignages enthousiastes filmés dans des cuisines qui ressemblent à la sienne. Elle se dit qu’il faut « faire fructifier ». Elle clique, elle installe, elle connecte. Et là, sans le savoir, elle ouvre grand la porte à ceux qui vont siphonner son nouveau trésor.
Comment une simple appli a tout emporté
L’application se présentait comme un gestionnaire de portefeuille sécurisé, recommandé soi-disant par « des milliers de nouveaux millionnaires en Europe ». À l’ouverture, un chatbot amical lui demande d’ »optimiser » son profil. Marion suit les étapes, coche les cases, valide les conditions générales sans vraiment les lire. Soyons honnêtes : personne ne fait vraiment cela tous les jours. L’appli lui demande ensuite de connecter son compte bancaire principal, « pour analyse ». Elle hésite cinq secondes, puis se dit que toutes les applis fonctionnent un peu comme ça désormais.
La promesse était simple, presque magique. Des placements « automatiques », des rendements « garantis », une protection contre les « banques traditionnelles obsolètes ». *Le vocabulaire parfait pour séduire quelqu’un qui vient de faire fortune sans rien comprendre au monde financier.* Marion transfère un premier montant, test, puis un deuxième. Tout a l’air de marcher, les chiffres se mettent à grimper sur l’écran, les courbes s’affichent en vert. Une conseillère virtuelle lui propose même un « pack sécurité premium » pour les très gros montants.
Au septième jour, elle transfère l’essentiel de ses gains vers cette soi‑disant plateforme « sécurisée ». Un transfert unique, massif, qu’elle fait depuis sa cuisine, un vendredi soir, entre une commande Uber Eats et une série Netflix en fond. La somme met du temps à apparaître. L’appli plante, se relance, puis soudain la déconnexion. Quand elle tente de se reconnecter, le message tombe : « Compte introuvable ». Le site partenaire disparaît, le numéro du support client sonne dans le vide. En quelques heures, ses 71,5 millions d’euros ont été aspirés vers une nébuleuse financière sans visage.
Se protéger avant même de gagner
On imagine rarement qu’il faut apprendre à gérer l’argent… avant même d’en avoir. Pourtant, les psychologues financiers le répètent : toucher un gros gain sans y être préparé, c’est comme être lâché sur une autoroute sans savoir conduire. Une première action concrète consiste à décider, *dès maintenant*, de trois personnes de confiance : un notaire, un avocat, un conseiller financier indépendant. Même si l’on ne gagne jamais le jackpot, ces contacts-là servent tôt ou tard.
Autre réflexe simple : se dire qu’aucune décision sérieuse liée à l’argent ne devrait être prise dans les sept jours suivant une grosse nouvelle. On peut l’appeler « la règle de la semaine tampon ». On note ses envies sur un carnet, on respire, on dort. On ne signe rien. On ne télécharge aucune appli miracle. On prévient une seule personne de confiance, pas plus. L’euphorie est une mauvaise conseillère, et les fraudeurs le savent mieux que personne.
Un point crucial consiste aussi à apprendre à reconnaître les signaux d’alerte. Une application qui promet des rendements « sans risque », qui réclame un accès complet au compte bancaire, qui presse pour un transfert « avant la fin de l’offre » coche toutes les cases du piège. Les vrais professionnels vous laissent du temps, posent des questions, acceptent vos doutes. Et ne passent pas leur temps à vous envoyer des messages poussant à « investir maintenant ».
Les erreurs qui vous coûtent plus cher que le billet
La plus grande erreur de Marion n’a pas été de faire confiance à une appli. Sa vraie erreur, c’est d’avoir cru qu’elle devait absolument « faire quelque chose » de son argent tout de suite. Nous subissons tous cette pression silencieuse : ne pas « laisser dormir » son épargne, profiter des « opportunités », ne pas être « naïf ». Résultat, on bouge trop vite, trop fort, dans des domaines qu’on ne maîtrise pas. Le piège se referme dans le mouvement, jamais dans l’immobilité.
Une autre erreur fréquente, c’est de se croire protégé simplement parce qu’on a l’habitude des outils numériques. On utilise des applis de banque, on fait ses courses en ligne, alors on se sent « débrouillard ». La vérité est plus brutale : les arnaques sont pensées pour des gens comme nous, qui cliquent vite et vivent pressés. Les fraudeurs ne cherchent pas des ignorants, ils veulent des gens confiants. Ceux qui se disent : « Je sais repérer une arnaque à mille kilomètres ».
Il y a aussi cette honte qui s’installe quand on se rend compte qu’on s’est fait avoir. On se tait, on minimise, on se raconte que « ce n’était pas tant que ça ». Marion, elle, a fini par témoigner. Peu après l’arnaque, elle a confié à un enquêteur :
« Je n’ai pas perdu 71,5 millions. J’ai perdu la seule fois de ma vie où j’avais une longueur d’avance sur mes peurs. »
Pour éviter d’en arriver là, quelques règles simples peuvent servir de garde‑fous :
- Ne jamais connecter une nouvelle appli directement à son compte principal, seulement à un compte secondaire limité.
- Refuser d’investir dans tout ce qu’on ne peut pas expliquer simplement à un adolescent de 15 ans.
- Imposer un délai de réflexion de 48 heures avant tout virement supérieur à une certaine somme.
- Vérifier systématiquement les avis sur plusieurs sources, pas seulement sur les stores d’applications.
- Parler de ses doutes à une personne extérieure avant de valider un transfert important.
Et si le vrai gain n’était pas l’argent ?
Cette histoire laisse un drôle de goût. On a envie de juger, de dire « Moi, je n’aurais jamais fait ça ». Puis on se rappelle toutes ces fois où l’on a cliqué sans lire, accepté sans vérifier, signé sans poser de questions. La frontière entre la chance et le désastre tient parfois à un réflexe, une conversation, un délai que l’on s’accorde. Le vrai sujet n’est pas la loterie, c’est notre rapport à la promesse de vie facile.
On rêve tous, un jour ou l’autre, de ce billet qui changerait tout. Pourtant, ceux qui ont travaillé sur les gagnants de jackpots répètent que l’argent ne résout pas les fragilités de départ. Il les amplifie. Les doutes deviennent plus grands, les erreurs plus lourdes, les rencontres plus risquées. *L’argent ne donne pas un nouveau cerveau, il amplifie juste celui qu’on a déjà.*
Alors peut-être que le vrai gain, celui qui mérite qu’on y pense dès maintenant, c’est autre chose que des millions sur un compte. C’est la capacité à dire non. À prendre son temps. À reconnaître qu’on ne comprend pas. À accepter qu’un compte en banque qui dort un peu, ce n’est pas un drame, c’est parfois une protection. La prochaine fois que votre téléphone affichera une promesse trop belle pour être vraie, pensez à Marion, à sa cuisine, à ce clic de trop. Et demandez-vous ce que vous feriez, vous, avec un miracle qui tient dans la paume de la main.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Se préparer avant le gain | Identifier à l’avance un notaire, un avocat et un conseiller financier indépendant | Réagir à froid le jour où un gros montant tombe, sans se laisser emporter par l’euphorie |
| Installer des règles non négociables | Appliquer une « semaine tampon » et refuser les applis qui exigent un accès complet aux comptes | Réduire fortement le risque de céder à une promesse irrésistible mais frauduleuse |
| Accepter de demander de l’aide | Parler de ses doutes, refuser d’avoir honte d’être dépassé par les questions d’argent | Garder la main sur ses décisions financières et éviter l’isolement où les arnaques prospèrent |