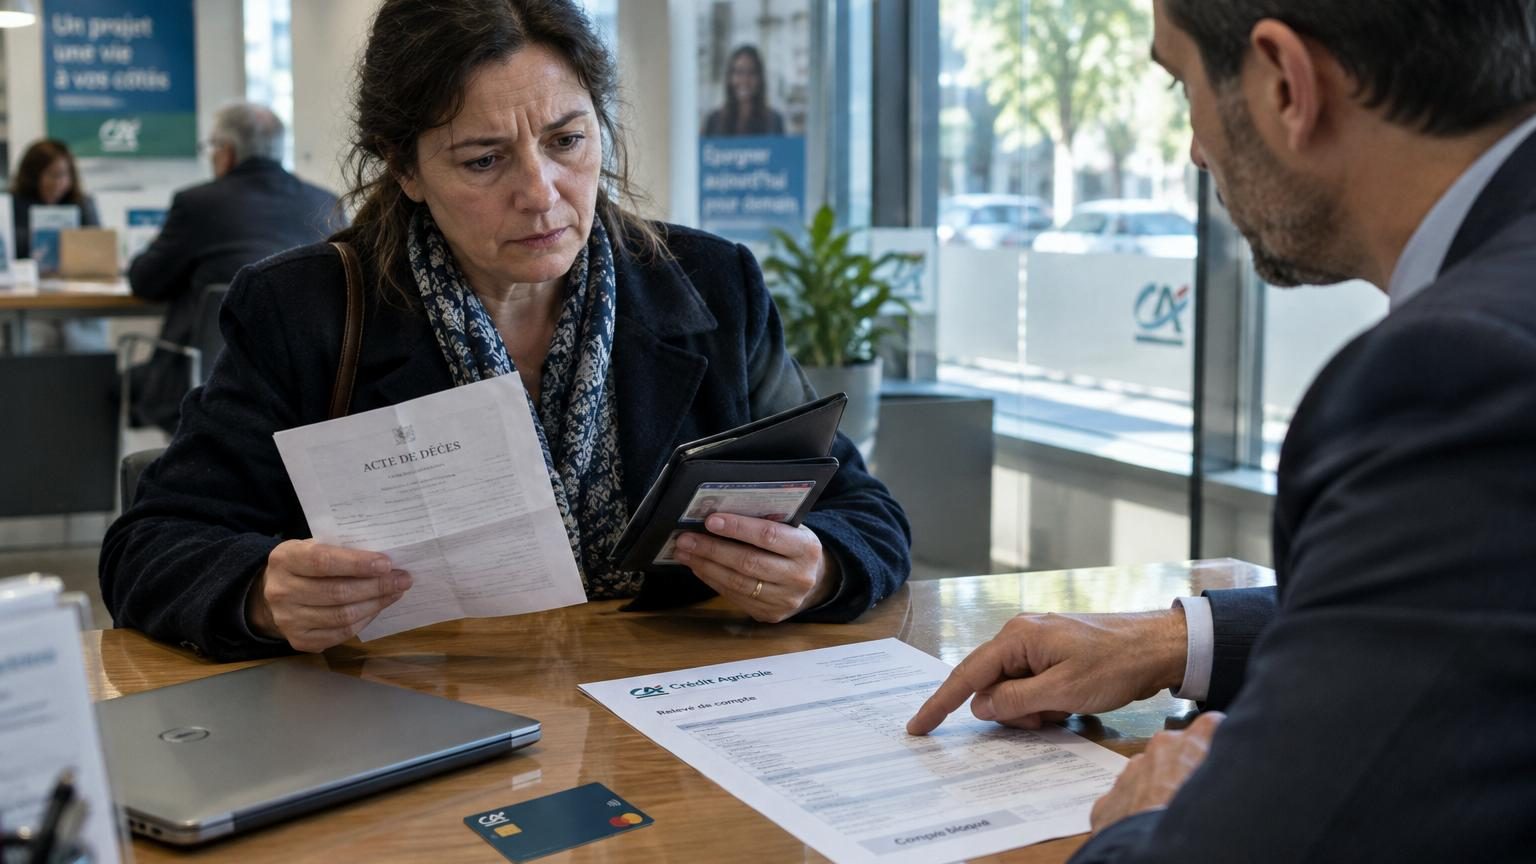
Un hôpital, un voisin, un frère qui parle trop vite. Tout se fige. On s’assoit, on respire à moitié et, très vite, une question très prosaïque surgit au milieu du chagrin : « Et maintenant, on fait comment pour l’argent ? » Les factures continuent de tomber, le loyer aussi, mais on découvre soudain que la banque vient de bloquer tous les comptes du défunt, comme si on avait tiré un rideau métallique sur sa vie financière.
Dans les agences, les conseillers le répètent, un peu gênés : « C’est la loi, Madame. » On a l’impression d’être suspect, alors qu’on veut juste payer l’enterrement ou finir le mois sans découvert. Et là, une rumeur se propage dans la famille : « On ne peut plus toucher à rien. » La réalité est plus subtile. Et nettement plus stratégique pour ceux qui savent.
Le gel des comptes après un décès : un couperet… avec des failles légales bien précises
Le jour où l’avis de décès arrive jusqu’à la banque, le scénario est presque toujours le même. Le compte est immédiatement « figé » : plus aucun retrait, plus aucun virement possible, même si la carte bancaire est encore dans le portefeuille posé sur la commode. On se sent un peu dépossédé d’une vie entière, ramenée à une ligne « compte bloqué » sur l’écran d’un conseiller. Dans ce chaos, une chose frappe : personne ne vous explique vraiment ce que vous avez encore le droit de faire avec cet argent.
Pourtant, la loi française ne laisse pas la famille totalement sans ressources. Elle prévoit trois exceptions très concrètes qui permettent encore d’utiliser une partie des sommes disponibles. Une famille que j’ai rencontrée à Lyon a découvert ça un peu par hasard, en insistant à la banque. Son père venait de mourir, aucune assurance obsèques, un compte courant bien rempli… et une directrice d’agence qui, après quelques clics, finit par admettre qu’elle pouvait débloquer plusieurs milliers d’euros pour les funérailles.
On croit souvent que la banque « garde tout » jusqu’au notaire, comme une sorte de coffre-fort inaccessible. En réalité, *la loi encadre, mais elle ouvre aussi des portes bien précises*. La mort d’un proche déclenche un mécanisme automatique de protection des héritiers : on évite qu’un tiers vide le compte en douce. Ce gel n’est pas une punition, c’est un verrou juridique. Sauf que dans la vraie vie, quand il faut payer une pierre tombale ou un dernier loyer, ce verrou peut devenir étouffant. C’est là que les trois exceptions prévues par le Code monétaire et financier prennent tout leur sens.
Trois exceptions pour utiliser l’argent malgré le blocage : funérailles, frais urgents, petits avoirs
La première exception est aussi la plus humaine : le paiement des funérailles. La banque a le droit – et même le devoir – de débloquer une somme destinée à régler la facture des obsèques, directement au profit du prestataire. La limite actuelle tourne autour de 5 000 euros, selon les banques, sur présentation de la facture. Dans la pratique, la famille apporte le devis de l’entreprise de pompes funèbres, et la banque effectue un virement du compte du défunt vers le compte du professionnel. Simple sur le papier, beaucoup moins dans la vraie vie, où tout le monde n’ose pas demander.
Une veuve que j’ai rencontrée en Normandie m’a raconté avoir payé la cérémonie sur sa propre carte bancaire, en panique, avant de découvrir plus tard qu’elle aurait pu utiliser directement l’argent de son mari. Elle avait honte de « réclamer » à la banque, pensant que ce n’était pas permis. **Soyons honnêtes : personne ne lit le Code monétaire et financier entre deux visites au funérarium.** Pourtant, cette règle existe précisément pour éviter qu’une famille déjà sous le choc se retrouve à s’endetter pour enterrer un proche. Ce n’est pas un privilège, c’est une respiration légale.
La deuxième exception vise les « frais urgents » liés à la dernière période de vie du défunt : certains loyers, charges, ou dépenses indispensables peuvent être réglés à partir du compte, sous conditions. Là encore, la banque ne donne pas un blanc-seing. Elle demande des justificatifs : quittances, factures, avis d’échéance. L’idée est simple : éviter que le décès déclenche immédiatement des impayés en cascade. D’un point de vue juridique, on est dans une logique de continuité minimale de la vie matérielle, le temps que la succession prenne forme. La troisième exception est plus méconnue : en dessous d’un certain montant global d’avoirs, certains établissements acceptent le déblocage simplifié, via une attestation d’héritier, sans passer par un notaire. Une petite succession, mais une grande différence pour ceux qui n’avaient rien de côté.
Anticiper avant… et réagir après : les bons réflexes face à la banque
Le meilleur moment pour éviter les blocages les plus brutaux, c’est évidemment avant le décès, quand personne n’a envie d’en parler. Créer un compte joint pour les dépenses du ménage, par exemple, change tout. Au décès de l’un des cotitulaires, le compte joint n’est pas automatiquement bloqué, l’autre peut continuer à l’utiliser pour la vie courante, même si la moitié des sommes tombe juridiquement dans la succession. On peut aussi organiser des procurations limitées, ou orienter une partie de l’épargne sur des supports désignés à des bénéficiaires (assurance vie, notamment). Ce sont des gestes administratifs froids, mais ils évitent beaucoup d’angoisse.
Après le décès, le réflexe clé consiste à ne pas se contenter de la première phrase prononcée au guichet. Demander clairement : « Quelles sommes pouvez-vous débloquer pour les obsèques ? Pour les frais urgents ? » et réclamer la base légale, par écrit s’il le faut. L’erreur fréquente, c’est de penser que tout est figé jusqu’au rendez-vous chez le notaire, parfois des semaines plus tard. On laisse les prélèvements aléatoires continuer, on ne touche à rien, par peur de « mal faire », et on se retrouve avec des abonnements inutiles débités et des factures essentielles en attente. L’émotion prend le dessus, on repousse les coups de fil. Soyons honnêtes : personne ne fait vraiment cela tous les jours.
Un conseiller bancaire m’a confié un jour une phrase qui résume bien l’ambiance de ces moments :
« Les familles arrivent en agence avec des papiers froissés, parfois en larmes. Notre travail, c’est de leur rappeler qu’il existe encore des marges de manœuvre, même quand tout semble verrouillé. »
Pour s’y retrouver, quelques points à garder en tête :
Le gel des comptes n’interdit pas le paiement des obsèques dans la limite légale, directement depuis le compte du défunt.
Certains frais urgents peuvent être réglés, si l’on apporte des justificatifs précis et récents.
Pour les « petites successions », une attestation d’héritier permet parfois de débloquer les fonds sans notaire, dans un cadre plafonné.
Le compte joint, lui, reste utilisable par le cotitulaire survivant, ce qui évite une rupture brutale de trésorerie.
Rien n’empêche de demander à la banque la base légale de ses refus… et de revenir avec les bons documents.
Un argent figé… mais pas totalement mort : ce que cette règle dit de notre rapport à la fin de vie
Le blocage des comptes à l’annonce d’un décès raconte quelque chose de très contemporain : nous mourons dans un monde où chaque euro laisse une trace. Tout est enregistré : prélèvements, virements, assurances, abonnements numériques qui continuent de tourner comme si de rien n’était. Le droit essaie d’apporter une forme d’ordre dans ce chaos, en protégeant les héritiers contre les abus. On peut trouver ça froid, voire brutal, quand la banque coupe la carte bancaire trois jours après la disparition d’un conjoint. Derrière cette froideur, il y a quand même l’idée de protéger un patrimoine qui ne parle plus.
Mais ces trois exceptions – funérailles, frais urgents, petites successions – disent aussi autre chose : la loi reconnaît que la mort n’arrête ni le loyer, ni l’électricité, ni le besoin d’enterrer dignement quelqu’un. *Entre le choc émotionnel et le casse-tête administratif, on navigue à vue*. Certaines familles racontent que cette étape les a soudées, parce qu’elles ont choisi ensemble ce qu’elles demandaient à la banque, qui prenait la parole, qui conservait les justificatifs. D’autres y voient le point de départ de conflits durables, nés justement d’un virement contesté ou d’un retrait mal expliqué.
On peut y voir un apprentissage collectif un peu rude : se parler d’argent avant la fin, mettre à plat les comptes, expliquer où sont les papiers. Ce ne sera jamais une conversation légère, mais elle permet de transformer un futur gel de comptes en simple formalité, plutôt qu’en crise familiale. Au fond, ces règles autour de l’argent du défunt ne sont pas seulement techniques. Elles mettent chacun d’entre nous face à une question simple : qui doit pouvoir agir, et comment, le jour où la banque prononcera ces mots secs, « compte bloqué », pendant que la vie, elle, continue à coûter cher.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Blocage automatique des comptes
À l’annonce du décès, la banque fige les comptes du défunt pour protéger la succession.
Comprendre que ce gel est un mécanisme de protection, pas une sanction personnelle.
Trois exceptions légales
Financement des obsèques, paiement de certains frais urgents, et déblocage simplifié pour les petites successions.
Identifier concrètement les situations où il reste possible d’utiliser l’argent bloqué.
Anticipation et dialogue
Compte joint, choix des bénéficiaires, attestation d’héritier, demande d’explications écrites à la banque.
Disposer de leviers pratiques pour limiter le stress financier au moment du décès.