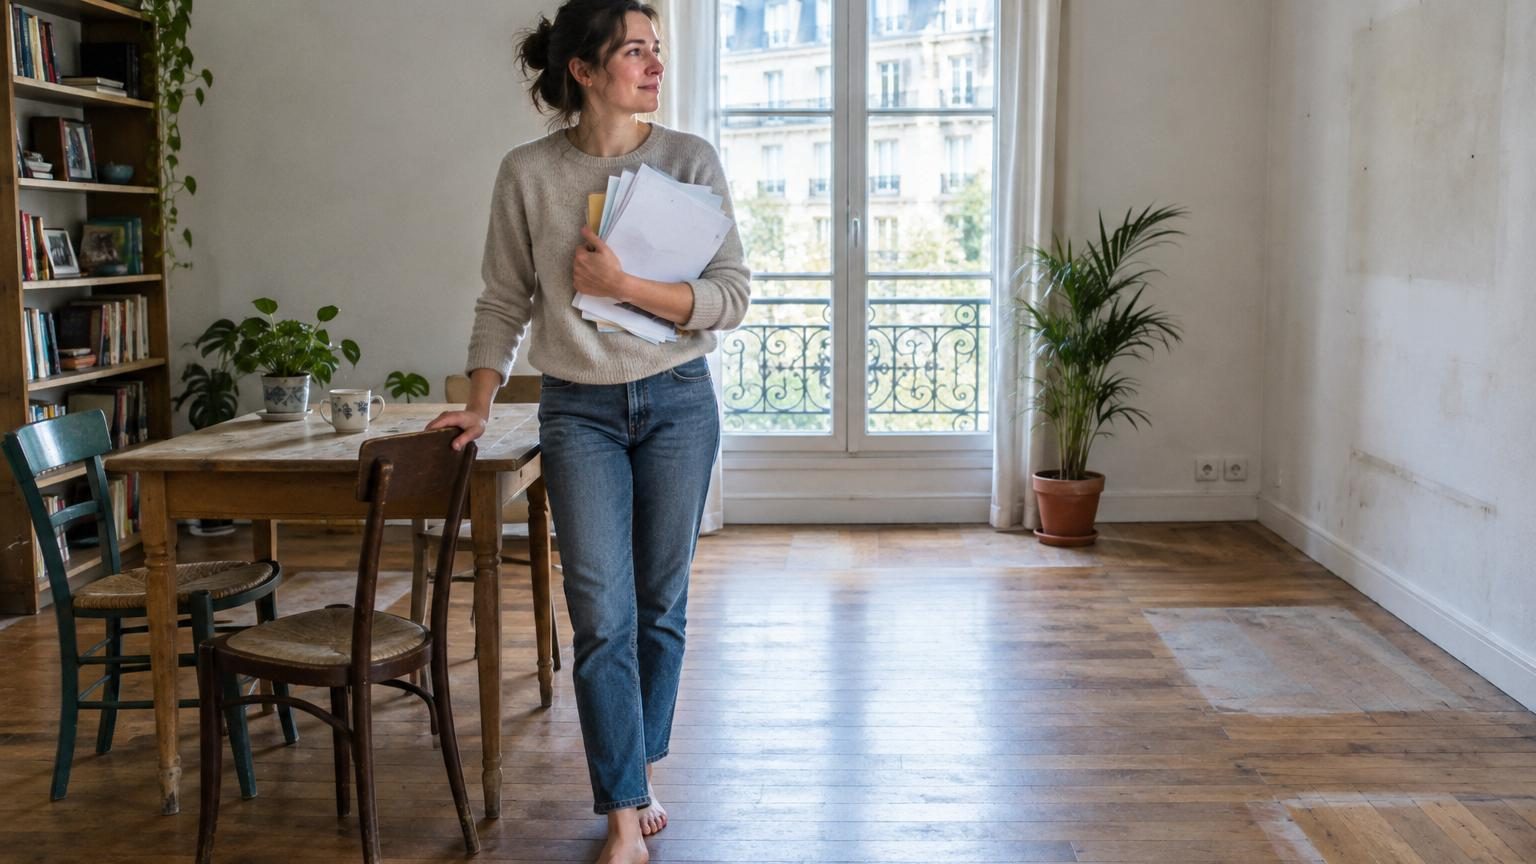
Quand Léa a ouvert son application bancaire ce matin de février, l’écran s’est figé quelques secondes.
Son solde affichait un timide mais réel +426,37 €. Pas un miracle, juste un signe que la marée commençait à redescendre. Cinq mois plus tôt, la même appli affichait du rouge partout, des découverts autorisés explosés et une longue liste de prélèvements dont elle ne se souvenait même plus.
À l’époque, son deux-pièces était rempli à ras bord. Une télé immense, un canapé d’angle qu’elle remboursait encore, des cartons jamais ouverts depuis son dernier déménagement, sans parler des vêtements encore étiquetés. Chaque objet semblait peser sur ses épaules, comme une facture en attente. *Elle croulait sous 25 000 euros de dettes, et sous au moins autant de choses inutiles.*
Ce matin-là, l’appartement est presque vide. Une table, deux chaises, quelques plantes, un lit simple et une bibliothèque à moitié remplie. Les étagères n’affichent plus son passé d’acheteuse compulsive, mais une sorte de calme nouveau. Son compte bancaire, lui, commence à respirer. On a tous envie de comprendre comment elle a fait.
Quand les dettes s’accumulent sans qu’on s’en rende compte
La première fois que Léa a vraiment regardé le total de ses dettes, elle a eu un mouvement de recul. 25 000 euros. Un mélange de crédit conso « pour dépanner », de paiements en trois fois « sans frais », de carte de magasin et d’un vieux découvert jamais résorbé. Rien d’exceptionnel pris séparément. Ensemble, un mur infranchissable.
Nous connaissons tous ce moment où l’on se dit : « Ça va, je gérerai ça le mois prochain. » Puis le mois suivant, et celui d’après. Les factures se rangent dans un tiroir, les mails de relance dans un dossier à part. *On sait que ça existe, mais on regarde ailleurs.* Jusqu’au jour où le moindre paiement rejeté devient une humiliation silencieuse à la caisse d’un supermarché.
Dans le cas de Léa, le déclic est venu d’un simple appel de sa banque. Un conseiller lui annonce qu’elle a dépassé son autorisation de découvert et qu’il faut « faire le point ». Elle accepte un rendez-vous presque par politesse. Assise en face de lui, elle voit pour la première fois le total affiché sur un écran : 25 000 euros. Le chiffre lui paraît irréel. Elle ne gagne même pas cette somme en net sur une année.
Ce qui l’a frappée, ce n’est pas seulement le montant. C’est la façon dont il s’est construit. 39 € ici, 57 € là, un abonnement oublié, un achat « exceptionnel » répété chaque mois. Rien de dramatique, juste des dizaines de petites décisions prises dans la fatigue du quotidien. Soyons honnêtes : personne ne vérifie chaque ligne de son compte tous les jours. On s’habitue aux prélèvements comme on s’habitue à un bruit de fond.
Son appartement racontait la même histoire. Une console de jeux achetée après une rupture, un robot de cuisine utilisé trois fois, des chaussures portées une seule soirée. Tout avait une justification au moment de l’achat. Vu en global, cela ressemblait à un musée de compensations émotionnelles. **Chaque objet était une réponse rapide à un malaise lent.** Quand elle a compris ça, le lien entre ses dettes et tout ce qui remplissait son intérieur lui a sauté au visage.
À partir de là, Léa s’est fixé un objectif presque brutal : alléger sa vie pour donner de l’oxygène à ses finances. Pas dans le sens glamour du « minimalisme » qu’on voit sur Instagram, avec des salons blancs parfaits. Juste revenir à quelque chose de supportable. Moins de choses, moins de charges, moins de stress chaque fois qu’elle ouvrait son application bancaire. *Un désencombrement autant matériel que mental.*
La méthode radicale, mais réalisable, qui lui a permis de remonter à la surface
La première action concrète de Léa a été presque administrative : lister toutes ses dettes. Une feuille A4, une colonne pour les montants, une autre pour les taux d’intérêt, une dernière pour les mensualités. Cela lui a pris une heure, un peu de courage, et un thé qu’elle n’a presque pas bu. Voir ces chiffres alignés lui a donné la nausée, mais aussi une idée claire : *où partait réellement son argent chaque mois*.
Ensuite, elle a classé les dettes de la plus chère à la moins chère. Pas la plus grosse, la plus chère en intérêt. La fameuse carte de magasin et un crédit renouvelable arrivaient largement en tête. Elle a décidé de concentrer chaque euro disponible sur la première de la liste, tout en payant le minimum sur les autres. Une approche simple, presque scolaire, mais qui lui a rendu un sentiment de contrôle. **Elle n’était plus en train de subir, elle choisissait où attaquer.**
En parallèle, Léa a ouvert les placards. Tout ce qui n’avait pas servi depuis un an a été posé au centre du salon. En une matinée, son tapis s’est couvert d’objets : petit électroménager, déco, sacs, vêtements, livres. Elle a pris des photos et commencé à publier sur des plateformes de revente. Rien de très original, sauf qu’elle en a fait un rendez-vous quotidien, presque un rituel du soir.
Le premier mois, elle a récupéré un peu plus de 900 euros. De quoi solder totalement sa carte de magasin et diminuer fortement un crédit à la consommation toxique. Le deuxième mois, le rythme a baissé, mais elle a tout de même réuni 500 euros. Chaque vente était une mini-victoire, un objet en moins à dépoussiérer et quelques intérêts économisés sur l’année. Ce n’était pas magique, juste méthodique.
La grande erreur que beaucoup commettent, Léa l’avait faite pendant des années : croire que « ce n’est pas si grave » tant que les mensualités passent. On se rassure comme on peut : « Tout le monde a un crédit », « C’est normal d’être à découvert ». Jusqu’au jour où un imprévu — une panne de voiture, un retard de salaire — fait tout dérailler. Là, on découvre que cette normalité était en fait une corde un peu trop serrée autour du cou.
Elle a aussi compris qu’elle se racontait une histoire confortable sur ses achats. « Je l’ai mérité », « C’est une bonne affaire », « Je le garderai longtemps. » Une partie était vraie. L’autre, pas du tout. *Nous avons tous ces petites phrases qui justifient le clic sur “Valider le panier”.* Tant que personne ne nous les renvoie en miroir, on y croit volontiers. Quand elle a commencé à en parler à ses proches, plusieurs ont reconnu le même mécanisme chez eux, presque mot pour mot.
Léa a fini par résumer son virage en une phrase :
« J’ai arrêté d’acheter pour ressembler à la vie des autres, et j’ai commencé à vendre pour retrouver la mienne. »
Concrètement, elle a gardé une règle dans un coin de son carnet :
- Un objet qui entre = un objet qui sort.
- Aucun achat à crédit pour quelque chose qui se trouve déjà d’occasion.
- Attendre 72 heures avant tout achat supérieur à 50 euros.
- Vérifier ses comptes chaque dimanche, même si ça pique.
- Fêter chaque dette remboursée, même toute petite.
*Soyons honnêtes : elle ne respecte pas ces règles à la lettre chaque semaine.* Personne ne fait vraiment cela tous les jours. Mais elles lui servent de garde-fous. De petites barrières assez souples pour la laisser vivre, assez solides pour éviter de retomber dans le piège.
Quand alléger son intérieur change aussi la façon de voir l’argent
Cinq mois après le fameux rendez-vous à la banque, l’appartement de Léa surprend ceux qui la connaissent. Certains trouvent ça un peu froid. D’autres disent que « ça fait du bien » de respirer. Elle, elle y voit surtout une carte de son chemin parcouru. Chaque meuble manquant a une histoire : vendu, donné, parfois regretté, souvent oublié au bout de deux semaines seulement.
Son compte bancaire n’est pas soudainement devenu celui d’une héritière. Elle a toujours un crédit principal à rembourser, des dépenses fixes, des imprévus qui s’invitent sans prévenir. Mais l’énorme boule de 25 000 euros s’est transformée en un chiffre plus petit, plus stable. Elle ne se cache plus de ses relevés. Elle les ouvre presque avec curiosité. Elle sait qu’ils ne disent plus « tu perds pied », mais « tu remontes doucement ».
Cette histoire n’est pas un conte de fées financier. Léa ne s’est pas transformée en gourou de l’épargne ou en experte des investissements. Elle a juste accepté une vérité simple : **l’argent et les objets disent la même chose de notre vie, quand on les regarde franchement.** Sa démarche n’a rien de parfait, elle rechute parfois, elle craque pour un achat non prévu, elle oublie de noter une dépense. Ce qui a changé, c’est qu’elle ne laisse plus ces écarts définir la suite de son histoire.
On peut trouver sa méthode trop radicale, pas adaptée à tous, ou au contraire insuffisante. Chacun a sa relation au manque, à la peur, au confort. Ce qui interpelle, c’est ce lien direct entre un intérieur plus vide et une respiration retrouvée sur le compte bancaire. *Moins de choses, moins de confusion, moins de charges invisibles.* À l’heure où tout nous pousse à acheter plus vite, cette lenteur décidée ressemble presque à un acte de résistance douce.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Mettre ses dettes à plat | Liste complète avec montants, taux et mensualités, classés de la dette la plus chère à la moins coûteuse | Offre une vision claire et réduit l’angoisse floue liée à l’argent |
| Désencombrer pour rembourser | Vendre ce qui n’est plus utilisé depuis un an pour dégager des liquidités rapides | Permet de réduire la dette sans attendre une augmentation de revenus |
| Changer les automatismes d’achat | Règle des 72 heures, aucun crédit pour les envies, vérification hebdomadaire des comptes | Aide à casser le cycle des achats impulsifs et à garder le contrôle sur le long terme |