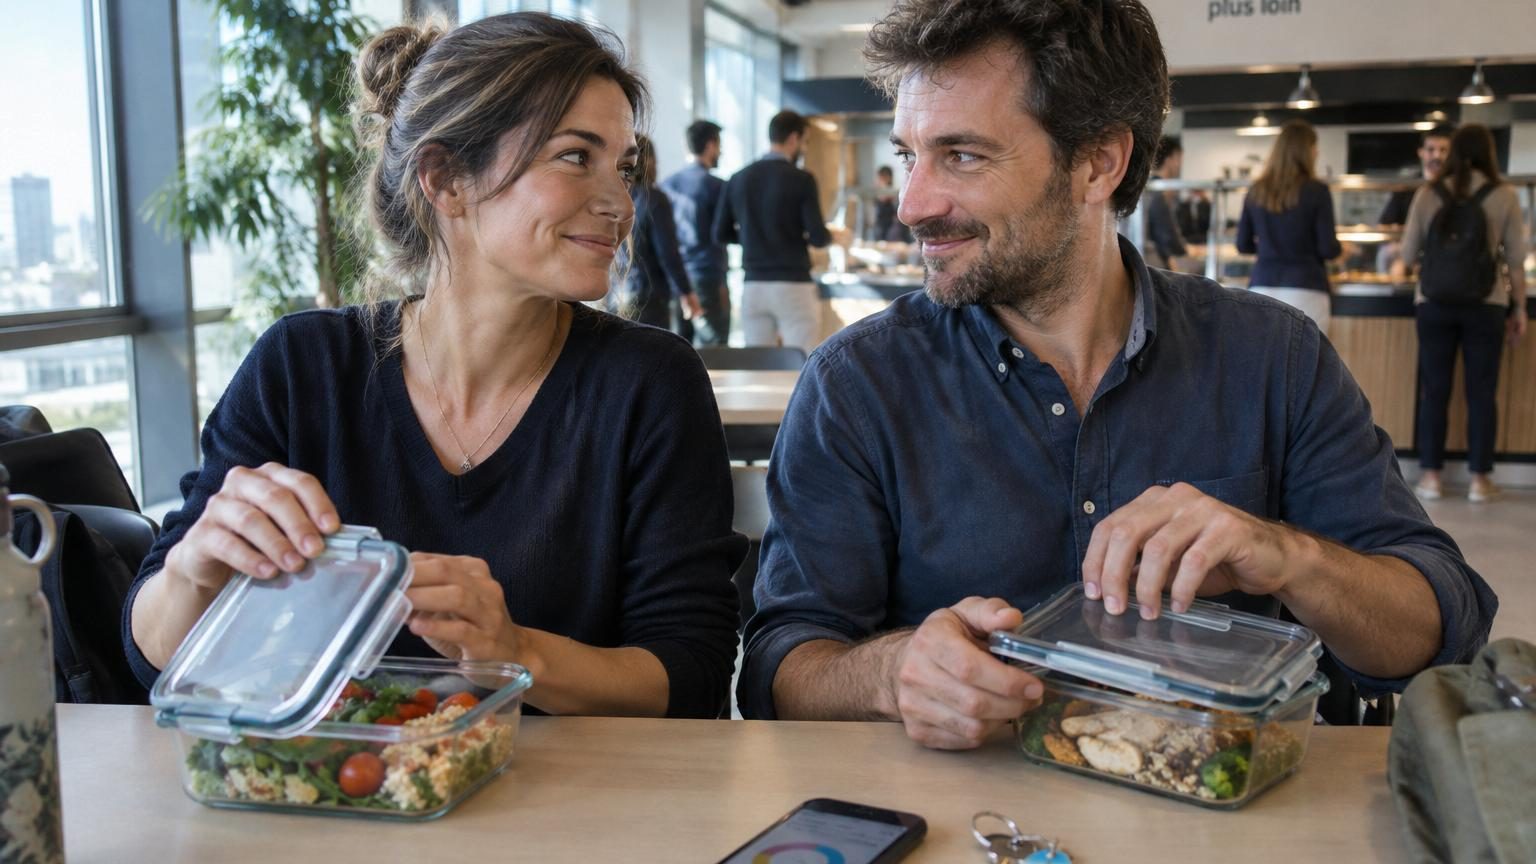
Dans l’open space, tout le monde connaît la routine de midi : on se lève, on traîne un peu, on scrolle les menus Uber Eats, on hésite entre le poké bowl et le burger.
Ce jour-là, alors que la file d’attente s’allongeait devant l’ascenseur, Julie a simplement ouvert son sac. Une petite lunchbox en verre, un couvercle bleu un peu rayé. À côté, Thomas faisait la même chose, avec son vieux sac isotherme qui avait clairement connu des jours meilleurs.
Au début, leurs collègues ont rigolé. « Vous êtes trop sérieux avec vos gamelles », « Allez, venez au resto, une fois de plus ça ne va pas changer votre vie ». Julie haussait les épaules, Thomas plaisantait. En surface, rien d’extraordinaire : juste deux adultes avec un tupperware. Ce qu’aucun d’entre eux ne disait encore, c’est que ce petit geste répétitif, presque banal, allait complètement changer la suite de leur histoire.
Dix ans plus tard, Julie a quitté son job à 35 ans. Thomas l’a suivie à 40. Ils se sont retrouvés un mardi matin sur une plage presque vide, à se demander silencieusement : « Et si tout avait commencé avec un simple déjeuner froid dans une lunchbox ? » Leur retraite anticipée n’a rien de magique. Elle a le goût d’un sandwich maison, mangé un peu trop vite entre deux réunions. Et pourtant, tout est là.
L’histoire d’un tupperware qui valait une retraite
Tout est parti d’un mail banal du service RH : nouvelle augmentation de prix au restaurant d’entreprise. Trois euros de plus sur le plat du jour. Sur le coup, personne n’a vraiment réagi. Juste quelques soupirs, deux ou trois blagues sur l’inflation, et la vie a repris. Sauf pour Julie, qui venait de passer sa soirée à additionner ses dépenses mensuelles, une boule au ventre en regardant le total. Ce petit mail a agi comme un déclic.
Elle a commencé à faire un truc simple : noter le prix de chaque déjeuner pris à l’extérieur. 11,40 €, 13,20 €, 9,90 €. À la fin du mois, le choc. Plus de 250 € envolés en repas avalés en 45 minutes chrono. Elle a fait le calcul à l’année, puis sur dix ans. Le nombre est tombé comme un couperet, presque absurde : près de 30 000 €. Une petite voiture. Un tour du monde. Une mise de départ pour un projet de vie. Et tout ça, juste en changeant le contenu de son sac le matin.
Quand elle a montré ses calculs à Thomas, il a d’abord levé les yeux au ciel. « Soyons honnêtes : personne ne fait vraiment cela tous les jours. » Il pensait aux invitations, aux déjeuners d’équipe, aux impératifs du moment. Puis il a commencé à observer. Chaque fois qu’il passait en caisse à la cantine, il se souvenait des chiffres de Julie. Chaque ticket de carte bancaire devenait un petit rappel. Peu à peu, l’idée a cessé d’être un truc de « radin » pour devenir un choix stratégique. Un choix un peu radical, oui. Mais structurant.
Dix ans de gamelles, des milliers d’euros libérés
Thomas a rejoint Julie dans cette routine un lundi de janvier. Il s’en souvient encore : dehors, un froid sec, les trottoirs glissants, et lui qui se sentait franchement ridicule avec son sac isotherme sous le bras. Cette première semaine, il a détesté. Préparer le soir, penser aux courses, surveiller les dates de péremption. Tout semblait demander plus d’énergie. Puis une habitude s’est installée, presque comme on se brosse les dents sans réfléchir.
Au bout de six mois, ils ont commencé à voir les premiers effets. Leur compte courant ne descendait plus dangereusement dans le rouge à la fin du mois. *Une évidence qu’on oublie vite : l’argent qu’on ne dépense pas ne crie pas victoire, il se contente de rester silencieux sur le relevé bancaire.* Alors ils ont décidé de rendre ce silence visible. Chaque fin de mois, Julie transférerait le montant « économisé » sur un compte dédié, rebaptisé « Liberté » dans son application bancaire.
Concrètement, leur budget déjeuner est passé d’environ 260 € par personne à 80 €. Soit 360 € de différence par mois pour le couple. 4 320 € par an. Sur dix ans, sans même compter les intérêts composés, cela représentait plus de 43 000 €. Avec l’argent placé sur des supports raisonnablement dynamiques, le total a dépassé les 60 000 €. Non, ça ne suffit pas à prendre sa retraite du jour au lendemain. Mais ça a été le premier carburant sérieux de leur plan de sortie du salariat. Un carburant venu… de pâtes aux légumes dans un tupperware en verre.
Ce qui se cache derrière un « simple » repas maison
Ce que Julie et Thomas ont découvert, ce n’est pas uniquement l’économie directe. C’est l’effet boule de neige. Quand tu commences à amener ton déjeuner, tu fais plus attention aux courses. Tu cuisines plus souvent. Tu gaspilles moins. Tu anticipes. À la fin, ce n’est plus seulement ton repas du midi qui change, c’est ta manière de gérer ton quotidien. Ton rapport à l’instantané, et à la récompense rapide.
Cette discipline a contaminé d’autres domaines de leur vie. Ils ont renégocié leur assurance, revu leurs abonnements, vendu une deuxième voiture devenue inutile. Chacune de ces décisions faisait écho à cette question simple : « Est-ce que j’en ai vraiment besoin tous les jours, ou est-ce juste une habitude confortable ? » Sans moralisation, sans « il faut » permanent. Plutôt comme un jeu à deux, une enquête sur leurs propres dépenses.
Au fil des années, quelque chose de subtil s’est produit. Ils ne se voyaient plus comme des salariés coincés jusqu’à 65 ans, mais comme un duo qui construisait un capital de liberté. Pas un jackpot, pas un fantasme de yacht à Dubaï. Juste l’idée qu’un jour, ils pourraient choisir de dire stop. Finalement, ces gamelles du midi n’étaient qu’un symbole visible d’une transformation plus profonde : reprendre la main sur leur temps, un déjeuner après l’autre.
Comment transformer votre lunchbox en plan de liberté
Si on enlève le storytelling, la méthode de Julie et Thomas tient en quelques gestes concrets. Le premier, c’est de fixer un budget déjeuner théorique, comme si vous continuiez à manger à l’extérieur. *Notez-le noir sur blanc.* Par exemple : 12 € par jour, 5 jours par semaine, 4 semaines par mois. Ensuite, décidez que cette somme sera automatiquement transférée chaque fin de mois vers un compte épargne ou un investissement simple.
La clé, c’est de ne pas attendre « ce qui reste » pour épargner. C’est l’inverse : on met de côté d’abord, puis on vit avec le reste. Ce principe paraît austère, presque militaire, mais il devient étonnamment naturel une fois qu’il est en place. Pour faciliter le passage à l’action, Julie préparait la base de leurs repas le dimanche : céréales, légumes rôtis, sauces maison. Ensuite, il ne restait plus qu’à assembler en 10 minutes le soir. Moins glamour qu’un brunch branché, oui. Mais terriblement efficace.
Une autre astuce qu’ils ont adoptée : toujours prévoir un « plan B » dans le frigo ou le congélateur. Des parts de gratin, un gros bocal de soupe, du riz déjà cuit. Les jours de fatigue, ce stock évite de replonger dans les commandes de dernière minute. Et si vraiment rien ne va, ils s’accordent un déjeuner au resto, décidé ensemble, sans culpabilité. Parce qu’un plan trop rigide finit presque toujours par exploser en plein vol.
La plus grosse erreur qu’ils voient autour d’eux, ce n’est pas de dépenser trop. C’est de ne pas regarder. On connaît tous cette phrase intérieure : « Oh, ce n’est qu’un déjeuner à 14 €, ce n’est pas dramatique. » Isolé, non, ça ne l’est pas. Répété 15 fois par mois, 12 mois par an, pendant dix ans, ça devient une part entière de votre futur que vous avez mangée à midi devant votre écran d’ordinateur. Dit comme ça, ça pique un peu. Mais ça remet les choses en perspective.
Julie avait cette façon douce de résumer leur approche : « On ne s’interdit pas, on choisit. » Ce n’est pas pareil. Refuser par principe chaque sortie avec les collègues, c’est se condamner à devenir « la personne radine » du service, isolée à sa table. Choisir, c’est décider à l’avance combien de déjeuners à l’extérieur on s’offre par mois. Deux, trois, peu importe. Tant que c’est aligné avec une trajectoire plus large, celle de votre temps futur, pas seulement de votre faim de 12 h 30.
Il y a aussi cette pression silencieuse du bureau : ceux qui sortent au resto, ceux qui restent à leur poste avec une gamelle. On ne le dit pas à voix haute, mais on sait que ça crée des petites frontières invisibles. Thomas, lui, gardait une règle souple : toujours accepter un déjeuner important pour la relation, même si ça cassait un peu le budget du mois. Son plan n’était pas une prison, juste une boussole. Et les boussoles servent à avancer, pas à gronder.
Avec le temps, leurs proches ont commencé à leur poser des questions. « Comment vous avez fait pour arrêter de travailler si tôt ? » Ils auraient pu répondre : investissements, stratégies, arbitrages. Au lieu de ça, ils parlent souvent… de leurs tupperwares. Parce que c’est concret. Parce que ça parle à tout le monde. Et parce que leur retraite anticipée n’est pas née d’un coup de génie, mais d’une somme de décisions ordinaires, répétées avec une régularité presque ennuyeuse.
Un jour, Thomas a lâché cette phrase qui résume tout :
« On n’a jamais été les plus brillants ni les mieux payés, on a juste décidé d’arrêter de grignoter notre futur à 12 h 30 tous les jours. »
Pour beaucoup, la retraite à 35 ou 40 ans ressemble à un fantasme de magazine. Pour eux, c’était un calcul patient, alimenté par des choix qui n’avaient rien de spectaculaire. Oui, ils ont investi intelligemment. Oui, ils ont profité des intérêts composés. Mais la première pierre, ce sont ces euros économisés sur chaque déjeuner. Et ce chiffre-là, tout le monde peut le regarder en face aujourd’hui, sans modèle Excel compliqué.
Si vous deviez retenir une seule chose de leur histoire, ce serait peut-être ceci :
- Un repas préparé à la maison n’est pas juste une économie, c’est un signal envoyé à votre futur vous.
- Un compte dédié à ces économies transforme un « bon plan » en stratégie réelle.
- La constance vaut toujours plus qu’un effort héroïque mais ponctuel.
Et si votre prochain déjeuner devenait un choix de vie ?
Nous avons tous ce moment où, la veille au soir, on ouvre le frigo en se disant : « Je ferai mon déjeuner demain matin. » Puis le réveil sonne, la fatigue tombe, le temps file, et le tupperware reste désespérément vide sur le plan de travail. Soyons honnêtes : personne ne fait vraiment cela tous les jours, toute une vie. Même Julie et Thomas ont eu des périodes de relâche, des semaines de burgers et de sushis. La différence, c’est qu’ils revenaient toujours à ce geste simple et un peu répétitif : préparer leur repas.
La vraie question n’est peut-être pas « Comment prendre sa retraite à 35 ans ? », mais plutôt : « Combien de mon futur je suis prêt à manger chaque midi sans y penser ? » Posée comme ça, elle dérange un peu. Elle oblige à regarder ce petit rituel du déjeuner non pas comme une parenthèse anodine, mais comme une décision financière à part entière. Et aussi comme un moment de vie : cuisiner pour soi, pour deux, pour ses enfants, ce n’est pas uniquement compter des euros, c’est aussi façonner une ambiance, un rythme, un rapport à la nourriture.
Peut-être que vous n’avez aucune envie de quitter votre travail à 40 ans. Peut-être que votre rêve, c’est plutôt un mi-temps à 50 ans, un long voyage à 45, ou la possibilité d’aider un proche sans surveiller chaque jour votre compte. Tout cela commence rarement avec un gros héritage ou un coup de chance. Ça démarre souvent dans des endroits minuscules : une lunchbox en verre, un transfert automatique vers un compte discret, un soir de semaine où l’on choisit de cuisiner plutôt que de commander. La prochaine fois que vous passerez devant la file d’attente de la cantine ou du fast-food, vous saurez que la question n’est pas seulement « Qu’est-ce que je mange ? », mais aussi : « À quel futur je dis oui, doucement, sans bruit ? »
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| La répétition des petits choix | Apporter son déjeuner au travail sur des années crée un capital de plusieurs dizaines de milliers d’euros. | Comprendre que la constance au quotidien pèse plus qu’un effort isolé pour construire sa liberté financière. |
| La mise en place d’un compte dédié | Transférer automatiquement les économies de repas vers une épargne ou un investissement ciblé. | Transformer une bonne intention en stratégie concrète et visible, qui progresse mois après mois. |
| Le lien entre argent et temps | Chaque euro non dépensé à midi devient du temps libre futur, sous forme de retraite anticipée ou de flexibilité. | Se projeter au-delà du simple budget pour relier ses habitudes de consommation à son projet de vie global. |