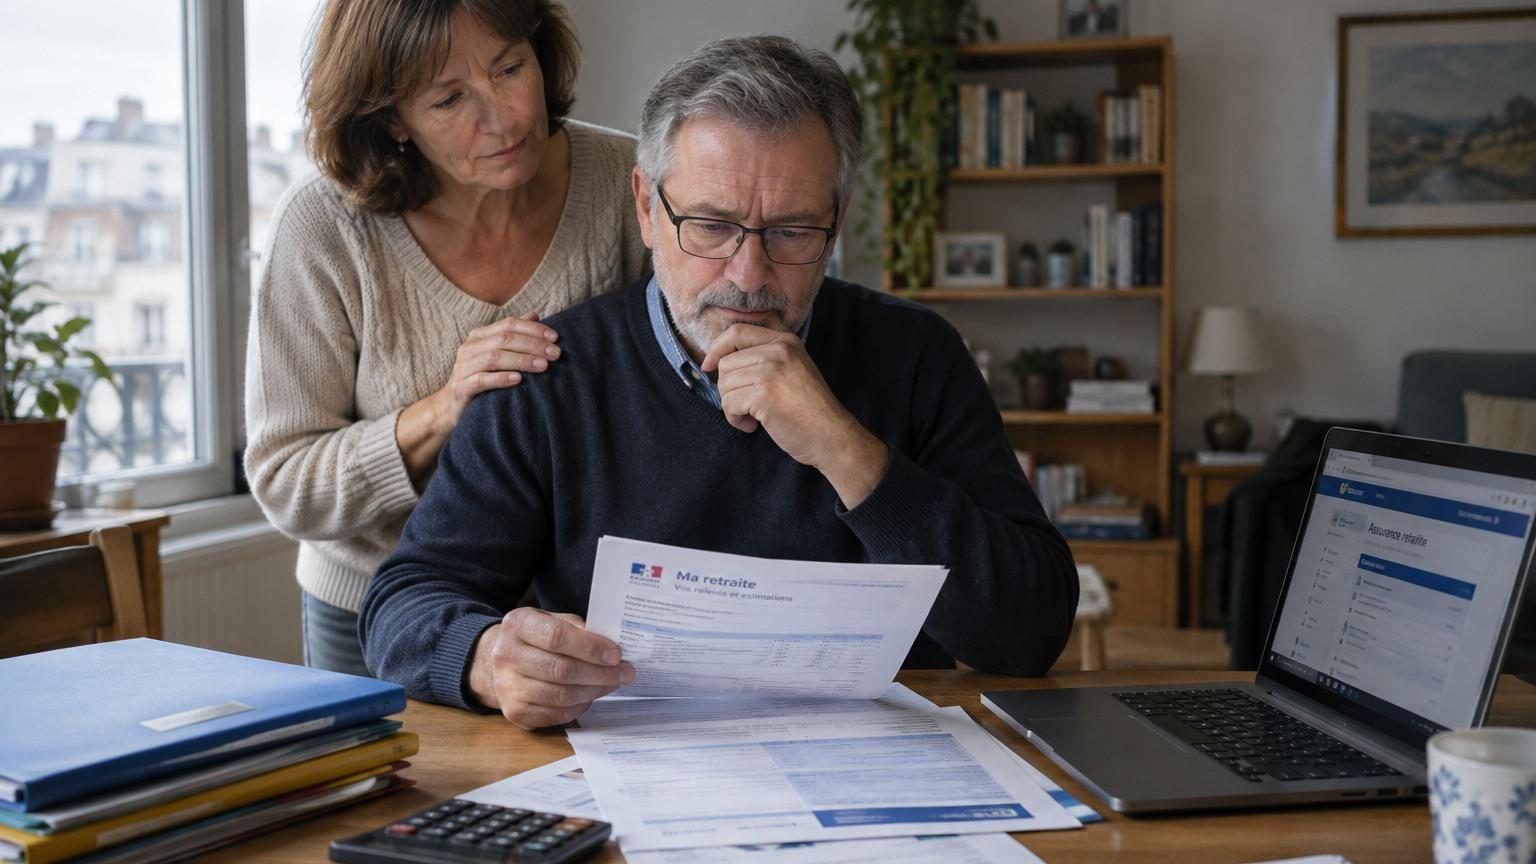
Ce matin-là, Jean a ouvert son courrier à la table de la cuisine, encore en peignoir, le café tiède posé à côté du tas d’enveloppes.
Sur le relevé retraite, une phrase lui saute aux yeux : « trimestres manquants ». Il a 62 ans, des genoux qui grincent, trente-huit ans de boulot derrière lui, et cette sensation diffuse qu’on lui a un peu volé le temps. Sa femme, Claire, passe derrière lui et lâche un simple : « Alors, on fait quoi maintenant ? »
Nous connaissons tous ce moment où les chiffres de la retraite cessent d’être abstraits pour devenir une question très concrète de fin de mois. Jean n’a pas tous ses trimestres, mais il ne veut plus attendre. Ni travailler jusqu’à 67 ans. Ni vivre avec la boule au ventre. Ce qu’il découvre au fil des rendez-vous avec sa caisse, ses simulations et quelques coups de fil un peu agacés, c’est qu’il existe des leviers insoupçonnés pour s’en sortir. Et certains vont vraiment peser lourd en 2026.
Partir à 62 ans sans tous ses trimestres : une situation de plus en plus fréquente
Dans les permanences retraite des caisses, les histoires comme celle de Jean se succèdent. Des salariés qui ont commencé tard, connu du chômage, des temps partiels, parfois une maladie longue, et qui arrivent à 62 ans avec un relevé de carrière troué. Ils ne sont plus tout jeunes, pas tout à fait vieux, et la réforme de 2023 a ajouté une couche de flou dans leur tête. Beaucoup découvrent à ce moment-là que le fameux « taux plein » n’est pas un cadeau automatique à 62 ans, mais un équilibre assez fragile entre âge, durée cotisée et décote.
Dans le cas de Jean, le verdict tombe : 153 trimestres validés au régime général, au lieu des 169 requis pour sa génération. Seize trimestres dans la nature, essentiellement à cause de périodes de chômage non indemnisé et d’années en intérim mal déclarées au début des années 90. Son conseiller évoque la possibilité de travailler jusqu’à 65 ou 66 ans pour combler une partie de ce manque. Jean fronce les sourcils. Il n’a pas envie de « tenir » encore trois ans avec son dos fragile et ses trajets en voiture dans les bouchons. Il se surprend même à penser : *« Et si je partais quand même ? »*
Sur le papier, partir à 62 ans sans tous ses trimestres signifie une pension de base calculée avec une décote. Une sorte de malus appliqué à chaque trimestre manquant, dans la limite de vingt trimestres. Vu de loin, la menace paraît rude. Vu de près, elle peut parfois s’atténuer fortement grâce à des dispositifs spécifiques, surtout pour ceux qui ont eu une carrière « cabossée ». Car le système français, malgré sa complexité, a empilé des mécanismes de solidarité, des majorations, des validations gratuites, qui peuvent transformer une retraite a priori modeste en pension plus confortable. Encore faut-il savoir où les chercher.
Les dispositifs cachés qui peuvent doper une retraite incomplète dès 2026
La première clé, Jean va la découvrir un peu par hasard : la validation de trimestres via les périodes de chômage, de maladie et les petits boulots oubliés. En reprenant son relevé de carrière détaillé, en allant fouiller dans de vieux classeurs, il retrouve des attestations de chômage des années 80, et un bulletin d’hôpital pour un arrêt maladie de longue durée. Dans le système, ces périodes peuvent valider des trimestres sans ajout de salaire, mais elles réduisent la sanction au moment du calcul de la retraite. Une simple régularisation peut parfois redonner deux, trois ou quatre trimestres.
Pour lui, le rattrapage se traduit par quatre trimestres supplémentaires validés après mise à jour. Sur les seize trimestres manquants, il n’en reste « plus que » douze. Et ce n’est pas anecdotique : chaque trimestre récupéré, c’est un bout de décote en moins. Dans certains cas, les périodes de service militaire, les congés maternité ou le congé parental ajoutent aussi leur pierre. Une mère de 62 ans avec trois enfants peut décrocher des majorations de durée d’assurance qui font vraiment la différence. Les chiffres sont froids, mais les conséquences, elles, se ressentent directement sur le virement mensuel.
L’autre levier, c’est l’empilement des dispositifs créés ou renforcés récemment, notamment le minimum contributif augmenté depuis septembre 2023. Pour les retraités qui ont cotisé longtemps avec des salaires modestes, ce socle peut faire remonter une petite retraite à un niveau plus supportable, surtout quand on cumule retraite de base et complémentaire Agirc-Arrco. À cela s’ajoutent des dispositifs très ciblés : retraite anticipée pour incapacité, carrières longues (avec des règles plus strictes mais encore existantes), validation via rachat de trimestres d’études ou d’années incomplètes. *Soyons honnêtes : personne ne fait vraiment cela tous les jours*, mais une simulation précise avec tous ces paramètres change parfois complètement la photo finale.
Comment préparer concrètement une retraite « confortable » sans tous ses trimestres
La première action, souvent négligée, consiste à disséquer son relevé de carrière au moins deux à trois ans avant la date visée de départ. Pas juste le survoler. Ligne par ligne. Année par année. On repère les « 0 », les années incomplètes, les salaires étrangement bas, les caisses complémentaires qui ne correspondent pas au poste occupé. Puis on liste ce qui manque : contrats, attestations, anciens bulletins de salaire. L’objectif est simple : reconstituer toutes les périodes réellement travaillées ou indemnisées pour transformer des trous en trimestres.
Une fois ce premier ménage fait, l’étape suivante, c’est la simulation dans les règles. Les outils en ligne sur Info-retraite et les sites des caisses permettent aujourd’hui de tester plusieurs âges de départ, plusieurs scénarios : partir à 62 ans, 63, 64… On découvre parfois qu’un an de plus peut rapporter bien plus que le salaire de cette année de travail supplémentaire, grâce à la réduction ou à la disparition de la décote. Dans d’autres cas, un rachat ciblé de quelques trimestres, calculé au plus juste, se révèle plus rentable qu’un effort d’épargne tardif. L’important est de chiffrer, pas de rester dans le flou.
La grande erreur, celle que beaucoup commettent, consiste à ne regarder que le montant brut affiché pour 62 ans, sans tenir compte de tout ce qui gravite autour. Il y a la retraite complémentaire, les éventuelles majorations pour enfants, les droits liés à une invalidité ou une reconnaissance de travail pénible. Il y a aussi l’impact d’un éventuel cumul emploi-retraite : partir plus tôt avec une petite décote, puis reprendre une activité douce à temps partiel, peut s’avérer plus confortable que tenir coûte que coûte dans son job actuel jusqu’à 66 ans. Un conseiller spécialisé, indépendant ou associatif, peut aider à poser ces options sur la table sans langue de bois.
« Le vrai confort à la retraite, ce n’est pas seulement le montant de la pension. C’est de pouvoir choisir son rythme de vie sans se sentir acculé », confie Jean, après avoir finalisé son dossier.
Pour s’en approcher, certains gestes concrets reviennent fréquemment :
- Mettre à jour son relevé de carrière dès 57-58 ans, sans attendre l’urgence.
- Vérifier systématiquement les périodes de chômage, maladie, service militaire, maternité.
- Tester noir sur blanc au moins trois âges de départ différents, avec le détail brut/net.
- Explorer le droit au minimum contributif revalorisé et aux majorations familiales.
- Envisager un cumul emploi-retraite choisi, plutôt qu’un maintien forcé dans un poste usant.
Tout le monde ne peut pas tabler sur une pension élevée, mais l’addition de ces leviers transforme souvent une situation perçue comme perdante en trajectoire acceptable. *Rien n’est magique, mais peu de choses sont vraiment figées.*
Vers une nouvelle façon de penser la retraite à 62 ans
Quand on regarde ce qui se joue autour de 62 ans aujourd’hui, on sent bien que c’est plus qu’un simple âge légal. C’est une frontière psychologique, un symbole de passage, et aussi une date que beaucoup ont gardée en tête pendant des décennies. Quitte à découvrir, parfois brutalement, que le système a bougé plus vite que leur projet. Pourtant, l’histoire de Jean, et de milliers d’autres, montre que partir à 62 ans sans tous ses trimestres ne rime pas automatiquement avec pension indigente.
La question devient alors plus intime : à partir de quel niveau de vie se sent-on « confortable » ? Pour certains, c’est pouvoir continuer à aider un enfant étudiant. Pour d’autres, c’est garder le budget pour un petit voyage par an, ou simplement ne pas trembler à chaque facture d’énergie. On réalise que la retraite n’est pas qu’un calcul administratif, c’est une négociation permanente entre ce qu’on veut garder, ce qu’on accepte de lâcher et ce qu’on est prêt à réinventer. Beaucoup ajustent leurs projets, déménagent, réduisent certaines dépenses, développent une petite activité complémentaire.
Le plus frappant, c’est sans doute cette bascule dans la façon de se projeter. Ceux qui prennent le temps d’explorer tous les dispositifs, de s’entourer, de demander de l’aide, finissent souvent par trouver un chemin qui leur ressemble. Ils partent parfois un an plus tard que prévu, parfois à l’âge qu’ils s’étaient juré de respecter coûte que coûte. Dans tous les cas, ils ne subissent plus totalement. Au fond, la vraie question n’est pas « Peut-on se créer une retraite confortable en 2026 sans tous ses trimestres ? » mais plutôt « Jusqu’où sommes-nous prêts à ajuster nos cartes pour y arriver, sans renoncer à l’essentiel ? »
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Vérifier et corriger son relevé de carrière | Identifier les périodes manquantes (chômage, maladie, service, maternité) et les faire régulariser | Gagner des trimestres sans travailler plus longtemps et réduire la décote potentielle |
| Explorer tous les dispositifs 2026 | Minimum contributif revalorisé, majorations, rachat de trimestres ciblé, retraite anticipée spécifique | Optimiser la pension globale, même avec une carrière incomplète ou hachée |
| Simuler plusieurs scénarios de départ | Comparer 62, 63, 64 ans, avec ou sans cumul emploi-retraite, et mesurer l’impact net | Choisir un âge de départ aligné sur ses besoins réels et son niveau de vie souhaité |
Franchement, ça fait du bien de lire un article qui explique concrètement les options au lieu de juste dire « travaillez plus longtemps ». Merci.
Donc si je comprends bien, même avec des trimestres manquants on peut s’en sortir correctement, à condition de fouiller tous ses papiers et faire régulariser ?
Ça a l’air tellement compliqué… On dirait qu’il faut un bac+5 juste pour comprendre sa retraite.
Pas très juste pour ceux qui ont bossé dur sans interruption et qui n’auront droit à aucun « coup de pouce » particulier…
Je suis dans la même situation que Jean, 62 ans cette année, 11 trimestres manquants. Cet article me redonne un peu d’éspoir.
Le minimum contributif revalorisé, c’est automatique ou il faut le demander quelque part ?
Encore un truc où ceux qui connaissent les bonnes astuces s’en sortent mieux que les autres… système trop opaque.
Merci pour la partie sur la reconstitution de carrière, je n’y avais jamais pensé en détail. Je vais ressortir mes vieux bulletins de salaire !
Je comprends mieux pourquoi ma caisse me disait de vérifier les périodes de chômage, je pensais que c’était secondaire.
Ça parle beaucoup de mécanismes, mais pas un mot sur l’inflation qui grignote la « pension confortable »…
62 ans, genoux qui grincent, dos fragile… On dirait mon portrait. Sauf que moi j’ai même pas toutes mes fiches de paye 😅
Le ton de l’article est agréable, on sent qu’il y a une vraie empathie pour ceux qui arrivent à cet âge dans le flou.
Franchement, je reste sceptique. On nous dit toujours « vous verrez, il y a des dispositifs », et au final, on finit à 1 100€ par mois…
Ça serait bien d’avoir des chiffres plus concrets : avant/après régularisation, avant/après minimum contributif, etc.
Perso, j’ai racheté 3 trimestres d’études il y a 5 ans, ça m’a coûté un bras, mais aujourd’hui je ne regrette pas.
Article intéressant, mais vous oubliez complètement le cas des indépendants qui ont des carrières ENCORE plus cabosées.
Je confirme : ma période de service militaire m’a ajouté 4 trimestres, je n’étais même pas au courant avant de faire la demande.
On sent bien la « frontière psychologique » des 62 ans. J’ai l’impression de vivre exactement ce que vous décrivez, entre envie de partir et peur de manquer.
La réforme de 2023 a rajouté une couche de flou ? C’est un euphémisme, c’est devenu un brouillard complet.
Merci pour les conseils pratiques à la fin, c’est concret et ça donne une feuille de route.
Je me demande combien de gens ne réclament jamais des trimestres pourtant validables, juste parce qu’ils ne savent pas… 🙁
Un peu fatigué d’entendre qu’il existe « des leviers insoupçonnés ». À ce stade, les gens veulent surtout de la clarté.
Ce serait intéressant d’avoir un simulateur qui intègre tous ces dispositifs en une seule interface, au lieu de se balader sur 4 sites différents.
Je suis conseillère retraite, et je peux confirmer : la reconstitution de carrière change TOUT pour beaucoup de dossiers.
Encore une histoire où on dit aux gens : « c’est compliqué, mais débrouillez-vous ». Tout le monde n’a pas les capacités administratives pour ça.
Le passage sur le cumul emploi-retraite est très juste. Beaucoup de gens ne savent même pas que ça peut être une vraie stratégie.
Je trouve l’exemple de Jean un peu trop optimiste quand même… Dans la vraie vie, c’est souvent plus rude.
Le rattrapage de 4 trimestres grâce au chômage et à la maladie, ça m’est arrivé aussi. Sans ça, j’aurais été obligé d’attendre 64 ans.
« On dirait qu’on lui a volé le temps » : c’est exactement ce que ressent mon père face à sa retraite. Texte très parlant.
Je suis prof, 59 ans, et je commence seulement à regarder mon relevé. Je crois que j’ai attendu trop longtemps…
Vous pourriez faire un guide pas à pas pour la vérification du relevé de carrière ? Là ça donne envie mais on ne sait pas trop par où commencer.
Le problème, c’est qu’on a beau simuler, les règles changent tous les 3 ans… Comment se projeter sereinement ?
Le système français est une usine à gaz, mais au moins il y a quelques filets de sécurité, c’est rassurant de le lire noir sur blanc.
Je suis étonné que vous ne parliez pas plus de l’Agirc-Arrco, c’est quand même une grosse partie de la pension pour beaucoup.
J’aime bien la conclusion : « rien n’est magique, mais peu de choses sont figées ». Ça résume bien le ressenti.
Vous dites qu’une mère de trois enfants peut récupérer pas mal de trimestres. Pourquoi personne n’en parle quand on a 40 ans, plutôt que 62 ?
Encore une fois, ceux qui sont bien informés vont optimiser, les autres passeront à côté. Il faudrait que ce genre d’article soit envoyé avec chaque relevé de carrière !
Mon mari est parti à 63 ans avec 10 trimestres manquants et un petit cumul emploi-retraite. Finalement, on vit mieux que ce qu’on craignait 🙂
« Mettre à jour son relevé à 57-58 ans » : j’ai 56 ans, je prends ça comme un avertissement perso. Merci pour le coup de pied aux fesses.
J’ai l’impression que la France a choisi la stratégie du flou : plus personne ne comprend rien, donc plus personne ne revendique…
Si on a perdu des bulletins de salaire des années 80, c’est fichu ou il y a des solutions ?
Le système « décote/ surcote » est scandaleux. On a déjà cotisé toute notre vie, pourquoi rajouter un malus ?
Très bon rappel sur le fait que « taux plein » ne veut pas dire la même chose que « retraite maximale ». Beaucoup confondent.
Rien que pour le conseil de tester plusieurs âges de départ, cet article vaut de l’or. Je ne l’avais jamais fait sérieusement.
J’aurais aimé découvrir ces infos à 50 ans, pas à 61 comme maintenant. Sensibilisation beaucoup trop tardive.
C’est bien joli de dire « fouiller dans vos vieux classeurs », mais quand on a déménagé 5 fois et tout jeté, on fait comment ? 😅
Je trouve l’approche très humaine, on sent que derrière les chiffres il y a des vies, des maladies, du chômage, des accidents de parcours.
Petite faute dans l’article : « on se sent aculé » → « acculé ». Mais sinon, très bon fond.
Ça fait peur de voir à quel point quelques trimestres oubliés peuvent changer drastiquement le montant final…
Est-ce que les conseillers des caisses sont vraiment formés à tous ces dispositifs ? J’ai parfois l’impression qu’ils découvrent en même temps que nous.