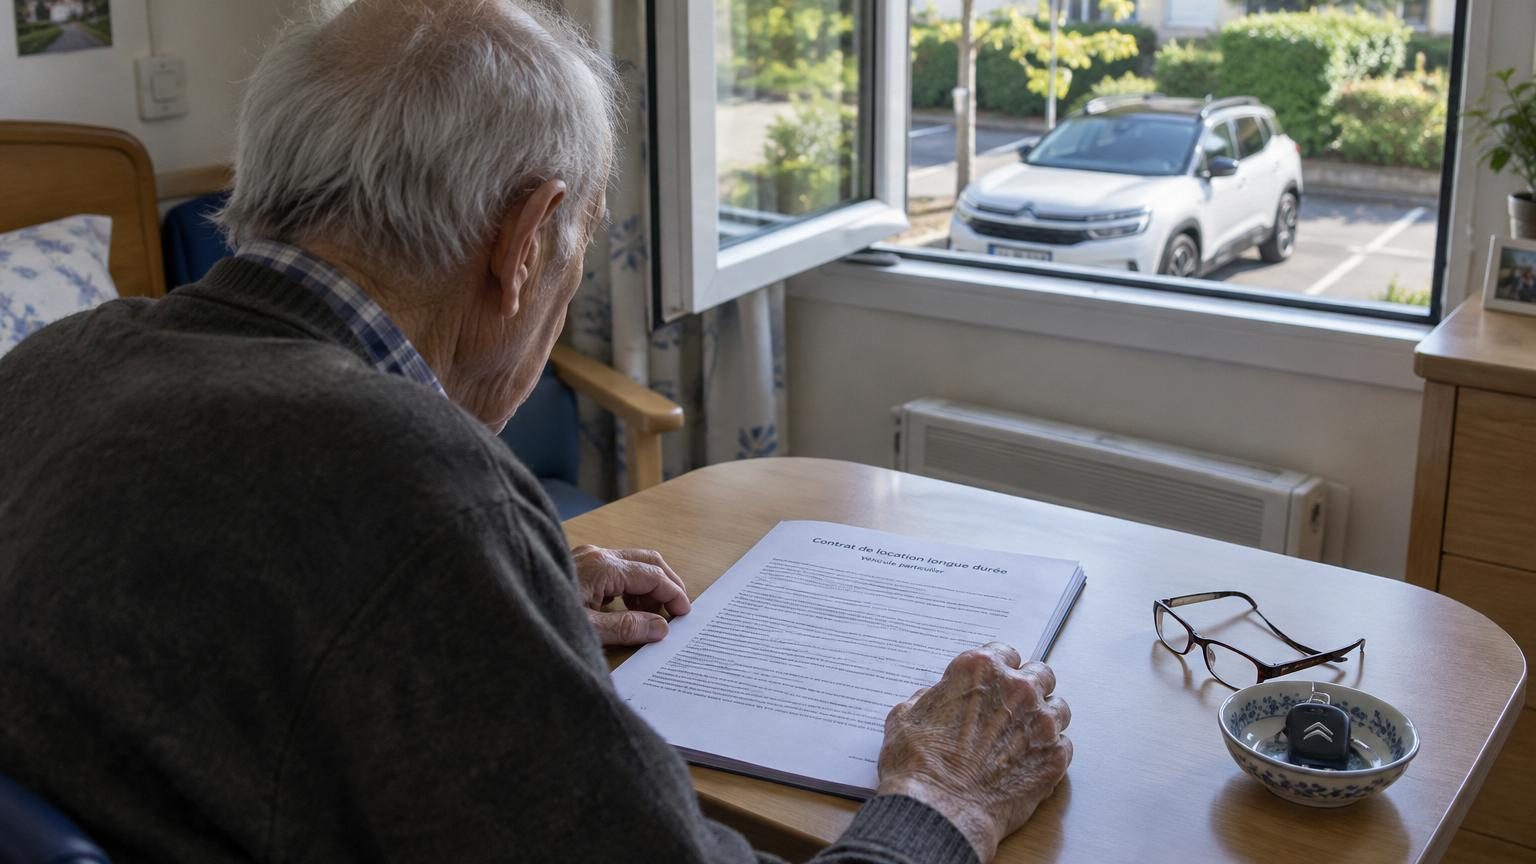
La Citroën dort désormais sous une couche fine de poussière, dans un box mal éclairé au sous-sol d’un petit immeuble de banlieue.
Son propriétaire, lui, ne conduit plus. À 94 ans, Louis a fait ses cartons, trié une vie entière rangée dans des tiroirs, puis a pris la route… dans l’ambulance qui l’emmenait vers l’EHPAD. Les clés du SUV sont restées dans un bol en porcelaine, posées sur la commode d’entrée. Comme un geste automatique qu’on garde longtemps après avoir changé de vie.
Chaque mois, pourtant, les 700 euros de leasing continuent de tomber. Prélèvement après prélèvement, sur une retraite qui frôle à peine les 1 500 euros. Louis n’a plus son appartement, plus sa liberté de conduire, mais il paie toujours pour une voiture qu’il ne voit presque plus. *Il a l’impression d’acheter un morceau de son ancienne vie.* Et toute sa famille se demande comment on en est arrivé là.
Quand la voiture devient un fardeau à 94 ans
La scène s’est jouée un mercredi matin, dans le bureau de la directrice de l’EHPAD. Devant Louis, un classeur bleu avec ses papiers : avis d’imposition, bulletins de retraite, contrat de location du logement, attestation de mutuelle… et un épais dossier marqué « LOA – Citroën ». La directrice feuillette, calcule, soupire à voix basse. Les chiffres ne collent pas. Son regard s’arrête sur la mensualité : 699,80 euros. Elle lève la tête, un peu interdite : « Mais vous roulez encore ? »
Louis hausse les épaules. Il explique qu’il a signé ce leasing à 90 ans, sur les conseils du vendeur qui lui avait promis « une voiture moderne, sûre, avec toutes les aides à la conduite ». On lui a parlé d’un loyer accessible, d’entretien compris, de confort. Personne ne lui a vraiment demandé : « Et si dans deux ans vous ne pouviez plus conduire ? ». Soyons honnêtes : personne ne pose cette question, ni le vendeur, ni le client. On préfère parler couleur de carrosserie.
L’histoire de Louis n’est pas un cas isolé. De plus en plus de seniors entrent en EHPAD avec des contrats de leasing parfois très longs, mal adaptés à leur horizon de vie réel. Un rapport de la Défenseure des droits soulignait déjà que les engagements financiers des personnes âgées se prolongent souvent au-delà de leurs capacités physiques ou cognitives. Leasing auto, abonnements, crédits renouvelables… tout cela continue à être prélevé, même quand la vie se réduit à une chambre de 20 m² et un lit médicalisé. Le problème est discret, presque pudique, mais il ronge des budgets déjà serrés.
Le piège discret des contrats trop longs
Dans le détail, le contrat de Louis ressemble à beaucoup d’autres : une LOA sur 49 mois pour une Citroën C5 Aircross, premier loyer majoré de 3 000 euros, puis près de 700 euros par mois. À la signature, il roulait encore tous les jours, visitait sa femme à l’hôpital, passait au marché, reprenait la nationale pour voir son frère à 80 kilomètres. L’argument du vendeur tenait : « À votre âge, il vous faut une voiture automatique bien équipée. » Louis s’est senti pris au sérieux, presque rajeuni. Il a signé sans vraiment lire les clauses de sortie anticipée.
Trois ans plus tard, changement brutal de décor. Une chute, une hospitalisation, puis l’entrée en EHPAD jugée « nécessaire » par le médecin. Louis n’a plus de permis médicalement valide, ses réflexes ne suivent plus. Mais la LOA, elle, continue tranquillement. Pour résilier, la marque lui réclame de payer des pénalités, la remise en état éventuelle, les kilomètres supplémentaires. L’estimation tombe comme un couperet : il faudrait encore plusieurs milliers d’euros pour rendre la voiture. L’impression de payer deux fois pour pouvoir renoncer.
Ce décalage révèle une réalité qu’on n’aime pas voir en face : nos contrats sont pensés pour des vies linéaires, pas pour des courbes de fragilité. *La vieillesse ne prévient pas par recommandé avec accusé de réception.* Un leasing de 4 ans, à 60 ans, peut se discuter. À plus de 85 ans, la question change de nature. Le risque d’hospitalisation longue, de perte de permis ou de déménagement en structure spécialisée devient concret. Or ces risques ne sont presque jamais intégrés dans la décision d’achat ni explicités clairement lors de la signature. On parle « mensualité », jamais « scénario de sortie ». Et c’est là que le casse-tête commence.
Comment éviter de se retrouver coincé comme Louis
La première action concrète, c’est de remettre le temps au centre de la décision. Avant de signer un leasing après 80 ans, prendre une feuille, un stylo, et écrire noir sur blanc : « Suis-je raisonnablement certain de conduire encore dans trois ans ? » Non pas envie, mais capacité réelle. On peut aussi demander au médecin traitant une simple estimation, même informelle. Si la réponse est hésitante, viser un contrat plus court, ou une solution plus souple, devient un réflexe de bon sens. *Une belle voiture ne compense jamais une liberté qu’on risque de perdre trop vite.*
Autre piste très concrète : privilégier des formules qui laissent une porte de sortie identifiable. Certains contrats prévoient des possibilités de transfert de leasing, ou des conditions de restitution allégées en cas de maladie grave. Ces lignes sont souvent écrites en tout petit, dans un jargon peu accueillant. Pourtant, elles peuvent changer complètement la donne le jour où tout bascule. L’idéal est de venir en concession accompagné : un enfant, un proche, un voisin qui aura le réflexe d’oser poser les questions qui dérangent. Soyons honnêtes : personne ne lit vraiment 30 pages de conditions générales seul dans sa cuisine.
L’erreur fréquente, c’est de confondre attachement symbolique et besoin réel. Louis ne voulait pas seulement une Citroën confortable. Il voulait continuer à être « celui qui conduit », celui qui emmène les autres, celui qui décide quand il part et où il va. La voiture, dans beaucoup de familles, reste un marqueur de dignité. Rompre avec cela fait peur. On repousse donc la réflexion, on signe pour quatre ans, on se dit « on verra bien ». Sauf qu’à 90 ans, « on verra bien » peut vite se transformer en impasse financière. La bonne question devient : « Qu’est-ce qui me libère vraiment : garder une grosse voiture, ou alléger mon budget et mes contraintes ? »
Pour les proches, parler d’argent avec un parent âgé reste souvent délicat. On a peur de paraître intrusif, de donner l’impression de vouloir « gérer » sa vie. Pourtant, une conversation simple, à voix basse autour d’un café, peut éviter de gros ennuis plus tard. Dire : « On regarde ensemble tes abonnements, tes contrats ? Juste pour vérifier que tout colle avec ta nouvelle vie. » Rien d’autoritaire, rien d’humiliant. Plutôt un geste de protection discrète, comme on le fait pour un adolescent qui signe son premier contrat de téléphone. La vulnérabilité financière ne concerne pas qu’une tranche d’âge.
Face à ces situations, certains professionnels plaident d’ailleurs pour un encadrement spécifique des contrats destinés aux plus de 80 ans.
« On demande des explications renforcées pour un crédit conso de 3 000 euros, mais on laisse un nonagénaire signer un leasing à 700 euros par mois sans vérifier sa situation globale », constate un conseiller en économie sociale rencontré dans un EHPAD d’Île-de-France.
Pour les familles qui se retrouvent déjà coincées avec un leasing trop lourd, quelques pistes concrètes existent :
- négocier directement avec la marque une réduction des pénalités en fournissant les justificatifs médicaux ;
- chercher un repreneur du contrat via des plateformes spécialisées, si l’état du véhicule et les conditions le permettent ;
- solliciter un rendez-vous avec un travailleur social pour étudier d’éventuelles aides ou dispositifs d’accompagnement.
*Aucune de ces solutions n’est magique*, mais elles redonnent un peu de marge de manœuvre. Et, surtout, elles rompent ce sentiment d’impuissance silencieuse que beaucoup de personnes âgées ressentent face à des contrats qu’elles ne maîtrisent plus vraiment.
Quand la fin de vie bouscule nos contrats et nos certitudes
L’histoire de Louis questionne bien au-delà du simple leasing Citroën. Elle met en lumière ce moment si particulier où une existence bascule d’une logique de projet à une logique de protection. On le sait, sans toujours l’admettre : il arrive un âge où on ne signe plus une LOA pour « se faire plaisir », mais pour se rassurer contre la peur de perdre pied. La voiture devient alors le symbole d’un passé encore là, qui refuse de céder la place à cette nouvelle vie rythmée par les visites, les repas à heure fixe et les animations d’EHPAD.
Cette tension traverse beaucoup de familles. Les enfants voudraient que les comptes soient clairs, que rien ne déborde, que les prélèvements cessent pour des services non utilisés. Les parents, eux, s’accrochent à ces contrats comme à des preuves tangibles qu’ils « gèrent encore ». Ce n’est pas qu’une question de chiffres sur un relevé bancaire. C’est une lutte silencieuse entre autonomie et réalité. Quand un loyer d’EHPAD se cumule avec un leasing haut de gamme, on voit surgir des discussions qu’on avait soigneusement mises de côté depuis des années.
*La vraie question, au fond, n’est pas de savoir si un nonagénaire doit ou non changer de voiture.* Elle est de se demander comment notre société accompagne — ou non — le moment où l’on cesse d’être pleinement acteur de ses contrats. Faut-il des dispositifs spécifiques pour les plus de 85 ans, une obligation d’alerte des banques, des concessions, des assurances ? Faut-il former davantage les équipes d’EHPAD à repérer ces situations absurdes, où un résident paie plus pour une voiture immobile que pour ses propres loisirs ? Ou bien devons-nous, chacun, commencer plus tôt à parler d’argent, de vieillesse et de renoncement avec ceux qu’on aime, avant que les décisions ne nous échappent ?
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Anticiper la durée des contrats | Réfléchir à l’horizon de vie réel avant de signer un leasing long après 80 ans | Éviter des mensualités impossibles à assumer en cas d’entrée en EHPAD ou de perte de permis |
| Impliquer les proches | Inviter un enfant ou un proche lors de la signature, ouvrir les contrats à la discussion | Limiter les erreurs de jugement liées à l’isolement ou à la pression commerciale |
| Oser renégocier ou rompre | Contacter la marque, chercher un repreneur, se faire aider par un travailleur social | Réduire l’impact financier d’un leasing devenu inutile et retrouver une marge de respiration budgétaire |