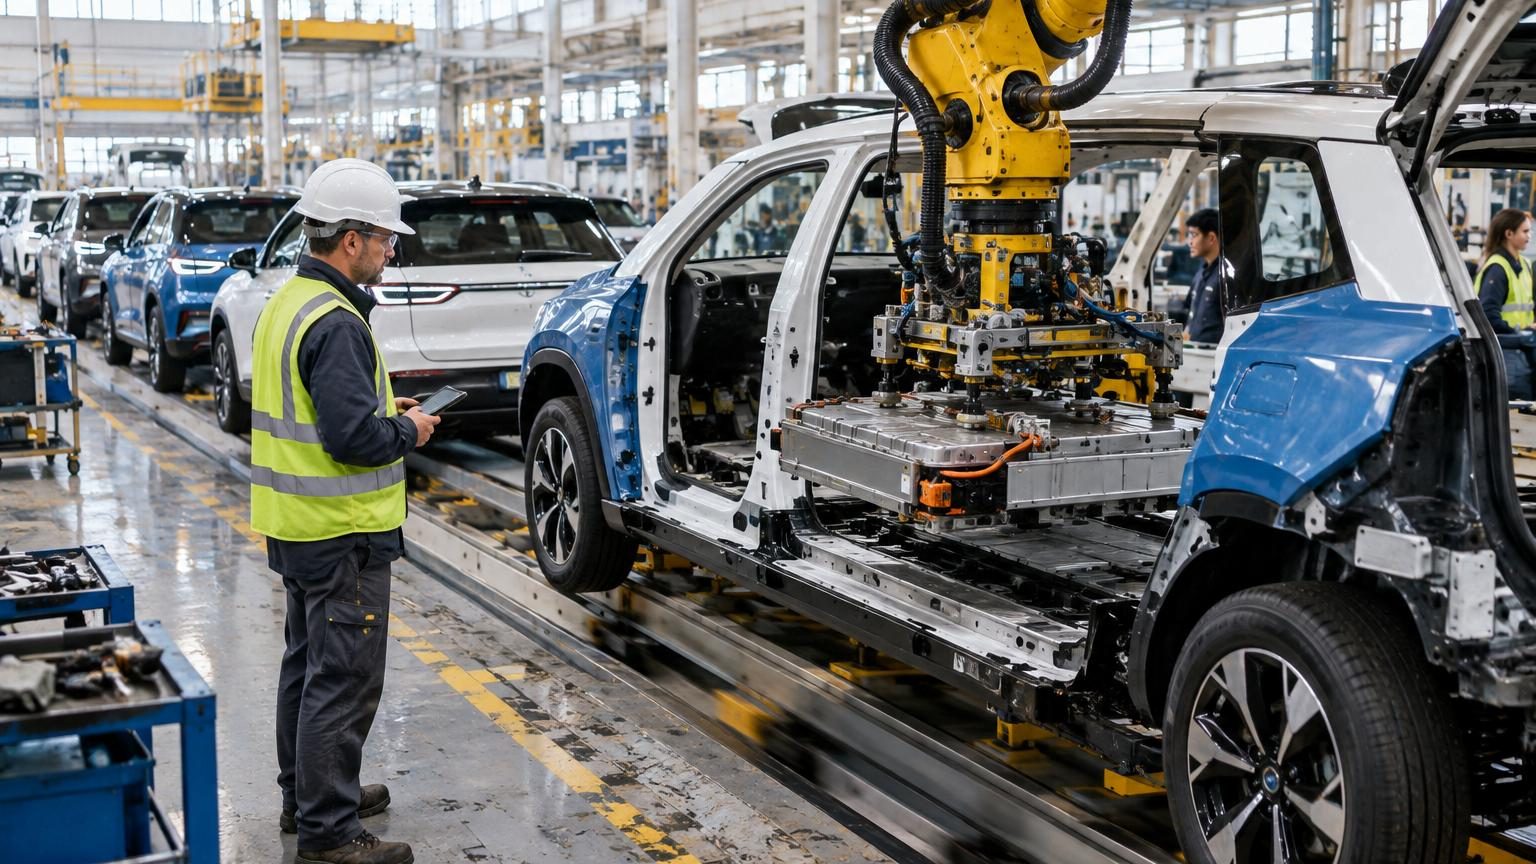
Les constructeurs automobiles chinois s’implantent à grande vitesse en Europe, multipliant les usines locales et bousculant l’équilibre du marché.
Selon un article du site spécialisé Carscoops, les marques chinoises comme BYD, Leapmotor, Chery (avec Omoda et Jaecoo) ou encore Geely accélèrent fortement leur production sur le sol européen, notamment en Espagne et en Hongrie. Les volumes restent modestes face aux géants historiques, mais les projections à l’horizon 2035 montrent un changement d’échelle qui inquiète les industriels et les responsables politiques de l’Union européenne.
Une production encore limitée… mais une montée en puissance programmée
D’après les données relayées par Carscoops, environ 90 000 voitures de marques chinoises seront assemblées en Europe cette année, dans des usines nouvelles ou des sites existants jusque-là sous-utilisés. Ces véhicules ne sortent donc plus seulement de chaînes installées en Chine avant d’être importés, mais bien d’unités de production situées au sein de l’Union européenne.
Le cabinet Global Mobility anticipe 1 million de voitures chinoises produites par an en Europe en 2030, puis 1,5 million en 2035.
Ces prévisions illustrent une stratégie claire : les constructeurs chinois ne se contentent plus d’exporter, ils s’installent durablement, avec une présence industrielle réelle. Pour l’instant, ces 90 000 unités restent une goutte d’eau par rapport aux millions de véhicules produits chaque année par les groupes européens, mais la dynamique est bien enclenchée.
L’Espagne et la Hongrie en première ligne de l’offensive chinoise
Dans ce mouvement, certains pays tirent leur épingle du jeu. Carscoops souligne que l’Espagne s’impose comme l’un des principaux foyers de production des marques chinoises sur le continent. Plusieurs modèles Jaecoo et Omoda y sont déjà assemblés, et d’autres projets sont en préparation.
La Hongrie, elle, a été sélectionnée par BYD pour y lancer prochainement la production locale de ses voitures électriques. Le constructeur chinois étudie en parallèle l’implantation d’une usine en Espagne, ce qui renforcerait encore le rôle de la péninsule Ibérique comme hub européen de sa production.
D’autres sites existants servent de base à cette stratégie :
- Leapmotor doit commencer à produire des modèles électriques dans l’usine Stellantis de Saragosse (Espagne).
- Geely fabriquera des véhicules à Valence grâce à un partenariat industriel avec Ford.
Pour les pays hôtes, ces projets représentent des investissements, des emplois et la réactivation de sites parfois en perte de vitesse. Ils créent toutefois une dépendance croissante vis-à-vis de groupes étrangers, avec des chaînes de valeur encore largement pilotées depuis la Chine.
Une bataille réglementaire autour de la valeur ajoutée européenne
Face à cette montée en puissance, les responsables politiques à Bruxelles cherchent à encadrer l’arrivée des constructeurs chinois afin qu’elle profite réellement à l’économie européenne. Le levier choisi est un nouveau texte, l’Industrial Accelerator Act (IAA), pensé pour renforcer la base industrielle du continent.
L’Industrial Accelerator Act vise à imposer une part minimale de composants d’origine européenne dans les véhicules produits dans l’UE.
Les contours précis de cette législation restent en cours de négociation, mais une orientation se dessine : introduire des quotas de pièces fabriquées en Europe dans les voitures assemblées sur le territoire. L’objectif est clair : éviter que les usines ne deviennent de simples sites d’assemblage final, recevant des composants préfabriqués en Chine sans réelle valeur ajoutée locale.
L’économiste Sander Tordoir met en garde : sans ce type de dispositif, le principal risque serait que la Chine installe dans l’Union européenne de « simples usines d’assemblage de composants chinois, avec une valeur économique minimale pour les Européens ». Autrement dit, des emplois certes, mais une faible participation de l’industrie locale à la conception, à la fabrication des pièces stratégiques ou à la recherche.
Le statut « Made in Europe » au cœur des enjeux
Pour les autorités européennes, le marquage « Fabriqué en Europe » ne doit pas se limiter au lieu d’assemblage final. L’un des points les plus sensibles concerne la batterie, cœur technologique et économique de la voiture électrique.
Gregor Williams, du groupe de réflexion Rhodium Group, rappelle dans Automobilwoche que, pour qu’un véhicule soit considéré comme « Made in Europe », une grande partie de ses composants, batterie comprise, devra à terme être produite localement. Cette approche met directement la pression sur les marques très intégrées comme BYD, habituées à contrôler toute la chaîne, de la cellule de batterie jusqu’au véhicule complet.
Si les règles se durcissent, les constructeurs chinois devront arbitrer entre investissements massifs en Europe et maintien d’une intégration majoritairement chinoise.
Les raisons stratégiques de l’implantation des marques chinoises
La motivation principale des constructeurs chinois reste économique et commerciale. En produisant en Europe, ils contournent en partie les droits de douane et les mesures de protection visant les véhicules importés directement de Chine. La fabrication locale permet aussi de réduire les délais de livraison et d’adapter plus facilement l’offre aux goûts des clients européens.
Cette stratégie s’inscrit dans un contexte de tensions commerciales croissantes entre l’Union européenne et la Chine, notamment sur les véhicules électriques. Les autorités européennes s’inquiètent de la concurrence de modèles chinois souvent proposés à des prix agressifs, soutenus par des aides publiques côté chinois. Installer des usines dans l’UE devient alors, pour ces marques, un moyen de sécuriser leur accès au marché tout en se présentant comme des acteurs « locaux ».
Pour les consommateurs européens, cette arrivée massive pourrait se traduire par une offre plus large de véhicules électriques ou hybrides, avec une pression accrue sur les prix. Pour les constructeurs historiques, elle accentue la nécessité d’accélérer la transition vers l’électrique et de gagner en compétitivité sur les segments d’entrée et de milieu de gamme.
Ce que cette offensive change pour la France
Si l’Espagne et la Hongrie attirent aujourd’hui l’essentiel des investissements chinois mentionnés par Carscoops, la France se trouve directement concernée par cette recomposition industrielle.
D’abord, parce que des sites emblématiques comme ceux de Stellantis servent déjà de base à la production de marques chinoises dans d’autres pays européens. Le groupe français pourrait à terme envisager des montages industriels similaires en France, si les conditions économiques et réglementaires le justifient.
Ensuite, parce que Paris, comme Bruxelles, défend une approche qui conditionne l’accès à certaines aides ou avantages au degré de production locale. En France, les dispositifs de soutien à l’achat de véhicules électriques tiennent déjà compte du lieu de fabrication et de l’empreinte industrielle, avec des critères qui peuvent favoriser les modèles produits en Europe ou intégrant une chaîne d’approvisionnement plus locale.
Pour un lecteur français, l’enjeu se trouve donc à deux niveaux :
- comme consommateur, avec l’arrivée progressive de modèles chinois assemblés en Europe, potentiellement plus compétitifs en prix ;
- comme salarié ou entreprise, avec des opportunités de contrats pour les équipementiers et sous-traitants français si les quotas de pièces européennes deviennent une réalité.
L’éventuelle mise en œuvre de l’Industrial Accelerator Act pèsera aussi sur les choix d’implantation : des règles strictes sur la part de composants locaux pourraient rendre plus attractifs les pays disposant d’un tissu industriel dense, comme la France, l’Allemagne ou l’Italie, pour accueillir de futures usines ou centres de production de batteries.
Comprendre les enjeux techniques et économiques des batteries
La place centrale accordée aux batteries dans ce débat n’a rien d’anecdotique. La batterie représente une part très importante du coût total d’un véhicule électrique et concentre l’essentiel de la valeur technologique, tant en termes de chimie, de gestion électronique que de sécurité.
Produire les batteries en Europe suppose des investissements lourds dans des « gigafactories », mais aussi dans les activités amont (raffinage, matériaux, recyclage). Les constructeurs chinois disposent déjà d’une forte avance dans ce domaine, issue de plusieurs années de montée en puissance sur leur marché intérieur.
Le partage de la chaîne de valeur des batteries entre la Chine et l’Europe déterminera en grande partie qui captera les emplois qualifiés et les marges les plus élevées.
Pour les pouvoirs publics européens, encourager l’implantation de sites de production de batteries sur le continent, qu’ils soient contrôlés par des groupes locaux ou étrangers, peut permettre de sécuriser l’approvisionnement et de limiter la dépendance à un seul pays. Pour les constructeurs chinois, accepter de fabriquer localement ces composants stratégiques implique en revanche de transférer une partie de leur savoir-faire et de leurs investissements hors de Chine.
Ce bras de fer discret, à la croisée de la politique industrielle et de la transition énergétique, explique la prudence de certaines marques dans l’annonce de nouveaux projets d’usines complètes, incluant batteries et composants clés, tant que le cadre réglementaire européen n’est pas stabilisé.