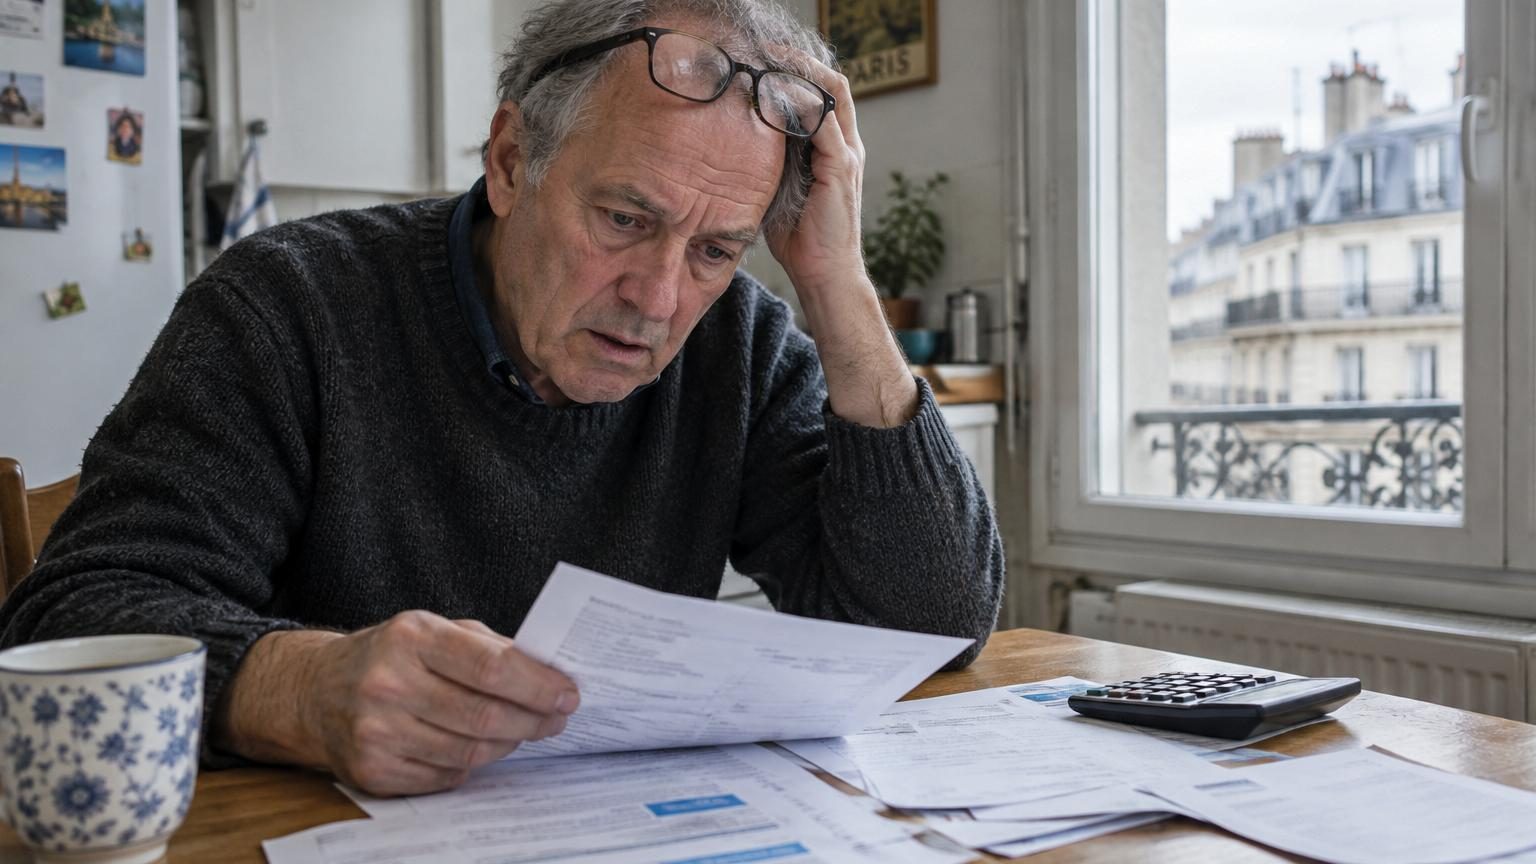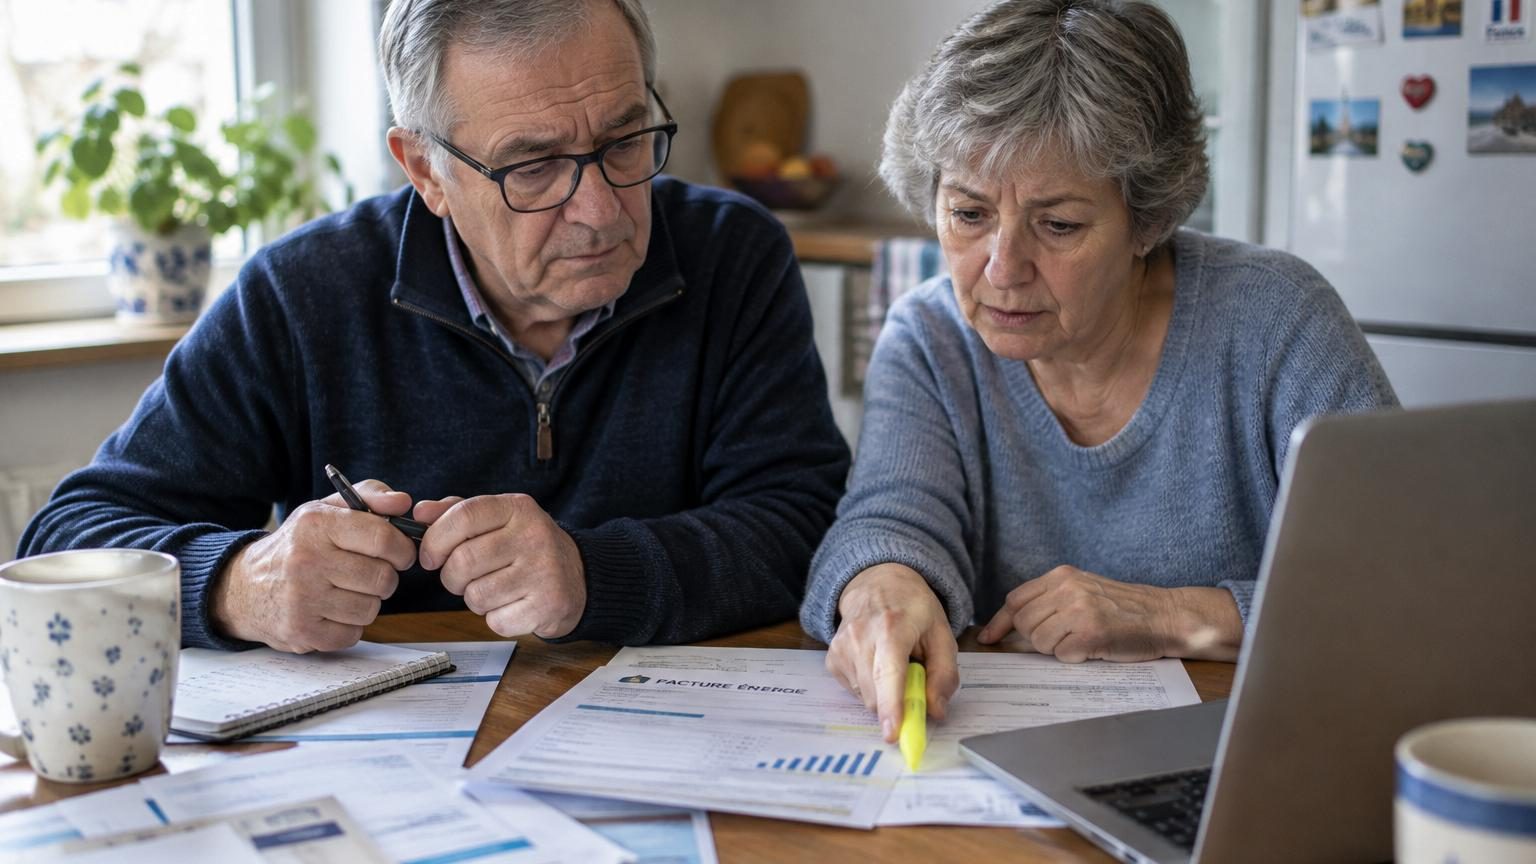
Sur la petite table de la cuisine, les relevés de compte s’entassent à côté d’un bol de café froid.
Jean tourne son stylo entre ses doigts, Mireille relit pour la troisième fois la ligne « prélèvement EDF ». Leur retraite, ils l’avaient imaginée comme une longue parenthèse tranquille : des voyages hors saison, des week-ends chez les amis, des restos sans regarder trop à la dépense. Deux ans plus tard, ils comptent les centimes au supermarché et comparent les promotions sur le papier toilette. L’ambiance a changé sans qu’ils s’en rendent compte.
Ils avaient une phrase fétiche : « On a travaillé toute notre vie, on a bien le droit de vivre comme avant. » Aujourd’hui, elle sonne étrangement creux. Ils ne sont pas misérables, loin de là, mais chaque dépense imprévue fait monter une petite pointe d’angoisse. Une chaudière qui lâche, une voiture à réparer, un loyer qui augmente : tout pèse plus lourd qu’avant. Et ils se demandent, un peu sonnés : *qu’est-ce qu’on a raté ?*
Le choc discret de la première vraie retraite
La première année, Jean et Mireille ont vécu comme en prolongation de leur vie active. Même supermarché, mêmes marques, mêmes sorties du samedi soir. Ils prenaient encore l’autoroute sans trop regarder le prix du péage, réservaient un week-end à la mer sur un coup de tête, offraient des cadeaux généreux aux petits-enfants. Sur le papier, leur budget « tenait » à peu près. Dans la réalité, ils grignotaient peu à peu l’épargne qu’ils pensaient intouchable. Un peu comme ces kilos qui s’installent sans prévenir.
Le réveil est venu un matin de janvier, devant l’écran de la banque en ligne. Leur livret avait fondu de plusieurs milliers d’euros en moins de deux ans. Rien d’extravagant pourtant : aucun voyage à l’autre bout du monde, aucune voiture de luxe. Juste la vie, avec une inflation sournoise, les courses qui coûtent 30 € de plus par caddie, le plein d’essence à trois chiffres et cette habitude de payer « comme avant » sans salaires qui tombent à la fin du mois. Là, ils ont compris que leur retraite n’était pas un long fleuve tranquille, mais un nouveau chapitre budgétaire qu’ils n’avaient pas vraiment écrit.
Ils se sont rendu compte que leur erreur n’était pas d’avoir dépensé « trop », mais d’avoir dépensé *comme si rien n’avait changé*. Pendant des années, leurs revenus étaient stables, prévisibles, presque rassurants. Une augmentation par-ci, une prime par-là, quelque chose qui compensait toujours. Avec la retraite, tout s’est figé : la même somme qui tombe chaque mois, pendant que tout le reste augmente. Le décalage s’est creusé lentement. Soyons honnêtes : personne ne refait ses calculs de vie le lendemain de sa dernière journée de travail. On a juste envie de souffler, pas de devenir expert-comptable de sa propre vieillesse.
Réinventer son budget sans renoncer à sa vie
Le tournant est arrivé le jour où Mireille a prononcé une phrase toute simple : « On ne peut plus vivre *comme avant*, mais on peut vivre *autrement*. » Ils ont alors pris un cahier, posé sur la même table de cuisine, et noté toutes leurs dépenses fixes, puis leurs petites habitudes du quotidien. Non pas pour se punir, mais pour comprendre. Jean a découvert ce qu’il dépensait réellement en carburant pour « aller faire un tour », Mireille a vu défiler les débits du traiteur du coin qu’elle appelait les soirs de flemme. Ils ne se sont pas jugés. Ils ont juste mis des mots et des chiffres sur ce qu’ils faisaient sans réfléchir.
Ils ont commencé par distinguer ce qui relevait du confort et ce qui relevait du réflexe. Prendre systématiquement la voiture pour parcourir deux kilomètres. Acheter toujours la même marque de café, sans même vérifier le prix du kilo. Garder un abonnement à une box TV qu’ils n’utilisaient plus. En une soirée, ils ont identifié l’équivalent d’un demi-mois de retraite par an en petites fuites invisibles. Rien d’héroïque, juste l’inventaire d’une vie de consommateurs passés en mode automatique. À partir de là, chaque changement ne ressemblait plus à une punition, mais à une reprise en main.
Jean et Mireille ont ensuite accepté une réalité un peu brutale : leur budget de retraités ne pourrait pas soutenir éternellement un rythme de vie de quadragénaires actifs. Ils ont donc hiérarchisé leurs envies. Les voyages ? Oui, mais un grand voyage tous les deux ans au lieu de deux petits par an. Les restaurants ? Toujours, mais en semaine, le midi, avec des menus moins chers. Les cadeaux aux petits-enfants ? Plus simples, mais accompagnés de temps passé avec eux. *Leur luxe, désormais, ce serait la liberté de choisir*. Ils ont compris que la retraite, ce n’est pas seulement du temps libre ; c’est un laboratoire où l’on doit réinventer la façon de dépenser sans perdre le goût de vivre.
Poser des limites… pour se sentir plus libre
La méthode qui les a le plus aidés a été étonnamment basique : ils ont fixé un « budget-plafond plaisir » mensuel. Une somme définie à l’avance pour les sorties, les extras, les coups de cœur. Quand cette enveloppe est atteinte, ils repoussent à plus tard. Point. Aucun tableau Excel sophistiqué, juste un carnet dédié et une page par mois. Ils y notent : café en terrasse, brocante du dimanche, cinéma, petit resto. Ce n’est pas tant le contrôle qui change tout, c’est la conscience. Ils savourent davantage chaque sortie, parce qu’elle est choisie, pas automatique.
Mireille a aussi instauré un rendez-vous budgétaire mensuel, qu’elle appelle en riant leur « conseil des ministres domestique ». Ils regardent ensemble les dépenses du mois, sans reproches, sans comptes à régler. Quand un poste explose – l’alimentation, le carburant, l’énergie –, ils se posent une question simple : « Qu’est-ce qu’on peut ajuster sans se priver de vivre ? » Par exemple, cuisiner plus le week-end pour congeler, limiter les trajets en voiture en regroupant les courses. Rien de révolutionnaire, mais tout devient plus fluide. Et surtout moins anxiogène.
L’une des erreurs qu’ils reconnaissent volontiers, c’est d’avoir longtemps eu honte de parler d’argent avec leurs proches. Ils pensaient être les seuls à sentir leur pouvoir d’achat s’éroder, à redouter le passage en caisse. Puis, un soir, chez des amis eux aussi retraités, la conversation a glissé sur le prix de l’essence. En quelques minutes, tout le monde racontait ses astuces, ses craintes, ses petites renonciations du quotidien. Personne n’était seul, en réalité. Le tabou tombait presque naturellement.
Avec le temps, Jean a compris que la vraie erreur fréquente, ce n’est pas de « mal gérer », c’est de croire qu’on doit y arriver sans aide, en silence. Beaucoup de retraités s’accrochent à un niveau de vie passé, un peu par orgueil, un peu par peur de se regarder en face. Ils continuent à payer pour des services qu’ils n’utilisent plus, à s’endetter pour faire plaisir aux enfants, à nier ce que leur compte en banque répète chaque mois. *Le déni coûte plus cher que la réalité.* Être lucide n’enlève pas la dignité, au contraire.
« Nous pensions pouvoir vivre comme avant. Aujourd’hui, je me dis : heureusement que la vie nous a forcés à ouvrir les yeux, sinon on aurait brûlé notre retraite en quelques années », confie Mireille en souriant.
Leur liste de petits ajustements, ils l’ont même affichée sur le frigo :
- Faire les grosses courses une fois par semaine, le ventre plein, avec une liste précise.
- Programmer le chauffage à des horaires fixes, et pas « au feeling » dès qu’il fait frais.
- Limiter la voiture pour les trajets courts, privilégier la marche dès que possible.
- Négocier ou résilier chaque abonnement au moment de la reconduction.
- Prévoir à l’avance les gros postes (cadeaux, vacances, travaux) sur l’année.
Rien de magique, mais au bout de quelques mois, ils ont vu une différence nette sur leur compte. Moins de découvert, plus de respiration. Leur retraite n’a pas augmenté, bien sûr, mais leur marge de manœuvre, elle, s’est élargie. Et ils se disent aujourd’hui que ces petites décisions-là valent parfois plus qu’une revalorisation de quelques euros.
Accepter de changer de vie sans perdre la face
La vraie métamorphose, pour eux, ne se voit pas sur une feuille Excel. Elle se lit dans leurs habitudes. Ils partent moins souvent en week-end, mais restent plus longtemps quand ils y vont, pour amortir les frais de route et de logement. Ils invitent plus volontiers les amis chez eux, autour d’un plat mijoté, plutôt que d’aller systématiquement au restaurant. Ils se sont mis à comparer les contrats d’assurance, un peu réticents au début, puis presque fiers des centaines d’euros économisés. *Leur regard sur l’argent s’est déplacé : ce n’est plus un sujet honteux, c’est un outil à dompter.*
Ce qui les a le plus surpris, c’est l’écho autour d’eux. Leur fille, 35 ans, leur a avoué qu’elle aussi avait du mal à suivre avec son crédit immobilier. Un voisin leur a parlé de l’angoisse de sa future retraite, déjà. Ils ont compris que cette impression de « ne plus y arriver comme avant » traversait les générations. Alors ils se sont mis à partager plus ouvertement ce qu’ils vivaient. Non pas comme une leçon, mais comme un récit honnête : les doutes, les erreurs, les ajustements. On sous-estime souvent la force qu’il y a à dire simplement : « Nous nous sommes trompés d’illusion, et ce n’est pas grave. »
La phrase « vivre comme avant » a pris une autre couleur. Elle ne signifie plus « dépenser comme quand on était salariés », mais « garder ce qui compte vraiment de notre vie d’avant ». Les apéros improvisés, les fous rires, les projets un peu fous, même s’ils sont plus modestes. *Le confort n’a plus la même forme, mais il existe toujours.* Beaucoup de lecteurs se reconnaîtront peut-être dans cette transition silencieuse, ce moment où l’on découvre que la retraite n’est pas une récompense toute cuite. C’est une négociation permanente entre ses moyens, ses envies et ce qui fait sens. Et chaque couple, chaque personne, doit écrire sa propre version de cette histoire.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Repenser le « vivre comme avant » | Accepter que les revenus baissent alors que les prix montent, sans le vivre comme un échec personnel | Aide à déculpabiliser et à regarder sa situation avec plus de lucidité |
| Mettre sa retraite en chiffres | Lister les dépenses réelles, repérer les fuites invisibles, fixer un budget-plafond plaisir | Offre une méthode simple pour reprendre la main sans se sentir puni |
| Parler d’argent et demander de l’aide | Échanger avec les proches, comparer les contrats, accepter d’ajuster son niveau de vie | Montre qu’on n’est pas seul et ouvre la porte à des solutions concrètes, parfois ignorées |