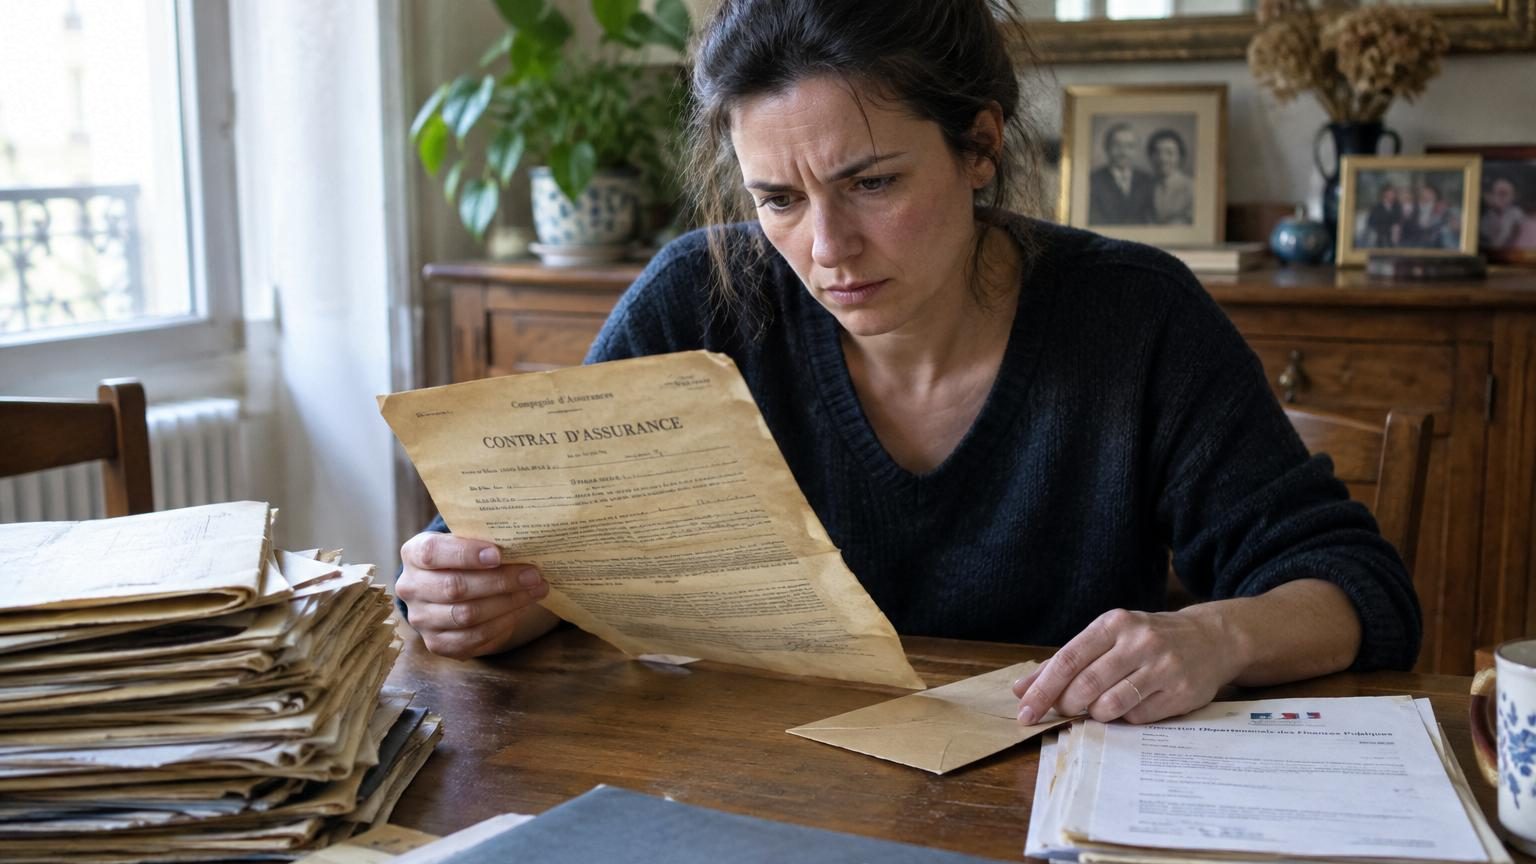
Sur la table en bois un peu rayée du salon, il restait encore les piles de papiers de la succession.
Claire tournait les pages d’un classeur fatigué, avec cette lassitude qu’on connaît trop bien après un décès : les formulaires, les signatures, les actes de décès qu’on répète comme un mauvais refrain. Entre deux relevés bancaires, une pochette en plastique froissée a glissé sur le sol. À l’intérieur, une feuille jaunie, presque oubliée. “Contrat d’assurance-vie – 27 000 €”. Les lettres semblaient la narguer. Personne n’avait jamais parlé de ce contrat. Ni sa mère, ni le notaire, ni même la banque.
Sur le coup, elle a cru à une bonne nouvelle, presque à un cadeau tombé du ciel, offert en retard. Mais très vite, la machine administrative s’est réveillée. Questions, justificatifs, conditions, délais. L’argent était là, quelque part, mais comme derrière une vitre blindée. Claire a compris que cette assurance-vie cachée racontait une autre histoire : celle de notre rapport aux papiers, à l’héritage, et à ces petites bombes financières qui dorment dans les tiroirs. Une histoire plus complexe qu’elle ne l’aurait imaginé.
Une assurance-vie trouvée trop tard ?
Nous connaissons tous ce moment où l’on ouvre un vieux classeur en se disant : “Je regarderai ça plus tard.” C’est souvent là que dorment les contrats d’assurance-vie oubliés. Pour Claire, tout a commencé dans le silence poussiéreux de l’appartement maternel, quelques semaines après les obsèques. Elle ne cherchait pas un trésor, juste à trier. Pourtant, en lisant le montant – 27 000 euros – elle a senti son cœur accélérer. C’était à la fois une bouffée d’air et un vertige.
Le notaire n’avait jamais mentionné cette somme. Sur le moment, il a paru surpris, presque gêné, quand Claire lui a envoyé le scan du contrat. La date remontait à vingt-trois ans. La banque y figurait, mais l’agence avait fermé. Le conseiller, lui, était parti à la retraite. *Un contrat réel, mais suspendu dans le temps.* Claire n’avait pas seulement découvert de l’argent : elle venait de mettre le doigt sur une faille du système. Ce genre de faille que personne n’anticipe quand tout va bien.
Derrière cette histoire, il y a un mécanisme très concret. Une assurance-vie ne tombe pas automatiquement dans une succession comme un compte courant. Elle suit ses propres règles, dictées par la clause bénéficiaire et par les démarches… qu’il faut faire au bon moment. Si personne ne prévient l’assureur du décès, le contrat peut rester “endormi” pendant des années. Et quand quelqu’un finit par le retrouver, chaque détail devient crucial : date de souscription, bénéficiaires indiqués, justificatifs disponibles. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Alors les erreurs, les oublis, les blocages arrivent vite.
Les démarches que Claire aurait aimé connaître plus tôt
La première chose que Claire a découverte, c’est que retrouver un vieux contrat ne suffit pas. Il faut le réveiller officiellement. Dans son cas, tout a commencé par une lettre recommandée à l’assureur, avec une copie de l’acte de décès, sa pièce d’identité, et le contrat retrouvé. Un simple mail ne change rien. *Sans signalement formel, un contrat reste un papier parmi d’autres.* Elle aurait gagné du temps si, dès le début, elle avait dressé une liste de tous les organismes financiers de sa mère : banques, compagnies d’assurance, mutuelles.
Une autre étape clé, qu’on néglige trop : interroger le notaire sur l’existence d’assurances-vie, même si personne n’en parle dans la famille. Le notaire peut, par exemple, orienter vers le service AGIRA qui permet de rechercher des contrats d’assurance-vie au nom d’un défunt. Claire ne le savait pas. Elle pensait que si le notaire ne disait rien, c’est qu’il n’y avait rien. **Dans ces moments-là, le silence ne veut rien dire.** Poser la question, même naïvement, change parfois tout. Un simple “Est-ce qu’il pourrait exister un contrat d’assurance-vie au nom de ma mère ?” peut éviter des mois de retard.
Ce que Claire a aussi appris à ses dépens, c’est le piège des papiers incomplets. Une petite erreur sur un prénom, une adresse qui n’est plus à jour, un RIB manquant, et tout se grippe. Elle a renvoyé trois fois le même dossier parce qu’il manquait un justificatif de domicile récent. L’assureur ne l’a pas rappelée. Pas de relance bienveillante. Juste une lettre standard, reçue quinze jours plus tard, listant ce qui manquait. **Dans la réalité, celui qui porte le dossier, c’est le bénéficiaire.** Celui qui s’épuise à cocher toutes les cases, c’est celui qui a déjà perdu quelqu’un.
Les pièges qui transforment 27 000 € en parcours du combattant
Dans l’histoire de Claire, un détail a tout compliqué : la clause bénéficiaire n’était pas claire. Sa mère avait écrit “mes héritiers” sans les nommer. Ce genre de formule paraît pratique, presque neutre. En réalité, il ouvre la porte aux interprétations et aux délais. Le notaire doit alors déterminer qui sont ces héritiers, comment répartir la somme, s’il y a des renonciations à la succession, des conflits sous-jacents. Chaque nuance juridique fait perdre du temps. Et pendant ce temps-là, l’argent ne bouge pas.
Une autre difficulté, plus brutale, a surgi : la question fiscale. Claire pensait qu’il suffisait de récupérer les 27 000 euros et d’aller de l’avant. Elle a découvert qu’il fallait regarder l’âge de souscription du contrat, la date des versements, le montant global des capitaux versés à tous les bénéficiaires. En fonction de ces paramètres, une partie de la somme peut être taxée. Rien de dramatique dans son cas, mais assez pour transformer une “bonne surprise” en sujet d’angoisse. *On parle d’un moment de deuil, pas d’un jeu de stratégie financière.*
L’ultime piège, souvent invisible, tient au temps qui passe. Un contrat non réclamé pendant des années peut finir dans la catégorie des comptes “en déshérence”. Des dispositifs existent pour protéger les bénéficiaires, mais ils ne sont pas magiques. Encore faut-il se manifester, demander, relancer. Claire a compris que l’assurance-vie de sa mère n’était pas seulement un argent caché. C’était le reflet d’une génération qui a souvent signé des contrats sans vraiment en parler, par pudeur, par peur du conflit, ou simplement parce qu’on n’aime pas trop aborder la mort autour de la table du dimanche.
Comment éviter de vivre le même casse-tête ?
Si Claire devait donner un seul conseil, ce serait celui-ci : ne laissez pas les contrats se transformer en énigmes. Concrètement, cela passe par un geste simple, mais que presque personne ne fait : prendre une heure, une fois par an, pour répertorier ses comptes et ses assurances. Un fichier, un cahier, un classeur dédié. L’outil importe peu. Ce qui change tout, c’est qu’il existe quelque part une trace lisible, accessible à vos proches. Et que quelqu’un sait où la trouver.
Dans cette liste, noter le nom de la banque, la compagnie d’assurance, le numéro de contrat, et le type de produit. Pas besoin de faire un roman. Juste les repères essentiels. *Ce genre de carnet devient un fil rouge quand tout s’écroule.* Pour ceux qui se sentent dépassés, un rendez-vous avec son conseiller bancaire, ou un courtier, peut servir de point de départ. L’idée n’est pas d’optimiser chaque euro. L’idée est de ne pas laisser 27 000 euros dormir dans un tiroir, à côté de vieilles photos et de factures EDF jaunies.
Une autre action concrète, souvent sous-estimée, concerne la fameuse clause bénéficiaire. La relire. La réécrire si besoin. Nommer clairement les personnes, au lieu d’utiliser uniquement des formules vagues. Être précis sur la répartition. **Une phrase bien écrite aujourd’hui évite des mois de flou demain.** Et dans certains cas, évoquer cette clause avec la personne concernée peut enlever une part de malaise. Oui, parler d’argent et de mort met mal à l’aise. Oui, cela crée parfois des tensions. Mais le silence, lui, crée des labyrinthes administratifs auxquels on ne s’attend jamais.
L’erreur la plus fréquente, au fond, tient dans cette petite phrase intérieure : “On verra plus tard.” Elle a accompagné Claire pendant des années, quand elle voyait sa mère empiler des enveloppes dans un tiroir. Nous faisons tous pareil. Nous avons tous ce coin de la maison où les papiers “à trier” s’entassent. *Tant que personne n’est malade, tant que tout le monde est là, on a l’illusion que le temps ne presse pas.* Puis un jour, ce tiroir devient une scène de fouille, entre deux larmes, entre deux trajets à la mairie ou au funérarium.
Dans ces moments-là, l’empathie compte autant que les formulaires bien remplis. Accepter qu’on ne va pas tout gérer parfaitement. Accepter d’être fatigué, perdu, parfois en colère contre l’assureur, le notaire, le système entier. **Aucune famille n’est parfaitement préparée.** L’important, c’est d’avancer par petites étapes : demander de l’aide à un proche pour faire un tri, confier certaines démarches à un professionnel, faire une pause quand la nausée administrative devient trop forte. On ne règle pas une assurance-vie comme on paie une facture téléphonique.
“Le jour où j’ai compris que ce contrat existait depuis plus de vingt ans, raconte Claire, j’ai eu l’impression que ma mère me parlait encore, mais à travers un mur de paperasse.”
Son récit résonne avec beaucoup d’autres histoires, moins visibles, mais tout aussi réelles. Pour alléger ce futur mur de paperasse, quelques réflexes peuvent faire la différence :
- Noter noir sur blanc l’existence de chaque assurance-vie, avec un lieu de rangement précis.
- Informer au moins une personne de confiance de l’endroit où se trouvent ces informations.
- Relire tous les trois ou quatre ans la clause bénéficiaire, surtout après un mariage, un divorce, une naissance.
- Garder une copie numérique sécurisée des contrats les plus importants.
- Ne pas hésiter à poser des questions “bêtes” à son assureur, même si l’on se sent ignorant.
Ces gestes ne garantissent pas un parcours parfait. Rien ne supprime totalement le choc émotionnel ni le poids administratif d’un décès. Mais ils transforment une course d’obstacles en chemin un peu plus praticable. *Entre deux signatures, c’est parfois déjà beaucoup.*
Ce que l’histoire de Claire dit de nos vies bien rangées… en apparence
L’histoire de Claire ne parle pas seulement d’argent. Elle parle surtout de ces zones grises de nos vies, où l’on mélange pudeur, procrastination et confiance aveugle dans des systèmes que l’on comprend mal. Sa mère n’était ni imprudente ni désordonnée. Elle faisait comme beaucoup : elle signait des contrats pour “protéger les siens”, sans toujours en parler. Elle croyait que tout suivrait son cours. La réalité lui a donné tort, mais sans méchanceté. Juste avec la froideur d’un mécanisme sans émotion.
Nous vivons à une époque où chaque clic laisse une trace, où chaque achat en ligne est archivé, mais où des contrats à cinq chiffres peuvent encore se perdre dans un carton de déménagement. Ce paradoxe raconte quelque chose de nous. On consacre du temps à trier nos photos sur le cloud, mais pas à clarifier ce qu’il adviendra de ce que l’on possède. *Parce que l’un fait sourire, et l’autre renvoie à la fin.* On préfère retoucher un souvenir que préparer ce que l’on laissera derrière soi.
Pourtant, ces 27 000 euros avaient un sens pour la mère de Claire. Ils étaient peut-être destinés à aider sa fille en cas de coup dur, à financer un projet, à alléger un bout de sa vie. Ce sens s’est dilué dans les courriers recommandés et les justificatifs manquants. La vraie question n’est peut-être pas : “Comment récupérer cet argent ?” Elle serait plutôt : “Comment faire en sorte que ce que l’on met de côté aujourd’hui ne devienne pas un fardeau pour ceux qu’on aime ?” Une question simple, mais qu’on remet trop souvent à demain.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Repérer et lister les contrats | Centraliser les assurances-vie et coordonnées des organismes dans un support accessible | Limiter le risque de contrats oubliés et de démarches tardives |
| Soigner la clause bénéficiaire | Nommer clairement les bénéficiaires et actualiser en cas de changement de vie | Réduire les conflits, les délais et les interprétations juridiques |
| Oser parler d’argent et de décès | Informer au moins un proche de confiance de l’existence des contrats et de leur emplacement | Transformer un futur parcours du combattant en démarche plus fluide pour ses proches |