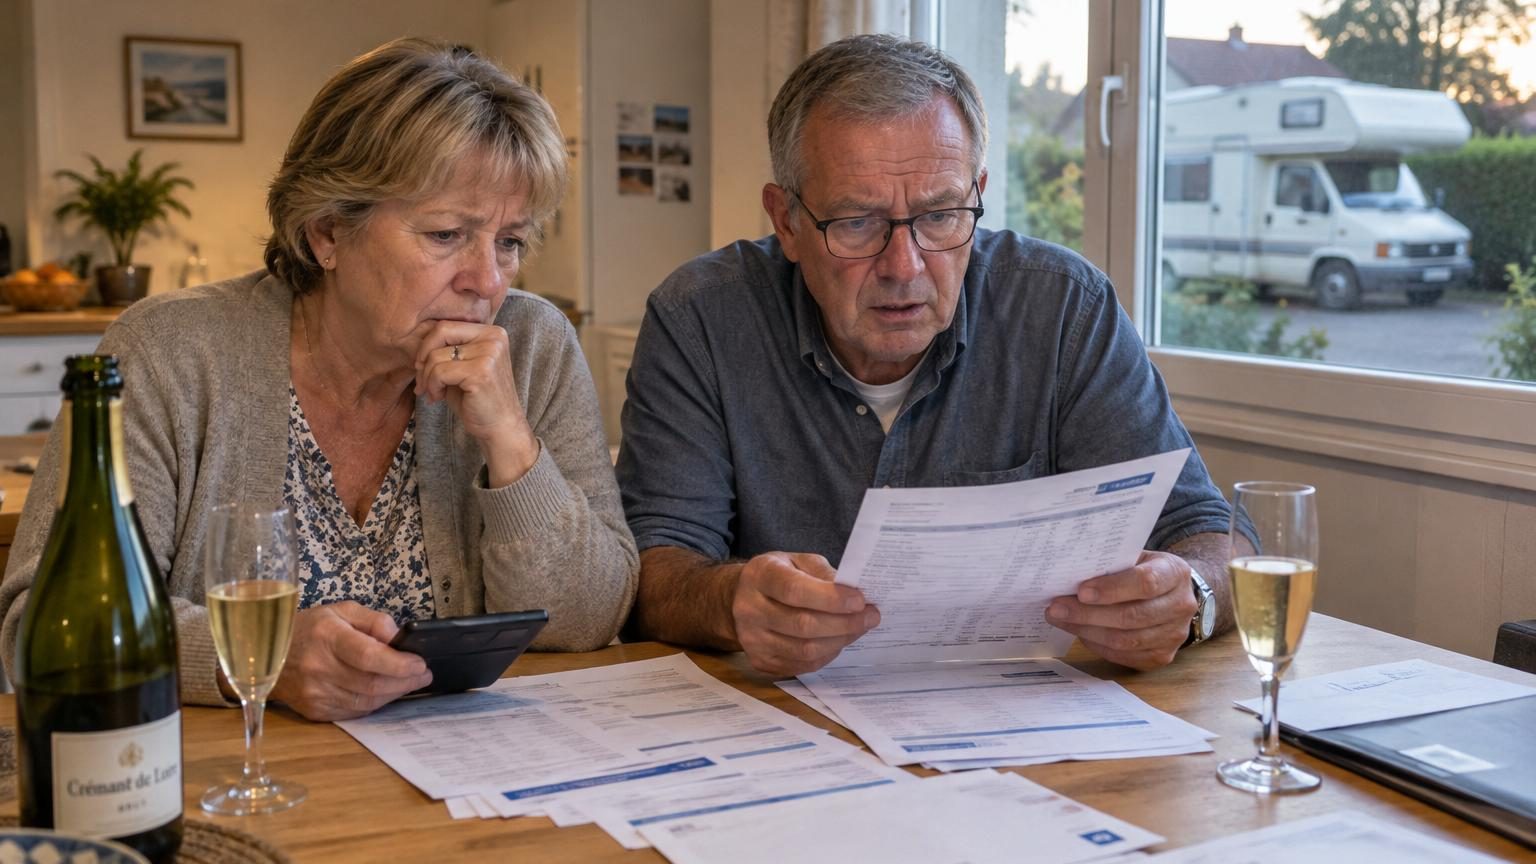
Leur dernière journée de travail s’est terminée par un pot un peu trop sucré au champagne tiède, quelques discours gênés et un bouquet de fleurs.
Martine et Gérard se sont regardés, un peu sonnés, en rangeant leurs dossiers pour la dernière fois. Le soir même, à la maison, ils ont ouvert une bouteille « spéciale retraite » mise de côté depuis des années. Ils se voyaient déjà sur les routes du Portugal, en train de refaire le monde sur des terrasses ensoleillées, loin des réveils à 6 h 30.
Leur budget était posé, leurs tableurs prêts, les projections faites. Ils avaient acheté un camping-car d’occasion, renégocié leur assurance, remboursé presque tout le crédit de la maison. Sur le papier, tout collait. Sur le papier seulement. La première facture d’énergie de l’hiver est tombée, suivie d’un devis dentaire, puis d’un message du garagiste. Et là, tout a déraillé.
Ce qu’ils n’avaient pas prévu, c’est ce décalage étrange entre la retraite rêvée et la retraite vécue. Une retraite où chaque dépense devient un petit calcul mental. Où l’on coche encore le prix au kilo. Où le moindre projet prend soudain un air de luxe.
« On avait tout aligné… sauf la réalité »
La première semaine, Martine plaisantait encore : « On va vivre comme des étudiants Erasmus, mais en plus confort. » Puis les chiffres ont commencé à grincer. La pension de Gérard, amputée d’un plafond mal anticipé. Les complémentaires qui mettaient des semaines à tomber. Et ce moment étrange où le salaire n’apparaît plus jamais sur le compte, remplacé par deux virements de montants plus modestes, presque fragiles.
Nous connaissons tous ce moment où l’on ouvre son application bancaire un peu machinalement et où l’on reste figé devant les lignes. Martine avait prévu 400 euros par mois pour les loisirs. Le premier mois, entre les petits restos de « célébration », le plein d’essence du camping-car et deux billets de train pour voir les petits-enfants, ils ont dépassé de 230 euros. *Ce n’était pas un dérapage, c’était un symptôme.* Et cela se voyait dans leurs regards, beaucoup plus que dans leurs comptes.
Le plus dur n’était pas seulement la somme finale, mais ce que cela racontait d’eux. Ils se pensaient prévoyants, organisés, presque exemplaires. Ils avaient écouté les conseils, mis de côté, remboursé leurs dettes. Ils avaient le profil parfait du couple « prêt pour la retraite ». **Le problème, c’est que leur calcul était figé, alors que la vie, elle, refuse de rentrer dans des colonnes Excel.** L’inflation n’avait pas été intégrée à sa vraie hauteur, ni le coût émotionnel de dire non à un week-end, à un projet, à un rêve de longue date.
Réapprendre à compter… mais surtout à se raconter une autre histoire
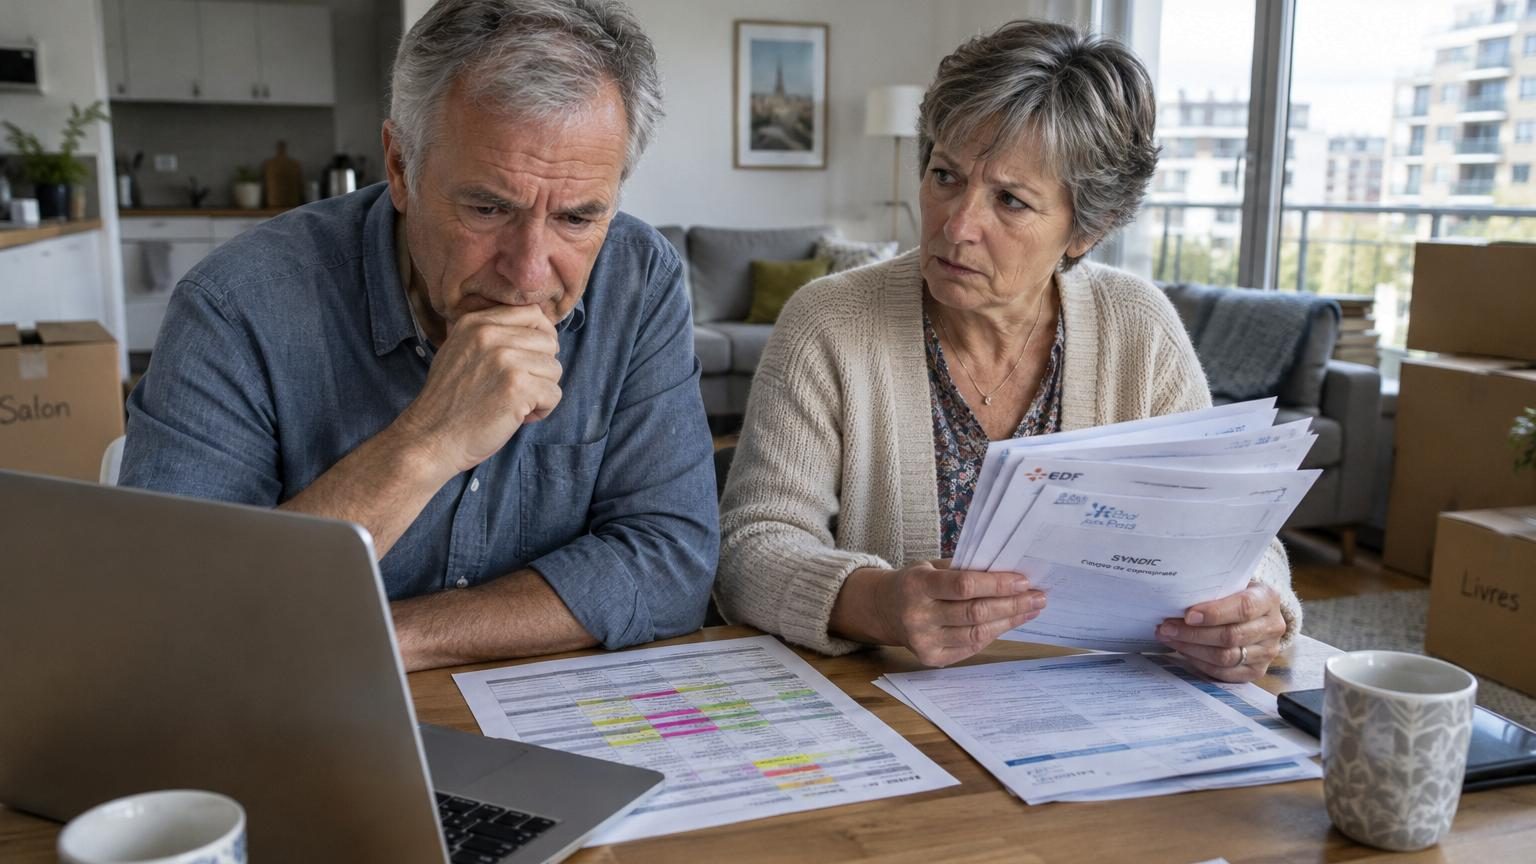
Un soir, Gérard a imprimé leurs trois premiers mois de relevés. Ils les ont étalés sur la table, comme on étale les pièces d’un puzzle. L’idée n’était pas de culpabiliser, juste de comprendre où partait vraiment l’argent. Ils ont surligné les dépenses « plaisir », les frais fixes, les imprévus. Puis ils ont décidé d’un geste presque enfantin : reprendre chaque poste de vie, un par un, en se demandant non pas « combien ça coûte », mais « qu’est-ce que ça nous apporte vraiment ».
Ils ont commencé par les courses. En retirant les achats « par habitude », ils ont gagné 70 euros par mois sans se priver. Ensuite, les abonnements silencieux : une plateforme de streaming doublon, une assurance optionnelle devenue inutile, un vieux forfait téléphonique non renégocié. Là encore, une centaine d’euros récupérée. Soyons honnêtes : personne ne vérifie tout cela tous les jours. Pourtant, ce sont ces lignes invisibles qui étouffent doucement le budget retraite, bien plus que le café en terrasse du samedi.
La vraie bascule s’est jouée dans leur façon de se projeter. Ils ont arrêté de penser la retraite comme une vingtaine d’années de vacances et ont commencé à la voir comme une nouvelle organisation de vie, avec des saisons différentes. **Une saison pour voyager un peu plus, une saison pour ralentir, une saison pour aider la famille.** Cette vision par « temps forts » a changé leur rapport à l’argent : tout n’avait plus besoin d’être possible tout de suite, mais tout devait rester possible quelque part, dans le temps.
Les gestes concrets qui changent un budget… et un moral
Le conseil le plus simple, celui que Martine aurait aimé recevoir plus tôt, tient en une phrase : simuler une « fausse retraite » un an avant le départ. Vivre pendant douze mois avec uniquement ce que représentera la future pension, en mettant de côté le reste. Ce test grandeur nature révèle immédiatement les angles morts : les sorties qu’on n’ose pas réduire, les aides qu’on donne aux enfants sans compter, les achats compulsifs qui remplissent les placards plutôt que la vie.
Pour ceux qui sont déjà retraités, un autre geste concret consiste à fixer un « montant plaisir » mensuel, non négociable, et non culpabilisant. Même modeste. Une enveloppe pour les cafés, un ciné, une sortie improvisée. Sans ce petit espace de respiration, tout effort budgétaire finit par ressembler à une punition. Et personne ne tient longtemps dans une punition. La clé, c’est ce mélange étrange de rigueur dans les chiffres et de douceur avec soi-même.
L’erreur fréquente, et Martine le dit sans détour, c’est de se focaliser uniquement sur les gros chiffres : montant de la pension, reste du crédit, placements. Les petites dépenses du quotidien finissent par peser tout autant, surtout quand on n’ose pas les regarder en face. On se dit « ce n’est que 9,99 € par mois », jusqu’à ce que dix fois 9,99 € fassent une vraie entaille dans le budget. Et quand la honte s’invite – honte de vieillir, honte de compter, honte de renoncer – on se tait. C’est là que la solitude financière commence vraiment.
Un jour, au détour d’une réunion d’information sur les retraités à la mairie, Gérard a entendu une phrase qui lui est restée :
« La retraite n’est pas un long fleuve tranquille, c’est un nouvel apprentissage de soi… avec un compte en banque en toile de fond. »
Depuis, il se répète cette phrase lorsqu’il se surprend à comparer sa retraite à celle des autres. Ils ont alors dressé ensemble une courte liste des priorités qui guideraient leurs choix :
- Protéger leur santé avant leurs envies de consommation.
- Préserver au moins un projet par an qui les fait vraiment vibrer.
- Garder une petite marge financière pour les coups durs, même minime.
- Accepter d’ajuster le mode de vie sans y voir un échec.
- Parler d’argent à deux, régulièrement, sans tabou ni reproche.
Une autre façon de rêver sa retraite, sans se mentir
Au fil des mois, Martine et Gérard n’ont pas retrouvé le budget dont ils rêvaient. Ils ont trouvé autre chose, un peu moins spectaculaire mais plus solide. Ils ont appris à renoncer à certains projets lointains pour mieux savourer les moments proches : les déjeuners simples avec les amis, les après-midi à garder les petits-enfants, les promenades qui ne coûtent rien mais réparent beaucoup. *Leur retraite n’est pas instagrammable, mais elle est habitée.*
Ce qu’ils racontent, quand on les écoute vraiment, ce n’est pas une histoire de manque, mais une histoire de réajustement. Le fantasme de la retraite comme parenthèse dorée laisse la place à une réalité plus nuancée, parfois rude, mais pas forcément triste. Dire « nous avions tout prévu sauf ça », ce n’est pas un aveu d’échec. C’est reconnaître que la vie, encore une fois, ne rentre pas dans les cases qu’on avait tracées pour elle.
Beaucoup de futurs retraités se débattent avec les mêmes questions, sans toujours oser les formuler à voix haute. Entre ce que promettent les brochures des caisses de retraite et ce que raconte le relevé bancaire du 28 du mois, il y a un fossé. Dans ce fossé, il y a nos peurs, nos illusions, mais aussi notre capacité à inventer une autre manière de vieillir. Une manière moins brillante sur le papier, mais peut-être plus juste, et plus partageable.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Tester sa « fausse retraite » | Vivre un an avec le futur niveau de pension estimé, en mettant de côté le surplus | Identifier à l’avance les écarts entre vie rêvée et vie possible, sans risque immédiat |
| Passer du budget théorique au budget vécu | Analyser trois mois de dépenses réelles et ajuster poste par poste | Rendre le budget plus réaliste, moins culpabilisant, ancré dans le quotidien |
| Préserver un espace de plaisir | Fixer un montant mensuel dédié aux petits plaisirs, même modeste | Éviter la frustration permanente et tenir dans la durée sans se sentir puni |