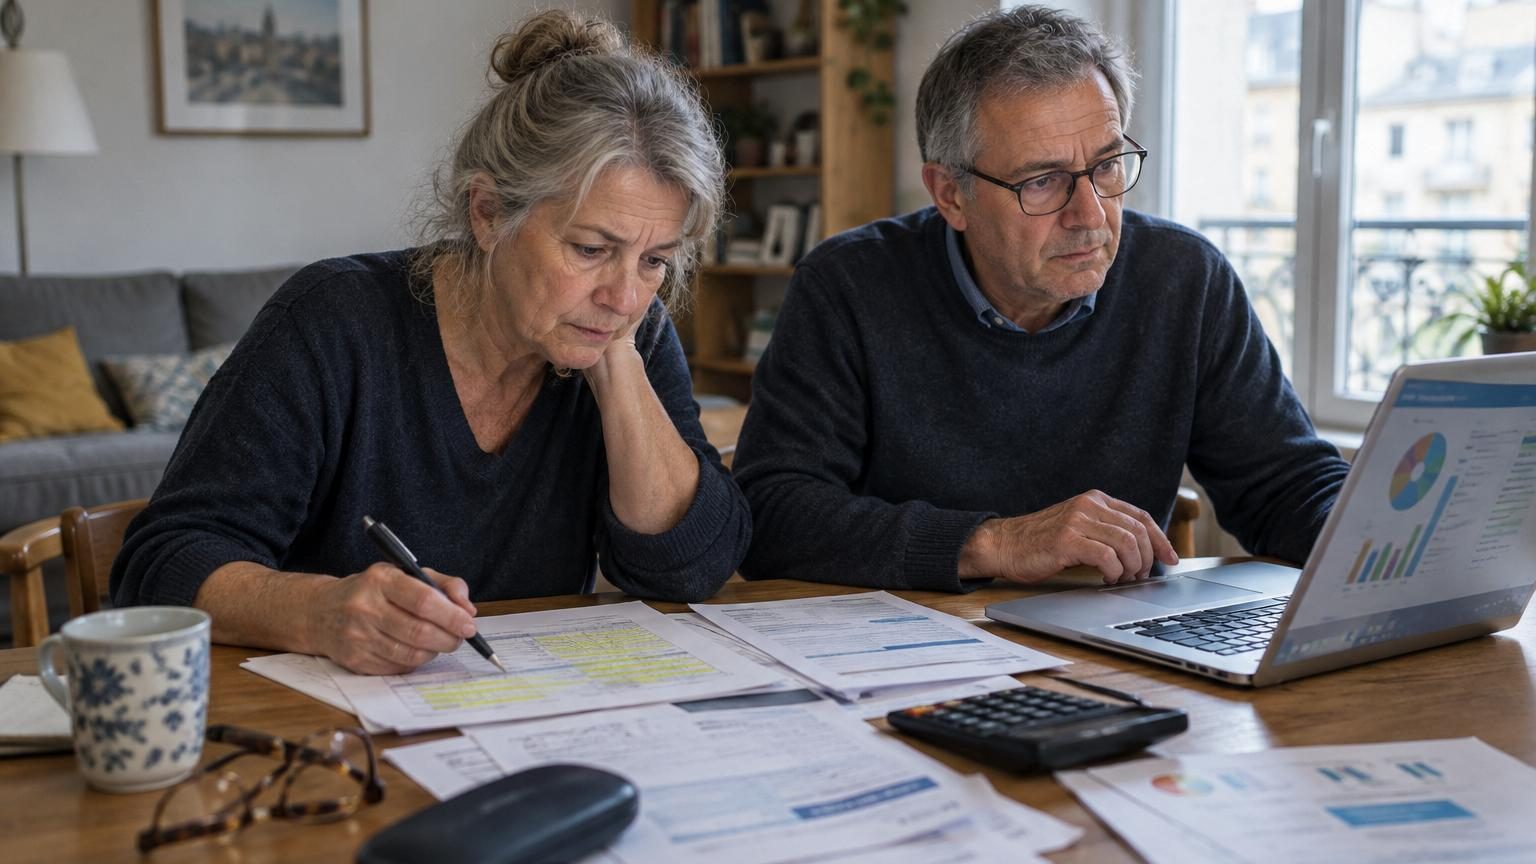
Sur la table en bois un peu rayée, le carnet de comptes est resté ouvert toute la soirée.
Claire a aligné les factures, Michel a ressorti l’ordinateur, et le silence s’est installé dans le salon comme une troisième personne. Trois ans qu’ils sont à la retraite, trois ans qu’ils répètent à leurs amis : « On gère, ça va. » Sauf que ce soir-là, les chiffres leur sautent au visage. Électricité, mutuelle, loisirs, courses du quotidien… tout a glissé, presque en douce.
Nous connaissons tous ce moment où la réalité ne colle plus tout à fait avec ce qu’on croyait maîtriser. On gratte un peu, on additionne, et l’on découvre qu’on vit avec une version approximative de son propre budget. Pour Claire et Michel, le décalage se chiffre en plusieurs centaines d’euros chaque mois. Une somme qui change tout. Et soudain, ils se demandent : *comment a-t-on pu rater ça ?*
Trois ans de retraite, et un budget qui déraille en douce
Au début, tout semblait pourtant sous contrôle. Claire avait élaboré un tableau précis six mois avant leur départ à la retraite, avec des colonnes pour chaque dépense, des hypothèses raisonnables, des lignes en jaune pour les imprévus. Michel, lui, s’occupait des comptes au jour le jour. Les premiers mois, ils surveillaient tout de près, presque avec fierté. Puis la vie a repris son rythme, plus lent, plus confortable. Et la surveillance, elle, s’est peu à peu relâchée.
Les dépenses, elles, n’ont pas attendu. Une box Internet un peu plus chère, des abonnements en ligne oubliés, une facture d’énergie qui grimpe, quelques repas au restaurant « parce qu’on l’a bien mérité ». Rien de dramatique isolément. Mais mis bout à bout, c’est un budget qui se décale, cent euros par ici, cent cinquante par là. Jusqu’au jour où Claire remarque que leur épargne de sécurité fond sans qu’ils aient fait de gros achats. Là, le doute s’installe vraiment.
En replaçant les chiffres bout à bout, le couple découvre un écart moyen de 350 à 450 euros par mois entre ce qu’ils avaient prévu et ce qu’ils dépensent réellement. Le plus surprenant, ce n’est pas les loisirs, comme ils l’imaginaient, mais tout ce qui tourne autour de la santé, de l’énergie et de l’alimentation. Vieillissement oblige, la mutuelle a augmenté, les petits examens médicaux aussi. Les prix du panier de courses ont pris l’ascenseur en trois ans. Et l’habitation, chauffée plus longtemps parce qu’ils sont souvent à la maison, coûte plus cher. Le budget théorique, lui, est resté figé dans le passé.
Les angles morts du budget à la retraite
Ce que Claire et Michel ont découvert ressemble à ce que vivent beaucoup de jeunes retraités : on anticipe le montant de la pension, les grandes dépenses fixes, mais on néglige tout ce qui évolue vite. Quand on travaille, une large partie de la journée se déroule hors de la maison ; à la retraite, on vit beaucoup plus chez soi. On consomme plus d’électricité, plus de chauffage, parfois plus d’Internet. On ouvre le frigo plus souvent aussi. Ce sont des gestes minuscules, répétés des dizaines de fois par jour.
Une étude de la Drees montrait déjà que près d’un ménage retraité sur deux sous-estimait ses dépenses de santé. Les lunettes se changent plus souvent, les rendez-vous chez le spécialiste s’enchaînent, les dépassements d’honoraires deviennent monnaie courante dans certaines régions. Claire et Michel ont vu leur mutuelle grimper de presque 40 % en trois ans. Pas parce qu’ils avaient choisi une formule luxueuse, mais parce que les garanties « seniors » coûtent plus cher. *Sur le papier, leur santé était budgétée. Dans la vraie vie, elle pesait beaucoup plus lourd.*
Quand on observe leur budget, un schéma se dessine. Ils avaient prévu une hausse légère, presque théorique, des coûts fixes, comme on le fait souvent avec un coefficient au hasard : 2 % par an, pour « tenir compte de l’inflation ». Sauf que la réalité récente a été tout autre. Entre l’énergie, l’alimentation et certains services, les hausses ont parfois dépassé les 10 % sur une seule année. Leur erreur tient moins à un manque de sérieux qu’à une forme de confiance naïve dans des chiffres trop lisses. Un budget de retraite n’est pas un tableau figé : c’est un organisme vivant, qui se dérègle si on ne le regarde plus en face.
Refaire son budget après la retraite : par où commencer ?
Le soir où ils ont compris l’ampleur de l’écart, Claire a tout repris à zéro. Elle a imprimé leurs relevés bancaires des douze derniers mois et a classé chaque dépense par catégorie : logement, énergie, alimentation, santé, transports, loisirs, aide à la famille, imprévus. Ce travail a pris plusieurs soirées, mais il a eu un effet presque thérapeutique. Pour la première fois depuis longtemps, ils voyaient la photo complète de leur vie financière, sans filtres ni suppositions.
Une fois ce tri fait, ils ont calculé le coût réel de chaque catégorie, en moyenne mensuelle. Leur surprise a été immédiate : entre l’énergie, la mutuelle et les courses, ils dépassaient leur budget initial de presque 500 euros rien que sur ces trois lignes. En revanche, d’autres postes étaient plus bas que prévu, comme les transports et les vêtements. Ils ont alors bâti un nouveau budget, *non pas à partir d’hypothèses, mais à partir de la réalité des douze derniers mois*. Un face-à-face parfois inconfortable, mais salutaire.
Beaucoup de retraités tombent dans le même piège qu’eux : ils gardent des catégories de dépenses héritées de leur vie active. Un budget « carburant » trop élevé, une enveloppe « restauration rapide » qui n’a plus lieu d’être, ou au contraire, aucune ligne dédiée aux aides ponctuelles aux enfants ou petits-enfants. La vie change, le budget devrait suivre. Et pourtant, on garde des réflexes d’avant, parce que c’est rassurant. Soyons honnêtes : personne ne fait vraiment un audit complet de ses dépenses chaque année, sauf quand ça commence à coincer.
La bonne approche consiste à se poser une série de questions très concrètes :
« Qu’est-ce que nous faisons aujourd’hui, chaque semaine, que nous ne faisions pas il y a cinq ans ? Et qu’est-ce que nous ne faisons plus du tout, alors que nous continuons à le budgéter comme avant ? »
- Relever ses dépenses réelles pendant au moins trois mois, sans tricher.
- Comparer chaque poste avec ce qui était prévu au départ.
- Ajuster d’abord les montants, puis éventuellement le mode de vie, si nécessaire.
- Prévoir une ligne “hausse des prix” pour absorber les chocs à venir.
- Refaire cet exercice une fois par an, à date fixe, comme un rendez-vous de santé financière.
Redéfinir ses priorités sans sacrifier sa qualité de vie
Le plus délicat pour Claire et Michel n’a pas été la partie technique, mais la partie émotionnelle. Revoir un budget à la retraite, ce n’est pas seulement déplacer des chiffres d’une colonne à l’autre. C’est accepter que certaines envies doivent patienter, que quelques habitudes de confort doivent être repensées. Ils avaient imaginé voyager deux fois par an, finalement ce sera une fois, en alternant un grand voyage et un séjour plus simple. Ils ont aussi renégocié quelques contrats, non par plaisir, mais parce qu’ils voulaient garder une marge de manœuvre.
Une idée les a beaucoup aidés : distinguer ce qui relève du « non négociable » et ce qui peut s’ajuster. La santé, l’alimentation de base, un minimum de loisirs réguliers font partie des essentiels, presque sacrés. Les abonnements superflus, les petits achats gadgets, certains trajets en voiture qui pourraient se faire à pied ou en bus sont passés dans la colonne « ajustable ». Ils n’ont pas tout supprimé, loin de là. Ils ont juste remis les choses dans le bon ordre, en se demandant à chaque ligne : *est-ce que ça améliore vraiment notre vie, ou est-ce juste devenu automatique ?*
De nombreux retraités vivent une dissonance discrète : ils se sentent coupables dès qu’ils dépensent « pour le plaisir », mais laissent filer sans sourciller des coûts fixes trop élevés parce qu’ils semblent immuables. L’énergie, l’assurance, la téléphonie, les frais bancaires, tout cela paraît figé, alors qu’il existe parfois des marges de négociation importantes. À l’inverse, réduire à zéro les sorties ou les petits plaisirs finit par rendre le budget invivable. Un équilibre se construit, pas à pas, avec une forme de douceur pour soi-même. *Se priver totalement use autant que trop dépenser.*
Ce qui a changé la donne pour Claire et Michel, c’est une phrase qu’ils se répètent désormais en face de chaque dépense :
« On veut un budget qui nous permette de dormir tranquilles, pas un budget parfait sur Excel. »
Ils ont listé ensemble ce qui compte vraiment pour eux :
- Garder une épargne de sécurité couvrant au moins six mois de dépenses.
- Préserver un budget mensuel dédié aux plaisirs simples : café en terrasse, cinéma, petits repas entre amis.
- Prévoir chaque année une enveloppe santé un peu plus large que prévu, pour ne pas stresser au moindre examen.
- Se laisser une marge pour aider, de temps en temps, leurs enfants ou petits-enfants.
- Bloquer deux soirées par an pour « revoir le budget sans se prendre la tête », autour d’un bon dîner maison.
Quand les chiffres obligent à repenser sa manière de vieillir
Ce recalage budgétaire n’a pas seulement modifié la façon dont Claire et Michel dépensent. Il a aussi bouleversé leur vision de la retraite. Ils ont compris que cette période de la vie n’est pas un long fleuve tranquille où l’on vit « sur rails » avec un budget figé pour vingt ans. Les besoins changent, le corps change, les envies aussi. Certains postes vont exploser, d’autres s’éteindre progressivement. Anticiper un peu, accepter beaucoup : ils ont trouvé un certain apaisement dans cette idée.
La vraie question n’est peut-être pas « Combien vais-je toucher à la retraite ? », mais « Comment vais-je faire évoluer mon budget tous les trois ans pour qu’il colle à ma vie réelle ? ». Ce couple illustre une réalité silencieuse : beaucoup découvrent, un peu tard, qu’ils n’avaient pas juste sous-estimé leurs dépenses, ils avaient sous-estimé la vitesse à laquelle le monde autour d’eux change. Les prix, les services, les attentes sociales, tout se déplace en continu. Un budget figé finit toujours par mentir.
Raconter leur histoire, c’est aussi ouvrir une porte de discussion. Qui, dans son entourage, a déjà pris le temps de refaire sérieusement ses comptes depuis le départ à la retraite ? Qui ose dire, lors d’un dîner, qu’il a dû revoir ses ambitions de voyages, ou renégocier ses contrats, plutôt que de faire semblant que tout roule ? Le sujet reste souvent tabou, presque honteux. Et pourtant, ces conversations pourraient éviter bien des stress silencieux. Un budget ajusté, ce n’est pas un aveu d’échec : c’est une manière très concrète de prendre soin de soi, maintenant, et du futur soi qui vieillira encore.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Repartir du réel | Analyser 3 à 12 mois de dépenses réelles avant de refaire son budget | Permet d’avoir un budget aligné sur la vie vécue, pas sur des hypothèses |
| Accepter l’évolution des postes clés | Prévoir des hausses marquées sur santé, énergie et alimentation | Réduit les mauvaises surprises et protège l’épargne de sécurité |
| Ritualiser la révision du budget | Fixer un rendez-vous annuel ou biannuel pour ajuster les chiffres | Offre une vision sereine, adaptable, et évite les dérives sur le long terme |