La poignée de main est restée un peu plus longtemps que prévu.
Dans le couloir de l’EHPAD, entre l’odeur de café tiède et le chariot du goûter, André, 94 ans, tente de garder la tête haute. Il vient de signer son contrat d’hébergement, une nouvelle vie qui commence avec sa chambre claire, son fauteuil préféré, deux photos de famille posées sur la table de nuit. On lui a parlé des animations, du kiné, du jardin. Personne n’a parlé de la banque. Ni de la voiture.
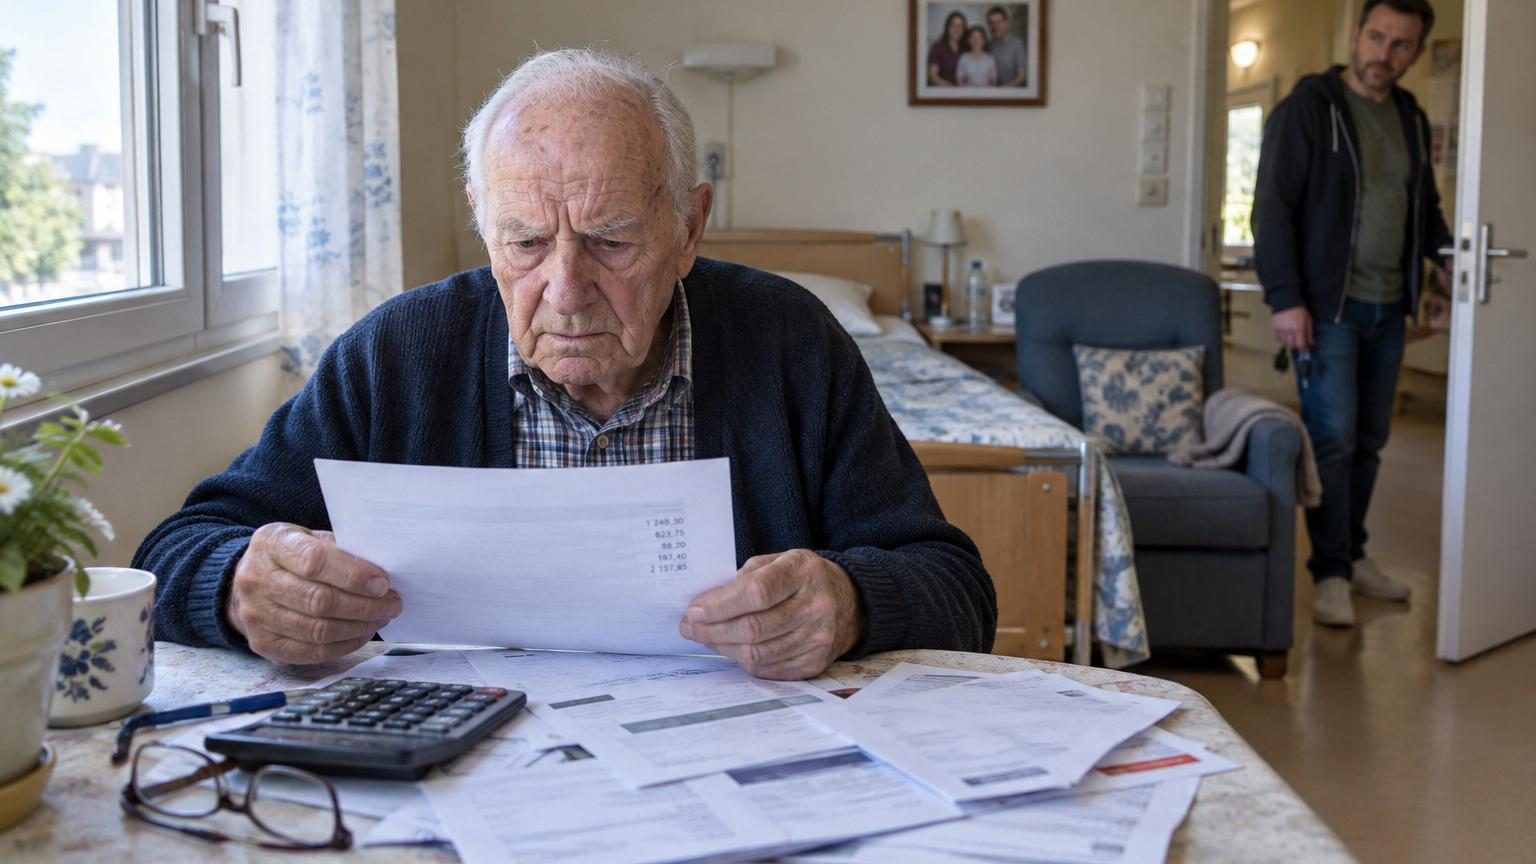
Quelques jours plus tard, son fils s’attaque au tas de papiers accumulés dans un vieux classeur. Au milieu des relevés, une ligne revient comme un métronome : 699,90 €. Prélèvement mensuel pour un crédit auto souscrit six ans plus tôt. André ne conduit presque plus. Sa Peugeot grise dort la plupart du temps au parking, démarre tous les deux mois, juste pour « la faire tourner ». Pourtant, chaque mois, la même somme tombe. Froidement.
Le vieil homme fait ses comptes sur un coin de table, en fronçant les sourcils. La retraite qui s’amenuise, la facture de l’EHPAD, le reste à charge médical, et ces 700 € qui continuent à s’évaporer pour une voiture dont il n’a plus vraiment l’usage. Nous connaissons tous ce moment où les chiffres prennent soudain un visage très concret. Là, c’est celui d’un homme qui a travaillé toute sa vie, et qui découvre à 94 ans qu’il paye encore une liberté qu’il n’a presque plus.
Un crédit auto qui colle à la peau, même quand la vie ralentit
À 94 ans, André n’a plus tout à fait les mêmes priorités qu’à 70. Sa voiture, c’était autrefois la clé des balades du dimanche, des courses au marché, des visites surprises aux petits-enfants. Aujourd’hui, elle représente surtout un prélèvement fixe de 700 € qui tombe chaque mois, quoi qu’il fasse, qu’il pleuve ou qu’il fasse beau. Ce décalage entre la vie réelle et le contrat signé des années plus tôt raconte une réalité brutale : les crédits ne vieillissent pas au même rythme que les gens.
Selon les données de la DREES, près d’un retraité sur quatre continue à rembourser un crédit à la consommation ou immobilier après 75 ans. Les chiffres restent froids, jusqu’au moment où on les incarne. Prenez André : pension de 1 850 €, facture EHPAD d’environ 2 300 € dont une partie payée par la famille, mutuelle, petites dépenses du quotidien… et ces 700 € mensuels qui s’acharnent. On se retrouve vite à jongler avec des dizaines d’euros, à rogner sur les sorties, à choisir entre un abonnement télé ou un rendez-vous chez le podologue.
La mécanique est simple, presque implacable. Au moment où le crédit a été signé, tout semblait cohérent : revenus encore confortables, santé correcte, permis valide, envie de rester autonome. Les banquiers ne demandent pas : « Où en serez-vous à 90 ans ? » Ils regardent un dossier, des chiffres, une capacité de remboursement sur le papier. La réalité, elle, se joue vingt ans plus tard, quand le corps fatigue, que la conduite devient stressante, que la famille insiste pour l’EHPAD. Le crédit, lui, n’a pas changé d’avis. Il continue sa route comme si de rien n’était.
Anticiper le virage avant qu’il ne soit trop serré
Une première piste très concrète consiste à poser la question que presque personne ne se pose à temps : « Jusqu’à quel âge ai-je vraiment besoin d’une voiture à moi ? » Cela paraît presque brutal dit comme ça, mais ce calcul-là devrait faire partie des conversations familiales bien avant les 85 ans. Regarder la durée du crédit, l’état de santé, les habitudes de déplacement, puis se demander si on peut raccourcir la durée, renégocier, ou même revendre le véhicule tant qu’il garde de la valeur. *C’est toujours plus facile de décider calmement à 75 ans que dans l’urgence à 94.*
Un autre geste simple consiste à faire un point détaillé sur les abonnements et charges récurrentes dès l’entrée en EHPAD ou en résidence seniors. On met tout à plat : loyer, assurances, crédits, mutuelles, téléphonie, services de streaming… et on se pose une question très basique : quoi sert vraiment, aujourd’hui ? Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais bloquer deux heures avec un proche, une calculatrice et les derniers relevés de compte peut éviter bien des mauvaises surprises. Ce n’est pas très glamour, c’est vrai, mais ce sont souvent ces moments prosaïques qui sauvent le budget.
Beaucoup de familles découvrent trop tard qu’un simple appel à la banque ou à l’organisme de crédit aurait pu ouvrir quelques portes : suspension temporaire, allongement de la durée pour baisser la mensualité, regroupement de crédits. Rien de miraculeux, bien sûr, mais parfois suffisant pour faire baisser la pression. Il existe même des associations de consommateurs qui proposent des permanences pour analyser des contrats gratuitement. Là encore, l’idée n’est pas de tout révolutionner. Juste d’éviter que le grand âge se conjugue avec un grand découvert.
Accompagner plutôt que culpabiliser : un équilibre fragile
Le piège, pour les proches, c’est de tomber dans le reproche : « Tu n’aurais jamais dû prendre ce crédit à ton âge. » Cette phrase, André l’a déjà entendue, elle laisse une trace. Derrière la voiture, il y a souvent une histoire de fierté, de liberté, d’orgueil aussi parfois. Tant qu’on conduit, on n’est pas « trop vieux ». Retirer ce symbole du jour au lendemain revient à dire : « Tu dépends maintenant des autres. » Mieux vaut avancer par petites touches, poser des questions, proposer des solutions, plutôt que de trancher brutalement.
Une erreur fréquente consiste aussi à tout gérer à la place de la personne âgée, sous prétexte que « c’est compliqué ». On se retrouve avec un parent infantilisant, qui ne comprend plus rien à ses comptes, et une famille épuisée. Il existe une voie médiane : faire ensemble. On s’assoit, on prend les papiers, on explique, on reformule, on prend le temps. Oui, cela réclame de la patience, et tout le monde n’est pas disponible. Mais une heure réellement partagée évite des mois de frustration silencieuse et de malentendus.
Les professionnels le rappellent souvent : les enjeux financiers touchent à des choses très intimes. L’indépendance, la confiance en soi, le sentiment de valeur personnelle. Un travailleur social que j’ai rencontré résumait cela d’une phrase simple :
« Quand vous touchez au porte-monnaie d’une personne âgée, vous touchez aussi à son histoire, à sa dignité et à la façon dont elle se voit encore dans le monde. »
Pour garder cet équilibre fragile, quelques repères peuvent aider :
- Impliquer la personne âgée dans chaque décision, même si elle semble minime.
- Écrire noir sur blanc les choix faits ensemble, pour éviter les malentendus familiaux.
- Se faire accompagner par un tiers neutre (travailleur social, notaire, conseiller bancaire) lors des discussions complexes.
- Ne jamais forcer la vente d’un bien (comme une voiture) sans un temps de préparation et d’explication.
- Accepter que tout ne soit pas optimisé à 100 %, si cela préserve la paix intérieure et la dignité de la personne.
Quand une mensualité résume tout un rapport à la vieillesse
L’histoire d’André n’est pas qu’une affaire de 700 € qui s’envolent chaque mois. Elle met en lumière cette zone grise où la vieillesse se frotte aux contrats, aux signatures, aux habitudes d’une autre époque. Une vie entière à valoriser la propriété, la voiture, l’autonomie, et soudain tout cela se retourne un peu contre soi. Ce n’est pas une faute, c’est un choc de temporalités : celle des banques, rigide, et celle des corps qui vieillissent, imprévisible, parfois capricieuse.
On découvre aussi, à travers ce genre de situation, à quel point les familles naviguent à vue. Entre la culpabilité de « trop intervenir » et la peur de « laisser faire », le curseur bouge chaque semaine. Une sœur qui veut tout rationaliser, un frère qui préfère éviter le sujet, un parent qui oscille entre lucidité et déni. Dans ce mélange d’affection, de fatigue et de contraintes financières, une simple ligne de crédit auto prend soudain une dimension presque symbolique. Elle rappelle qu’on n’a pas tout anticipé. Qu’on aurait pu faire mieux. Ou juste autrement.
Certains lecteurs se reconnaîtront peut-être dans ces comptes faits sur un coin de table, tard le soir, quand tout le monde dort enfin. Une voiture presque immobile, un loyer d’EHPAD, des aides sociales à déchiffrer, des papiers qui s’empilent. D’autres se diront qu’il est encore temps, pour leurs parents ou pour eux-mêmes, de regarder de plus près ce qui les lie à long terme à la banque. Entre ces deux extrêmes, une certitude : la vieillesse n’efface pas les engagements pris plus tôt, elle leur donne juste un autre visage.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Anticiper les crédits avant le grand âge | Vérifier la durée des prêts, la réelle utilité de la voiture et envisager revente, renégociation ou raccourcissement du crédit | Limiter les charges fixes à un âge où les revenus et l’autonomie diminuent |
| Faire un état des lieux complet à l’entrée en EHPAD | Passer en revue tous les prélèvements (assurances, abonnements, crédits) avec un proche ou un professionnel | Alléger le budget et éviter les mauvaises surprises pour la personne âgée et sa famille |
| Impliquer la personne âgée dans chaque décision financière | Prendre le temps d’expliquer, décider ensemble, éventuellement avec un tiers neutre | Préserver la dignité, limiter les tensions familiales et favoriser l’acceptation des changements |