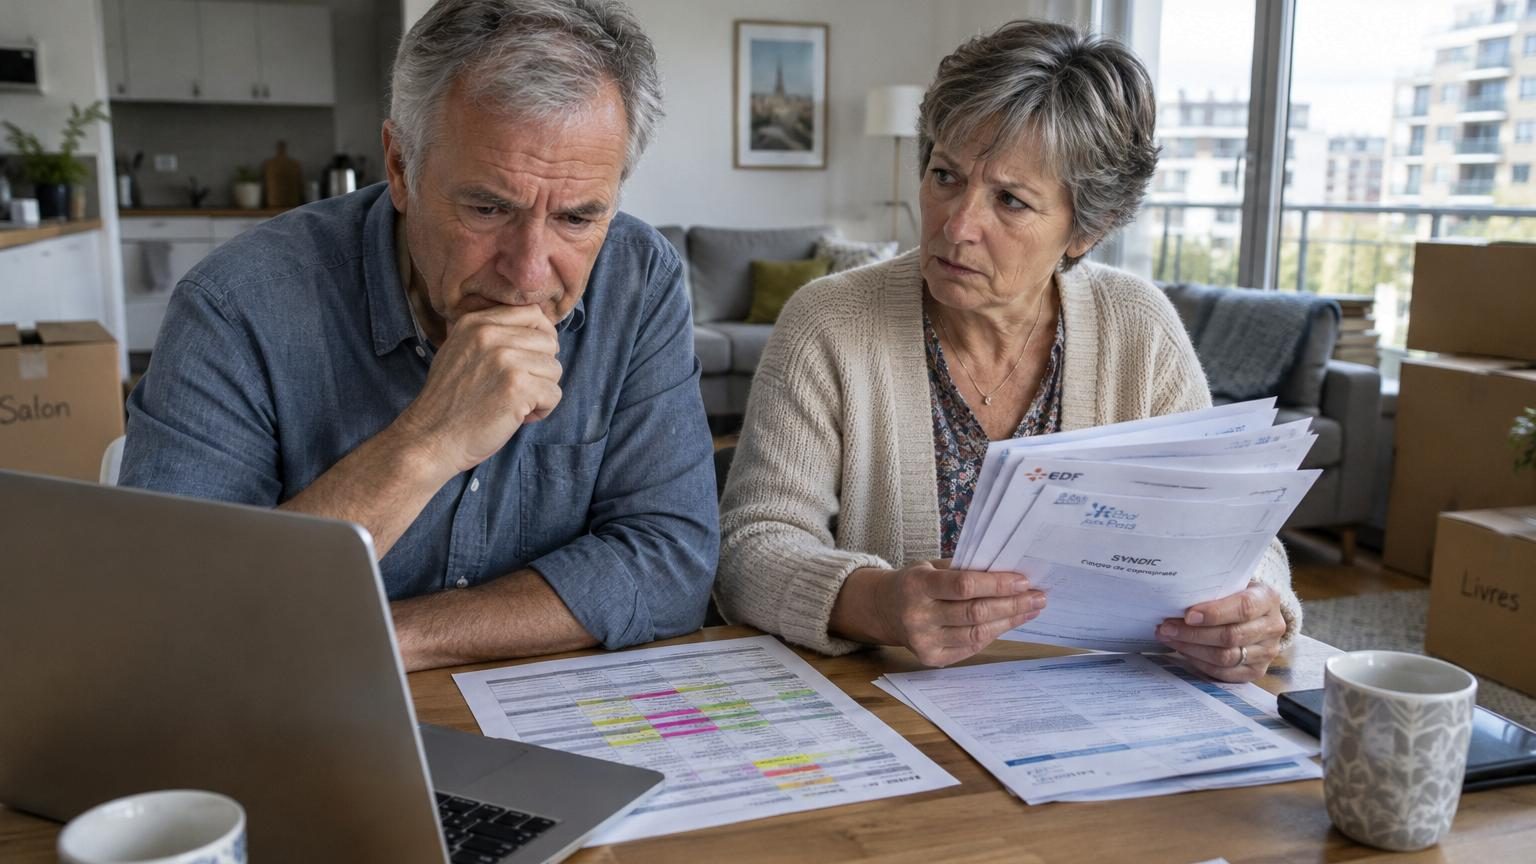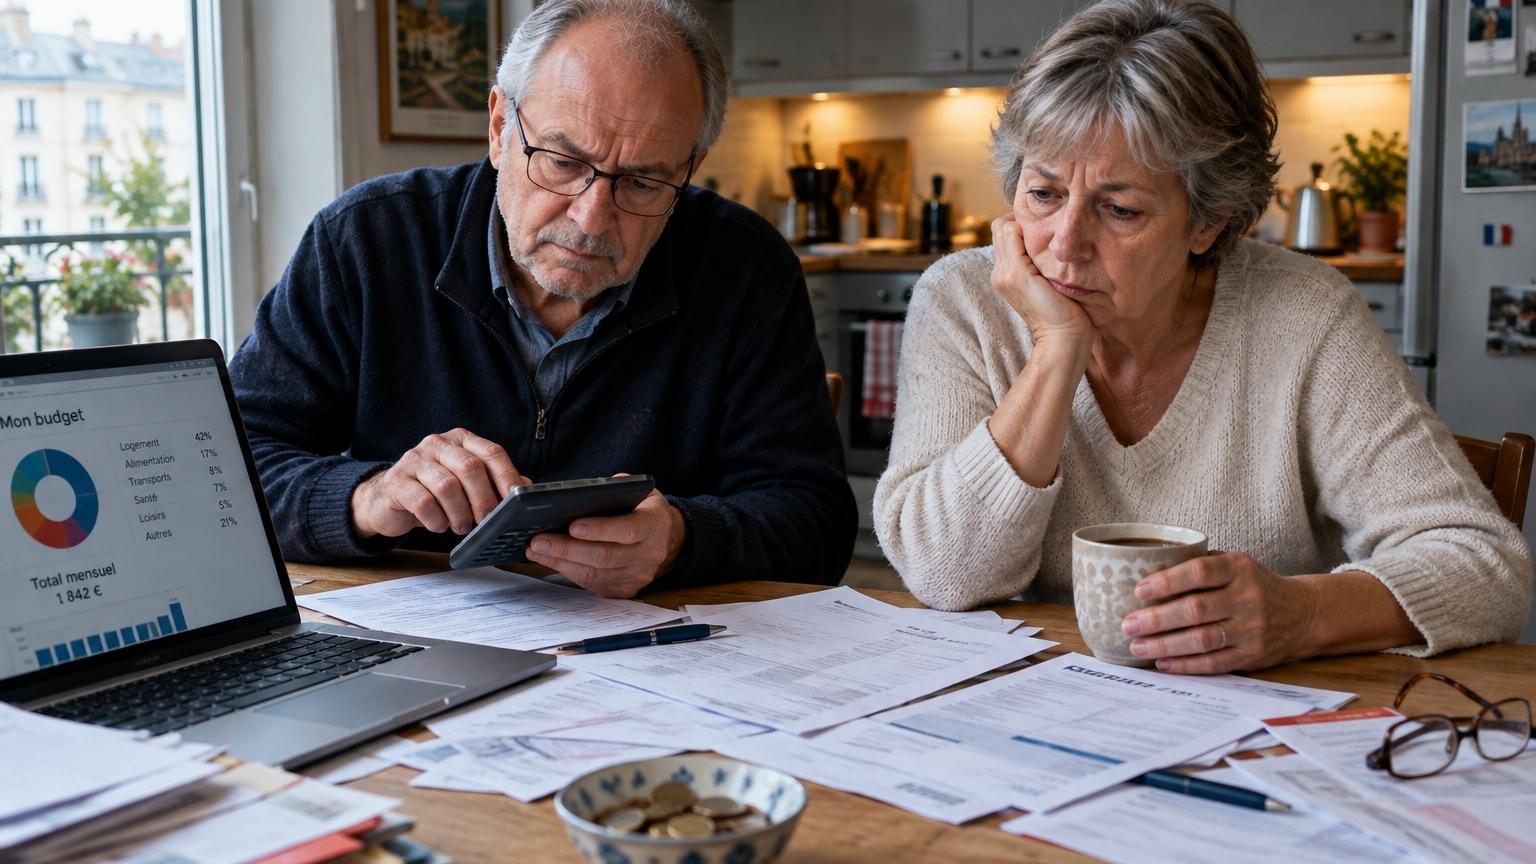
Sur la table du salon, les relevés de compte sont étalés comme des photos de vacances qu’on n’a pas envie de regarder en face.
Claire soupire, Jacques sort sa calculette pour la troisième fois. Le café a refroidi depuis longtemps. Trois ans plus tôt, ils avaient sabré le champagne pour fêter leur départ à la retraite, les projets plein la tête et ce sentiment grisant de « nouvelle vie ». Aujourd’hui, ils alignent les chiffres en silence, avec cette boule au ventre que beaucoup préfèrent taire. Le total s’affiche, implacable. Ils dépensent bien plus que prévu. Beaucoup plus.
Le moment dure quelques secondes, mais il change tout. Jacques lâche un « On va droit dans le mur » à mi-voix. Claire le regarde et comprend que ce n’est pas une exagération. C’est le début d’autre chose. Une prise de conscience brutale. Une bascule.
Le choc des chiffres après l’euphorie de la retraite
Les premières années de retraite de Claire et Jacques ressemblaient à un catalogue de tout ce qu’ils s’étaient interdit pendant leur vie active. Week-ends improvisés, restaurant « parce qu’on l’a bien mérité », aide généreuse aux enfants, nouveaux meubles pour « moderniser un peu ». Rien de choquant séparément. Ensemble, oui. Leur budget théorique, calculé avant le départ, semblait confortable. Sur le papier seulement. Dans la vraie vie, ils vivaient comme si leur salaire tombait encore chaque mois.
La réalité les a rattrapés un soir de novembre, quand Jacques a comparé leurs dépenses réelles aux estimations faites trois ans plus tôt. Leur budget courses avait gonflé de 30 %, les loisirs avaient quasiment doublé, et les petits voyages prenaient des allures de gouffre discret. Ils avaient prévu 2 400 euros de dépenses mensuelles. Ils en étaient en moyenne à 3 300. Plus de 10 000 euros de décalage par an. Sur dix ans, *le calcul fait peur*. Et soudain, la retraite « tranquille » semblait beaucoup moins évidente.
Ce dérapage ne venait pas d’un gros achat isolé, mais d’une accumulation de gestes ordinaires. Un abonnement de plus ici, un cadeau un peu généreux là, un taxi au lieu d’un bus quand on est fatigué. Nous connaissons tous ce moment où l’on se dit : « Ce n’est pas grand-chose. » Puis on répète cette phrase cinquante fois. Quand le rythme de vie ne s’ajuste pas à la baisse de revenus, l’écart se creuse en silence. Et comme la retraite n’a pas de treizième mois, chaque imprévu pèse davantage. Le problème, ce n’était pas seulement l’argent. C’était leur façon de se voir eux-mêmes : encore « actifs », alors que leurs revenus, eux, avaient vraiment pris leur retraite.
Changer de vie sans se priver de vivre
Après le choc, Claire et Jacques ont fait quelque chose que peu de retraités osent faire : ils ont tout remis à plat. Ils ont imprimé trois mois de relevés, stabilo à la main, et ont entouré chaque dépense « qui ne ressemblait pas à leur vraie vie ». Les habitudes héritées du temps où ils travaillaient. Le pressing alors qu’ils ont du temps pour s’en occuper. Les plats tout préparés alors qu’ils adorent cuisiner. Les frais de voiture pour des trajets que l’on peut faire à pied. En une soirée, ils ont repéré plus de 400 euros par mois de dépenses « mécaniques ». Pas des plaisirs, juste des réflexes.
Ils ont commencé par une règle très simple : toute nouvelle dépense régulière devait être compensée par une suppression ailleurs. Un abonnement en plus ? Un en moins dans la foulée. Une sortie plus chère que prévu ? Une autre sera plus modeste. Claire raconte qu’ils ont transformé ça en sorte de jeu, presque un défi de couple. *Qui réussira à trouver la dépense la plus absurde du mois ?* Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais le fait d’en rire un peu a rendu la démarche moins culpabilisante. Moins dure. Et surtout, plus durable.
Au fond, leur grand virage n’a pas été qu’une histoire de budget, mais une vraie décision identitaire. Ils ont accepté une vérité que beaucoup repoussent : à la retraite, on ne joue plus dans la même catégorie financière. Pas mieux, pas pire. Juste différent. Ils ont cessé de se définir par ce qu’ils pouvaient consommer, pour se concentrer sur ce qu’ils avaient vraiment envie de vivre. **Moins de dépenses automatiques, plus de choix conscients.** La nuance change tout. On ne parle plus de « se serrer la ceinture », mais de ne plus jeter son argent dans des choses dont on se moque au fond.
Des gestes concrets pour reprendre le contrôle sans perdre la joie
Le premier tournant concret a été très prosaïque : un « rendez-vous budget » une fois par mois, toujours le même jour, toujours à la même heure. Pas un grand audit, juste un moment à deux où ils regardent les grandes lignes : total des dépenses, gros postes qui ont gonflé, montants mis de côté. Jacques prépare un petit tableau très simple, Claire note à côté ce qui leur a apporté du plaisir et ce qui relevait seulement du réflexe. En quarante-cinq minutes, ils ont leur météo du mois. Ni punition ni tribunal. Plutôt un bulletin de route.
Ensuite, ils ont classé leurs dépenses en trois colonnes manuscrites : « vital », « important », « sympa mais pas indispensable ». Les charges fixes, la santé et l’alimentation correctement choisie dans la première. La famille, quelques loisirs vraiment aimés et un peu de voyage dans la deuxième. Tout le reste dans la troisième. À partir de là, chaque hausse imprévue dans la troisième colonne devait être discutée. Non pas interdite, mais assumée. Et surtout, ils ont gardé un petit budget plaisir isolé, une enveloppe en liquide. Quand il est vide, le mois est terminé pour les extras. Un cadre clair évite les disputes floues.
Le piège le plus courant qu’ils ont repéré autour d’eux, ce sont les petites aides familiales qui s’empilent. Un plein d’essence pour un enfant, une participation à un loyer, un coup de pouce pour les vacances des petits-enfants. Sur le moment, c’est normal, même touchant. Sur un an, ça peut devenir un deuxième budget caché. Claire a longtemps eu du mal à dire non. Elle se sentait presque coupable de refuser. Jusqu’au jour où elle a compris que se mettre en difficulté ne rendrait pas service à ses enfants dans dix ans. Refuser parfois, c’est aussi protéger tout le monde.
Beaucoup de retraités se jugent durement dès qu’ils commencent à parler argent. Comme si un budget mal calibré signifiait « échec de la retraite ». Cette honte silencieuse empêche de demander conseil, de comparer, de rectifier à temps. L’erreur fréquente, c’est d’attendre que la situation devienne vraiment stressante pour réagir. Plus on s’y prend tôt, plus les changements peuvent être doux, progressifs, presque invisibles dans le quotidien. Oui, faire ses comptes peut être désagréable. Mais vivre dans le flou l’est encore plus.
Un jour, au milieu de ce grand tri, Jacques a lâché une phrase qui les suit encore :
« On n’a pas travaillé quarante ans pour passer notre retraite à angoisser le 20 du mois. On a le droit d’ajuster le tir, sans avoir honte. »
À partir de là, ils ont posé quelques décisions simples mais structurantes :
- Un plafond clair pour les dépenses pour la famille, discuté avec les enfants, posé sans drame.
- Une seule carte bancaire pour les dépenses courantes, l’autre réservée aux imprévus réellement urgents.
- Un calendrier des « gros » mois (impôts, assurances, cadeaux, vacances) affiché sur le frigo, histoire de ne pas faire semblant de les découvrir.
- Un rituel « luxe raisonnable » tous les deux mois : un bon restaurant, un week-end ou une activité payante assumée, sans culpabilité.
- Un temps chaque trimestre pour revoir leurs priorités : ce qui compte encore, ce qui ne fait plus sens, ce qu’ils peuvent abandonner sans regret.
Ces points tiennent sur une simple feuille A4, glissée dans un protège-document. Rien de spectaculaire. Mais à deux, ils ont pris le temps de choisir ce qui méritait vraiment leur argent. **La retraite a commencé à leur ressembler.**
Quand l’argent se calme, le reste peut enfin respirer
Au bout d’un an de cette nouvelle organisation, les chiffres de Claire et Jacques racontent une autre histoire. Leur niveau de vie n’a pas explosé, leurs pensions n’ont pas miraculeusement augmenté, mais leur budget mensuel est repassé sous le seuil qu’ils s’étaient fixé. Surtout, ils ont retrouvé un sentiment rare : la maîtrise. Non pas celle qui contrôle tout, mais celle qui permet d’anticiper sans paniquer. Ils savent à peu près ce que coûtera chaque mois. Ils savent ce qu’ils peuvent offrir. Ils savent ce qu’ils doivent refuser. Cette clarté, au fond, vaut presque autant qu’une augmentation.
Ce qui a le plus changé, ce n’est pas leur nombre de sorties, mais leur regard sur ce qui fait une « bonne journée ». Claire raconte qu’elle savoure désormais un café en terrasse avec autant de plaisir qu’un déjeuner au restaurant auparavant. Jacques s’est remis au bricolage, non par obligation économique, mais parce que cela le relie à quelque chose de concret. Le temps libre a retrouvé son statut de vraie richesse. *On ne programme plus la retraite comme un séjour tout compris*. On l’ajuste, saison après saison, avec ce que l’on a, ce que l’on ressent, ce que l’on veut encore vivre.
Beaucoup de couples n’osent pas dire tout haut ce que Claire et Jacques ont fini par admettre : oui, ils dépensaient beaucoup plus que prévu. Oui, ils vivaient un peu dans le déni. Et oui, ils avaient peur de « gâcher » leur retraite en parlant d’argent. Leur histoire montre autre chose. Quand on ose regarder les chiffres sans se juger, la conversation qui suit peut être d’une richesse inattendue. On découvre ce qui compte vraiment. On mesure les habitudes qu’on traîne sans raison. On ajuste sa vie à soi, pas à une image rêvée. Le reste, au fond, ce sont des chiffres sur un écran.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Faire parler les chiffres tôt | Comparer dépenses réelles et budget prévu dès les premières années de retraite | Éviter les dérapages cachés qui s’installent sur le long terme |
| Donner un cadre simple | Mettre en place un rendez-vous budget mensuel, une enveloppe plaisir et des limites familiales claires | Réduire le stress financier sans entrer dans une gestion compliquée |
| Aligner l’argent avec la vie réelle | Distinguer les dépenses vitales, importantes et seulement confortables | Retrouver une retraite qui ressemble à ses vraies priorités, pas à un modèle abstrait |