Bernard, 64 ans, découvre le montant de sa retraite : « 1 267 euros sont arrivés sur mon compte et j’ai dû revoir plusieurs dépenses dès le premier mois »
Le sms est tombé à 6h42, avant même le premier café.
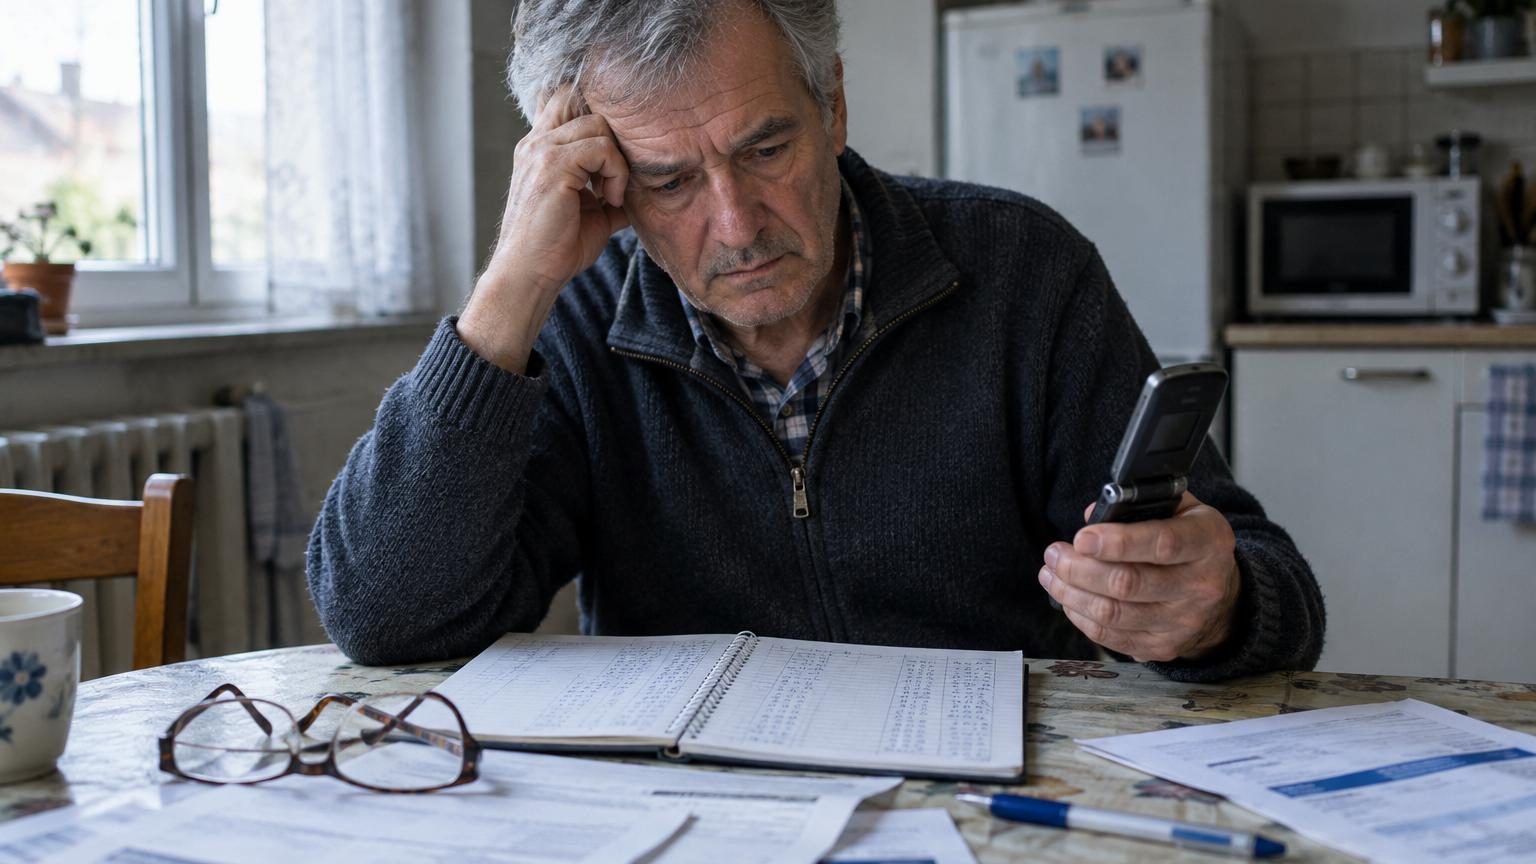
« Votre pension de retraite a été versée. » Bernard, 64 ans, s’est assis au bord du lit avec son vieux téléphone à clapet dans la main. Il a ouvert l’application bancaire, un peu fébrile, comme on entrouvre une enveloppe dont on connaît déjà vaguement le contenu, sans oser le regarder en face. 1 267 euros. Pas un de plus. Pas un centime de surprise.
Dans la cuisine encore sombre, il a attrapé le carnet à spirale posé près du micro-ondes. Les colonnes “avant” et “après” qu’il avait tracées au stylo bille l’attendaient. Loyer, courses, essence, mutuelle, aide à sa mère en Ehpad. En face, le nouveau montant en rouge. Ce matin-là, les chiffres ont cessé d’être abstraits. Ils sont devenus des choix, parfois des renoncements. Il a compris qu’il allait falloir tailler dedans, vite.
Nous connaissons tous ce moment où un virement, une feuille A4 ou un simple chiffre sur un écran vient bousculer la vie entière. Pour Bernard, tout a commencé avec ces 1 267 euros. Et surtout avec ce qu’ils ne permettraient plus.
« J’ai travaillé 42 ans, et je découvre ma retraite sur un écran de 5 pouces »
Ce qui frappe chez Bernard, quand il raconte ce premier mois, ce n’est pas la colère. C’est une sorte de surprise fatiguée, presque incrédule. Il répète qu’il « savait » qu’il toucherait autour de 1 200 euros, les simulateurs lui avaient déjà donné l’alerte. Mais entre un calcul théorique et une somme réellement versée, il y a un gouffre émotionnel. 1 267 euros, ça a l’air correct sur le papier. En réalité, on se rend vite compte que chaque billet est déjà réservé avant d’arriver.
Son ancienne fiche de paie affichait environ 2 050 euros nets les derniers mois. « J’avais pris l’habitude de vivre au centime près, mais je m’en sortais, » dit-il. Là, la marche est brutale. Les 30 % de baisse, il les ressent dès le caddie de la première semaine. Alors il raye d’un trait la sortie ciné du mercredi, le resto avec les copains du chantier, les petits cadeaux pour les petits-enfants. Une retraite qui commence avec des listes de choses à supprimer, ça laisse une trace. *On croyait ralentir, on commence par réduire.*
Il suffit d’écouter Bernard énumérer ses années : apprenti à 17 ans, maçon à 20, chef d’équipe à 45. Des hivers sur les toits, des étés à couler du béton sous 35 degrés. Il n’a jamais été au chômage plus d’un mois. Une carrière « normale » dans le bâtiment, avec ses douleurs aux genoux et ses dos bloqués en cadeau bonus. Lui se disait qu’après tout ça, la retraite serait « plus tranquille ». La tranquillité a finalement la forme d’un tableau Excel mental où chaque dépense est passée au crible. Il n’est pas le seul. Le montant moyen de la retraite de droit direct en France tourne autour de 1 400 euros bruts par mois. Certains touchent bien moins, d’autres un peu plus. Le vrai sujet n’est pas le chiffre, c’est ce que ce chiffre oblige à revoir.
Ce que 1 267 euros changent vraiment dans une vie de retraité
La première chose que Bernard a revue, c’est son rapport au temps. Avant, le mois s’organisait au rythme du travail. Maintenant, il se cale sur les dates de prélèvements et le fameux 9 du mois, jour de la pension. Il a imprimé un calendrier qu’il a accroché sur le frigo, avec des annotations au stylo : « EDF », « loyer », « mutuelle », « carte bleue ». Il plaisante en disant qu’il est « devenu son propre comptable ». En réalité, il fait ce que beaucoup de retraités ne disent pas trop fort : il surveille chaque entrée, chaque sortie. Presque comme une petite entreprise fragile.
Il se souvient du choc du premier passage à la caisse du supermarché après la retraite. « 112 euros pour la semaine, j’ai reposé la viande deux fois, j’ai hésité devant le rayon fromage, j’ai enlevé le paquet de biscuits pour les gamins. » Avant, il ne remplissait pas son panier sans réfléchir, mais il se permettait encore un petit extra. Là, il a commencé à regarder les prix au kilo d’un œil nouveau. *On ne choisit plus vraiment ce qu’on mange, on choisit ce qu’on peut payer.* Ce glissement discret raconte beaucoup plus que les graphiques sur le “pouvoir d’achat des seniors”.
Quand on décortique la situation de Bernard, on voit une mécanique quasi mathématique. Son loyer grignote à lui seul plus d’un tiers de la pension. La mutuelle santé et les frais de santé non remboursés pèsent lourd, surtout après 60 ans. Les factures d’énergie ont grimpé ces dernières années. Il reste une part variable pour l’alimentation, le carburant, les habits, les loisirs. Chaque hausse de quelques euros sur l’électricité ou la caisse du supermarché vient entamer ce qui restait pour vivre, pas seulement pour survivre. Les 1 267 euros ne sont pas scandaleux sur le papier, ils sont simplement étirés au maximum dès le premier jour du mois. Et c’est là que les renoncements s’installent en silence.
Comment Bernard a rebâti son budget, euro par euro
Très vite, Bernard a pris une décision simple : tout remettre à plat. Il a ressorti ses trois derniers relevés bancaires, un stylo et un cahier d’écolier. Sur une page, il a listé toutes les dépenses fixes : loyer, assurances, mutuelle, téléphone, abonnement internet, crédit auto. Sur l’autre, toutes les dépenses variables. Il a entouré en rouge tout ce qu’il ne pouvait pas toucher. Le reste est passé en revue, ligne par ligne. *C’est le genre d’exercice qu’on remet toujours au lendemain en se disant “je verrai plus tard”.* Là, il n’avait juste plus le choix.
Il a commencé par les abonnements “invisibles” : une plateforme de streaming oubliée, un vieux contrat mobile trop cher, une assurance dont il ne se servait presque pas. Résultat : une cinquantaine d’euros récupérés dès le deuxième mois. Ensuite, il a appelé sa mutuelle pour ajuster ses garanties. Puis il a pris rendez-vous avec une assistante sociale pour vérifier s’il n’avait pas droit à la prime d’activité, à l’APL ou à l’ASPA. Ce n’est pas instinctif pour quelqu’un qui a « toujours payé ses cotisations sans rien demander », comme il dit. Mais quelques démarches ont fini par lui rendre quelques dizaines d’euros supplémentaires. Ce n’est pas spectaculaire, mais sur 1 267 euros, chaque billet compte.
Ce que Bernard regrette le plus, ce n’est pas tant le montant lui-même que la manière dont il s’y est préparé. Il reconnaît avoir repoussé le moment d’ouvrir un vrai simulateur de retraite fiable. Il se contentait de discussions à la pause café ou de chiffres lâchés au hasard par ses collègues : « On touchera 75 % du dernier salaire », « De toute façon, on n’aura rien ». Il n’avait jamais pris le temps de réunir ses relevés de carrière, de vérifier ses trimestres, d’imaginer concrètement ce que donneraient 1 200 ou 1 300 euros dans son quotidien. Soyons honnêtes : personne ne fait vraiment cela tous les jours.
Ce manque d’anticipation le rattrape aujourd’hui. Pas parce qu’il aurait pu transformer sa retraite en jackpot, mais parce qu’il aurait pu ajuster quelques choix cinq ou dix ans plus tôt. Rembourser plus vite son crédit auto. Renégocier sa mutuelle. Mettre de côté un petit bas de laine dédié aux premières années de retraite. Quand il en parle, il n’essaie pas de culpabiliser les autres. Il constate seulement cette vérité un peu crue : *la retraite commence rarement au moment où on reçoit le premier virement, elle commence dans les décisions qu’on repousse durant les années qui précèdent.*
Les réflexes à adopter quand la pension tombe en dessous de ce qu’on imaginait
Le conseil que Bernard répète à qui veut l’entendre, c’est de ne pas rester seul face à son relevé de compte. Le premier réflexe concret qu’il propose est presque banal, mais redoutablement utile : faire un “budget test” six mois avant la retraite. Pendant un ou deux mois, il s’agirait de vivre avec le montant estimé de la future pension, et de mettre de côté la différence. *Un peu comme un crash-test de sa vie future.* On voit très vite où ça coince, où l’on peut réduire, ce qu’on refuse de sacrifier. Et on peut encore ajuster certaines choses avant le grand saut.
Pour ceux qui sont déjà à la retraite, comme lui, le premier geste reste de tout poser noir sur blanc. Même si on déteste les chiffres. Même si on a l’impression d’être “nul en maths”. S’asseoir une heure, avec ses factures, ses relevés et un carnet, change plus de choses qu’on ne le croit. En listant ses charges fixes, Bernard a découvert qu’il versait depuis des années une assurance pour un appareil électroménager qui n’existait plus. Il a aussi réalisé qu’il roulait avec un contrat d’énergie peu avantageux. Rien de spectaculaire, mais plusieurs petites fuites qui, ensemble, finissaient par ressembler à une fuite de toit. À 1 267 euros par mois, la moindre goutte compte.
Il existe aussi une autre erreur fréquente dont Bernard parle avec douceur : le refus d’accepter les aides, par fierté. « Moi, j’ai toujours travaillé, demandez des aides sociales, c’est pour ceux qui ont rien », disait-il encore il y a quelques années. Aujourd’hui, il nuance. Quand on a trimé quatre décennies, qu’on se retrouve à compter les yaourts dans son frigo, les aides ne sont plus un “cadeau”. Elles font partie du système que l’on a alimenté tout au long de sa vie active. Renseigner ses droits, ce n’est pas tendre la main, c’est récupérer une partie de ce qu’on a déjà financé avec ses cotisations. La nuance change tout dans la tête.
« Le premier mois, j’ai eu honte d’en parler, confie Bernard. Puis j’ai compris que mes 1 267 euros, je les avais gagnés, jour après jour, sous la pluie et le soleil. Alors j’essaie de les faire travailler pour moi du mieux possible, au lieu de subir. »
Pour y parvenir, il a dressé sa propre mini check-list, qu’il partage volontiers avec ses amis :
Faire un vrai point retraite avec un conseiller ou un site officiel, même si on est déjà parti.
Passer au crible toutes ses charges fixes une fois par an, comme un contrôle technique de son budget.
Se renseigner sur les aides locales (CCAS, département, caisse de retraite complémentaire) sans attendre une urgence.
Organiser ses loisirs différemment : clubs, associations, échanges de services, activités gratuites.
Parler d’argent avec ses proches, sans honte, pour éviter les malentendus et les non-dits.
Entre ces quelques réflexes et quelques compromis du quotidien, Bernard n’a pas transformé sa retraite en Eldorado. Il a simplement repris un peu de pouvoir sur ses 1 267 euros. Ce qui, déjà, change beaucoup de choses dans sa manière de se lever le matin.
Ce que l’histoire de Bernard dit de nous tous
L’histoire de Bernard n’est ni exceptionnelle, ni spectaculaire. C’est précisément ce qui la rend si parlante. Elle ressemble à ces conversations qu’on surprend dans les salles d’attente, sur les bancs publics, à la sortie des supermarchés. Des vies entières compressées dans un montant mensuel, des souvenirs qui ne paient pas les factures, des habitudes à réinventer sans perdre complètement ce qu’on est. On se dit parfois que la retraite se résume à un âge et un virement. En réalité, c’est un nouvel apprentissage de soi.
Dans cette nouvelle vie, le chiffre « 1 267 » n’est pas seulement un total. C’est un filtre posé sur chaque décision : partir voir un ami à 300 kilomètres, accepter un repas au restaurant, garder la voiture ou tout faire à pied, chauffer un peu plus ou mettre un pull. Ces petites négociations quotidiennes dessinent peu à peu le contour de la retraite réelle, loin des brochures avec couples souriants sur la plage. Elles demandent une forme de créativité et de modestie que personne n’enseigne vraiment.
Reste une question, que Bernard se pose parfois en silence : à partir de quel moment se sent-on enfin “à la retraite”, et plus seulement “en train de compter” ? Il n’a pas la réponse. Il sait seulement que sa liberté ne viendra pas d’un coup de baguette magique ou d’un décret. Elle naîtra de ce fragile équilibre entre ce qu’il peut payer, ce qu’il refuse d’abandonner, et les arrangements qu’il trouve au milieu. *Chaque retraité invente sa propre formule.* Et dans ce laboratoire discret qu’est son compte en banque, chacun ajuste, teste, rate parfois, recommence encore.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Revoir son budget dès le premier mois
Lister clairement charges fixes et variables, repérer les “fuites” d’argent invisibles
Mieux comprendre où part chaque euro et reprendre la main sur son compte
Anticiper ou rattraper sa retraite
Simuler sa pension, vérifier ses droits, envisager un “budget test” avant ou après le départ
Limiter le choc entre le dernier salaire et la première pension, ajuster ses choix de vie
Accepter d’activer les aides et les ressources disponibles
Contacter les organismes (CAF, caisses de retraite, CCAS), parler de sa situation
Augmenter légèrement son reste à vivre sans renoncer à sa dignité ni à ses projets
Quel est le montant moyen d'une retraite en France ?
Le montant moyen de la retraite de droit direct en France tourne autour de 1 400 euros bruts par mois. Certains touchent bien moins, d'autres un peu plus.
Comment Bernard a-t-il identifié les économies possibles ?
Il a commencé par lister toutes ses dépenses fixes et variables, puis a supprimé les abonnements « invisibles » (streaming, contrats mobiles trop chers, assurances inutiles) qui lui ont permis de récupérer une cinquantaine d'euros par mois.
À quelles aides sociales Bernard a-t-il eu accès ?
Bernard a pris rendez-vous avec une assistante sociale pour vérifier son éligibilité à l'APL, l'ASPA et d'autres aides, ce qui lui a permis de récupérer quelques dizaines d'euros supplémentaires.
Qu'aurait pu faire Bernard pour mieux se préparer ?
Il regrette de n'avoir pas anticipé réellement sa retraite en utilisant les vrais simulateurs, en réunissant ses relevés de carrière et en imaginant concrètement ses besoins. Une préparation cinq ou dix ans plus tôt aurait pu lui permettre d'ajuster quelques choix importants.
Pourquoi les renoncements s'installent-ils même avec une retraite « correcte » sur le papier ?
Parce que les 1 267 euros sont immédiatement engagés pour couvrir les frais fixes (loyer, mutuelle, énergie), ne laissant que très peu pour l'alimentation, les transports et les loisirs. Chaque hausse de quelques euros grignote ce qui restait pour vivre, pas seulement pour survivre.