Ils pensaient que le camping-car leur permettrait de dépenser moins à la retraite : après 18 mois sur les routes, leur calcul ne ressemblait plus du tout à celui du départ
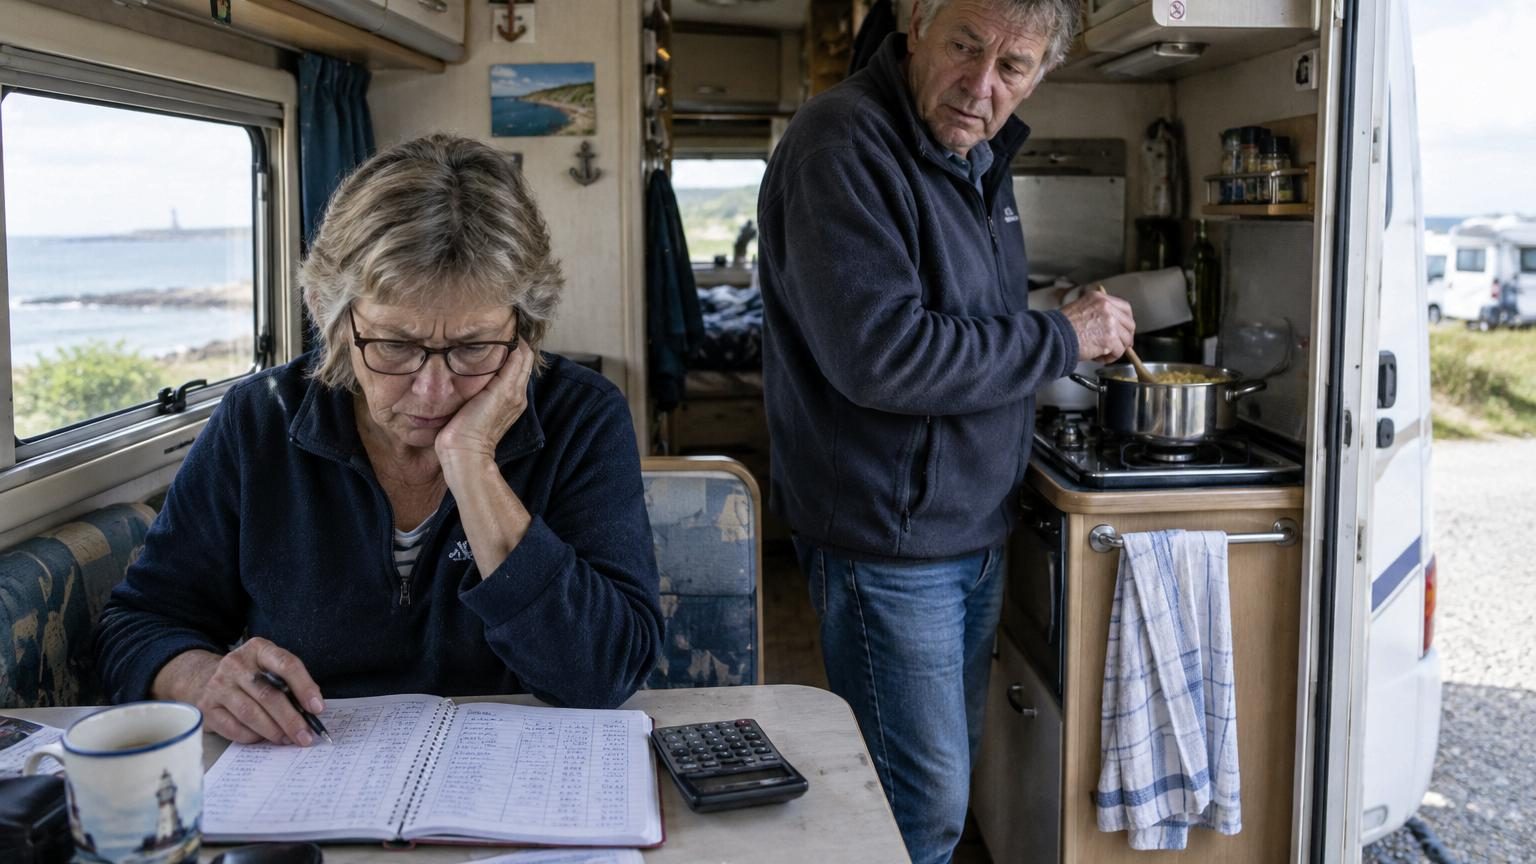
Le petit camping-car blanc est garé face à l’Atlantique, sur un parking municipal où le vent fait claquer les portes.
À l’intérieur, Marie calcule sur un carnet : colonne “gasoil”, colonne “aires”, colonne “réparations”. À côté d’elle, Jacques fait chauffer des pâtes sur un feu minuscule, l’air un peu plus fermé qu’au jour du départ. Ils avaient tout misé sur ce plan : vendre la maison, transformer leur retraite en road-trip permanent, vivre mieux avec moins.
Nous connaissons tous ce moment où le rêve parfaitement huilé rencontre la réalité du compte bancaire. Sur les photos envoyées aux petits-enfants, tout a l’air idyllique : couchers de soleil, chemins côtiers, petits marchés. Dans le tableur Excel de Jacques, l’histoire est moins romantique. Les chiffres ont pris une trajectoire différente de celle imaginée dans le salon, un soir d’hiver, devant l’écran d’ordinateur.
Eux pensaient avoir trouvé le graal anti-inflation : moins de charges, plus de liberté. Dix-huit mois plus tard, leur calcul ne ressemble plus du tout à celui du départ. Et leur regard sur le camping-car non plus.
Le rêve du camping-car à la retraite, et la note qui va avec
Au début, tout se passait comme dans une publicité. Marie et Jacques avaient rendu les clés de leur pavillon, serré la main de leur notaire, et pris la route avec l’impression de tricher avec le système. Fini le chauffage, les taxes, les fuites de toit. Ils parlaient de “coût de vie compressé” en rigolant. Le plein de carburant sentait presque la liberté, pas encore la dépense. Même les péages semblaient anecdotiques, noyés dans l’enthousiasme des premiers kilomètres.
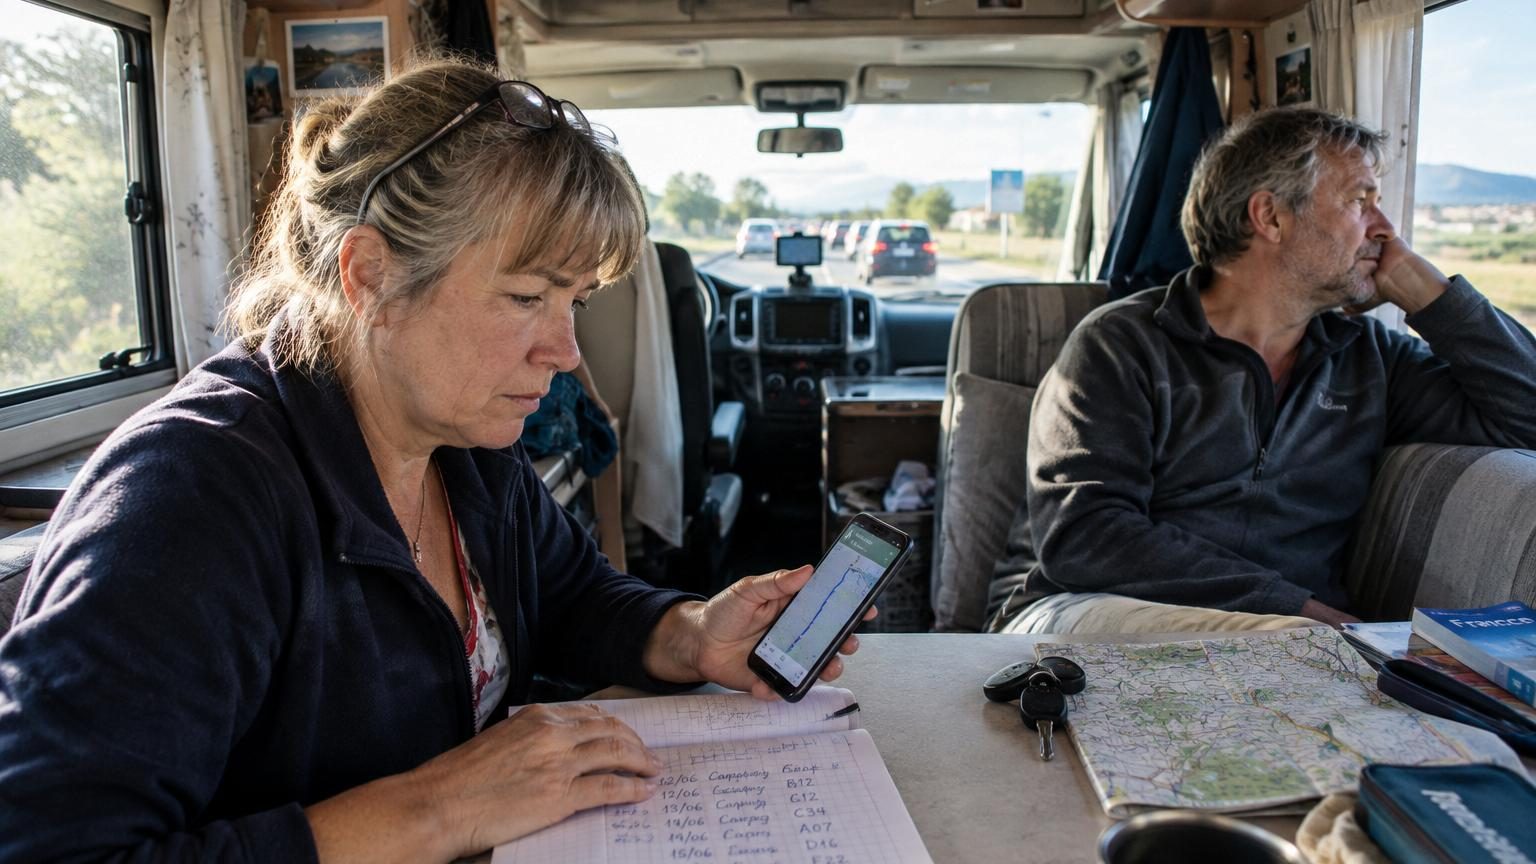
Leur premier budget mensuel, soigneusement préparé, tenait sur une page : 400 € de carburant, 200 € pour les aires, 350 € pour l’alimentation, quelques lignes pour l’assurance et les extras. À la fin de chaque semaine, Jacques comparait la réalité au prévisionnel. Les premiers écarts l’amusaient : une pizza en bord de mer, une visite de musée, un détour par un village conseillé “à ne pas manquer”. Puis les dépassements se sont mis à se répéter. Toujours dans le même sens.
Très vite, une vérité terre-à-terre s’est imposée : la route coûte cher, même quand on vit simplement. Chaque déplacement, chaque petit détour sympathique avale du carburant. Chaque nuit “hors camping” finit parfois sur une aire payante faute de mieux, parce qu’il pleut, qu’on est fatigué, ou que l’endroit gratuit repéré sur une appli semble un peu glauque. *Les chiffres, eux, ne négocient jamais avec la fatigue ou l’humeur du jour.* Le budget rêvé s’est mis à gonfler, ligne après ligne, au rythme des kilomètres.
Quand la réalité rattrape l’itinéraire
Au bout de six mois, les premières vraies surprises ont débarqué. Une fuite d’eau dans le circuit, un pneu à changer, une batterie cellule qui rend l’âme alors qu’on croyait qu’elle tiendrait “largement”. La facture du garagiste, quelque part dans le sud du Portugal, a pris des allures de rappel à l’ordre : 1 200 € d’un coup, dans un budget qui ne l’attendait pas. *Soyons honnêtes : personne ne met vraiment cette somme de côté chaque mois pour le camping-car, même en le promettant au départ.*
Il y a aussi eu le poste alimentation, plus volatil qu’imaginé. Sur la route, on fait vite des courses dans la première supérette venue, souvent plus chère. On craque pour un restaurant local après une longue journée de conduite. On oublie parfois de cuisiner “comme à la maison”. Les 350 € prévus au départ ont doucement glissé vers 500 €, puis 550 €. Le moindre café en bord de mer a fini par prendre un goût de rappel budgétaire.
Sur le papier, vivre en camping-car semble supprimer les dépenses fixes et alléger la vie. Sur le terrain, on ne supprime rien, on déplace simplement les lignes. Les charges disparaissent du côté foncier, mais réapparaissent du côté mobilité, entretien, assurance tous risques, frais bancaires à l’étranger ou forfait téléphonique plus costaud. *La route remplace les murs, mais elle ne travaille pas gratuitement.* Et ce décalage, beaucoup de retraités ne le découvrent qu’une fois bien installés dans le voyage.
Préparer son budget comme un itinéraire… avec des sorties de secours
Avant de partir, l’étape que Marie et Jacques regrettent le plus d’avoir bâclée, c’est la simulation “pire scénario”. Ils avaient tout pensé en mode optimiste : peu de pannes, carburant stable, santé au beau fixe. Si c’était à refaire, ils commenceraient par l’inverse. Construire un budget avec +20 à +30 % sur chaque poste clé, comme une sorte de ceinture de sécurité financière. Quitte à avoir de bonnes surprises ensuite.
Une méthode simple consiste à noter ses dépenses actuelles pendant trois mois, puis à simuler la vie en camping-car sans bouger de chez soi. Réduire déjà certaines charges, tester la cuisine “comme sur la route”, s’imposer un rythme de sorties similaire. Ce n’est pas très glamour, mais ça donne un ordre de grandeur réaliste. Parce qu’une fois loin de chez soi, tout ce qui n’a pas été anticipé finit souvent sur la carte bancaire, sans vraie possibilité de retour arrière immédiat.
Un autre réflexe consiste à prévoir une enveloppe distincte pour les gros coups durs mécaniques. Pas un vague “on verra”, mais un montant précis mis de côté, comme une franchise de vie nomade. Marie le dit avec un petit rire jaune : “Si on avait mis ne serait-ce que 100 € par mois de côté depuis notre achat, on aurait encaissé la première grosse panne sans trembler.” Sur 18 mois, leurs dépenses “imprévues” ont atteint presque 6 000 €. Un chiffre qu’ils n’auraient jamais osé écrire dans leur tableur au départ.
L’erreur fréquente, presque universelle, c’est de tout comparer à la maison qu’on quitte. “L’électricité nous coûtait tant, l’eau tant, la taxe foncière tant…” On additionne, on retranche, on se dit qu’on sera forcément gagnant. Sauf qu’on oublie souvent de comptabiliser la fatigue, les envies de confort, les moments où l’on se dit “tant pis, on y va”. Jacques raconte ce soir de pluie battante en Espagne où ils ont payé un camping 4 étoiles juste pour avoir une vraie douche chaude. Sur le coup, un luxe. Sur le long terme, un de ces nombreux petits écarts qui déforment le budget initial.
Il y a aussi la pression silencieuse des réseaux sociaux. Voir tous ces vanlifers semblant vivre avec trois fois rien donne l’illusion que ce mode de vie est forcément frugal. On oublie que certains sont sponsorisés, d’autres très jeunes, sans les mêmes besoins de santé ou de confort. À 65 ans, on ne vit pas son camping-car comme à 25 ans. On ne dort pas partout, on ne mange pas n’importe comment, on ne roule pas dix heures d’affilée pour économiser une nuit d’aire. *Le corps impose son propre budget.*
“On n’a pas fait une erreur en partant. On a fait une erreur en croyant qu’on dépenserait deux fois moins. En réalité, on dépense différemment, et parfois un peu plus. La vraie liberté, c’est d’accepter ça sans culpabiliser.” confie Marie, un matin, devant son carnet de comptes.
Pour éviter de se faire piéger, certains retraités adoptent trois règles simples :
Limiter le nombre de kilomètres par mois, comme un plafond invisible, pour garder la main sur le carburant.
Fixer un budget “petits plaisirs” assumé, plutôt que de le voir exploser en douce.
Prévoir une “base arrière” (famille, petit logement, location saisonnière) où se poser si la mécanique ou le moral flanchent.
Ces règles ne transforment pas le camping-car en solution miracle, mais elles l’ancrent dans le réel. *Vivre sur les routes ne devrait pas être un exercice d’équilibriste permanent.* Le but reste de profiter, pas de passer ses soirées la calculette à la main, la boule au ventre.
Et si le vrai luxe, ce n’était pas de fuir la maison, mais de pouvoir choisir ?
Après dix-huit mois, Marie et Jacques ont décidé de ralentir. Ils n’ont pas renoncé au camping-car, loin de là. Ils ont simplement revu leur scénario : six à huit mois de route, le reste de l’année dans un petit appartement loué à l’année, à taille humaine. Leur calcul n’a plus rien à voir avec celui du départ, *mais il ressemble beaucoup plus à leur vie réelle*. Ils ont troqué le fantasme de la liberté totale contre quelque chose de plus nuancé, plus stable.
Ce qu’ils racontent, ce n’est pas un échec. C’est un ajustement. On a tendance à imaginer la retraite comme un grand virage net, un avant/après clairement séparé. Dans les faits, ce sont souvent des allers-retours, des micro-recalages, des bilans faits au milieu du voyage. Certains lecteurs se reconnaîtront peut-être dans cette tension : l’envie d’échapper aux factures fixes, et en même temps le besoin de ne pas vivre en funambule au-dessus du découvert bancaire.
Le camping-car n’est ni un piège, ni une baguette magique. C’est un outil.À la bonne échelle, avec un budget réaliste, il peut offrir un sentiment rare : se réveiller un matin en bord de mer et se dire “On a choisi d’être ici”. À grande échelle, sans garde-fous, il peut au contraire devenir une source d’angoisse déguisée en carte postale. La vraie question n’est peut-être pas : “Est-ce que le camping-car fait dépenser moins ?” mais plutôt : **“Combien suis-je prêt à payer, financièrement et mentalement, pour ce type de liberté-là ?”**
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Budgéter large dès le départ
Simuler un scénario pessimiste avec +20 à +30 % sur les postes clés (carburant, aires, alimentation, réparations)
Limiter l’effet de surprise et éviter la sensation de “rêve qui déraille” au bout de quelques mois
Accepter que la route coûte
Remplacer l’idée “on dépense deux fois moins” par “on dépense autrement, parfois un peu plus”
Adopter une vision plus lucide du voyage, sans culpabilité ni pression irréaliste
Choisir un modèle hybride
Alterner périodes sur les routes et périodes dans un logement fixe ou une “base arrière”
Retrouver un équilibre entre liberté, confort et sécurité financière sur la durée
Combien coûte réellement un camping-car à la retraite par rapport à une maison ?
Vivre en camping-car ne supprime pas les dépenses, il les déplace simplement : les charges foncières disparaissent mais sont remplacées par le carburant, l'entretien mécanique, les aires payantes, l'assurance tous risques et les frais bancaires à l'étranger. Marie et Jacques ont découvert qu'ils dépensaient différemment, voire légèrement plus qu'prévu.
Quels sont les postes de dépenses les plus souvent sous-estimés ?
L'alimentation, qui passe de 350 euros à 500-550 euros mensuels car on fait ses courses en supérettes plus chères ou on craque pour des restaurants locaux. Les imprévus mécaniques, comme la panne de batterie ou les fuites qui ont coûté 1 200 euros d'un coup à Marie et Jacques. Et les petits détours conviviaux qui rongent le budget carburant sans qu'on y prête attention.
Comment préparer un budget réaliste avant de partir ?
Simuler ses dépenses pendant trois mois sans bouger de chez soi, réduire certaines charges et tester le rythme de vie prévu. Construire un budget avec +20 à +30 % de marge sur chaque poste clé comme ceinture de sécurité. Prévoir une enveloppe distincte pour les gros coups durs mécaniques, pas un vague « on verra ».
Pourquoi les réseaux sociaux donnent une vision faussée du coût du camping-car ?
Beaucoup de vanlifers sont sponsorisés ou très jeunes, sans les mêmes besoins de santé ou de confort qu'une personne de 65 ans. À cet âge, on ne dort pas partout, on ne mange pas n'importe comment et on ne roule pas dix heures pour économiser une nuit : le corps impose son propre budget.
Vaut-il mieux abandonner le projet après avoir découvert ces coûts cachés ?
Non selon Marie : « On n'a pas fait une erreur en partant. On a fait une erreur en croyant qu'on dépenserait deux fois moins. La vraie liberté, c'est d'accepter ça sans culpabiliser. » Le projet reste viable avec des attentes réalistes et une gestion budgétaire honnête.