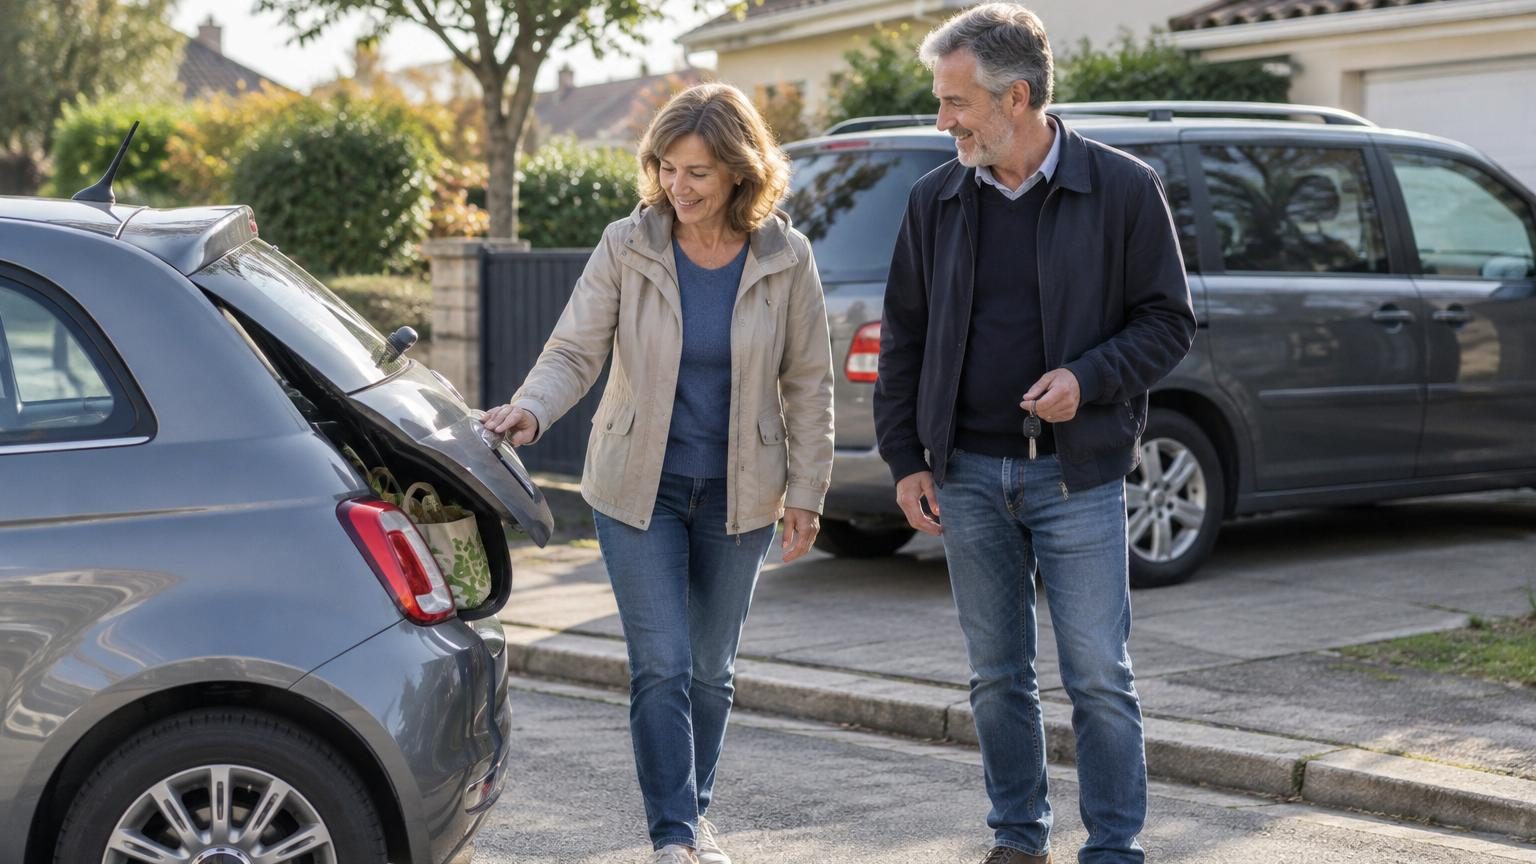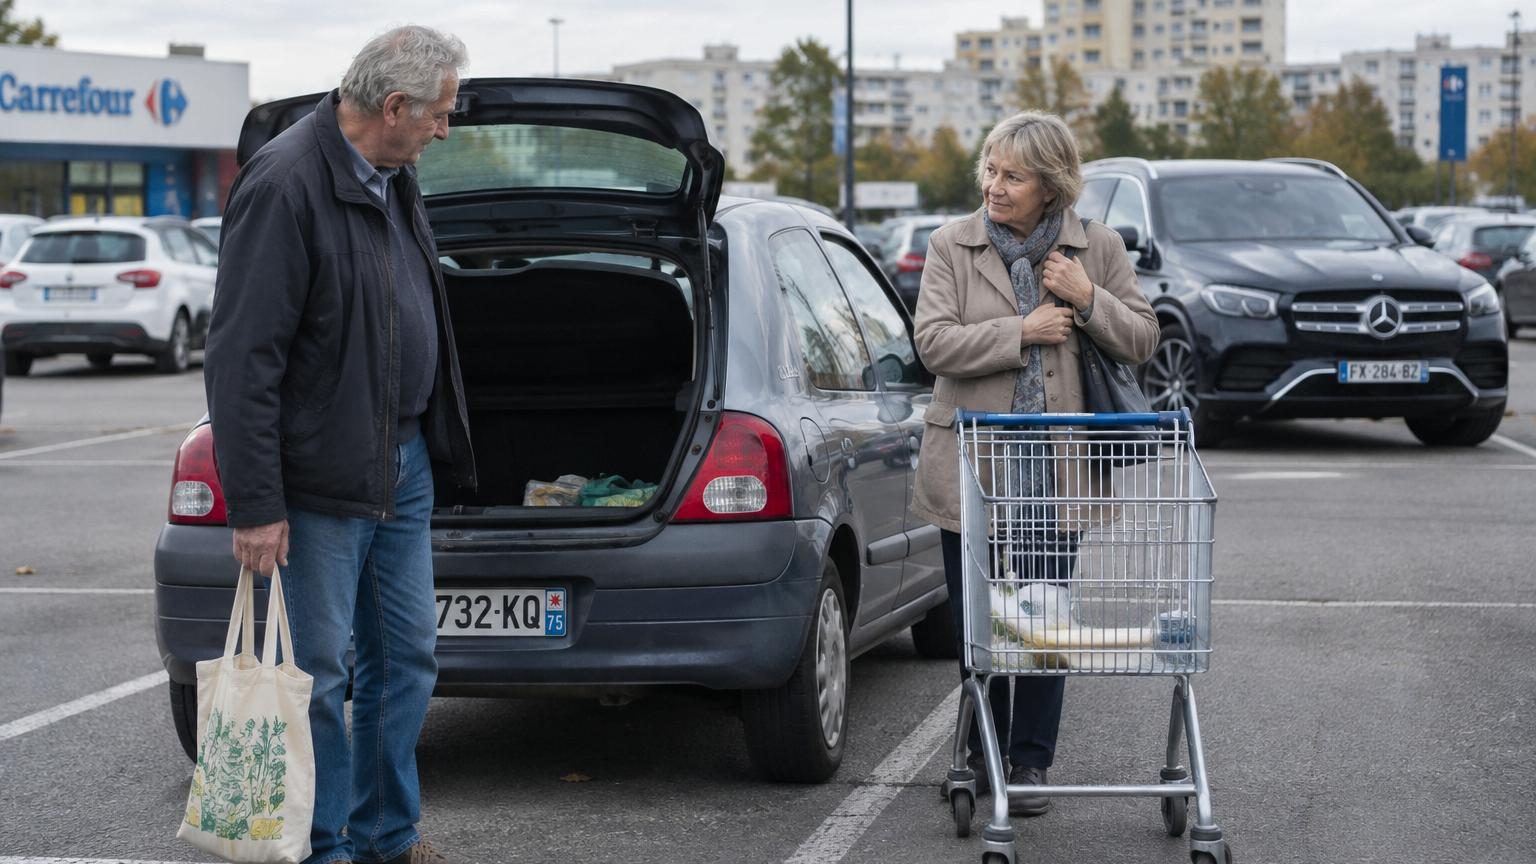
Sur le parking d’un supermarché de province, la petite Dacia Stepway bleue se repère vite entre les SUV noirs rutilants.
À côté, Jean et Martine, 71 et 68 ans, rangent leurs courses à un rythme tranquille. Ils ont le geste habitué de ceux qui ont longtemps connu les coffres électriques, les caméras 360° et les planches de bord dignes d’un cockpit d’avion. Sauf qu’aujourd’hui, tout ça, c’est du passé.
Sur leurs vingt dernières années de vie active, ils ont enchaîné sept voitures neuves, dont trois modèles premium. Des berlines allemandes, un SUV hybride haut de gamme, des options à la pelle. « C’était notre petit luxe », sourit Martine, en ajustant son manteau. Puis un jour, les chiffres ont pris trop de place dans les discussions. Et le plaisir a commencé à perdre la bataille face aux factures.
Ils ont rendu les clés de leur dernière voiture à plus de 50 000 euros pour une compacte à prix presque “raisonnable”. Un virage assumé, réfléchi, un peu douloureux aussi pour Jean. Leur phrase résume tout : *le plaisir de conduire ne justifiait plus la facture*. Et ce retournement de situation en dit long sur ce que vivent aujourd’hui beaucoup de retraités français.
Sept voitures, des rêves… et une addition qui grimpe
Quand Jean prend sa retraite, il s’offre une grosse berline allemande, noire, silencieuse, avec sièges chauffants et sono qui fait oublier l’autoroute. « On se disait qu’on l’avait bien méritée », raconte-t-il, presque gêné. Chaque nouveau modèle était un peu plus puissant, un peu plus équipé. On connaît tous ce glissement discret : on commence “raisonnable”, on finit avec des options dont on oublie l’existence. Sur le papier, tout va bien. Dans le relevé bancaire, l’histoire est moins glamour.
Sur vingt ans, le couple a cumulé plus de 250 000 euros de dépenses automobiles : achats, LOA, assurances renforcées, entretiens dans le réseau officiel, pneus premium. La dernière voiture, un SUV hybride à plus de 55 000 euros, leur coûte près de 830 euros par mois, entre mensualités et frais annexes. « C’était quasiment l’équivalent d’une petite pension à lui tout seul », calcule Martine. Et ça, c’était avant les hausses d’assurance et de carburant. À un moment, la calculette a fait plus de bruit que le moteur.
Leur déclic ne vient pas d’un accident, ni d’une panne, ni d’une dispute. *Juste d’une lassitude chiffrée.* Un dimanche, Jean aligne toutes les dépenses sur un tableau : prix d’achat, révisions, décote, taxes. L’impression d’avoir nourri un trou noir. Le plaisir de doubler sur l’autoroute, les week-ends improvisés au bord de la mer, ça reste. Mais face à la somme finale, le charme se fissure. Ils réalisent qu’ils ont mis dans leurs voitures ce qu’ils n’avaient jamais osé investir pour voyager plus loin, aider leurs petits-enfants ou rénover leur maison. Là, la voiture cesse d’être un rêve, et redevient un objet qu’on paye très cher pour… faire les courses.
Apprendre à choisir une voiture “pour la vraie vie”
Le premier geste du couple a été radical : repartir d’une feuille blanche. Jean a noté noir sur blanc leurs trajets réels sur un mois. Résultat : 80 % de petites distances, 15 % de départementales, 5 % d’autoroute pour voir la famille. Rien qui justifie 250 chevaux et un écran géant. C’est un exercice simple, presque enfantin, mais redoutable. On a tous tendance à choisir une voiture pour *ce qu’on imagine faire*, pas pour ce qu’on fait vraiment, chaque semaine.
Ils ont aussi défini un plafond clair : pas plus de 250 euros par mois, tout compris hors carburant. Assurance, entretien estimé, éventuelle mensualité. Cette fois, le budget ne devait plus être “adapté” à la voiture, mais l’inverse. La marque, la couleur, l’image sociale sont passées en arrière-plan. Jean a reconnu une chose très terre-à-terre : « J’avais pris l’habitude de choisir avec mes envies, pas avec mon relevé de compte ». Cette phrase, beaucoup pourraient la reprendre telle quelle, sans changer un mot.
Le couple a fini par se tourner vers un modèle compact, peu équipé, mais confortable, fiable, largement suffisant pour leurs trajets. Ils ont accepté de renoncer à la suspension pilotée, au cuir pleine fleur, aux jantes de 19 pouces. *Ils n’ont pas renoncé à leur liberté.* Et c’est peut-être la nuance la plus précieuse. Leur nouvelle voiture ne fait rêver personne sur le parking. En revanche, elle ne leur vole plus leurs nuits quand l’assurance augmente ou qu’une révision tombe mal dans le mois. Soyons honnêtes : personne ne veut sacrifier ses vacances pour une option de conduite semi-autonome qu’il utilise trois fois l’an.
Mettre ses envies au même niveau que sa réalité
Pour éviter de tomber dans le piège des modèles trop chers, une méthode concrète tient en trois questions brutes. Un : combien de kilomètres je parcours réellement par an, et sur quel type de routes. Deux : combien d’argent je peux perdre chaque mois dans une voiture sans rogner sur le reste. Trois : quelle est la dernière fois où une option “plaisir” a réellement changé ma vie au quotidien. On peut répondre sur un carnet, avec un café, loin de tout vendeur et de tout configurateur en ligne.
Ensuite, la règle que Jean s’est imposée peut servir à d’autres : le coût total mensuel de la voiture ne doit pas dépasser un certain pourcentage de ses revenus. Pour lui, pas plus de 10 % de la pension du couple. On inclut tout : assurance, entretien moyen, crédit ou LOA. C’est un garde-fou très simple, presque rustique. Mais ce genre de limite protège mieux que n’importe quel slogan marketing ou remise exceptionnelle le jour J. Quand la “voiture de rêve” dépasse les chiffres, ce n’est plus un rêve, c’est un parasite budgétaire.
La grande erreur fréquente, Martine la résume en une phrase : « On confond plaisir de conduire et prestige de posséder ». Beaucoup de retraités gardent en tête la voiture comme symbole de réussite sociale, souvent liée à leur vie professionnelle passée. Ils se sentent obligés de rester “au niveau”, d’être au moins dans la même catégorie que leurs voisins, leurs anciens collègues ou leurs enfants. Ce réflexe est profondément humain. Il rassure l’ego, il flatte un peu l’orgueil. Mais il fatigue le compte en banque, doucement, mois après mois.
Le problème, c’est que cette pression invisible pousse à signer pour des mensualités qu’on accepte “parce que tout le monde fait pareil”. Même quand la pension baisse, même quand les charges montent. On se raconte que la voiture sert à voir la famille, à garder de l’autonomie, à profiter. Tout ça est vrai. Sauf qu’entre une compacte à 18 000 euros et un SUV à 50 000, l’autonomie est la même. Le moteur ne change pas le nombre de sourires qu’on échange avec ses petits-enfants. *Mais il peut changer le nombre de nuits blanches en fin de mois.*
Jean et Martine ont fini par assumer une forme de “déclassement automobile” sans se sentir déclassés dans la vie. C’est là que le regard des autres joue fort. La peur du jugement sur le parking ou en bas de l’immeuble. Pourtant, personne ne paye leurs factures à leur place. Personne ne gère leur découvert. Lorsqu’ils ont annoncé à leurs enfants qu’ils rendaient leur gros SUV pour une petite voiture moins chère, la réaction a surpris : « Franchement, c’est super raisonnable, on devrait faire pareil », a lâché leur fils. Preuve que la pression qu’ils ressentaient venait surtout d’eux-mêmes.
Ce réalignement leur a permis de retrouver un plaisir plus simple au volant. Moins d’angoisse pour chaque rayure, moins de stress à l’idée de laisser la voiture sur un parking inconnu, moins de scrupules à la charger de plantes, de sacs, de vélos des petits-enfants. Le luxe, au fond, ce n’est pas le logo sur le capot. C’est de repartir du supermarché en se disant : *cette voiture est à notre place dans notre vie, pas l’inverse*. Une vérité qui change la façon de regarder chaque prochaine pub pour un SUV brillant en haut d’une montagne.
Oser revoir la voiture à la baisse… sans baisser ses envies
Pour ceux qui se reconnaissent dans ce couple, une approche utile consiste à découper son plaisir de conduire en plusieurs couches. Il y a le confort minimum dont on a besoin pour le dos, la sécurité indispensable, le côté pratique du coffre et des portes. Et il y a tout le reste : ce qui flatte, ce qui brille, ce qui impressionne. Faire deux colonnes, “besoin” et “envie”, donne souvent des résultats surprenants. On réalise que l’on peut garder 80 % du plaisir avec 50 % du budget.
Un conseil concret : essayer une voiture plus simple que ce qu’on visait au départ. Vraiment l’essayer, sur route, pas seulement la regarder dans le showroom. Sentir si, oui ou non, elle correspond à la façon dont on vit aujourd’hui, pas il y a vingt ans. Martine raconte qu’elle avait peur de regretter le silence parfait de leurs anciennes berlines. Au bout de deux semaines, elle n’y pensait déjà plus. Le cerveau a cette capacité étonnante à s’habituer vite… à condition qu’on lui laisse une chance de le faire.
Une autre astuce de Jean : calculer, concrètement, ce que représente chaque “option plaisir” en jours de vacances, en sorties au restaurant, en cadeaux aux petits-enfants. Quand on découvre que la différence de mensualité entre deux modèles équivaut à un week-end complet à la mer chaque mois, le choix prend une autre couleur. Le plaisir existe toujours, mais il change de forme. Il sort du tableau de bord pour revenir dans la vie réelle.
Il y a aussi une erreur fréquente qui revient chez beaucoup de retraités : se dire qu’avec l’âge, on a “bien le droit” de se faire plaisir, sans revisiter régulièrement ce que ce plaisir coûte vraiment. On peut le penser à 60 ans, avec un salaire confortable, et le répéter à 72 ans avec une pension divisée par deux. Les habitudes restent, les revenus, non. La loyauté envers son ancien niveau de vie est tenace. Et parfois, presque cruelle.
Le ton culpabilisateur ne sert à rien. On a tous fait au moins un achat déraisonnable “parce qu’il le fallait bien, une fois”. La difficulté, c’est quand cette exception devient la norme. Quand chaque renouvellement de voiture reprend la même logique automatique : on garde le standing, on rallonge un peu la durée du crédit, on croise les doigts pour ne pas avoir de coup dur. *Soyons honnêtes : personne ne fait vraiment un calcul complet avant chaque signature de bon de commande.*
Martine le dit avec douceur : « À un moment, j’ai compris que je ne voulais plus que notre voiture soit la partie la plus “luxueuse” de notre vie. » Beaucoup de lecteurs pourraient faire ce même constat en regardant autour d’eux : voiture nickel, salon un peu fatigué, projets de voyage repoussés, petites aides à la famille limitées. Ce déséquilibre raconte quelque chose de notre rapport à l’image.
Le couple a finalement posé une phrase-clé, presque comme un pacte : le plaisir d’aujourd’hui ne doit pas manger la sérénité de demain. Ça vaut pour les voitures, mais aussi pour les rénovations, les abonnements, les achats “coup de cœur”. Pour eux, la voiture restait essentielle. Simplement, elle a changé de place dans l’échelle des priorités.
Jean résume d’une formule qui claque un peu :
« J’ai passé 40 ans à vouloir des voitures que les autres admirent. Maintenant, je veux surtout une voiture qui laisse dormir mon banquier… et ma femme. »
Pour ceux qui se demandent comment passer concrètement à l’action, quelques pistes se dégagent de leur expérience :
- Commencer par un bilan brut : kilomètres, trajets types, vrai budget mensuel acceptable.
- Tester au moins un modèle “en dessous” de ce qu’on vise instinctivement, juste pour comparer ses sensations.
- Fixer une règle simple : *la voiture ne doit pas coûter plus que ce qu’elle apporte en liberté réelle*.
Et si le vrai luxe, c’était une voiture… qu’on oublie un peu ?
Le plus frappant, quand on discute longtemps avec Jean et Martine, ce n’est pas ce qu’ils ont perdu. C’est ce qu’ils ont gagné en silence intérieur. Leur nouvelle voiture ne fait plus partie des sujets de tension dans le couple. Elle ne déclenche pas de débats le soir sur les factures. Elle ne vient pas hanter les discussions quand les prix de l’énergie augmentent encore. Elle est là, elle roule, elle remplit son rôle. Ni plus, ni moins.
On sous-estime souvent le poids mental d’un achat trop gros pour nous. Même si les mensualités passent, même si le banquier ne s’alarme pas, il y a ce petit fond d’inquiétude qui ne disparaît jamais vraiment. À l’inverse, une voiture qui reste à sa juste place permet de remettre la lumière sur autre chose : un projet de voyage, une activité, une passion, un simple café partagé plus souvent au bar du coin. *Une voiture qu’on oublie un peu, c’est une vie où l’on se souvient davantage du reste.*
Ce couple de retraités n’a rien d’exceptionnel. Ils ont fait comme beaucoup : suivre la pente du “toujours un peu mieux” sans vraiment se demander où elle mène. Leur renoncement aux modèles les plus chers n’a rien d’un sacrifice héroïque. C’est plutôt une sorte de réajustement intime, presque discret. Comme si, après des années à regarder la route à travers un pare-brise de plus en plus sophistiqué, ils avaient enfin pris le temps de regarder leur propre vie avec le même niveau de précision.
La vraie question, au fond, n’est peut-être pas : “Quelle voiture tu conduis ?”. Mais plutôt : “Qu’est-ce que ta voiture t’oblige à sacrifier, sans que tu oses te l’avouer ?”. Certains répondront : « Rien, je suis en paix avec mon choix. » D’autres sentiront une petite gêne monter. Entre ces deux réactions se cache une piste de réflexion très personnelle, qui dépasse largement les seuls retraités. On peut aimer conduire, aimer les belles choses, et décider quand même que la prochaine voiture sera un peu moins chère. Sans renoncer à soi. Peut-être même, au contraire.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Revenir aux besoins réels | Analyser ses trajets, son budget et son usage avant de choisir un modèle | Aide à éviter l’achat d’une voiture surdimensionnée et trop chère |
| Fixer une limite budgétaire claire | Définir un pourcentage maximum de ses revenus dédié à la voiture | Protège le pouvoir d’achat et réduit le stress financier à long terme |
| Dissocier plaisir et prestige | Faire la différence entre plaisir de conduire et image sociale | Permet de garder le plaisir sans s’enfermer dans des mensualités étouffantes |