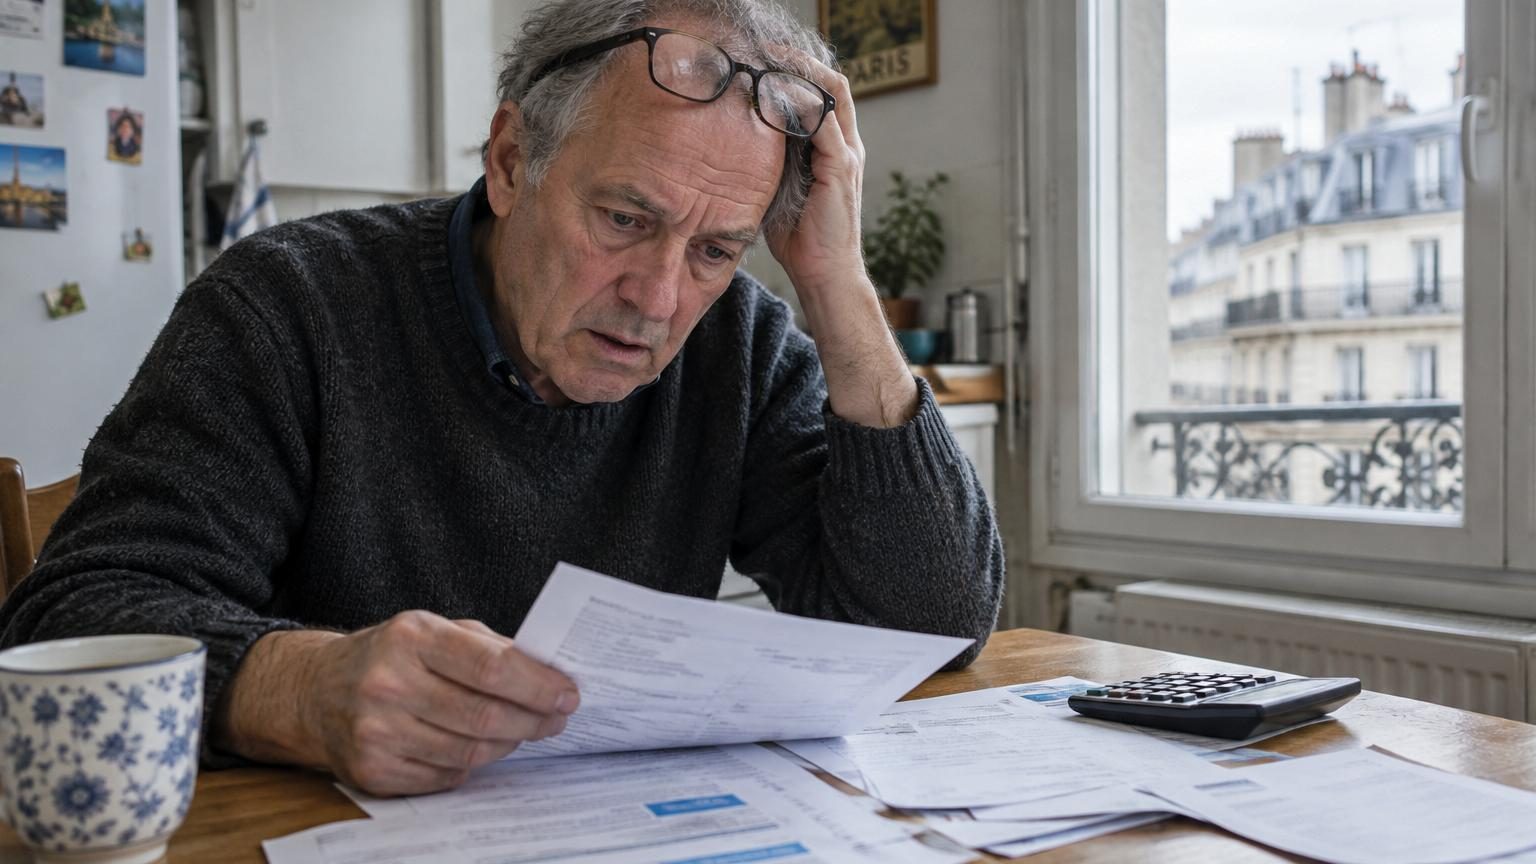
Quand il a rendu son badge pour la dernière fois, Jean a cru qu’il entrait dans une zone de calme.
Plus de transports, plus de déjeuners pris à la hâte, plus de costumes à faire nettoyer. Il avait même fait ce petit calcul rassurant sur un coin de table : avec la fin des frais pro, sa retraite serait largement suffisante. Le premier mois, tout semblait coller. Puis les prélèvements ont commencé à tomber, en silence, comme une petite pluie fine qui goutte dans le compte en banque.
Nous connaissons tous ce moment où l’on découvre une ligne de dépense qu’on n’avait jamais vraiment regardée. Pour Jean, ces lignes se sont multipliées après 62 ans. Une mutuelle plus chère, des courses qui gonflent, la facture d’énergie qui grimpe parce qu’il est davantage chez lui. *Il avait anticipé une baisse générale de son train de vie. Il a surtout découvert des dépenses qui se réveillaient.* Et cette phrase, qu’il répète souvent maintenant : « Je pensais que mes dépenses allaient diminuer. »
Il ne s’agit pas d’une histoire isolée. Derrière, se cache une réalité beaucoup plus large, presque taboue, que beaucoup de futurs retraités préfèrent repousser à demain. Juste au moment où l’on croit respirer, les chiffres rappellent à l’ordre. Et quand les chiffres reprennent la main, on a envie de comprendre ce qui se joue vraiment.
Dépenses en hausse : la surprise de la “fausse baisse” à la retraite
Jean s’était dit qu’en arrêtant de travailler, il allait mécaniquement dépenser moins. C’est logique dans la tête : plus d’abonnement de transport, plus de sandwichs à 9,50 €, moins de pressing et de cafés pris sur le pouce. Il se voyait déjà faire ses courses tranquillement, cuisiner plus souvent, vivre “simplement”. La fameuse promesse d’une vie plus lente, donc moins chère.
Dès les premiers mois, la réalité a été un peu différente. Sa facture d’électricité a augmenté, tout comme son chauffage : être à la maison toute la journée, ça a un prix. Les petites sorties gratuites prévues avec des amis se transformaient souvent en repas improvisé, en trajet en voiture, en billets de train pour voir les enfants. Sur l’année, ça pèse. Une étude de la Drees montre d’ailleurs que près d’un retraité sur deux estime avoir sous-évalué certains coûts liés à la santé ou au logement. Jean ne faisait que rejoindre une longue liste silencieuse.
Ce décalage entre l’imaginaire et le réel vient d’une idée assez tenace : la retraite serait une sorte de “mini-vacances” permanentes où l’on consomme moins. La vérité est plus nuancée. Les dépenses professionnelles s’effacent, oui. Mais d’autres montent en puissance, discrètement. Le temps libre multiplie les occasions de sortir, d’aider la famille, de s’équiper pour la maison. Le budget n’est plus mangé par les frais de travail, il est aspiré par la vie quotidienne. Et cette translation surprend, surtout quand on n’a pas réellement posé les chiffres noir sur blanc.
Les coûts cachés : santé, logement, temps libre… et petits imprévus
Le premier poste qui a bousculé Jean, c’est la santé. Tant qu’il travaillait, une partie de la mutuelle était financée par l’employeur. À la retraite, tout est retombé sur lui. Cotisation plus élevée, garanties moins généreuses, options pour les lunettes et les dents devenues soudain très chères. Il avait vaguement entendu parler de cette hausse, sans vraiment la mesurer. Le jour où il a reçu le devis de sa nouvelle complémentaire, il a compris ce que “pouvoir d’achat en baisse” voulait dire concrètement.
À cela se sont ajoutées les petites dépenses médicales qui, prises une par une, semblent dérisoires. Une consultation de spécialiste, un kiné recommandé par le généraliste, un appareil auditif à renouveler plus tôt que prévu. Sans compter ce fameux “reste à charge” dont on entend parler mais qu’on préfère oublier. Soyons honnêtes : personne ne tient un tableau quotidien de ses dépenses de santé. Jean, lui, a simplement constaté que son budget mensuel perdait de plus en plus de terrain au fil des mois.
Le logement, lui aussi, lui a réservé quelques surprises. Ravalement de façade dans la copropriété, changement de chaudière plus urgent que prévu, taxe foncière qui grimpe d’un cran chaque année. Quand on n’a plus de revenus d’activité pour rééquilibrer un gros coup dur, tout paraît plus lourd. Jean passe désormais bien plus de temps chez lui, ce qui met aussi en lumière tout ce qui doit être réparé, amélioré, remplacé. Le canapé qui tenait bien il y a dix ans, le frigo qui commence à fatiguer, les volets qui coincent. Chaque détail est une future ligne sur le relevé bancaire.
Anticiper autrement : un budget de retraite plus lucide
Pour éviter la douche froide, la première action vraiment utile reste d’établir un budget prévisionnel spécifique à la retraite, bien avant le départ. Pas un tableau parfait, mais une estimation honnête. L’idée n’est pas seulement de lister ce qui va disparaître (frais de transport, repas à l’extérieur liés au travail, impôts éventuellement plus faibles). Il faut aussi se forcer à écrire noir sur blanc ce qui risque d’augmenter : santé, logement, énergie, aide aux proches, loisirs.
L’idéal est de simuler un mois type de vie à la retraite, comme un jeu de rôle avec soi-même. Où vais-je être dans la journée ? Combien de fois vais-je voir mes enfants ou petits-enfants ? À quel rythme vais-je sortir, voyager, participer à des activités payantes ? Ce travail, personne ne le fait vraiment tous les jours. Pourtant, poser ces questions change la manière de percevoir le futur. Même approximatif, cet exercice met la lumière sur ce qu’on ne veut pas voir tout de suite.
Autre levier puissant : intégrer le facteur temps. À 62 ans, on n’a pas les mêmes besoins qu’à 75. Les dépenses de santé suivent une courbe qui ne s’inverse pas. Les envies de voyages peuvent coûter cher au début, puis laisser la place à davantage de dépenses d’aide à domicile plus tard. *Penser sa retraite sur vingt ans et non sur deux ou trois*, c’est accepter que les postes de dépenses vont se déplacer. Cette vision longue rend les arbitrages plus clairs : qu’est-ce que je veux vivre maintenant, et qu’est-ce que je dois préserver pour plus tard ?
Les bons réflexes pour ne pas se laisser surprendre
Un réflexe simple change déjà beaucoup de choses : découper son budget de retraite en “enveloppes” concrètes. Une enveloppe pour le logement, une pour la santé, une pour la voiture ou les transports, une pour les loisirs, une pour l’aide à la famille. Rien n’oblige à gérer cela avec des billets dans des enveloppes en papier. Un simple tableau, ou même un cahier, suffit. L’important est de voir si l’enveloppe “loisirs” ne se transforme pas en “trou noir” qui grignote tout le reste.
L’autre action très utile consiste à renégocier ou adapter ce qui peut l’être avant même le départ. Mutuelle, abonnements, assurances, crédits en cours. Beaucoup de retraités comme Jean découvrent après coup qu’ils paient encore pour des options pensées pour une vie active. Ils financent une assurance scolaire, un forfait mobile surdimensionné, un abonnement à un service qu’ils n’utilisent plus. C’est une forme de ménage financier, pas très glamour, mais souvent libérateur. *Chaque euro récupéré sur ces postes est un euro disponible pour mieux vivre sa retraite.*
L’erreur fréquente, c’est de vouloir “tenir” sans rien changer, en serrant simplement les dents. On rogne un peu sur les sorties, on culpabilise sur le moindre achat, on évite de regarder les relevés. Cette stratégie de l’évitement fatigue mentalement et ne résout pas grand-chose. Mieux vaut accepter que la retraite est un nouveau cycle de vie qui mérite un vrai recalibrage du budget, même si ce mot fait peur. Beaucoup témoignent, comme Jean :
« Je me sentais presque coupable de dépenser pour moi, comme si ma retraite devait être un long exercice de modestie. Le jour où j’ai vraiment regardé mes comptes, j’ai surtout vu des dépenses héritées de ma vie d’avant. Ce n’est pas moi qui vivais au-dessus de mes moyens, c’était mon budget qui était resté coincé dans le passé. »
Pour structurer ce recalibrage, certains points méritent d’être passés en revue méthodiquement :
- Revoir la mutuelle et les garanties, au lieu de reprendre automatiquement le contrat proposé.
- Anticiper les gros travaux de logement sur cinq ou dix ans, et non au dernier moment.
- Clarifier un budget “aide à la famille” pour les enfants et petits-enfants, afin d’éviter de donner plus que ce que l’on peut réellement.
- Planifier les loisirs coûteux (voyages, équipements) sur plusieurs années, plutôt que de les décider sur un coup de tête.
- Garder une petite marge pour l’imprévu, même modeste, pour ne pas vivre chaque incident comme une catastrophe.
Retraite et argent : parler vrai, prévoir mieux, vivre quand même
La phrase de Jean, « Je pensais que mes dépenses allaient diminuer », résonne comme un écho pour beaucoup de nouveaux retraités. On grandit avec cette idée rassurante que l’âge venu, la vie coûtera moins cher. Puis la réalité rappelle que les envies ne disparaissent pas avec le travail, et que les besoins, eux, ont tendance à se renforcer. Ce fossé entre l’image et le réel crée parfois un sentiment d’échec, presque de honte, alors qu’il s’agit simplement d’un manque d’anticipation collective.
Parler d’argent à la retraite reste encore délicat. On préfère montrer des photos de voyages, de balades, de petits-enfants. On parle peu des devis de mutuelle, des aides à domicile, des loyers qui montent, des pensions alimentaires qui continuent parfois. Pourtant, c’est souvent en échangeant avec un proche, un ami, un conseiller, que l’on mesure mieux ce qui nous attend. Les chiffres isolent. Les histoires partagées, elles, rassurent. On réalise que l’on n’est ni imprévoyant, ni mauvais gestionnaire. On est simplement humain, pris dans un système peu lisible.
Peut-être que la vraie question n’est plus “Combien vais-je perdre en revenus ?”, mais “De quoi ai-je besoin pour vivre une retraite à mon image, sans me mettre en danger ?”. Entre ces deux formulations, le regard change. On passe de la peur du manque à la recherche d’équilibre. On accepte de renoncer à certaines choses pour mieux en préserver d’autres. Et l’on découvre que la retraite, loin d’être un temps figé, reste un territoire à organiser, à ajuster, à raconter. Chacun à sa manière.
| Point essentiel | Détail | Valeur ajoutée pour le lecteur |
|---|---|---|
| Anticiper les hausses invisibles | Identifier tôt les postes qui augmentent à la retraite : santé, logement, énergie, temps passé à la maison | Permet de construire un budget réaliste, et non basé sur un mythe de “vie moins chère” |
| Recalibrer son budget de vie | Créer des enveloppes par catégories de dépenses et renégocier les contrats hérités de la vie active | Redonne du contrôle concret sur ses finances, sans renoncer à tout plaisir |
| Parler et partager ses chiffres | Échanger avec proches ou professionnels pour confronter ses projections à d’autres expériences | Rompt l’isolement, normalise les difficultés et ouvre la porte à des solutions plus adaptées |