Elle a attendu son tour en serrant son sac contre elle, au guichet de la caisse de retraite.
Devant, ça râlait fort contre le gel des pensions annoncé pour 2026, les mots « injustice » et « honte » tournaient en boucle. Quand son numéro est apparu, Anne-Marie, 74 ans, a juste haussé les épaules. Elle touche un peu plus de 2 100 euros par mois avec la pension de son mari décédé, quelques petites économies, un appartement déjà payé. Elle dit qu’elle « ne va pas se mentir, on a une bonne retraite ». Alors oui, elle accepte l’idée de perdre du pouvoir d’achat. Pas par masochisme. Par conviction. Et aussi par lucidité sur ce qu’elle a connu plus jeune. Sa phrase a fait taire un instant la file entière. Une phrase simple, presque désarmante.
« Je peux payer, d’autres ne peuvent pas » : le raisonnement d’une retraitée qui assume
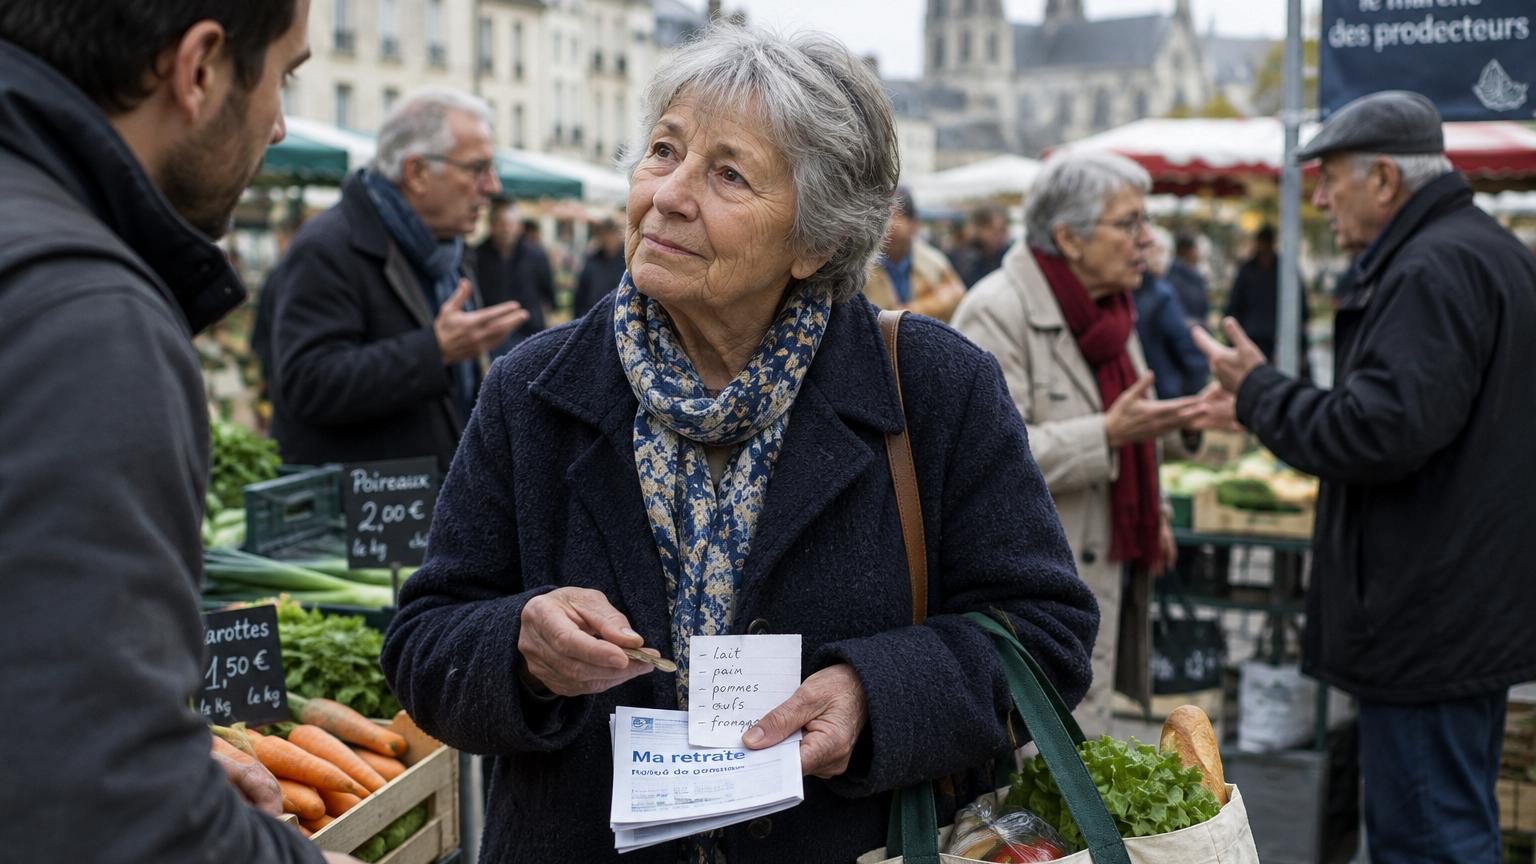
Sur le marché du mercredi, à Angers, Anne-Marie connaît presque tous les commerçants. Elle plaisante avec le fromager, discute un peu longuement avec la productrice d’œufs, calcule de tête en mettant dans son cabas. Elle répète souvent qu’elle a « de la chance » quand elle parle de sa retraite. Une pension confortable, construite sur une carrière complète dans l’enseignement et la retraite de réversion de son mari ingénieur. Elle n’a plus de crédit, se déplace surtout à pied, garde un petit budget pour les voyages en car organisés par la ville. Rien de luxe. Mais rien d’angoissant non plus à la fin du mois.
Quand elle entend parler du gel des pensions en 2026, elle ne bondit pas de sa chaise. Elle soupire, bien sûr. Puis elle fait un calcul rapide, sur un coin de table. Si l’inflation reste autour de 3 %, elle perdra peut‑être l’équivalent d’une centaine d’euros de pouvoir d’achat sur l’année. « Ça m’obligera à choisir un peu plus, mais je ne serai pas dans la rue », lâche-t-elle. Pour elle, la vraie question est ailleurs : « Pourquoi ma voisine, qui vit avec 1 050 euros, devrait subir la même chose que moi ? ». La phrase paraît évidente, mais elle change la façon de regarder les annonces budgétaires.
Ce que formule Anne-Marie, c’est une idée qui traverse silencieusement une partie des retraités aisés : *oui, les pensions peuvent être mises à contribution, mais pas toutes au même niveau*. Dans les chiffres, environ un tiers des retraités français vivent avec moins de 1 200 euros net par mois, quand une minorité dépasse les 2 500 euros. Pourtant, la colère s’exprime souvent comme si tout le monde était logé à la même enseigne. Elle, distingue. Elle dit qu’elle a connu les années 70 avec les fins de mois au franc près, les vêtements repris, le chauffage baissé systématiquement. Aujourd’hui, elle sait qu’elle est passée de l’autre côté : celui de ceux qui peuvent absorber un choc, même désagréable. *Le mot qui revient le plus chez elle, ce n’est pas « injustice », c’est « responsabilité ».*
Comment certains retraités se préparent, et ce que cela change au quotidien
Quand on écoute Anne-Marie, tout devient très concret. Elle a déjà décidé de quelques ajustements pour 2026. D’abord, noter ses dépenses pendant trois mois, « pour voir où part vraiment l’argent ». Puis, renoncer sans drame à deux postes : les plats préparés qu’elle achète parfois « par flemme » et un abonnement télé qu’elle regarde à peine. Elle parle de ces petits gestes sans se raconter une vie de martyr. Elle garde son café en terrasse une fois par semaine, son bouquet de fleurs le samedi. Pour elle, la clé, c’est d’accepter qu’on ne pourra pas tout garder pareil.
Elle conseille à ses amies de faire le même exercice : partir de la retraite réelle, pas de la retraite rêvée. Certaines refusent d’ouvrir leur relevé bancaire. « Ça me fait peur », avoue l’une d’elles. Pourtant, les chiffres sont souvent moins terrifiants que les fantasmes. Un couple de retraités sur trois dispose d’un patrimoine immobilier payé, ce qui change radicalement la donne quand les prix montent. **Le gel des pensions ne touche pas de la même façon celui qui paie 900 euros de loyer et celui qui a fini ses remboursements depuis quinze ans.** Ça ne rend pas la mesure agréable. Mais ça permet de cibler ce qui est vraiment vital, ou non, dans le budget.
Derrière ces calculs, il y a une réalité un peu rude : l’État cherche de l’argent, et les retraités représentent une masse budgétaire facile à ajuster. Anne-Marie ne le nie pas. Elle ajoute même que sa génération a bénéficié d’années très favorables : salaires en hausse, accès plus simple à la propriété, système de santé solide. Elle regarde ses petits‑enfants, trentenaires, en CDD ou en freelance, qui n’ont aucune certitude sur leur future pension. « On ne peut pas faire comme si tout pouvait continuer pareil », souffle-t-elle. *Soyons honnêtes : personne ne refait ces calculs tous les jours, la plupart repoussent le moment où ils ouvriront vraiment le sujet avec leurs proches.* Mais ceux qui s’y plongent découvrent parfois qu’ils ont une marge de manœuvre, là où d’autres n’en ont aucune.
Se protéger sans se replier : ce que cette situation nous pousse à changer
Face au gel annoncé, Anne-Marie ne se contente pas de serrer les dents. Elle a une méthode toute simple, qu’elle applique déjà. D’abord, distinguer ce qui relève du confort et ce qui touche au nécessaire. Nourriture, santé, logement : intouchables. Voyages lointains, abonnements multiples, objets achetés « pour se faire plaisir » : variables. Puis, elle choisit un geste concret par trimestre, pas plus. Un trimestre, elle renégocie son contrat d’assurance habitation. Le suivant, elle fait le tour de ses prélèvements. Ensuite seulement, elle envisage une nouvelle habitude, comme cuisiner davantage ou partager un abonnement numérique avec une amie. Elle refuse les grands plans irréalistes qu’on abandonne au bout de quinze jours.
Elle parle souvent d’une erreur qui revient partout autour d’elle : faire comme si rien ne changeait, jusqu’à ce que tout explose. Continuer à aider financièrement les enfants sans en discuter, garder deux voitures alors qu’on ne conduit presque plus, laisser filer les petites dépenses répétées. « On se croit toujours un peu à l’abri quand la pension tombe tous les mois », reconnaît-elle. Puis arrive une facture imprévue, un loyer qui augmente pour un proche, un crédit à aider à rembourser. *Et soudain, le gel des pensions n’est plus une ligne abstraite dans le journal, mais un trou dans le compte en banque.* Elle ne juge personne. Elle sait que la peur et la honte empêchent beaucoup de retraités de parler d’argent, même avec leur famille.
Pour elle, le sujet doit sortir du tabou. Elle le dit sans détour :
« Moi, je peux encaisser le gel. Pas avec joie, mais sans drame. Si on me disait : on épargne un peu ceux qui sont à 900 ou 1 000 euros et on demande davantage à ceux qui sont comme moi, je signerais tout de suite. On a eu des années plus douces qu’eux. »
Elle résume souvent sa position à trois idées simples :
Regarder en face sa vraie situation financière, même si ça bouscule un peu l’ego.
Adapter doucement son niveau de vie, sans tout sacrifier d’un coup ni tomber dans la panique.
Accepter l’idée que toutes les retraites ne sont pas logées à la même enseigne, et que la solidarité peut aussi passer par ceux qui ont « une bonne retraite ».
Dans ses mots, il n’y a ni héroïsme ni grand discours politique. Juste la sensation qu’une génération doit apprendre à rendre un peu de ce qu’elle a reçu, sans perdre complètement son confort, mais en assumant une part de renoncement. *Ce mince décalage entre ce qu’on pourrait garder pour soi et ce qu’on accepte de partager raconte beaucoup de choses sur le pays qui vieillit.*
Entre peur du déclassement et conscience de privilège : ce que 2026 révèle vraiment
Le gel des pensions prévu pour 2026 agit déjà comme un révélateur silencieux. Dans les conversations de bistrot comme dans les repas de famille, on entend se mêler la peur du déclassement et la conscience, parfois vague, d’avoir été une génération relativement protégée. Anne-Marie met des mots assez justes sur cette tension : « Je n’ai pas envie de me retrouver à compter chaque yaourt, mais je ne peux pas faire comme si j’étais à plaindre dans l’absolu. » Elle sent bien que le récit dominant est celui d’un pays où « tout va mal », où les vieux seraient systématiquement sacrifiés. Elle, regarde plutôt la photo élargie : des retraités modestes réellement étranglés et, à côté, des retraités à l’abri qui continuent de vivre comme si de rien n’était.
Entre ces deux réalités, il y a toute une zone grise où se joue l’essentiel : comment adapter son niveau de vie sans perdre sa dignité, ni oublier ceux qui ont vraiment besoin d’être protégés. Cette question traverse chaque ticket de caisse, chaque facture d’énergie, chaque discussion avec un petit‑fils au SMIC. Elle ne se résout pas par un slogan, encore moins par un chiffre brandi à la télévision. Elle se construit dans des choix minuscules, parfois très discrets : renoncer à un séjour à l’étranger pour aider un proche, accepter une mesure impopulaire en demandant qu’elle soit modulée, parler enfin d’argent sans honte avec ses enfants. Personne ne fait vraiment cela tous les jours, c’est vrai. Pourtant, c’est souvent là que tout se joue.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Différence entre « bonne retraite » et pension modeste
Une retraitée explique pourquoi elle accepte le gel des pensions en 2026, en reconnaissant qu’elle dispose d’une marge financière réelle.
Permet de se situer soi‑même sur l’échelle des retraites et de regarder sa situation avec plus de lucidité.
Ajustements concrets au quotidien
Suivi des dépenses, tri entre confort et nécessaire, renégociation des contrats, petits renoncements choisis plutôt que subis.
Donne des pistes pratiques pour absorber la perte de pouvoir d’achat sans basculer dans l’angoisse permanente.
Dimension de responsabilité et de solidarité
Idée qu’une contribution plus forte des retraités aisés pourrait protéger ceux qui vivent avec moins de 1 200 euros par mois.
Invite à une réflexion plus large sur la justice sociale, au‑delà de sa seule facture personnelle.
Pourquoi Anne-Marie accepte-t-elle le gel des pensions de 2026?
Elle considère qu'elle a une « bonne retraite » de plus de 2 100 euros mensuels, un appartement payé et des économies. Elle estime que perdre une centaine d'euros de pouvoir d'achat par an ne la mettra pas « dans la rue », contrairement à d'autres retraités vivant avec 1 050 euros.
Quel est le calcul réel de perte de pouvoir d'achat qu'Anne-Marie prévoit?
Si l'inflation reste autour de 3%, elle estime perdre l'équivalent d'une centaine d'euros de pouvoir d'achat sur l'année. Elle souligne que « ça l'obligera à choisir un peu plus, mais sans drame ».
Quels ajustements concrets Anne-Marie prévoit-elle pour son budget?
Elle a décidé de renoncer aux plats préparés achetés par paresse et à un abonnement télé qu'elle regarde à peine. Elle refuse cependant de sacrifier tous ses petits plaisirs comme son café en terrasse hebdomadaire ou son bouquet de fleurs du samedi.
Qu'est-ce qui change pour les retraités selon qu'ils paient un loyer ou ont fini leurs remboursements?
Un gel identique de pension n'impacte pas de la même façon celui qui paie 900 euros de loyer et celui qui a fini ses remboursements depuis quinze ans. Un couple de retraités sur trois dispose d'un patrimoine immobilier payé, ce qui change radicalement la situation quand les prix augmentent.
Quel est le message principal d'Anne-Marie sur le gel des pensions?
Elle défend l'idée que les retraités aisés comme elle devraient accepter une contribution plus importante, tandis que ceux vivant avec moins de 1 200 euros devraient être davantage épargner, car sa génération a bénéficié d'années plus favorables que les trentenaires actuels.