Nos premières phrases entendues sur l’argent influencent encore, adultes, notre façon de dépenser, d’épargner et de nous endetter.
Ces mécanismes invisibles, souvent forgés dans l’enfance, continuent de guider nos décisions sans que nous en ayons vraiment conscience. Comme le rappelle le média économique australien The Australian Financial Review, la psychologie financière joue un rôle décisif dans la manière dont chacun gère son budget, investit… ou évite scrupuleusement toute prise de risque.
Quand l’enfance programme notre rapport à l’argent
Les spécialistes de la psychologie financière parlent de « scripts de l’argent ». Il s’agit de croyances profondes, parfois quasi automatiques, qui dictent notre attitude face à un découvert, à un héritage ou à un projet d’investissement.
Un « script de l’argent » est un scénario intérieur hérité de l’enfance qui dicte, souvent en silence, ce que nous jugeons acceptable ou dangereux avec l’argent.
Ces scripts se construisent très tôt : remarques des parents, disputes liées aux factures, angoisse face au chômage, modèle d’un parent très dépensier ou, au contraire, obsédé par l’épargne. Tout cela finit par devenir une « vérité » intérieure :
« Les dettes sont toujours mauvaises. »
« L’argent est source de problèmes. »
« Les riches ne sont pas des gens bien. »
« Un gros gain d’argent réglera tous mes soucis. »
Adultes, ces idées se manifestent par des comportements répétitifs : refus catégorique de contracter un crédit même pour un projet utile, incapacité à conserver une épargne, dépenses compulsives après une contrariété, ou au contraire accumulation d’argent sans jamais en profiter.
Quatre grands profils de croyances financières
Les experts en psychologie de l’argent distinguent souvent plusieurs grandes familles de scripts. Ils n’apparaissent pas tous avec la même intensité, mais la plupart des gens se reconnaissent dans au moins un de ces profils.
1. L’évitement de l’argent
Pour ces personnes, l’argent est associé à la culpabilité, au conflit ou à l’injustice. Gagner beaucoup peut même paraître moralement suspect.
Tendance à repousser l’ouverture des courriers bancaires.
Retard chroniques dans la déclaration de revenus.
Salaires ou honoraires pas toujours négociés, par gêne.
Ce script se développe souvent dans des familles où l’argent faisait l’objet de disputes ou était considéré comme « sale » ou honteux.
2. L’adoration de l’argent
Ici, l’argent est vu comme la clé du bonheur, de la liberté ou du respect des autres. L’idée centrale : plus il y en a, mieux c’est.
Ce profil se traduit fréquemment par :
achats impulsifs pour compenser un mal-être ou impressionner l’entourage ;
recherche prioritaire du salaire le plus élevé plutôt que du sens du travail ;
pleine confiance dans l’idée qu’une prime ou un héritage changera tout.
Ce script naît parfois dans des environnements où l’argent manquait cruellement ou, à l’inverse, où la réussite matérielle était valorisée au-dessus de tout.
3. La vigilance excessive
Dans ce cas, la personne vit dans une alerte permanente autour de l’argent. La peur de manquer écrase tout le reste.
La vigilance financière devient un réflexe de survie : vérifier, comparer, mettre de côté… sans jamais ressentir de sécurité durable.
Conséquences possibles :
épargne importante mais angoisse persistante à l’idée d’un imprévu ;
refus de toute dépense jugée « non essentielle », même pour un loisir modeste ;
peur du découvert telle que toute prise de risque est écartée.
4. Le déni et la fuite
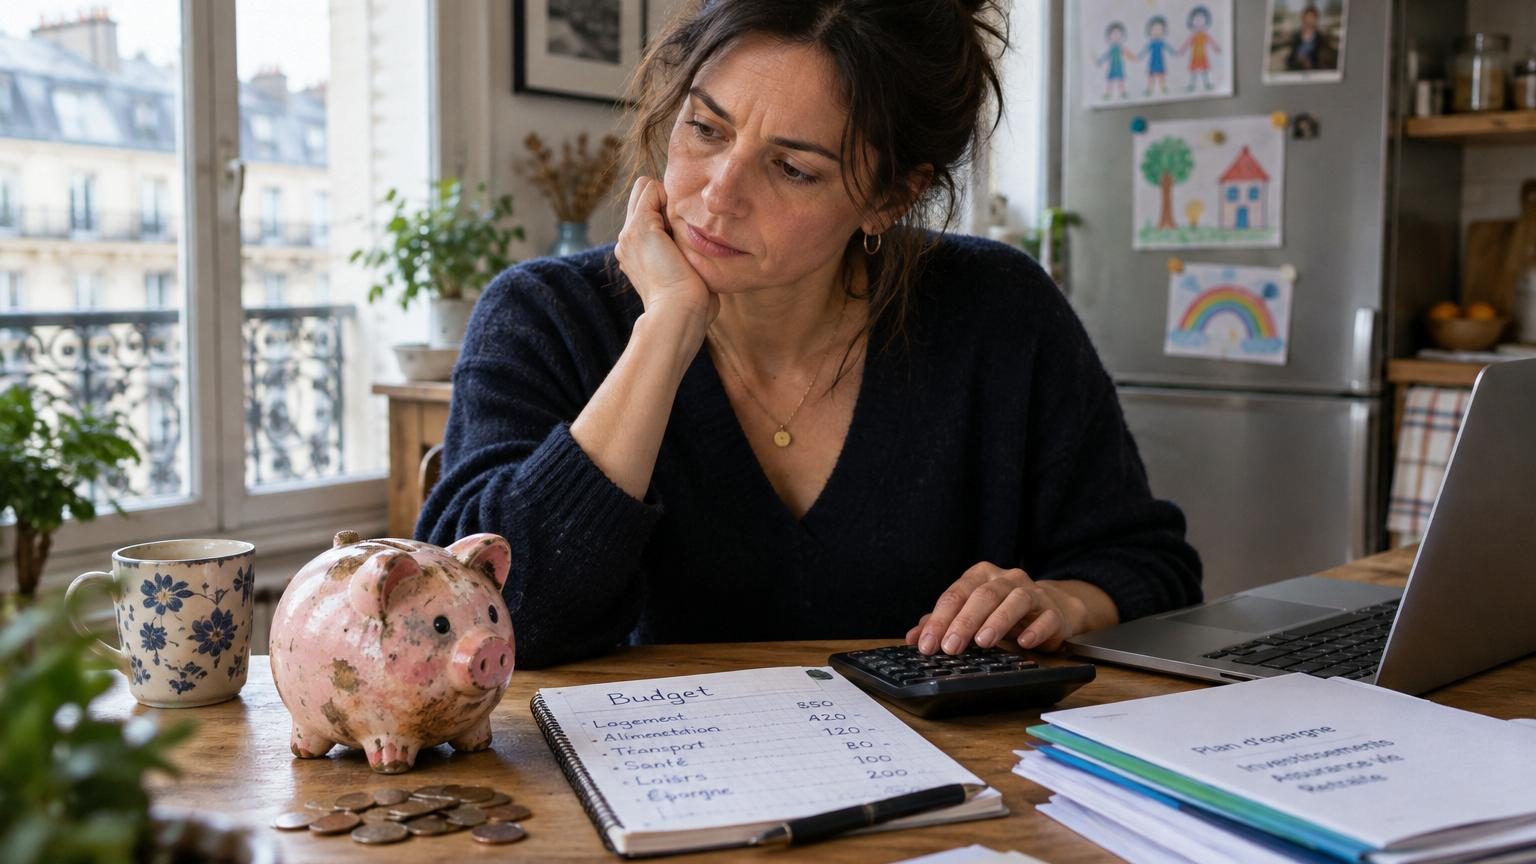
Dans ce profil, le sujet évite tout simplement les questions d’argent : pas de budget, relevés rarement consultés, décisions prises au dernier moment.
On retrouve souvent :
incapacité à dire combien coûte réellement le mode de vie mensuel ;
paiements à la dernière minute, voire pénalités répétées ;
refus de parler d’argent en couple ou en famille.
Cette attitude peut masquer une peur profonde de l’échec, de la honte ou du jugement des autres.
Comment identifier vos propres scripts financiers
Avant de modifier un réflexe, il faut l’identifier. Les psychologues de l’argent recommandent plusieurs pistes concrètes.
Observer les phrases automatiques. Notez ce qui vous vient spontanément à l’esprit face à une dépense ou un crédit : « Je ne mérite pas ça », « les banques arnaquent toujours », etc.
Remonter à l’enfance. Qu’entendiez-vous à la maison à propos de l’argent ? Peur, colère, silence total ?
Repérer les répétitions. Vous retrouvez-vous souvent dans les mêmes situations : découvert, conflits d’argent en couple, achats que vous regrettez ?
Observer vos émotions. Stress, honte, euphorie, culpabilité… Leur intensité donne un indice sur la force du script.
Lorsque l’émotion liée à l’argent est disproportionnée par rapport à l’enjeu réel, un script d’enfance se rejoue presque à l’identique.
Remplacer des réflexes ancrés par de meilleures habitudes
Les spécialistes de la psychologie financière ne promettent pas de « reprogrammer » un cerveau en quelques jours. En revanche, ils décrivent plusieurs leviers utiles pour réduire l’emprise de ces scripts.
Apprendre à tolérer un inconfort raisonnable
Pour ceux qui ont une aversion presque pathologique à la dette, il peut être pertinent de distinguer :
Type de dette
Exemple
Effet potentiel
Dette « toxique »
Crédit revolving à taux très élevé
Alourdit les charges, entretient le stress
Dette « utile »
Prêt immobilier raisonnable, crédit étudiant
Peut améliorer la situation à long terme
L’enjeu consiste à accepter qu’un endettement maîtrisé, pour un projet réfléchi, ne soit pas forcément un échec moral, mais un outil.
Installer des rituels plutôt que miser sur la volonté
Les experts insistent sur le pouvoir de petits automatismes :
virement automatique vers un compte épargne dès la réception du salaire ;
plafonds fixés pour certains postes de dépenses (sorties, achats en ligne) ;
rendez-vous mensuel de 30 minutes pour passer en revue comptes et factures.
Changer de script passe rarement par un grand déclic. Ce sont surtout de petites décisions répétées qui, avec le temps, affaiblissent l’ancien réflexe.
Remplacer les croyances rigides par des phrases plus nuancées
Le travail se joue aussi dans le langage intérieur. Quelques exemples d’ajustements :
« Toutes les dettes sont dangereuses » devient « certains crédits sont risqués, d’autres peuvent être utiles si je les comprends ».
« L’argent rend heureux » devient « l’argent facilite certaines choses, mais ne règle pas mes problèmes affectifs ou professionnels ».
« Je suis nul avec l’argent » devient « je n’ai pas encore appris à gérer l’argent comme je le voudrais ».
Ces reformulations paraissent minimes, mais elles ouvrent un espace pour des décisions moins impulsives.
Ce que dit la situation française sur la psychologie de l’argent
En France, les banques, les autorités financières et les associations de consommateurs constatent elles aussi l’impact des croyances personnelles sur la gestion du budget. Les dispositifs d’accompagnement – comme les points conseil budget, les associations d’éducation financière ou les services de la Banque de France – s’efforcent d’intégrer cette dimension psychologique.
Les conseillers en gestion de patrimoine, les médiateurs de dettes et certains coachs budgétaires observent des profils proches de ceux décrits par les experts étrangers : évitement des relevés bancaires, peur extrême du découvert, foi excessive dans un gain futur, difficulté à parler d’argent en couple.
En France, les dispositifs d’accompagnement budgétaire ne se limitent plus aux chiffres : ils tiennent compte des émotions, des peurs et de l’histoire familiale des ménages.
Le droit français encadre strictement le crédit à la consommation et prévoit des solutions en cas de surendettement, via la Banque de France. Mais ces filets de sécurité ne résolvent pas, à eux seuls, les scripts de l’argent. Les professionnels encouragent de plus en plus les ménages à :
parler d’argent plus tôt avec leurs enfants, sans dramatisation ;
ne pas réduire la valeur personnelle au niveau de revenu ;
consulter un professionnel (assistante sociale, conseiller budgétaire, psychologue) lorsque l’argent devient source permanente d’angoisse.
Que faire avec ses propres enfants ?
La question se pose aussi pour les parents qui, conscients de leurs propres scripts, ne veulent pas les transmettre tels quels à la génération suivante.
Les spécialistes de l’éducation financière recommandent :
d’expliquer le budget familial avec des mots simples, sans parler uniquement de contraintes ;
d’éviter les phrases culpabilisantes du type « on n’a jamais d’argent » ou « les riches sont tous des profiteurs » ;
d’associer progressivement l’enfant à des choix : épargner pour un achat, arbitrer entre deux envies ;
d’encourager les questions plutôt que d’entretenir le tabou.
Un enfant qui voit ses parents affronter les sujets d’argent avec calme et transparence intègre plus facilement l’idée qu’il peut lui aussi apprendre, se tromper, corriger le tir.
Un levier pour alléger le stress financier au quotidien
La prise en compte des scripts de l’argent ne remplace pas les conseils classiques : suivre ses dépenses, éviter les crédits coûteux, constituer une épargne de précaution. Elle ajoute un niveau de lecture : comprendre pourquoi certaines recommandations, pourtant logiques, restent impossibles à appliquer.
En identifiant ses propres croyances, un Français surendetté, un couple qui se dispute pour chaque facture ou un jeune actif terrorisé par l’idée de manquer peuvent amorcer des changements plus durables. Le simple fait de nommer ces scripts, comme le décrivent les experts cités par The Australian Financial Review, permet parfois de desserrer l’étau émotionnel autour du compte en banque et de donner enfin une chance à de meilleures habitudes.
Qu'est-ce qu'un « script de l'argent » et d'où vient-il ?
Un script de l'argent est un scénario intérieur hérité de l'enfance qui dicte notre attitude face à l'argent. Il se construit très tôt par les remarques des parents, les disputes liées aux factures, l'angoisse face au chômage ou le modèle d'un parent très dépensier ou économe, et finit par devenir une « vérité » intérieure automatique.
Comment savoir quel profil de croyances financières me caractérise ?
Vous pouvez identifier votre profil en observant vos phrases automatiques face à l'argent, en remontant à ce que vous entendiez à la maison, en repérant les situations répétitives (découverts, conflits, regrets d'achats) et en examinant l'intensité de vos émotions liées à l'argent. La plupart des gens se reconnaissent dans au moins un des quatre profils principaux.
Peut-on vraiment changer ses scripts financiers une fois adulte ?
Oui, mais pas en quelques jours. Les spécialistes insistent sur le pouvoir de petits automatismes et de décisions répétées plutôt que sur un grand déclic. Il faut installer des rituels (virements automatiques, rendez-vous mensuels) et reformuler progressivement les croyances rigides en phrases plus nuancées pour affaiblir l'ancien réflexe avec le temps.
Comment distinguer une dette toxique d'une dette utile ?
Une dette toxique, comme un crédit revolving à taux très élevé, alourdit les charges et entretient le stress. Une dette utile, comme un prêt immobilier raisonnable ou un crédit étudiant, peut améliorer votre situation à long terme. L'enjeu est d'accepter qu'un endettement maîtrisé pour un projet réfléchi ne soit pas un échec moral, mais un outil.
Quel est le pouvoir des reformulations dans le changement de croyances ?
Changer son langage intérieur (par exemple remplacer « toutes les dettes sont dangereuses » par « certains crédits sont risqués, d'autres peuvent être utiles ») paraît minime mais ouvre un espace pour des décisions moins impulsives et plus réfléchies sur le long terme.