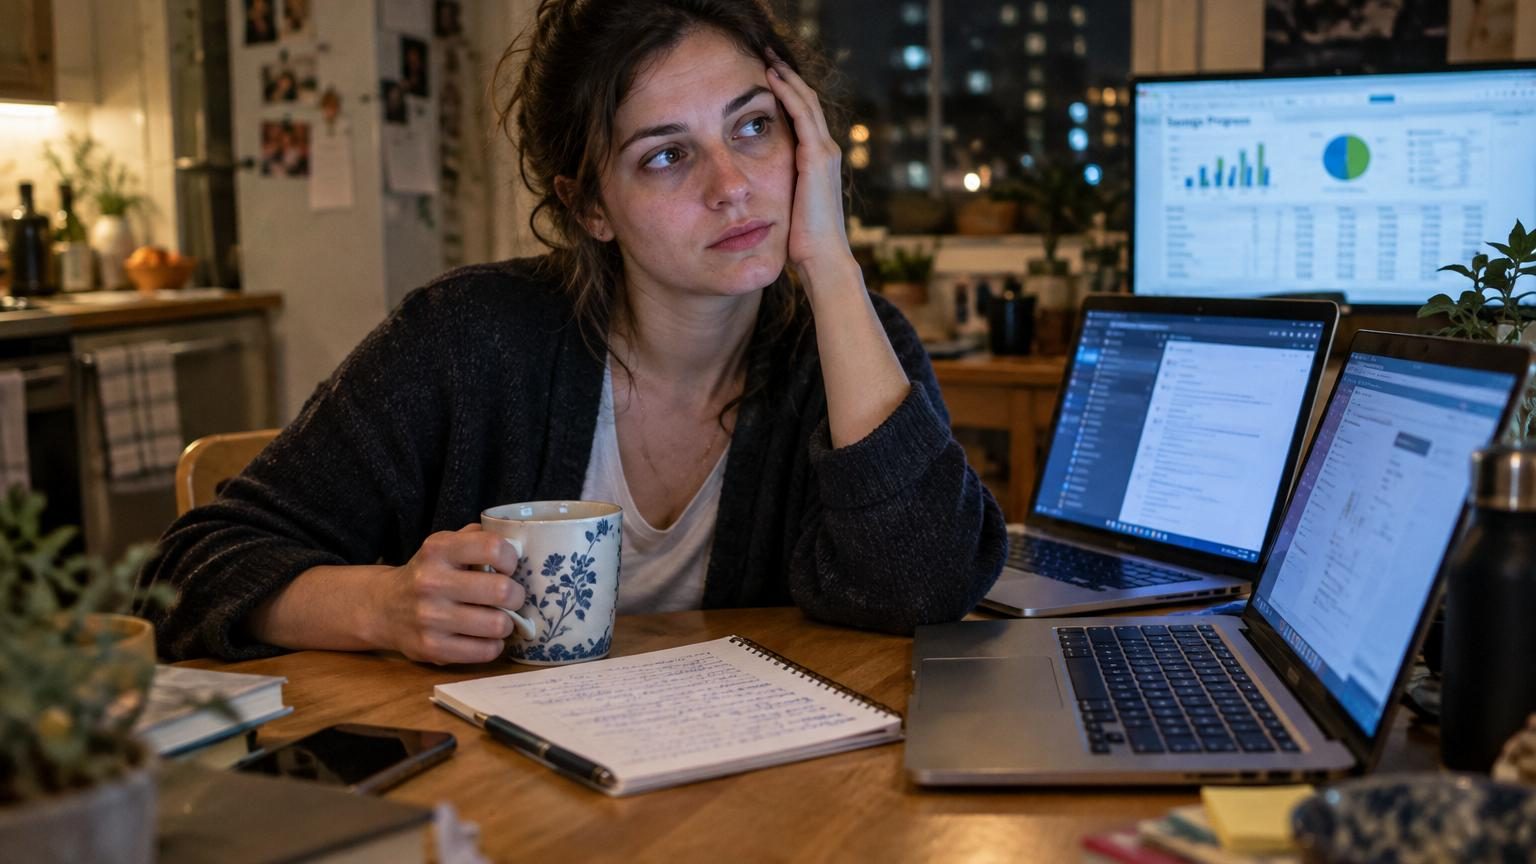
Le café est froid, oublié à côté du clavier. Elle termine un rapport pour son premier job pendant que les notifications du second commencent à s’afficher. Son téléphone vibre, encore et encore. Deux employeurs à temps plein, 70 heures de travail par semaine, la tête en permanence dans un tableau Excel ou une visioconférence. Tout ça avec un seul objectif : arrêter définitivement de travailler à 30 ans.
À 27 ans, elle affiche 700 000 dollars d’épargne, une avance folle sur la plupart de sa génération. Techniquement, elle peut presque s’arrêter. Mais au moment où son rêve commence à devenir possible, quelque chose se fissure. Le corps lâche, les relations s’effilochent, la question revient en boucle : « Et après ? ». Quand on a tout misé sur l’idée de ne plus jamais travailler, que reste-t-il une fois la ligne d’arrivée franchie ?
Le soir où elle décide de tout arrêter, il n’y a ni grande annonce, ni feu d’artifice. Juste une fatigue épaisse et cette impression étrange de vivre la vie de quelqu’un d’autre. Son plan de retraite à 30 ans tient toujours sur son tableur. Dans sa tête, c’est une autre histoire.
Travailler deux fois plus pour s’arrêter dix fois plus tôt
La première fois qu’elle entend parler du mouvement FIRE, elle a 23 ans. Financial Independence, Retire Early. Gagner beaucoup, dépenser peu, investir agressivement. Elle tombe dans ce monde comme on tombe dans une série Netflix, enchaînant les témoignages de trentenaires qui sirotent un café sur une plage pendant que leurs anciens collègues participent au « call du lundi matin ». Ça ressemble à un cheat code de la vie. Elle décide que ce sera sa route.
Son plan est clair : deux emplois à temps plein dans la tech, l’un officiel, l’autre en télétravail complet. Salaire combiné : près de 300 000 dollars par an. Elle coupe tout le reste. Sorties limitées, vacances minimales, repas livrés entre deux visioconférences. À 27 ans, son compte d’investissement affiche 700 000 dollars, soit bien plus que la plupart des foyers à l’approche de la cinquantaine. Sur le papier, elle est en avance sur sa propre vie.
Au début, l’adrénaline fait le boulot. Tenir deux emplois simultanément devient une sorte de jeu tordu, un défi permanent. Elle jongle avec les agendas, fait semblant d’être en réunion dans une entreprise alors qu’elle répond aux messages d’une autre. *Nous avons tous déjà tenté d’en faire un peu trop à la fois, mais rarement à ce niveau-là.* Puis la frontière entre les jours se brouille. Elle dort mal, mange vite, ne voit plus ses amis. Le projet de liberté future commence à ressembler à une prison bien organisée.
Quand le rêve de retraite anticipée se retourne
Le tournant arrive par une scène banale : un samedi midi, elle réalise qu’elle ne sait plus ce qu’elle aime faire quand elle ne travaille pas. Tout son temps libre a été avalé par la logique du rendement. Chaque heure improductive lui donne presque la culpabilité physique. Elle ouvre son application de courtage comme d’autres ouvrent Instagram. Son bonheur se mesure à la courbe de son portefeuille. *Soyons honnêtes : personne ne fait vraiment cela tous les jours sans y laisser quelque chose.*
Les chiffres, eux, racontent une histoire impressionnante. À ce rythme d’épargne, en trois ans, elle aurait largement dépassé le million de dollars d’actifs investis. En appliquant la fameuse « règle des 4 % », elle aurait pu vivre de ses rendements avec environ 40 000 dollars par an, voire plus. **C’est le genre de scénario qui fait rêver sur YouTube.** Dans la vraie vie, sa réalité, c’est un dos douloureux à 27 ans, des insomnies et cette petite panique chaque fois que le téléphone sonne en dehors des horaires prévus.
Elle réalise peu à peu que son plan repose sur une équation incomplète. Elle a calculé le montant nécessaire pour ne plus travailler, mais pas la manière dont elle voulait vivre. Le fantasme d’une retraite à 30 ans cache un détail que beaucoup sous-estiment : la retraite anticipée ne résout pas une vie qu’on n’aime pas, elle l’expose. En retirant le travail, tout ce qui reste prend une place immense : les relations, les habitudes, les peurs, le rapport à soi. On ne peut pas remplacer une existence trop pleine par un vide parfaitement organisé.
Repenser la liberté financière sans se détruire
Le jour où elle renonce à son second emploi, elle a peur. Peur de « gâcher » une opportunité unique, peur de ralentir, peur de ne plus avancer vers la fameuse indépendance financière. Mais elle s’impose un exercice radical : revoir son plan, non plus à partir du montant final, mais de son quotidien idéal. Elle liste noir sur blanc ce qu’elle veut vraiment : du temps pour dormir, cuisiner, voir ses proches, faire du sport, lire sans regarder l’heure. Tout ce qu’elle avait placé en option passe en priorité.
Elle interroge aussi ce mot qu’elle répétait en boucle : *retraite*. À 30 ans, veut-on vraiment ne plus jamais créer, apprendre, contribuer à quoi que ce soit ? La plupart des personnes qui ont quitté tôt le salariat racontent la même chose : après quelques mois d’euphorie, elles se remettent à lancer des projets, parfois rémunérés, parfois non. Le travail, en lui-même, n’est pas toujours l’ennemi. C’est la façon dont on l’occupe, la place qu’on lui donne, qui peut devenir toxique. *Retraite* n’est peut-être pas le bon mot. Transition, réinvention, pivot de vie : ça sonne moins spectaculaire, mais plus soutenable.
En sortant la tête des chiffres, elle découvre aussi un piège mental : l’obsession de l’optimisation. Toujours chercher le loyer le moins cher, l’investissement le plus rentable, la promo la plus agressive. Cela fatigue le cerveau comme une application qui ne se ferme jamais. Elle apprend à accepter l’idée de ne pas toujours maximiser. Payer un peu plus pour un logement qui lui plaît, dire oui à un voyage improvisé, offrir un dîner sans le convertir mentalement en « heures de retraite perdues ». **La liberté financière prend un autre visage quand elle n’est plus une course mais un socle.**
Ce que cette histoire change pour nous
Pour quelqu’un qui lit son histoire sur un smartphone entre deux stations de métro, la tentation est double. Soit se dire : « Elle est folle, je ne ferais jamais ça. » Soit, au contraire, fantasmer sur l’idée de tout plaquer à 40 ans en cumulant les heures dès maintenant. Il existe une voie moins héroïque, mais plus humaine : viser une liberté progressive, par paliers. Par exemple, viser 6 mois d’épargne de sécurité, puis un an, avant de penser à l’indépendance totale. Ou négocier un 4/5e plutôt que prendre un second emploi caché.
Une erreur fréquente, qu’elle reconnaît avec le recul, consiste à croire que la souffrance actuelle sera effacée par un bonheur futur garanti. « Je souffre maintenant, je vivrai plus tard. » Le problème, c’est que le cerveau s’habitue vite à cette logique. Il trouve toujours une nouvelle ligne d’arrivée : 700 000 dollars, puis 1 million, puis un filet de sécurité « au cas où ». On passe sa vie à économiser pour un moment qui n’arrive jamais vraiment. **On sous-estime aussi le coût invisible : santé, couple, amitiés, plaisir simple de vivre le présent.**
Elle le dit elle-même avec une lucidité un peu désarmante :
« J’ai couru après la retraite à 30 ans pour échapper à un boulot qui m’épuisait. J’aurais peut-être dû commencer par changer de boulot, pas par doubler la dose. »
De son histoire, on peut déjà tirer quelques balises utiles :
Se demander d’abord : « À quoi ressemble une bonne semaine pour moi ? » avant de définir un chiffre d’épargne.
Tester un rythme plus léger (télétravail, temps partiel, pause) avant de viser la retraite définitive.
Garder au moins une activité qui ne rapporte rien, mais qui fait du bien : sport, art, bénévolat.
Accepter d’être *raisonnablement* inefficace : tout n’a pas besoin d’être optimisé au centime près.
Parler d’argent avec des proches, sans honte et sans performance, pour sortir du fantasme solitaire.
Et si la vraie réussite n’était pas d’arrêter, mais de choisir ?
Son histoire n’est ni un échec ni un conte de fées. Elle ressemble plutôt à ce moment flou où l’on réalise que le plan qu’on suit avec acharnement n’est plus tout à fait le sien. Elle n’a pas détruit son tableau FIRE, elle l’a réécrit. Les 700 000 dollars ne sont plus un ticket pour « ne plus jamais travailler », mais un coussin massif pour travailler autrement. Elle s’autorise à refuser les patrons toxiques, à partir quand un poste ne lui correspond plus, à prendre des périodes à vide sans paniquer.
Beaucoup d’entre nous ne gagneront jamais assez pour accumuler une telle somme à 27 ans, et ce n’est pas un aveu de faiblesse. Le vrai sujet, derrière ces histoires qui buzzent sur Google Discover, reste le même pour tout le monde : comment trouver un arrangement acceptable entre temps, argent et santé mentale. *Nous connaissons tous ce moment où l’on se surprend à compter ses jours de congés au lieu de compter ses souvenirs.* Là se niche la vraie question : quel type de vie essayons-nous de construire, avec les moyens qui sont les nôtres, ici et maintenant.
Peut-être que la prochaine grande aspiration ne sera pas de « prendre sa retraite à 30 ans », mais d’avoir à 30, 40 ou 50 ans des journées qui ne donnent pas envie de s’enfuir. Une vie où l’on peut dire oui à un déjeuner sans surveiller son agenda comme un gardien de prison. Une vie où l’argent devient un outil parmi d’autres, et non l’unique indicateur de victoire. Le rêve a changé de forme : moins spectaculaire, plus discret, mais terriblement plus habitable.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Le mythe de la retraite à 30 ans
Cumuler deux emplois à temps plein peut accélérer l’épargne, mais fragilise santé, relations et équilibre mental.
Aide à relativiser les récits extrêmes de réussite financière et à protéger son propre équilibre.
La liberté progressive
Plutôt qu’un objectif radical de retraite anticipée, adopter des paliers : épargne de sécurité, temps partiel, souplesse pro.
Propose une stratégie accessible, adaptable à différents niveaux de revenus et de contraintes.
Redéfinir la réussite
Passer d’un chiffre d’épargne idéal à une vision concrète de son quotidien souhaité, ici et maintenant.
Permet de construire un projet de vie plus réaliste, personnel et satisfaisant que la seule course aux chiffres.
Financial Independence, Retire Early est un mouvement qui repose sur trois principes : gagner beaucoup, dépenser peu et investir agressivement pour atteindre l'indépendance financière le plus tôt possible et ne plus travailler.
Pourquoi a-t-elle renoncé à son objectif malgré l'atteinte de 700 000 dollars d'épargne ?
À 27 ans, bien qu'elle ait accumulé plus que la plupart des foyers à la cinquantaine, elle a réalisé que les 70 heures de travail hebdomadaire la détruisaient : dos douloureux, insomnies, relations détériorées et impossibilité de savoir ce qui lui plaît vraiment.
Quel est le piège principal de la retraite anticipée selon ce témoignage ?
La retraite anticipée expose tous les vides d'une vie mal construite plutôt que de les résoudre. En supprimant le travail sans avoir pensé à ce qu'on veut vraiment faire, on se retrouve face à ses relations, ses peurs et son rapport à soi sans échappatoire.
Comment a-t-elle réinventé son approche de la liberté financière ?
Au lieu de foncer vers un montant final, elle a révisé son plan à partir de son quotidien idéal : sommeil, cuisine, temps avec ses proches, sport et lecture. Elle a accepté de ne pas toujours maximiser et a reconnu que la retraite anticipée n'est peut-être pas le bon objectif à 30 ans.
Quel conseil l'article donne-t-il aux lecteurs tentés par le FIRE ?
L'article suggère de viser une liberté progressive par paliers (6 mois d'épargne, puis un an) plutôt que l'indépendance totale immédiate, et de négocier un temps partiel au lieu de cumuler deux emplois secrets, évitant ainsi la spirale sans fin de nouvelles lignes d'arrivée.