Accueil › Direct › La génération Z n’arrive pas à se loger ni à trouver un emploi qui a du sens : selon la Bank of America, elle sera pourtant la plus riche de l’histoire En bref La génération Z sera statistiquement la plus riche de l'histoire grâce aux héritages et placements, mais cette richesse sera très inégalement répartie et ne résout pas la galère quotidienne du logement et des salaires d'entrée. L'essentiel en 3 points
Selon Bank of America, la génération Z contrôlera près de 33 000 milliards de dollars d'ici 2030, principalement via les héritages, mais vit aujourd'hui l'angoisse de loyers explosifs et de salaires d'entrée stagnants. Ce contraste entre les promesses financières long terme et la réalité quotidienne crée un décalage émotionnel : beaucoup gagnent mieux que leurs parents au même âge, mais vivent plus petit et plus loin. Face à ce paradoxe, la génération Z développe des stratégies pragmatiques : multi-activité, traiter son emploi comme un tremplin plutôt qu'une vocation, et renoncer au mythe de la carrière linéaire au profit du contrôle personnel et de l'équilibre mental. 33 000 milliards de dollars richesse que la génération Z devrait contrôler d'ici 2030 L’une vit en colocation à trois dans 38 m², l’autre vient de retourner chez ses parents après une rupture de bail, le troisième enchaîne les CDD mal payés dans la culture. Le dernier a un CDI dans une grande banque, un bon salaire pour son âge, mais l’air de quelqu’un qui se demande déjà comment s’échapper. Tout le monde parle inflation, loyers qui explosent, CV sans réponse et jobs « bullshit ». Personne n’ose vraiment dire qu’il a peur pour l’avenir. Puis quelqu’un lâche : « Tu savais que selon Bank of America, notre génération sera la plus riche de l’histoire ? ». Un silence. Puis un rire un peu amer. L’écart entre les courbes et la réalité n’a jamais semblé aussi grand.
Une génération coincée entre le loyer, le sens et les promesses des banques
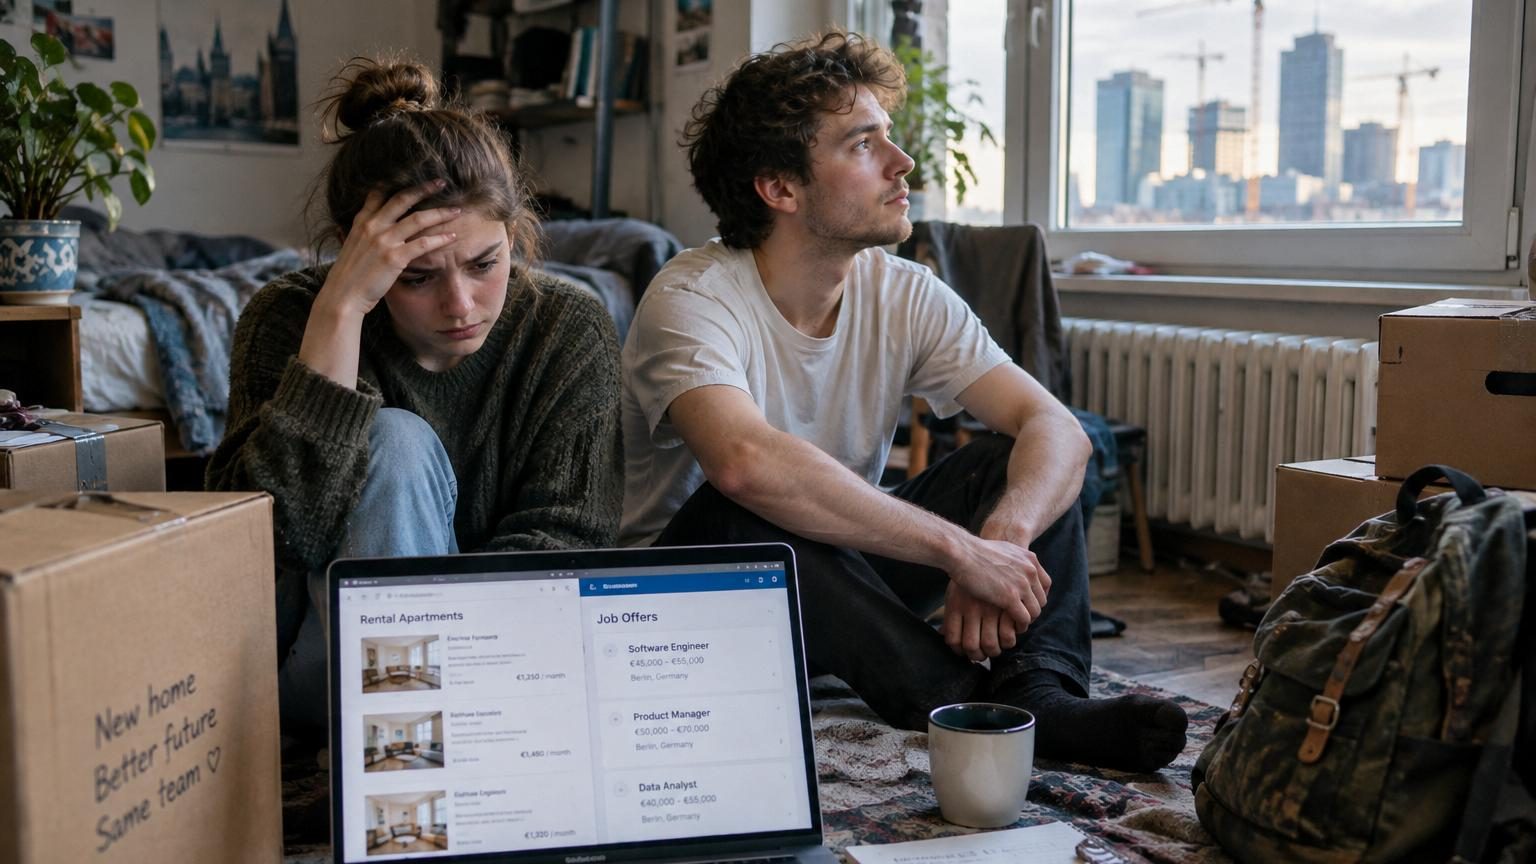
Nous connaissons tous ce moment où l’on ouvre un simulateur de prêt immobilier, juste pour voir, et où l’écran nous renvoie calmement : « projet impossible ». La génération Z arrive sur le marché du travail avec un double handicap : des salaires d’entrée qui stagnent et des loyers qui s’envolent. À 25 ans, beaucoup gagnent mieux que leurs parents au même âge… mais ils vivent plus loin, dans plus petit, et souvent à plusieurs. La sensation d’étouffer ne vient pas seulement des murs trop proches. Elle vient de l’impression que tout est hors de prix, sauf leur temps.
Sur TikTok, des milliers de vidéos affichent des fiches de paie, des loyers, des courses au supermarché. Une jeune diplômée raconte qu’elle gagne 1 800 euros net à Lyon et que son studio coûte 850 euros. Un autre montre son contrat d’alternance à 900 euros pour 35 heures et deux heures de transport par jour. Pendant ce temps, Bank of America publie une étude : la génération Z devrait contrôler dans les décennies à venir une part record de la richesse mondiale. Près de 33 000 milliards de dollars d’ici 2030, en grande partie via les héritages et les placements. Ce contraste donne une impression étrange : aujourd’hui, la galère ; demain, les milliards abstraits.
L’explication est moins magique qu’il n’y paraît. Les grandes banques ne parlent pas de la vie quotidienne des 25 ans de 2024, elles parlent de flux financiers à long terme. Une génération nombreuse, qui arrive après des décennies de création de richesse, va mécaniquement récupérer une partie de ce capital, surtout en Europe et en Amérique du Nord. Les baby-boomers, plus riches que leurs propres parents, laisseront un patrimoine historique. Sur le papier, la génération Z sera donc *statistiquement* la plus riche. Dans la vraie vie, cette richesse sera très inégalement répartie, concentrée sur ceux qui auront déjà un filet de sécurité familial. Les autres devront naviguer dans une économie qui demande des diplômes chers, des loyers hors norme et une flexibilité constante.
Comment la génération Z peut se frayer un chemin dans ce paradoxe
Face à ce décalage, un réflexe discret émerge : reprendre un minimum de contrôle, même symbolique. Un des leviers les plus accessibles reste la fameuse « multi-activité ». Un job qui paie les factures, et un projet qui nourrit le sens, parfois une micro-activité qui rapporte un peu d’argent. Ce n’est pas glorieux, c’est souvent épuisant, mais ça crée un espace à soi. Ouvrir un livret d’épargne, même avec 30 euros par mois, investir quelques dizaines d’euros dans un ETF, suivre ses dépenses sur un tableur moche, c’est une manière de ne pas subir totalement. *Soyons honnêtes : personne ne fait vraiment cela tous les jours.* Mais ceux qui s’y mettent un peu finissent par gagner en marge de manœuvre.
La grande erreur fréquente, c’est de croire qu’il faut choisir immédiatement entre un job « à sens » et un job « qui paie ». Beaucoup se flagellent parce qu’ils n’ont pas trouvé leur vocation à 23 ans, comme si tout le monde devait avoir une mission. La vérité, c’est que beaucoup de métiers ne font pas rêver, même chez ceux qui ont l’air d’avoir réussi sur LinkedIn. On sous-estime à quel point un travail simplement correct, avec un manager potable, peut déjà offrir l’énergie mentale pour construire autre chose à côté. La culpabilité du « je ne fais pas un métier utile » rajoute une couche de pression dont cette génération n’a vraiment pas besoin.
De plus en plus de jeunes salariés adoptent une stratégie assumée : utiliser les grandes entreprises comme tremplin, au lieu de s’y perdre. Un CDI bien payé pendant quelques années sert alors à accumuler ce qui manque cruellement : un petit capital, des compétences transférables, un réseau. Puis vient le virage : reconversion, déménagement, projet indépendant, voire année sabbatique financée. Comme le résume une consultante de 27 ans :
« Je ne me vois pas rester ici dix ans, mais j’ai décidé que cette boîte allait financer ma liberté future. Ce n’est pas un échec, c’est une étape. »
Accepter que le premier job ne définisse pas une vie entière.
Traiter son salaire comme un outil, pas comme une identité.
Se former en continu, même avec de petites briques gratuites.
Créer au moins une source de revenu ou de projet en dehors du poste principal.
Parler d’argent entre amis, sans tabou ni honte.
La génération la plus riche… mais à quelles conditions humaines ?
Une idée revient souvent quand on discute longuement avec des 20-30 ans : la peur de se faire voler sa vie avant même d’avoir commencé à la vivre. Les études coûtent cher, l’entrée sur le marché du travail se fait parfois via des stages payés 700 euros, les villes où se trouvent les opportunités sont les plus chères. *Tout le monde sent bien que quelque chose ne tourne pas rond.* Et au milieu de ce brouhaha, un discours froid : « Statistiquement, vous serez plus riches que vos parents ». Cela soulage un peu certains, ça en agace beaucoup d’autres, qui ont l’impression d’être réduits à un pourcentage dans un rapport bancaire.
La vraie question se glisse peut-être là : que fera la génération Z de cette richesse potentielle, quand elle finira par y avoir accès ? Les signaux faibles montrent déjà des envies différentes : moins de culte de la propriété coûte que coûte, plus d’appétit pour les expériences, les pauses, l’équilibre mental. On voit des jeunes actifs prêts à renoncer à un salaire pour gagner du temps, ou à s’éloigner des grandes villes pour respirer. **Le mythe de la carrière linéaire se fissure.** En face, les structures économiques, elles, avancent encore au rythme des anciens modèles.
Entre ce que disent les courbes de la Bank of America et ce que ressent un jeune serveur, une développeuse junior ou un éducateur spécialisé aujourd’hui, l’écart est immense. Cette fracture nourrit autant d’angoisse que de révolte tranquille. On peut y voir un risque, mais aussi une force : une génération qui sait très tôt que tout peut changer, que rien n’est garanti, devient parfois redoutablement lucide. Elle apprend à bricoler sa vie comme on bricole un vieux meuble trouvé sur Le Bon Coin. Pas parfait, parfois bancal, mais à soi. Et c’est peut-être là que se jouera la vraie richesse.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Paradoxe richesse / galère quotidienne
La génération Z est annoncée comme la plus riche de l’histoire, alors qu’elle peine à se loger et à trouver un travail qui a du sens aujourd’hui.
Mieux comprendre le décalage entre les discours macroéconomiques et la réalité vécue, et se sentir moins seul face à cette contradiction.
Stratégies individuelles réalistes
Combiner job alimentaire et projet porteur de sens, utiliser le CDI comme tremplin, épargne progressive, multi-activité raisonnée.
Disposer de pistes concrètes pour reprendre un peu de contrôle sur sa trajectoire professionnelle et financière, même avec peu de moyens.
Redéfinition de la réussite
Moins de culte de la carrière linéaire, plus de recherche de temps, de santé mentale et de liberté géographique ou professionnelle.
Se donner l’autorisation de penser une réussite plus personnelle, moins liée aux modèles hérités des générations précédentes.
Questions fréquentes Comment la génération Z peut-elle être la plus riche alors qu'elle a du mal à payer son loyer ? Bank of America parle de richesse statistique à long terme via les héritages des baby-boomers, pas de la vie quotidienne actuelle. Cette richesse sera très inégalement répartie, concentrée chez ceux ayant déjà un filet de sécurité familial, tandis que les autres doivent naviguer une économie exigeant diplômes chers et loyers hors norme.
Quel est le double handicap de la génération Z sur le marché du travail ? Des salaires d'entrée qui stagnent et des loyers qui s'envolent. À 25 ans, beaucoup gagnent mieux que leurs parents au même âge, mais leurs loyers et le coût de la vie les rattrapent rapidement.
Quelles stratégies la génération Z adopte-t-elle pour reprendre du contrôle ? La multi-activité (un job qui paie les factures, un projet qui nourrit le sens), l'épargne progressive, les placements en ETF, l'utilisation des grandes entreprises comme tremplin financier de courte durée, et la formation continue. L'idée est de ne pas subir totalement l'économie.
Faut-il choisir immédiatement entre un job « à sens » et un job « qui paie » ? Non. Un travail simplement correct avec un bon manager peut offrir l'énergie mentale pour construire autre chose à côté. La culpabilité de ne pas avoir une « mission » rajoute une pression inutile à cette génération.
Qu'est-ce que la génération Z envisage de faire de sa richesse future ? Les signaux montrent moins de culte de la propriété coûte que coûte, plus d'appétit pour les expériences, les pauses et l'équilibre mental. Beaucoup sont prêts à renoncer à un salaire pour gagner du temps ou à s'éloigner des grandes villes pour respirer.
Suivi de l'histoire
8 Oct 2026 La génération Z arrive aux postes de direction, et sa première critique ne vise ni les salaires ni les horaires, mais quelque chose de bien plus profond 8 Oct 2026 La génération Z n’arrive pas à se loger ni à trouver un emploi qui a du sens : selon la Bank of America, elle sera pourtant la plus riche de l’histoire, vous lisez La suite ici :
Elle n’osait pas le faire maison : ce dessert mythique à trois étages l’a réconciliée avec la pâtisserie Des boules antimites pour éloigner les serpents du jardin : voici ce que vaut vraiment cette astuce très répandue Le plus grand parc éolien du monde alimentera 3,3 millions de foyers : ce qui inquiète vraiment les riverains n’est ni le bruit ni la vue Sabordé en 1942 au large de l’Espagne : le sous-marin français Le Tonnant retrouvé par les scientifiques 83 ans plus tard Lutte contre le réchauffement climatique : ce bénéfice inattendu pour les récoltes mondiales n’a rien à voir avec la température Eaux aromatisées en bouteille : ce que révèlent les experts de 60 Millions de consommateurs sur leur composition et leurs traitements Elle accompagne la Terre depuis 60 ans sans que personne ne la voie : les astronomes confirment l’existence de cette « quasi-lune » Il est boucher depuis des années : voici le morceau de viande qu’il recommande pour un tajine fondant, et ce n’est pas le plus cher Des tours de 100 mètres sur la Lune : voici pourquoi des ingénieurs veulent en faire des phares géants Ces 12 légumes se plantent une seule fois et repoussent chaque année : voici pourquoi les jardiniers abandonnent les semis de printemps Romarin dégarni du bas : la hauteur de taille à respecter en mars pour une floraison exceptionnelle Cet arbre pousse de 2 mètres par an : en trois saisons, le vis-à-vis disparaît derrière un écran végétal Ni sudokus ni mots croisés : un neurologue de Harvard révèle les trois piliers qui gardent le cerveau en bonne santé à tout âge Les scientifiques sont formels : un seul geste suffit pour paraître plus intelligent et plus convaincant quand vous parlez La clé pour trouver la vie extraterrestre se cache peut-être sur Terre : ces microbes qui survivent dans l’eau bouillante et la glace millénaire Week-end de la Saint-Valentin : neige, verglas et vents violents, la liste des départements concernés La peste noire a emporté près de la moitié des Européens au XIVᵉ siècle : ce que les plantes ont fait ensuite surprend les scientifiques Jusqu’à 5 kilos de courgettes par plant : la méthode d’arrosage progressif que les jardiniers recommandent Des astronomes repèrent une étoile hors de la Voie lactée : sa composition pourrait raconter la transition entre les toutes premières étoiles et les suivantes Stoppez de jeter ce classique du décor poussiéreux : 8 façons malines dont les jardiniers britanniques le transforment en étagères, jardinières et mini-serres De l’eau se dépose au-dessus de votre moutarde : ce que cela signifie vraiment et si vous pouvez encore la manger Ce n’est pas qu’ils comprennent les mots : une étude montre comment le cerveau des chiens repère les frontières entre les sons La planche est l’exercice qui active tout le corps : voici combien de secondes vous devriez vraiment tenir selon votre âge Un coiffeur est formel : après 50 ans, ces trois habitudes quotidiennes font perdre tout son volume aux cheveux fins Les jardiniers passionnés le font toujours fin février : le secret pour faire virer la couleur des hortensias Vendu toutes les 5 minutes chez Picard : ce dessert à la framboise cartonne depuis 1998 sans changer de recette Il plante des gousses d’ail achetées au supermarché dans son potager : la seule erreur qui ruine toute la récolte Cette rivière suisse est si propre que les habitants la prennent pour rentrer chez eux à la nage Il plante cette vivace oubliée en mars dans son jardin : l’hiver suivant, les mésanges reviennent par dizaines Pour sa première traversée de l’Atlantique, ce jeune oiseau fonce dans un ouragan : il rejoint l’Amérique du Sud en un temps record Un bouton secret est caché sur presque tous les iPhone : voici comment l’activer et ce qu’il peut faire à votre place Écaler un œuf dur n’a jamais été aussi simple : l’astuce de la petite cuillère qui fait tomber la coquille toute seule Cerveau embrumé, trous de mémoire, stress permanent : magnésium ou oméga-3, voici lequel choisir selon vos besoins Sodas et alcool bon marché : l’OMS demande aux États d’augmenter les taxes, voici ce qui pourrait changer sur vos prix Une protéine conçue par l’IA fait maigrir les animaux comme l’Ozempic : sans les effets secondaires majeurs Cette île privée cache une mystérieuse « prison de Dante » : un paradis oublié à visiter le temps d’un week-end Elle place ses bananes dans un bocal au frigo : 26 jours plus tard, elles sont toujours jaunes et fermes « Un verre de vin rouge, c’est bon pour le cœur » : ce que disent vraiment les études aujourd’hui Immobilier : une fois l’offre d’achat signée, le vendeur qui accepte une offre plus élevée risque l’indemnisation, voire la vente forcée Il est pompiste dans une station-service : voici le salaire qu’il touche réellement chaque mois en 2026 Un motard se touche le casque sur la route : voici l’avertissement qu’il essaie de vous transmettre « DPG Media Privacy Gate » : voici ce que signifie ce message qui bloque l’accès à certains sites d’actualité Quand les séries dictent les prénoms : de Dallas à Game of Thrones, ces héros qui ont inspiré les parents Après un cancer, ces aliments du quotidien pourraient réduire vos chances de survie à long terme Canicule : ce n’est pas l’eau qui hydrate le mieux, selon plusieurs études indépendantes Ni au frigo, ni dans la corbeille à fruits : voici le meilleur endroit pour conserver les fraises et éviter qu’elles pourrissent Il ne paie pas de mine dans le panier : voici ce que le poireau apporte vraiment à votre santé Ce n’est pas qu’une affaire de poids : les médicaments GLP-1 pourraient aussi réduire le risque d’aggravation de l’anxiété et de la dépression Fontvieille, 3 600 habitants au cœur des Alpilles : pourquoi ce village où séjournent Nicolas Sarkozy et Carla Bruni attire tous les regards Votre bébé sourit en dormant : ce que les chercheurs ont découvert n’a rien à voir avec un rêve heureux Derniers instants avec son animal : les mots qui l’apaisent et cette phrase que les vétérinaires déconseillent Le continent perdu de Lémurie avait été classé comme un mythe : des scientifiques ont retrouvé sa trace sous l’océan Indien « Mes amis pensent que j’ai fait un lifting » : cette crème vendue en pharmacie promet des résultats visibles en 4 semaines Oubliez le concombre : cette liane venue du Kalahari se sème dès avril et donne des récoltes généreuses sans arrosage permanent Une Renault Twingo de 1993 affichée à 20 000 dollars à Miami : ce n’est pas son moteur qui fait grimper le prix Citronnier en pot : le geste du premier arrosage de mars qui décide de votre récolte Si vous voyez ces vagues former des carrés depuis la plage, ne vous baignez surtout pas : voici pourquoi elles sont si dangereuses Elle cherchait la pièce maîtresse de son salon depuis des mois : les décorateurs recommandent tous la même table basse ce printemps Il découvre une trappe au milieu du salon : ce qu’il trouve dans la pièce secrète le glace complètement Appuyer sur le bouton Start/Stop en pleine conduite : voici ce qui arrive vraiment à votre direction et à vos freins Aliments ultra transformés : une étude associe leur consommation à une baisse de la fertilité et à des embryons de moindre qualité Chauffer moins mais garder la chaleur : l’astuce toute simple qui surprend les foyers cet hiver Les Millennials paraissent plus jeunes que leur âge (et que la génération Z) : ce n’est pas qu’une question de crème anti-âge Vendues comme électriques dans les concessions : l’Europe refuse de les classer ainsi, voici ce que cachent les EREV À chaque gorgée, ces 5 boissons abîment vos reins : par quoi les remplacer dès maintenant ? DLSS 4.5 de NVIDIA : voici comment l’activer, même sur une GeForce RTX de la série 20 WiFi trop faible ? Sortez votre ancien smartphone Android du tiroir et transformez-le en répéteur Faire du sport après 19h : ce qui se passe vraiment dans votre corps avant de dormir Un œuf romain vieux de plus de 1 700 ans retrouvé intact : ce que les archéologues ont découvert à l’intérieur les a stupéfaits Le noyau de la Terre pourrait cacher l’équivalent de 45 océans d’eau : ce n’est pas sous forme liquide Les avocatiers changent de sexe deux fois par jour : les chercheurs ont trouvé le gène responsable, présent chez 26 espèces sauvages De plus en plus de passagers ont la nausée en voiture électrique : ce n’est ni la vitesse ni le silence qui explique tout Les experts sont unanimes : voici à quelle fréquence vous devez éteindre puis rallumer votre téléphone Arsène Lupin a vraiment existé : l’histoire d’Alexandre Marius Jacob, le cambrioleur qui aurait inspiré Maurice Leblanc Tous les yeux bleus du monde viennent d’une seule personne : ce que des chercheurs de Copenhague ont découvert sur un gène muté il y a des milliers d’années Le latin n’est pas une langue morte : ces dix expressions que vous prononcez chaque jour sans le savoir Pourquoi la patte de votre chien s’agite quand vous le caressez : ce n’est pas un signe de plaisir Il laisse sa voiture dans un parking d’aéroport pendant 12 jours : à son retour, l’application du véhicule révèle les kilomètres parcourus Des chercheurs japonais l’affirment : 10 minutes de cet exercice très simple suffisent à améliorer l’humeur et la concentration Pourquoi les boomers mettent des points de suspension dans leurs SMS : une linguiste de Harvard donne la raison, et ce n’est pas de la passivité agressive Une nuit face à la mer en camping-car devait être le point d’orgue du voyage Il fait tomber son iPhone dans le tronc à offrandes d’un temple : la réponse des responsables ne le laisse pas le récupérer Il monte sur scène en 2008 avec des blagues écrites au IVe siècle : le public rit encore 1 600 ans plus tard En Nouvelle-Zélande, des chiens abandonnés apprennent à conduire une voiture : la raison a fait exploser les adoptions Une experte du ménage est formelle : n’utilisez jamais un nettoyeur vapeur sur la moisissure, voici pourquoi et ce qui marche vraiment Une cascade rouge sang coule sur un glacier de l’Antarctique : les scientifiques ont enfin percé son dernier mystère Un coiffeur rétablit l’ordre exact du lavage des cheveux : shampoing, masque, puis après-shampoing Son coiffeur révèle pourquoi Lady Diana a gardé les cheveux courts à partir de 1990 : ce n’était ni la mode ni un caprice Il a passé 20 ans à prouver que les oiseaux parlent vraiment : aujourd’hui, il traduit leur langage pour le monde entier Des archéologues découvrent le plus vieux vin liquide jamais analysé : il contenait les cendres d’un Romain Blond, châtain ou brun : voici la couleur de cheveux qui blanchit en premier, selon la science Ils mangent vegan pendant un mois : ce que les chercheurs observent dans leur ADN n’est ni le poids ni le cholestérol Sebastián La Rosa, médecin : « Mettre longtemps à s’endormir n’est pas bon signe, mais s’endormir en deux minutes non plus » Pourquoi il ne faut jamais acheter une carte cadeau sur le présentoir du magasin : voici ce que risque votre argent À 105 ans, elle fait des squats sans aide et surprend les médecins : son secret n’est ni le sport ni le régime Des chercheurs percent enfin le mystère de l’origine de la pomme de terre : la tomate a joué un rôle décisif Enterrée il y a 400 ans avec une faucille sur la gorge et un cadenas au pied : le mystère de « Zosia » défie encore les scientifiques À 6 ans, il ramasse un « caillou » sur la plage et le perd sans cesse dans sa chambre : 3 ans plus tard, les experts identifient un biface de Néandertal Selon une étude, l’heure à laquelle vous allez vous coucher en dit long sur votre intelligence : les couchés tard sont avantagés Votre ado regarde toujours la télé avec les sous-titres : les experts y voient 4 bénéfices inattendus Musculation, vie sociale et même ChatGPT : voici les habitudes des personnes qui atteignent 100 ans selon une nouvelle enquête Le Portugal plante des eucalyptus pour protéger ses sols en 1950 : soixante-dix ans plus tard, ces arbres alimentent les incendies géants 200 000 barils de déchets radioactifs immergés dans l’Atlantique par la France et les États-Unis : ce que les scientifiques retrouvent aujourd’hui au fond de l’eau Vous avez 1 œuf et du yaourt ? Faites ce dessert moelleux et facile qui ne demande presque rien d’autre Un conteneur de 12 mètres arrivé du Japon, et à l’ouverture, des motos parmi les plus rares jamais observées En Floride, des crocodiles s’invitent sur les jet-skis et les kayaks : ce n’est pas uniquement pour se réchauffer au soleil Christine stationne son camping-car sur le terrain agricole de la famille : deux étés plus tard, un contrôle lui révèle ce qu’elle ignorait Lidia, chauffeuse routière de 32 ans : « Je dors dans le camion, je quitte la maison un lundi et je ne rentre pas avant le samedi » Il a obtenu un studio de ses parents en 2005 : vingt ans plus tard, ce n’est pas le prix d’acquisition qui est retenu au moment du partage Emanuele, plombier indépendant en Espagne : « J’ai facturé 2 540 euros pour une unique intervention de 12 heures de travail » Un retraité trouve 1,2 million de tonnes d’étain sous son terrain : 9 millions d’euros rendus intouchables par une loi de 1955 Un client revient quatorze fois en caisse le même jour : la facture finit par atteindre 25 472 euros Pascal, 61 ans, installe son fourgon dans un champ avec l’aval de l’agriculteur : trois mois plus tard, la mairie lui signale une règle qu’il ignorait Martine, 62 ans, retraitée : « 1 180 euros sont arrivés un mardi matin, et dès le premier mois j’ai dû supprimer trois dépenses » Poser du ruban adhésif sur les roulettes de sa valise : pourquoi tout le monde le conseille et quel est l’effet ? Elle installe son camping-car sur le terrain familial pour les vacances : deux étés plus tard, un employé de la commune lui explique la règle qu’elle ignorait Un merle noir au bec jaune s’installe dans votre jardin : découvrez ce que sa présence signifie réellement pour votre terrain Réduire ses frais de chauffage : pourquoi vous devriez passer vos radiateurs au sèche-cheveux avant de les relancer cet automne Adieu les marques de pieds sur vos sandales : cette astuce facile permet de les nettoyer et de leur redonner un aspect neuf Céline Dion de retour en studio : selon Bernard Montiel, les experts ont remarqué une petite note différente dans sa voix Près d’un kilomètre de long et 242 mètres de haut : la Chine ouvre le plus grand escalator du monde, 21 minutes de parcours Pascal, 61 ans, gare son fourgon dans un champ avec la bénédiction de l’agriculteur : 3 mois plus tard, la mairie lui fait savoir que cet accord ne suffisait pas Bruno raccorde son camping-car à l’électricité de la maison pour un locataire, un voisin signale la pratique Einstein l’avait annoncé il y a plus d’un siècle : sur Mars, le temps ne s’écoule pas comme sur Terre, et cela change tout pour les prochaines missions Ni bicarbonate ni alcool ménager : l’ingrédient de cuisine qui rend les vitres parfaitement éclatantes, selon une spécialiste Elle épargne pendant neuf ans pour acheter un terrain : sa maison sort de terre avec 850 blocs issus de 7 tonnes de plastique recyclé Il a monté son carport ouvert le long de la clôture un week-end de mai : treize ans après, ce n’est pas la commune qui a rouvert le dossier Adieu la glace dans le congélateur grâce à cette astuce facile pour le maintenir propre et sans givre Maria, 79 ans et retraitée : « Je n’ai pas de retraite ici, nous avons la pension de mon époux, qui s’établit à environ 600 euros par mois » Une avocate avertit : les donations consenties du vivant des parents doivent être recomptées au moment du partage de l’héritage Près de 3 300 mètres de béton qu’aucun avion n’a jamais empruntés sommeillent depuis 1943 sous la forêt landaise Des yaourts sont l’objet d’un rappel immédiat dans toute la France chez Leclerc, Intermarché, Carrefour et Auchan Marc, 42 ans, conducteur routier en Espagne, perçoit entre 3 000 et 4 000 euros : « Personne ne vous donne rien » La gendarmerie donne l’alerte : les automobilistes doivent observer le sol avant de monter en voiture Lila, 15 ans, face à Patrick Fiori : pourquoi ce samedi 26 septembre est le moment le plus crucial de son parcours Fini les moustiques chez vous : le verre à poser à côté de la fenêtre pour les empêcher d’entrer À Albi, des poissons de 1,50 m sortent de l’eau en plein jour : on croyait les silures terrés au fond du Tarn Flashé à 73 km/h au lieu de 30 : le juge annule l’amende à cause du motif du trajet, une décision exceptionnelle Après sept camping-cars à deux, Georges, 76 ans, et Évelyne, 74 ans, changent tout : « Je stressais constamment dans les villages » Veuve depuis 5 ans et isolée à 77 ans, Elaine témoigne : « Je dépense environ 58 euros par semaine en essence, plus que pour me nourrir » 950 kg de colis sur le toit de sa Renault Mégane, près de 12 fois la limite : intercepté sur l’A7 près d’Orange, le conducteur doit appeler des renforts pour décharger Après six camping-cars, Alain et Martine annoncent une décision radicale : « Je ne voulais plus passer mes vacances à chercher une place » Les punaises colonisent les maisons dès septembre : les gestes faciles à adopter chez soi pour les tenir à distance Un nouveau radar avec capteurs dans l’asphalte débarque en Europe : il ne mesure pas la vitesse et vise principalement les motards Fin de la douche à l’italienne en 2026 : les architectes d’intérieur adoptent tous cet équipement inspiré des spas Il installe son camping-car face à la mer pour une nuit : au petit matin, ce ne sont pas les vagues qui le réveillent Il pose du ruban adhésif sur les quatre roulettes de sa valise avant l’enregistrement : au retour, la différence saute aux yeux Un portillon donnant sur la rue pour sortir ses poubelles plus facilement : trois jours après l’installation, la police municipale frappe à sa porte Après six camping-cars, Alain et Martine renoncent définitivement à la vie itinérante : « On passait plus de temps à nous organiser qu’à profiter » Un crayon à papier suffit : le secret des serruriers japonais pour qu’une clé de voiture qui coince fonctionne à nouveau « comme au premier jour » En pleine nuit, treize routiers immobilisent leurs poids lourds sous un pont : ils ne cherchaient pas à éviter un accident Avant chaque vol, il recouvre les quatre roulettes de sa valise de ruban adhésif : à l’arrivée, la technique fait toute la différence Selon la psychologie, les gens qui marchent les mains derrière le dos ne le font pas par habitude, mais pour stimuler la réflexion et le calme Ils rêvaient d’une Porsche depuis les années 50 : à 92 et 94 ans, ils passent finalement à l’acte pour leurs 70 ans de mariage Elle remporte 71,5 millions d’euros à la loterie : une semaine plus tard, une simple application lui fait tout perdre « L’Odyssée » de Christopher Nolan : le public américain a tranché et attribue au film avec Matt Damon la meilleure note jamais donnée au cinéaste Selon l’OMS, les adultes de 30 à 40 ans qui jouent encore aux jeux vidéo construisent quelque chose dont ils ne verront les fruits qu’à 70 ans Selon la psychologie, ceux qui ont grandi dans les années 60 et 70 ont développé 3 forces mentales que la technologie actuelle fait disparaître Les images satellites ne laissent aucun doute : la Chine met à l’eau un sous-marin géant sans tour de commandement visible À 15 ans, elle fabrique une éolienne marine avec un tube en PVC et 10 € : dix ans plus tard, toute une industrie s’y intéresse Selon la psychologie, les piétons qui remercient d’un geste les automobilistes partagent six traits communs La Méditerranée à 28 °C faisait le bonheur des baigneurs en août : voici la facture que l’on paie en septembre À 95 ans, Clint Eastwood juge l’art américain : « Ce n’est pas comme en Europe », voici ce qu’il considère comme la seule forme vraiment originale À 42 ans, Mark Zuckerberg sort du silence devant ses salariés : « Nous craignons de ne pas être assez rapides pour nous adapter » Il achète un disque dur qu’il croyait neuf : en le branchant, il découvre 800 Go de logiciels valant plusieurs milliers d’euros Bill Gates confie les tâches les plus difficiles aux personnes paresseuses : voici pourquoi cette méthode à contre-courant fonctionne Ils analysent au microscope le sable d’Omaha Beach : 4 % de ces grains sont encore des éclats d’obus du Débarquement Il a vécu jusqu’à 103 ans, tourné près de 100 films et décroché 3 nominations aux Oscars : son fils est devenu une légende encore plus grande d’Hollywood À 102 ans, il apprend Windows et le smartphone à des retraités plus jeunes que lui : « L’âge n’a jamais été un critère » À la retraite, Bill Gates accepte d’aider sa fille dans sa start-up : la tâche qu’il a choisie en a surpris plus d’un Vous empilez les assiettes au restaurant pour aider le serveur : selon des psychologues, ce geste révèle bien plus que de la politesse Arnold Schwarzenegger s’entraîne encore presque tous les jours à 78 ans : ce qu’il vise n’est ni la performance ni le poids « Si tu veux être heureux une heure, fais une sieste » : ce que la science dit de la suite du proverbe chinois En 1997, ils déversent 12 000 tonnes d’écorces d’orange sur un terrain du Costa Rica : 16 ans plus tard, les scientifiques ne reconnaissent plus le paysage En avril 1984, la NASA embarque 3 301 abeilles à bord de Challenger : sept jours plus tard, elles avaient bâti 200 cm² d’hexagones parfaits Les batteries des voitures électriques s’usent moins vite que prévu : ce que révèle cette étude sur leur endurance réelle La génération Z n’arrive pas à se loger ni à trouver un emploi qui a du sens : selon la Bank of America, elle sera pourtant la plus riche de l’histoire Elle teste la semaine de quatre jours pour gagner en efficacité : l’entreprise découvre qu’un salarié avait un second employeur Tous les climatiseurs mobiles ont le même défaut caché : voici l’astuce simple qui change tout Un coach sportif est formel : après 70 ans, 20 à 30 minutes de marche 5 jours par semaine suffisent déjà pour en retirer des bienfaits La Pologne vient de franchir les 550 tonnes d’or : elle détient presque deux fois les réserves du Royaume-Uni et dépasse même celles de la BCE Cette entreprise française a livré à Airbus une presse de 3 000 tonnes en 2024 : même la Chine reconnaît son savoir-faire 7 milliards d’euros et 1 600 km de voies : le chantier du siècle en Europe de l’Est dont personne ne parle en France L’Inde devient le premier pays au monde à produire de l’hydrogène avec la chaleur d’un réacteur nucléaire : voici comment La Chine vise 525 000 ultra-riches avec un voyage à 1 000 mètres de profondeur : là où la lumière disparaît totalement Grands comme 35 fois Paris chacun, les deux plus gros icebergs du monde réservaient une mauvaise surprise aux scientifiques Le « cimetière des A380 » déborde : le leader mondial du recyclage d’avions veut agrandir son site près de Toulouse La Chine inaugure une usine à 1,4 milliard d’euros unique au monde : elle ne fabriquera qu’une seule chose Frelons asiatiques : un Français propose de ne plus détruire certains nids, et ce n’est pas par pitié pour les reines Une première mondiale : ce moteur de navire belge tourne à 100 % à l’hydrogène et vient d’être certifié par Lloyd’s Register Inventée en 1796 par un frère Montgolfier, cette pompe fonctionne sans électricité : 230 ans plus tard, elle revient en force en 2026 La France devient en 2025 la première destination mondiale des investissements dans les centres de données, devant toute l’Europe La France double l’Allemagne et devient championne d’Europe du gaz vert : 13,6 térawattheures injectés en 2025 depuis 803 sites L’Allemagne construit la plus grande pompe à chaleur fluviale d’Europe : 150 MW puisés dans le Rhin pour chauffer 50 000 foyers dès 2028 Perdue dans une vallée des Alpes, cette installation française bat un record en 2025 : même les Américains font la queue pour l’utiliser La Chine réussit à prélever de la roche solide au fond de l’océan : elle rejoint un club que seuls les États-Unis avaient intégré À 2 300 mètres sous l’océan, la France découvre un colosse de métal deux fois plus haut que l’Arc de triomphe : il affiche 0,8 °C de trop Aucun ascenseur au monde ne peut monter 1 000 mètres d’un coup : voici la solution trouvée pour la tour de Djeddah, déjà à 430 mètres Airbus, Safran et Tereos s’allient dans le Nord : la deuxième plus grosse usine au monde de ce carburant d’aviation verra le jour ici Ils cherchaient du nickel dans la forêt boréale : le gisement découvert contient aussi du cuivre, du platine, de l’argent et même de l’or Pour la deuxième fois de son histoire, la France rapatrie ses 129 tonnes d’or stockées aux États-Unis : l’opération s’est achevée en janvier 2026 Contrat de 990 millions d’euros : la France appelée à la rescousse sur le plus grand fiasco ferroviaire du Royaume-Uni Entre Paris et Soissons, 2 km de route testent les marquages blancs pendant 2 ans : un laboratoire unique en Europe La France manque de tungstène alors que son sous-sol en cache 100 000 tonnes exploitables, soit 50 ans de consommation L’Italie a débranché ses centrales il y a 36 ans : le 14 mai 2026, Giorgia Meloni annonce le retour du nucléaire devant le Sénat La Suisse creuse un trou de la taille d’un immeuble de huit étages : ce qu’elle va y installer pèse 2,1 GWh Elle démonte un A380 de 280 tonnes pièce par pièce : cette entreprise française est devenue championne du monde du recyclage d’avions Une usine à 4,3 milliards d’euros sort de terre en Caroline du Nord : cette ville veut devenir la « Toulouse américaine » avec le Z4 Eiffage décroche le contrat d’un colosse d’acier de 7 400 tonnes : il sera posé sur l’un des axes les plus stratégiques d’Europe La Chine coule l’équivalent de deux fois le poids de la tour Eiffel en béton : ce chantier n’est qu’un réacteur parmi des dizaines Un détecteur d’IA affirme que le discours « I have a dream » a été écrit par une machine : il suffit de retirer un mot pour inverser le verdict Elle troque son appartement contre un camping-car de 12 m² : un an plus tard, elle ne paie plus ni l’électricité ni l’eau Il acquiert 20 000 m² pour 15 000 euros et un conteneur pour 1 300 : à 28 ans, ses dépenses mensuelles chutent à 20 euros Veuve depuis 5 ans, Elaine, 77 ans, débourse 58 euros par semaine en essence : davantage que son budget alimentaire Il vide sa piscine dans le fossé qui borde son jardin en septembre : trois semaines plus tard, une tranchée doit même être creusée Il construit son carport contre la clôture sans déclaration : treize ans plus tard, ce n’est pas la mairie qui ressort le dossier Une pharmacienne sur la crème bleue Nivea, commercialisée depuis 114 ans : « Il faut toujours l’avoir chez soi, mais surtout pas pour cette zone du visage » Après 70 ans, un coach sportif est catégorique : 20 à 30 minutes de marche 5 jours par semaine suffisent pour en tirer des bénéfices « Le camping-car, ce n’est plus la liberté » : après 10 ans sur les routes, ce couple de retraités raconte pourquoi il a définitivement changé de mode de voyage Prolifération de punaises dès les premiers froids : ni insecticide ni grands travaux, la solution tient en quelques gestes Ils quittent le Nord pour l’Aveyron et reprennent la boulangerie du village pour 1 euro : elle a rouvert le 10 septembre Elle a emménagé en 1956 quand « tout était neuf » : à 94 ans, elle voit son immeuble de Tours changer radicalement de visage Le pont emporté dans la nuit du 7 octobre : près d’Avène, un hameau totalement coupé du monde après les violentes pluies Un expert en comportement animal est formel : la personne préférée des chats n’est ni celle qui les nourrit ni celle qui les caresse le plus Il fait monter le conduit de son poêle le long de la façade pour éviter de percer l’étage : un an plus tard, ce n’est pas un voisin qui lui écrit Admis dans la prépa la plus sélective de France, il demande à reporter son entrée d’un an : à 18 ans, Emmanuel travaille 12 heures par jour, du lundi au samedi Visé par une enquête de Mediapart, Jordan Bardella fait face à une plainte : ce que reproche l’association au président du RN 600 élèves et un seul WC pour les garçons depuis deux semaines : la direction de ce collège de Nice évoque des dégradations Dès l’annonce d’un décès, la banque bloque tous les comptes : les trois exceptions prévues par la loi pour débloquer l’argent Ordonné prêtre à 34 ans aux Herbiers : « C’est un saut dans l’inconnu », raconte l’abbé Eudes Boyer Il achète une PS4 à 5 euros dans une boutique d’occasion : une fois branchée chez lui, son fils découvre sa toute première PlayStation fonctionnelle Saint-Jean-de-Luz : la DJ Barbara Butch déprogrammée du festival sur la santé mentale dont elle devait être la marraine Deux voisins, la même maison et la même pompe à chaleur : l’un paie 733 euros de plus par an à cause d’un seul réglage Pendant des années, ils ont couvert 50 000 m² du glacier du Rhône de bâches blanches et réduit la fonte de 60 % : cet été, tout a été retiré Du sel et du vinaigre dans une bassine d’eau tiède : voici ce qui arrive à vos pieds fatigués et pourquoi les experts le recommandent Les psychologues sont formels : les personnes qui marchent les mains derrière le dos ne le font pas par réflexe, mais pour favoriser le calme et la réflexion Il laisse son projecteur de jardin éclairer la haie du voisin toute la nuit : ce n’est pas la facture d’électricité qui lui coûte le plus cher Pain congelé : ce geste tout simple avant de le mettre au congélateur change vos matins pressés La famille royale de Norvège reprend son agenda ce vendredi : la reine Mette-Marit, « toujours en rééducation », ne reviendra pas avant « l’été prochain » À 23 ans, Stella Belmondo pousse les portes de la Cinémathèque pour l’expo dédiée à son père : elle n’y était pas seule À 32 ans, il quitte tout pour un village de 18 habitants : « Ici, nous payons 5 euros par an pour l’eau et 18 euros par mois pour l’électricité » « J’ai été enfant jusqu’à mes 13 ans seulement » : Sophie Marceau raconte ses combats et son engagement depuis plus de 30 ans Partie en Thaïlande, une Marseillaise apprend qu’elle a un cancer du poumon : son assurance refuse de la rapatrier Son idée pour les lycéens : des classiques du cinéma français imposés, et « Cyrano » pendant 2h45 contre le temps d’attention réduit Elle cumule deux emplois à temps plein pour partir à la retraite à 30 ans : à 27 ans et 700 000 dollars d’épargne, elle renonce Sans ambassade ni relations officielles : la France ouvre un « dialogue technique » avec les talibans pour renvoyer des Afghans condamnés À 96 ans, Hugues Aufray ne prend toujours pas sa retraite : « J’ai vendu ma maison de Marnes-la-Coquette » Il meurt le 24 janvier sans héritier et lègue tout à sa ville : 2,4 millions d’euros de biens, dont des œuvres d’art Marcher tous les jours, c’est bien, mais un professeur d’exercice physique prévient : « Si l’objectif est de perdre du poids, il faut faire de la force » Affaire Garlasco : un journaliste italien épingle Andrea Sempio en direct, et la nouvelle reconstitution du crime profite à Alberto Stasi