Le matin où ils ont rendu les clés de leur maison, le salon sonnait creux.
Accueil › Camping-car › Après avoir vendu leur maison pour vivre en camping-car, ils font leurs comptes un an plus tard : « Nous n’avions pas pensé à ça » En bref Vendre sa maison pour vivre en camping-car ne réduit pas le coût de vie, il le déplace simplement, transformant les frais fixes en dépenses cachées qui s'accumulent de manière insidieuse. L'essentiel en 3 points
Alice et Thomas ont découvert après un an qu'au-delà des économies sur le crédit immobilier et les charges fixes, de nouvelles catégories de dépenses cachées s'étaient invitées : assurance campinge, aires payantes (5 000 euros annuels), usure du véhicule, entretien fréquent et micro-dépenses émotionnelles. Les « petites » dépenses invisibles (cafés stratégiques, lavomatics, trains retour, piscines municipales) s'accumulent discrètement, tout comme la pression mentale de la logistique quotidienne, qui pousse à dépenser davantage pour se simplifier la vie. Pour éviter les surprises, il faut établir trois budgets distincts, tester la vie nomade pendant plusieurs semaines sans vendre, admettre les moments de faiblesse budgétaire et conserver une réserve d'épargne équivalent à six mois de vie. 5 000 euros budget annuel de stationnement en camping-car
Sur le carrelage, il ne restait qu’un matelas gonflable, deux mugs ébréchés et un chien un peu stressé par toute cette agitation. Devant le notaire, Alice et Thomas ont signé sans trembler : la vente était actée, l’argent sur le compte, le camping-car déjà garé devant, moteur encore tiède. Ils venaient de faire ce que beaucoup ne font qu’imaginer sous la douche ou sur l’aire d’autoroute : vendre leur maison pour vivre sur quatre roues.
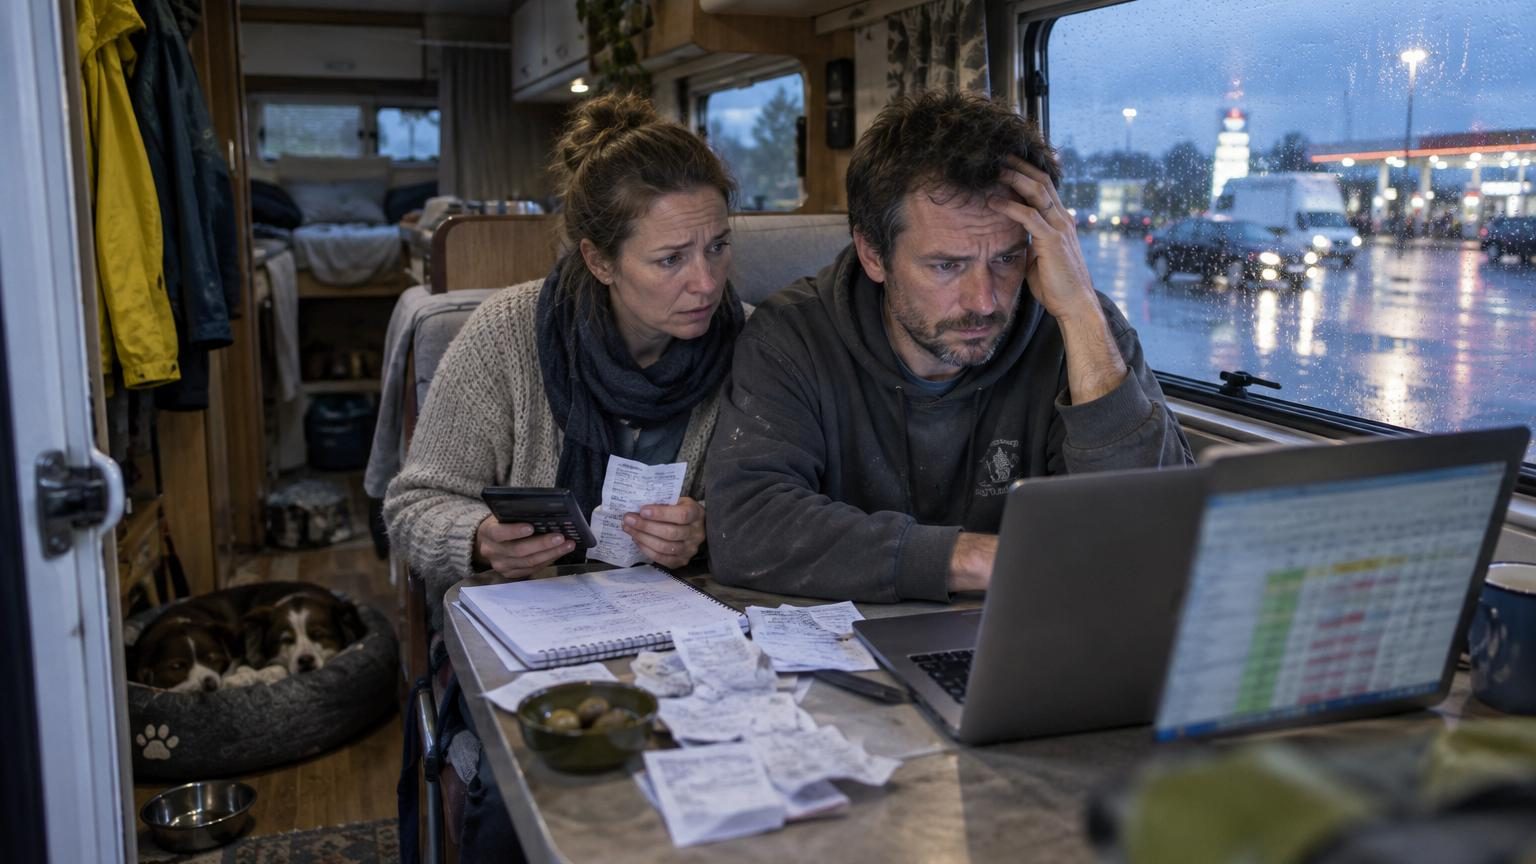
Un an plus tard, un soir de pluie sur une aire de service en Espagne, ils ont ouvert un fichier Excel. Revenus, dépenses, imprévus. L’écran s’est rempli de chiffres, de lignes rouges, de petits commentaires rageurs. « Nous n’avions pas pensé à ça », a soufflé Alice en recrachant un noyau d’olive. Ce n’était pas seulement une histoire d’essence ou d’aire de stationnement. C’était tout ce qui s’était glissé entre les cases.
Ils ont réalisé que leur rêve de liberté avait un prix caché, bien plus subtil que la simple somme des factures. Et leur bilan n’avait rien d’une carte postale.
Un an sur les routes : l’addition cachée de la vie en camping-car
Au départ, tout semblait limpide. Plus de crédit immobilier, plus de taxe foncière, plus de frais de syndic ni de chaudière en panne au mois de janvier. Sur le papier, le calcul donnait même l’impression d’une opération gagnante. Alice et Thomas avaient fait leur tableau, noir sur blanc : vendre à 320 000 euros, acheter un camping-car à 65 000, garder une « sécurité » sur un livret et vivre plus simplement. *Moins de murs, plus de vie*, pensaient-ils. La vie réelle a raconté une autre histoire.
Le premier choc est venu de l’assurance. Assurer un camping-car neuf, bien équipé, avec un gros kilométrage prévu, coûte nettement plus cher que la petite Clio qui dormait autrefois devant leur pavillon. À cela se sont ajoutées les aires payantes, parfois 25 à 35 euros la nuit en haute saison, presque l’équivalent d’un petit studio en province sur un mois si l’on additionne. Sur une année, leur poste « stationnement » a frôlé les 5 000 euros. Sans compter les vidanges spéciales, les pneus changés plus tôt que prévu, et cette panne d’alternateur en plein mois d’août qui a englouti d’un coup la moitié de leur budget vacances.
Quand ils ont tout mis en face des économies réalisées, le constat a piqué. Oui, ils n’avaient plus de crédit. Oui, les charges fixes liées à la maison avaient disparu. Mais une nouvelle catégorie de dépenses s’était invitée : celles qui ne rentrent dans aucune case tant qu’on n’a pas vécu cette vie-là. L’usure accélérée du véhicule, les petits équipements qu’on rachète trois fois, les lavomatics en série, les cafés pris exprès pour bénéficier du Wi-Fi. L’image du nomadisme « économique » s’est fissurée. Et dans cette faille sont apparues des questions qu’ils n’avaient jamais imaginées au moment de signer chez le notaire.
Tout ce qu’ils n’avaient pas prévu… mais que vous pouvez anticiper
Le premier conseil qu’ils donnent aujourd’hui tient en une phrase : faire un budget test comme si vous viviez déjà en camping-car, pendant trois mois, sans bouger de chez vous. Noter chaque dépense liée à ce style de vie : essence, stationnements hypothétiques, lavomatics, forfait téléphonique plus costaud, abonnements de secours pour Internet. Puis comparer ce budget fictif à la réalité de vos dépenses actuelles, ligne par ligne. Ce simple jeu de rôle financier révèle souvent des surprises désagréables, tout en évitant les fantasmes. Soyons honnêtes : personne ne fait vraiment cela tous les jours… mais ceux qui s’y collent partent avec un net avantage.
L’autre point négligé, c’est le coût émotionnel des choix extrêmes. Vendre sa maison, ce n’est pas vendre uniquement des briques et un toit. C’est effacer un repère, un ancrage. Ils pensaient avoir tout rationalisé, et pourtant la première dépense imprévue a été… le train retour pour un week-end chez des amis, « juste pour se poser entre quatre murs ». Cette escapade censée leur faire du bien a amputé 600 euros à leur budget mensuel. La vie nomade crée aussi des micro-dépenses invisibles : cafés achetés pour s’asseoir quelque part, entrées de piscines municipales pour une vraie douche chaude, petits restaurants « parce qu’on a fait 600 km aujourd’hui ». *À la fin du mois, tout cela s’additionne avec une redoutable discrétion.*
Ils n’avaient pas non plus mesuré la pression constante de la logistique. Trouver de l’eau, une aire de vidange, un endroit où dormir qui soit à la fois légal, safe et pas hors de prix. Chaque soir ressemble à un mini casse-tête. Cette charge mentale a un coût : on dépense plus pour se simplifier la vie, on accepte une aire plus chère mais bien notée, on prend l’autoroute payante pour « arriver avant la nuit ». En analysant rétrospectivement leurs comptes, Alice et Thomas ont repéré un schéma clair : les jours de fatigue, leur budget explosait. Vivre sur la route les a forcés à se voir tels qu’ils étaient vraiment, pas tels qu’ils s’imaginaient lors des soirées à rêver devant des vidéos de vanlife.
Comment préparer un rêve de route… sans vous faire surprendre par la réalité
Avant de rendre vos clés et de poster la photo du « nouveau départ » sur Instagram, une étape simple change tout : établir trois budgets distincts. Un budget « minimal » avec un mode de vie très sobre, un budget « réaliste » basé sur vos habitudes actuelles, et un budget « confort » pour les phases de fatigue ou de météo pourrie. Pour chaque scénario, calculez le coût moyen mensuel en intégrant : carburant au prix haut, stationnement, entretien, santé, communication, loisirs. Puis vérifiez si vos revenus – salaires, freelancing, retraites, épargne mobilisable – couvrent au moins le scénario réaliste, en laissant une marge pour les galères. Ce n’est pas très glamour, mais c’est là que se joue la vraie liberté.
Une erreur fréquente consiste à miser sur une discipline budgétaire imaginaire. On se dit qu’on cuisinera toujours dans le camping-car, qu’on évitera l’autoroute, qu’on ne craquera pas sur les petites activités touristiques. Dans les faits, le jour où il pleut depuis quatre jours, où tout est humide et où le linge ne sèche plus, le moindre resto devient un refuge. Le jour où un enfant est malade, on roule sans s’arrêter jusqu’à trouver un médecin, péage ou pas péage. Le décalage entre le soi fantasmé et le soi réel coûte cher. Admettre dès le départ qu’on aura des moments de faiblesse, c’est éviter de culpabiliser à chaque dépense non prévue.
« Nous pensions faire baisser notre coût de vie. En réalité, nous l’avons surtout déplacé. Ce que nous ne payons plus en murs, nous le payons en mouvement », résume aujourd’hui Thomas, un peu amer mais lucide.
Pour limiter la casse, ils conseillent trois garde-fous simples, presque terre-à-terre :
Garder un coussin d’épargne intouchable, l’équivalent de six mois de vie, pour absorber les pannes lourdes ou un retour précipité.
Tester la vie en camping-car pendant plusieurs semaines sans vendre la maison, même si ça retarde le grand départ.
Prévoir une porte de sortie concrète : un plan B de logement, un métier adaptable, une région où vous pourriez vous réinstaller.
Ce n’est pas très romantique, mais cette prudence permet de savourer les levers de soleil sans avoir en tête l’angoisse sourde du prochain prélèvement.
Un rêve de liberté… qui oblige à redéfinir ce que l’on est prêt à payer
Au terme de leur première année, Alice et Thomas n’ont pas décidé de tout arrêter. Ils ont plutôt changé de regard. Ils ne parlent plus de « vie moins chère », mais de **priorités différentes**. Leur budget carburant remplace la taxe foncière, leurs nuits sur les parkings bien éclairés font office de syndic, et leurs arrêts prolongés chez des amis remplacent les week-ends à bricoler la clôture. La question n’est plus « Est-ce que c’est rentable ? », mais « Est-ce que ce que je gagne intérieurement vaut ce que je dépense en sécurité et en confort ? ». Chacun place son curseur ailleurs.
Ce que leur histoire met en lumière, c’est la face cachée des grandes décisions de vie. Vendre sa maison pour vivre sur la route n’est ni une folie, ni une solution miracle pour s’en sortir financièrement. C’est un changement de décor qui met à nu nos habitudes, nos peurs, nos vrais besoins. On découvre si l’on sait vraiment vivre avec moins d’objets, moins de repères, moins de portes qui se ferment à clé le soir. On découvre aussi qu’une aire de service anonyme peut parfois donner plus de sentiment de liberté qu’un salon impeccablement rangé. *Et ce genre de vérité ne rentre dans aucun tableau Excel.*
Peut-être que vous lisez ces lignes en rêvant déjà à la petite lumière bleutée du tableau de bord, à la route qui file, à la sensation de ne plus dépendre de personne. Peut-être au contraire que l’idée de ne plus avoir de boîte aux lettres vous serre la gorge. Dans les deux cas, le véritable enjeu n’est pas de copier la vie d’Alice et Thomas, ni celle de ces familles qu’on voit sur YouTube, mais de vous demander : jusqu’où suis-je prêt à payer – en argent, en confort, en stabilité – pour ce que j’appelle « liberté » ? Certains répondront : « Jusqu’au dernier centime ». D’autres se contenteront d’un simple road trip d’été. Entre les deux, il y a toute une palette de choix possibles, à inventer pour soi, loin des cartes postales parfaites.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Budgéter en conditions réelles
Simuler plusieurs mois de dépenses comme si la vie en camping-car avait déjà commencé, avec trois scénarios (minimal, réaliste, confort)
Permet de mesurer l’écart entre le rêve et la réalité financière, sans se mettre en danger tout de suite
Anticiper les coûts cachés
Intégrer assurance renforcée, stationnements payants, entretien, fatigue logistique et petites dépenses invisibles du quotidien
Réduit les mauvaises surprises du premier année et aide à ajuster le projet au lieu de l’abandonner
Garder une porte de sortie
Conserver une épargne de sécurité, tester avant de vendre et définir un plan B concret de réinstallation
Offre une vraie liberté de choix, sans être coincé si le rêve ne ressemble pas exactement à ce qui était imaginé
Questions fréquentes Combien coûte réellement un an de vie en camping-car comparé à une maison ? Selon le témoignage d'Alice et Thomas, les économies réalisées sur le crédit immobilier et les charges fixes sont compensées par l'assurance plus chère, les aires payantes (environ 5 000 euros annuels), l'entretien accéléré du véhicule et les dépenses émotionnelles cachées. Au final, le coût de vie n'a pas vraiment baissé, il a juste changé de nature.
Quelles sont les dépenses imprévisibles les plus coûteuses de la vie en camping-car ? Les micro-dépenses invisibles comme les cafés pour s'asseoir quelque part, les entrées de piscines municipales, les petits restaurants, les trains de retour à la maison et les pannes mécaniques inattendues. Ces dépenses s'accumulent discrètement et représentent une charge importante sur plusieurs mois.
Comment préparer au mieux la transition vers la vie nomade en camping-car ? Il faut d'abord faire un budget test pendant trois mois sans quitter son domicile actuel, établir trois scénarios budgétaires distincts (minimal, réaliste, confort), tester véritablement la vie en camping-car plusieurs semaines avant de vendre la maison, et conserver une réserve d'épargne équivalent à six mois de vie.
Pourquoi dépense-t-on davantage en camping-car que prévu ? La pression mentale constante de trouver de l'eau, une aire de vidange, un endroit sûr pour dormir pousse à accepter des aires plus chères bien notées ou à prendre l'autoroute payante pour arriver avant la nuit. De plus, la fatigue quotidienne crée des moments de faiblesse où chaque dépense supplémentaire semble justifiée.
Le coût émotionnel de vendre sa maison impacte-t-il le budget du camping-car ? Oui, vendre sa maison efface un repère et un ancrage. Cela crée des dépenses émotionnelles imprévisibles comme les trains de retour pour passer un week-end chez des amis ou entre quatre murs, qui peuvent représenter 600 euros ou plus par mois.
La suite ici :
Pétrole en baisse, fioul en baisse : ce qu’il faut savoir sur les prix ce mardi avant de remplir votre cuve Les pommes du voisin dépassent au-dessus de votre clôture : voici qui a le droit de les cueillir, et ce qui change quand elles tombent au sol Combien d’amis faut-il vraiment pour être heureux ? Les chercheurs avancent un nombre précis, bien plus bas que ce qu’on imagine De la terre gratuite d’un chantier voisin pour rehausser son jardin en pente : deux ans plus tard, c’est le voisin d’en bas qui fait venir un expert En Polynésie française, des scientifiques observent un groupe de dauphins : l’un des petits n’est pas de la même espèce que les autres À 69 ans, cette ancienne infirmière a fait de son camping-car une vraie maison : sa façon de vivre intrigue autant qu’elle inspire À 102 ans, il exerce toujours la médecine et cartonne sur TikTok : pour lui, l’ennemi numéro un de la longévité n’est ni le sucre ni le manque de sport Cinq étés dans leur camping-car, puis la décision : Isabelle et Gérard renoncent à une habitude qu’ils pensaient garder toute leur vie Un simple tuyau de la piscine vers le fossé en septembre, et trois semaines plus tard, le terrain s’affaisse : la pelleteuse a dû intervenir Ce n’est pas encore l’hiver, mais le froid s’installe brutalement : les départements concernés par le retour des flocons Une route en verre pilé, et elle tient toujours deux ans plus tard : en 1970, la ville de Fullerton a goudronné une rue de 180 mètres avec des bouteilles broyées Dacia prépare une voiture électrique à 11 000 euros pour 2027 : l’Europe crée une nouvelle catégorie rien que pour elle Une ligne géante surgie de nulle part au cœur du désert australien : les chercheurs ont enfin identifié ce phénomène naturel rare Thon, courgettes et un passage au four : le gratin express qui règle la question du dîner en 25 minutes chrono Trois camping-cars en quelques années, puis la vente du dernier : « On croyait gagner du temps, on en perdait énormément », confient Pascal et Sylvie Il découvre une étrange masse sous une pierre de son jardin : ce qu’il photographie permet de comprendre son origine Grève chez TotalEnergies le 8 octobre : à quoi s’attendre dans les stations-service Les enfants à qui l’on n’a presque jamais dit « je t’aime » gardent 8 habitudes à l’âge adulte, selon des psychologues Après avoir laissé une coupelle d’eau dans son jardin pendant l’été, elle observe quelque chose qu’elle n’avait jamais vu auparavant Les légumes oubliés reviennent dans nos assiettes : la recette de grand-mère qui les remet au goût du jour Pourquoi le disque dur de Windows s’appelle toujours « C: » ? La réponse remonte aux disquettes des années 1980 Selon Bill Gates, seuls trois métiers résisteront à l’intelligence artificielle Ils isolent leur grenier après avoir reçu une facture record : quelques mois plus tard, ils regrettent seulement de ne pas l’avoir fait plus tôt Six voitures différentes pour sillonner la France : ce conducteur prend finalement une décision inattendue, « aujourd’hui, je privilégie la simplicité avant tout » Il commande un conteneur de 12 mètres venu du Japon : à l’ouverture, des motos parmi les plus rares jamais vues Il y a 13 000 ans, on pouvait rejoindre Malte à pied depuis la Sicile : ce passage englouti relance l’enquête sur les premiers habitants de l’île « Je pensais que le plus dur serait de quitter mon travail » : deux ans après son départ à la retraite, cet ancien salarié raconte ce qui l’a vraiment déstabilisé L’éthanol à la pompe pourrait devenir vert et amer : voici pourquoi cette mesure est à l’étude pour 2027 Gâteau aux pommes au yaourt : la recette moelleuse et facile Crier « silence » à un chien qui aboie ne sert strictement à rien : voici ce qui fonctionne vraiment, selon les éducateurs Cyril Lignac est formel : pour des crêpes bien plus moelleuses, il ajoute cet ingrédient tout simple à la pâte Sept camping-cars, des milliers de kilomètres et une dernière décision : Gérard et Christine abandonnent la vie nomade, « le voyage était devenu une succession de problèmes à résoudre » Faut-il se laver les cheveux avant une coloration ? La réponse des coiffeurs Gratin de potimarron plein d’eau ? La cuisson en deux temps qui donne un cœur fondant et une croûte dorée Il photographie une étrange créature dans un ruisseau près de chez lui : personne dans son entourage ne reconnaît l’animal Avant les premières gelées, il verse quelque chose dans ses canalisations : ce petit geste lui évite une mauvaise surprise chaque hiver Ils percent le mur d’une cave pour poser des canalisations et tombent sur des lingots et des pièces d’or : 10 millions de dollars dissimulés Chaque hiver, son pothos dépérissait : depuis qu’elle récupère l’eau de cuisson des œufs, la plante n’a jamais été aussi belle Chips, cookies aux pépites de chocolat, et 4 autres aliments du quotidien nés d’une erreur en cuisine Avant de rallumer le chauffage, il vérifie cette petite pièce de chaque radiateur : son geste peut changer la consommation Du piano chaque après-midi, convaincue d’être dans son droit tant qu’il faisait jour : après trois mois, la police municipale vient lui expliquer la règle En Amazonie, Will Smith tombe sur une créature que personne n’avait encore identifiée : la scène tournée avec un biologiste fait sensation Démence : selon une vaste étude, bouger au travail ne protège pas autant que faire du sport En Cornouailles, deux yeux démesurés surgissent sur l’eau : cette méthode étonnante vise les goélands près des quais Arrivée en France comme femme de chambre, Maria possède aujourd’hui 10 maisons : « Je ne suis jamais allée au restaurant » Aston Martin dévoile sa première moto de route : 130 chevaux, titane et carbone, mais seulement 300 exemplaires Elle laisse une caméra dans son jardin pendant 30 jours : les images révèlent que son terrain est beaucoup plus fréquenté qu’elle ne le pensait Ils achètent une vieille maison entourée de forêt : dès leur premier printemps, ils découvrent pourquoi les anciens propriétaires avaient laissé cette partie du terrain intacte Il découvre des traces étranges dans la neige autour de sa maison : elles disparaissent chaque matin avant son réveil Elle laisse tomber quelques pommes dans son jardin : le lendemain, tout a disparu mais aucune trace humaine n’apparaît Il lave sa voiture avec du liquide vaisselle depuis 20 ans : son nouveau voisin garagiste lui explique ce que cela peut abîmer Avant de fermer sa maison pour l’hiver, il fait trois vérifications que son père lui a toujours enseignées : l’une évite des dégâts coûteux Ils pensent avoir trouvé un vieux nid abandonné dans leur cheminée : quelques jours plus tard, ils comprennent qu’il ne l’était pas Il nettoie sa voiture chaque semaine mais oublie toujours cette partie : son garagiste lui montre où la saleté s’accumule vraiment Il laisse son chauffe-eau allumé toute la journée : après avoir regardé sa consommation, il décide de tester une autre méthode Elle plante des fleurs pour attirer les abeilles : au bout de quelques mois, son jardin devient le refuge d’une autre espèce Il ne chauffe jamais les chambres : à 70 ans, il explique pourquoi il préfère concentrer toute la chaleur ailleurs Elle lance son lave-linge uniquement le soir : après avoir comparé ses habitudes pendant trois mois, elle change finalement de méthode Avant de partir en vacances, elle débranche 11 appareils : en revenant, elle découvre pourtant qu’un seul était réellement responsable Il entretient cette bande de terrain depuis 22 ans : le jour où son voisin veut la récupérer, un vieux document change tout Il laisse sa piscine vide tout l’hiver depuis dix ans : cette année, un professionnel lui explique pourquoi ce n’est pas une bonne idée Il laisse pousser une haie pendant 12 ans : lorsqu’il décide enfin de la tailler, son voisin lui rappelle une règle qu’il ignorait Patrick et Monique vendent leur camping-car après des années de voyages : la raison n’a rien à voir avec l’âge Une simple pause en bord d’autoroute, et un chien errant s’approche de son camion : il refuse de repartir, et l’histoire bouleverse le routier Cinq habitudes supprimées, et ce retraité affirme avoir retrouvé le plaisir de voyager en camping-car sans y passer ses semaines Un camping-car d’occasion inspecté dans les moindres détails : quelques jours après le départ, une odeur étrange envahit l’habitacle Un éléphant de mer au pelage violet photographié : ni l’alimentation ni la génétique ne sont en cause, les scientifiques ont trouvé l’explication Du parkour à 70 ans : à Singapour, des seniors apprennent à tomber sans se blesser, et les résultats bluffent les médecins Elle économise pendant 9 ans pour acheter son terrain : sa maison est bâtie avec 850 blocs faits de 7 tonnes de plastique recyclé Bernard et Colette ferment le chapitre camping-car après des années de voyages : ce qui a fini par peser plus lourd que la liberté Ce concessionnaire scanne votre voiture gratuitement en quelques secondes grâce à l’IA : les clients de loueurs, eux, se méfient Vivre près de la mer toute l’année en camping-car : le problème dont personne ne les avait prévenus a fini par les rattraper En arrêt maladie, il court un marathon : son employeur l’apprend, et la justice doit trancher Isolation par l’extérieur faite sans réfléchir : le courrier officiel de la mairie qui a suivi lui a coûté bien plus que prévu Les mains croisées dans le dos en marchant : ce que les psychologues lisent dans cette posture, et ce n’est ni arrogance ni timidité Après deux ans à la rue, il décroche un HLM à 450 euros : quelques mois plus tard, il demande à partir, et son logement explique tout À Metz, une lycéenne renvoyée chez elle à cause de ses cheveux : l’affaire enflamme parents et élèves Son portillon donnait sur la rue pour sortir les poubelles plus vite : trois jours plus tard, la police municipale lui rend visite Une nuit en camping-car face à la mer devait être le sommet du voyage : ce qu’ils ont vécu au bord de l’eau les a fait changer d’avis Une cuisine aménagée comme à la maison dans leur camping-car : quelques semaines plus tard, ils démontent une installation qui leur a coûté une fortune Ancien enseignant, il a 103 ans et refuse l’aide à domicile : « elle exige de la discipline, peu importe ce que je ressens » À 58 ans, Karine Le Marchand garde la ligne grâce à une habitude quotidienne : « Ça me permet de prendre beaucoup de décisions » Tracté par une moto à plus de 250 km/h : un record du monde improbable établi derrière une Kawasaki Ninja H2 SX Achetée neuve en 1982 et jamais conduite, cette Renault 5 ressort d’une grange avec 12 km au compteur : elle s’est vendue 47 000 € Il consomme 1 300 litres de gazole aux 100 km et transporte 450 tonnes : voici le plus grand camion-benne du monde Ce sommet du Montana est le seul endroit de la planète où une goutte de pluie peut finir dans trois océans distincts Une spécialiste des aliments le confirme : voici ce qui se passe vraiment dans la viande quand vous la faites mariner Elle ouvre la porte de son camping-car à 7 heures du matin comme chaque jour : cette fois, quelque chose bloque complètement l’entrée Elle retrouve chaque matin des trous dans sa pelouse fraîchement tondue : le responsable travaille uniquement pendant la nuit Elle retrouve des dizaines de coquilles parfaitement alignées dans son jardin : un spécialiste lui explique ce qui les a laissées là Une goutte froide arrive sur la France : les températures passent sous les normales et la neige revient en montagne Elle place ses meubles juste devant les radiateurs : après plusieurs années, elle découvre ce que cela change réellement sur sa facture Elle récupère chaque automne les feuilles tombées devant chez elle : cette année, la mairie lui demande de cesser Elle nettoie les grilles de son réfrigérateur une fois par an : son réparateur lui explique pourquoi beaucoup de foyers les oublient Elle laisse sécher son linge dans le salon pendant tout l’hiver : après quelques semaines, les murs commencent à lui montrer le problème Elle ferme les rideaux dès 17 heures en hiver : ce geste de quelques secondes est devenu automatique chez elle Elle installe une clôture autour de son potager : son voisin mesure la distance et lui demande de la déplacer Elle entend gratter derrière un mur depuis plusieurs nuits : lorsqu’un professionnel ouvre la cloison, il découvre une présence inattendue Elle coupe les branches d’un arbre qui dépassent chez elle : quelques jours plus tard, son voisin lui réclame des explications Elle baisse le chauffage chaque soir avant de dormir : après un hiver, sa facture lui réserve une surprise Chaque soir, des chauves-souris tournent autour de sa maison : il installe une caméra pour comprendre pourquoi elles reviennent toujours Chaque automne, des dizaines d’oiseaux se regroupent sur son toit : personne dans le village ne savait pourquoi Avant l’hiver, elle place une feuille de papier sous ses fenêtres : en quelques secondes, elle repère les endroits où la maison laisse passer l’air Il prend sa retraite à 64 ans puis retourne travailler à 69 : « Ce n’est pas l’argent qui m’a fait revenir » Il reprend son ancien métier à 70 ans après six années de retraite : « Je ne supportais plus de rester sans rien faire » Il pensait que sa pension lui permettrait de voyager : six mois après son départ, il annule déjà son premier projet Il part à la retraite à 64 ans avec 100 000 euros d’épargne : six ans plus tard, il révèle ce qu’il aurait fait différemment Il gagne moins depuis qu’il est retraité mais affirme vivre mieux : « J’ai supprimé trois choses et tout a changé » Elle touche 1 480 euros de retraite mais continue de travailler trois jours par semaine : « Je n’avais pas prévu ça » Elle prend sa retraite à 60 ans avec un projet précis : cinq ans plus tard, elle explique pourquoi elle ne ferait plus jamais la même chose Elle part à la retraite avec 2 100 euros par mois : un an plus tard, elle explique pourquoi elle a pourtant réduit son train de vie Cachée pendant près d’un siècle, une toile de Monet refait surface à Paris : elle pourrait dépasser les 30 millions d’euros Après quinze ans de retraite, il fait enfin ses comptes : certaines dépenses lui coûtent désormais plus cher que son logement Après avoir travaillé toute sa vie, il pensait avoir suffisamment épargné : à 70 ans, il change complètement sa façon de dépenser Après 43 ans de carrière, elle découvre le montant exact de sa retraite : « Je ne pensais pas que l’écart serait aussi grand » Après 42 ans dans le même métier, il refuse de prendre sa retraite : la raison n’a rien à voir avec son salaire Après 40 ans dans la même entreprise, il découvre ce que lui rapporte réellement sa retraite : ses projets changent immédiatement Après 38 ans de travail, elle refuse une retraite tranquille : son activité actuelle n’a pourtant aucun rapport avec son ancien métier Après 35 ans comme fonctionnaire, elle fait ses comptes à la retraite : une dépense qu’elle avait oubliée pèse lourd dans son budget À 76 ans, il continue de réparer les maisons de ses voisins : « Ça me rapporte peu, mais je ne pourrais pas arrêter » À 74 ans, il travaille encore 20 heures par semaine : « Mes enfants pensent que je devrais arrêter » À 72 ans, elle travaille encore chaque matin dans le même commerce : « Tant que mes jambes me portent, je continue » À 71 ans, elle ouvre une petite boutique après avoir passé six ans à la retraite : son premier mois lui réserve une surprise À 69 ans, il découvre qu’une petite dépense répétée depuis 20 ans lui coûte une fortune : il décide enfin de la supprimer À 68 ans, elle découvre combien lui coûte réellement sa voiture chaque mois : elle décide de s’en séparer À 67 ans, il refuse de rester chez lui et commence un nouveau métier : quatre ans plus tard, il ne veut toujours pas s’arrêter À 65 ans, elle accepte un petit emploi pour compléter sa pension : ce qu’elle découvre sur son nouveau quotidien la surprend À 63 ans, elle vend sa maison pour financer sa retraite : deux ans plus tard, elle reconnaît avoir sous-estimé une dépense À 62 ans, il pensait enfin profiter de sa retraite : trois mois plus tard, il reprend un travail qu’il n’avait jamais imaginé faire Deux motards, une seule moto : comment ce couple a transformé la contrainte en mode de vie, et ce que ça change au quotidien Partis en camping-car avec tout le nécessaire pour plusieurs mois : au bout de trois semaines, ils se débarrassent déjà d’une partie de leurs affaires Depuis des semaines, mon voisin ne s’approche plus de son tas de bois : ce qu’il a découvert entre les bûches explique sa prudence Orages et pluie-inondation : voici les 33 départements en vigilance jaune ce mardi Première nuit seuls dans un camping-car isolé en pleine nature : au petit matin, des traces autour du véhicule qu’ils n’arrivent pas à expliquer Jeu libre, pas d’écran et smartphone le plus tard possible : de plus en plus de parents offrent à leurs enfants une « enfance des années 90 » en 2026 Le rituel quotidien de Karine Le Marchand pour rester en forme à 58 ans, et ce qu’il lui apporte bien au-delà du physique « À 60 ans, un plat de lentilles, légumes et huile d’olive protège mieux vos muscles que bien des super-aliments » : les conseils d’Anna Serra, nutritionniste Une petite rue tranquille pour passer la nuit en camping-car : à 6 heures du matin, un voisin frappe violemment à sa porte Les enfants partis, ce couple troque son grand break contre une petite citadine : « On a divisé nos frais par deux » Ils croyaient qu’un camping-car leur coûterait moins cher qu’une vie sédentaire : le bilan après quelques mois les a fait déchanter Faut-il miser sur les lentilles ou les pois chiches au quotidien ? Les nutritionnistes départagent enfin les deux légumineuses Gel des pensions en 2026 : cette retraitée accepte de payer sa part et explique pourquoi, à contre-courant des autres seniors Ils ont remplacé toutes leurs ampoules mais leur facture d’électricité ne baisse presque pas : le problème était ailleurs Ils achètent une maison avec un vieux puits dans le jardin : en voulant le sécuriser, ils découvrent quelque chose que personne ne leur avait signalé Ils achètent une maison avec un terrain immense à petit prix : après quelques semaines, ils comprennent pourquoi les anciens propriétaires voulaient partir Il utilise depuis toujours un petit chemin derrière sa maison : lorsque le terrain est vendu, il découvre qu’il n’a jamais été vraiment à lui Il nettoie chaque année le fossé devant sa maison : après 20 ans, il apprend qu’il n’était peut-être pas obligé de le faire Ils ont installé une piscine dans leur jardin il y a huit ans : au moment de vendre la maison, un détail administratif leur pose problème Il possède cette maison depuis 31 ans et pense connaître ses limites : le passage du géomètre lui réserve une surprise Elle transforme une ancienne dépendance en pièce de vie : au moment de vendre, l’acheteur pose une question qu’elle n’avait pas anticipée Ils installent un abri de jardin derrière leur maison : leur voisin attend plusieurs mois avant de leur dire ce qui le dérange Ils construisent une terrasse au fond du jardin sans se méfier : quelques mois plus tard, le voisin découvre ce qui dépasse chez lui Lancée il y a près de 49 ans, Voyager 1 est si loin que ses signaux mettent plus de 22 heures à nous parvenir « Nous avons appris à nos dépens » : après dix ans de camping-car, ce couple refuse désormais de dormir dans ces endroits pourtant plébiscités par les voyageurs Elle pensait que son garage faisait partie de sa maison : avant de signer chez le notaire, un vieux plan cadastral révèle une séparation inattendue « Je voulais garder une activité, mais surtout garder mon temps libre » : après 40 ans de carrière, cet ancien cadre réinvente sa retraite Au fond d’un gouffre gallois de 30 mètres, des centaines de voitures abandonnées depuis les années 1960 continuent de rouiller dans l’obscurité La pizza hawaïenne n’a jamais vu Hawaï : ces villes inattendues où sont nés vos plats préférés « Nous avions économisé pour voyager » : une fois à la retraite, ce couple a finalement changé de projet Tromperie : préparer un sac près de la porte, et les autres signes discrets qui trahissent une double vie, selon les spécialistes Dix ans à apporter leur déjeuner au bureau tous les jours : ce couple a pu partir à la retraite à 35 et 40 ans 9, 32, 66 et 83 ans : selon une étude, ce sont les quatre âges où notre cerveau change d’ère Calendrier scolaire 2026-2027 : un pont de 4 jours tombe pour toutes les zones, voici la date exacte Ces panneaux avec une simple lettre à l’entrée des tunnels : voici ce qu’ils signifient, et pourquoi ils comptent pour votre sécurité Derrière le Rafale, symbole de la puissance française, une question continue de gêner les rapports militaires Des robots explorent les cavités volcaniques des abysses : ce qu’ils découvrent dans le noir total n’avait jamais été observé Réfrigérateur plein ou vide : les experts sont unanimes sur celui qui consomme le plus d’électricité Des archéologues ouvrent une momie égyptienne de 1 600 ans : dans les bandelettes, ni bijou ni amulette Deux paniers de cèpes ramassés derrière chez lui : ce que lui a rappelé le garde forestier pourrait coûter cher à beaucoup de cueilleurs Le sable d’Omaha Beach passé au microscope : 4 % de ce qu’il contient date encore du Débarquement Sept motos en quinze ans, puis ce motard passe à plus petit : « Je voulais toujours plus de puissance mais je roulais de moins en moins vite » À 70 ans, Rémy dit non à la pompe à chaleur et garde sa chaudière au fioul : « Il me faudrait 20 ans pour amortir ce mode de chauffage » Vous empilez vos assiettes au restaurant pour aider le serveur ? Selon une étude de Harvard, ce geste en dit bien plus long que de la politesse Il coupe le chauffage à zéro avant un week-end de deux jours : au retour, la facture ne baisse pas comme prévu Des plumes blanches sur sa terrasse chaque matin : la caméra révèle un visiteur qu’elle n’avait jamais soupçonné Philippe Bouvard s’est éteint à 96 ans : ce qu’il laisse derrière lui, bien au-delà des Grosses Têtes « Ce n’est pas une question de prix » : la petite phrase des clients qui use les boulangers en 2026 Un « cochon de l’enfer » rôdait en Catalogne il y a 30 millions d’années : son plus proche cousin n’est ni le sanglier ni le phacochère 252 millions d’années après la plus grande extinction de l’histoire, les scientifiques percent le mystère, et il explique pourquoi nos plages sont couvertes de coquillages Votre bébé sourit en dormant ? Ce n’est pas un rêve : voici ce que les chercheurs y voient vraiment La limousine « American Dream » renaît après des années d’abandon : le monstre de 30 mètres a retrouvé son éclat À 27 ans, elle a quitté la grande ville pour un village presque désert : ses courses ne lui coûtent plus que 50 euros par mois Une psychologue a étudié 700 photos de famille : votre sourire en dit long sur votre future vie amoureuse Chaîne, filtre, pression : les gestes simples qui rendent l’entretien d’une moto facile, même pour un débutant Insultes, klaxons, gestes déplacés : la science explique pourquoi nous changeons de personnalité au volant, et tout tient à une question de territoire Un présentateur TV rénove sa maison du Herefordshire : ce qu’il trouve sous les combles n’était sur aucun plan Aspirer ou dépoussiérer en premier ? Les experts du ménage sont unanimes sur l’ordre à respecter, et beaucoup se trompent La psychologie est formelle : les personnes qui annulent leurs projets à la dernière minute mènent souvent un combat invisible, voici pourquoi elles changent d’avis Parti de France avec 1 300 euros de retraite, Patrick, 77 ans, n’a plus besoin de l’aide alimentaire depuis qu’il vit à Abidjan Deux orques réduisent en miettes le poisson le plus lourd du monde : selon les chercheurs, elles le font simplement pour s’amuser Elle quitte son appartement pour un camping-car de 12 m2 : un an plus tard, elle ne paie ni l’électricité ni l’eau Adopter un animal n’est pas réservé aux humains : 427 rencontres entre 88 espèces de primates passées au crible par des chercheurs Marie croyait avoir acheté 120 m² de jardin avec sa maison : des années plus tard, un document cadastral révèle que ce bout de terrain n’est pas vraiment à elle À 23 ans, il quitte tout pour vivre seul en forêt : sans facture d’électricité ni d’eau, et très peu de courses Grève chez TotalEnergies le 8 octobre : à quoi faut-il s’attendre dans les stations-service françaises Camping-cars : cette route touristique interdit désormais l’accès à certains véhicules, une décision qui fait débat Pendant deux siècles, les manuels ont décrit sa marche de 321 km vers Hastings : une étude britannique prouve qu’il a pris la mer Grèves du 5 au 11 octobre : 3 préavis déposés dans les écoles, les raffineries et l’aérien, le calendrier jour par jour Selon la psychologie, les piétons qui remercient d’un geste les automobilistes partagent six traits communs Des capteurs cachés dans l’asphalte : cette route d’un nouveau genre arrive en Europe et pourrait changer notre façon de conduire Víctor del Valle, coiffeur : voici les coupes de cheveux qui seront tendance en 2027 et celle qui va le mieux à chaque forme de visage Il traque les débris spatiaux depuis des années : ce professeur du Texas prédit qu’un astronaute sera percuté d’ici dix ans Marcher sur un serpent sans le voir : ce qu’il faut faire dans les secondes qui suivent, selon les spécialistes Rosiers : l’engrais à apporter en septembre pour avoir beaucoup plus de fleurs au printemps Confier ses problèmes personnels à une intelligence artificielle : ce que révèle une étude de Stanford sur le sentiment de solitude Paralysé par la maladie de Charcot, il retrouve la parole chez lui grâce à un implant cérébral : ce que la technologie change pour les patients « Je pensais déjà à la prochaine balade au lieu de profiter de celle-ci » : après huit ans à rouler chaque week-end, ce motard a choisi de lever le pied À Alès, une vache Salers de près de 350 kg rôtie à la broche en plein centre-ville : l’éleveur du Cantal raconte les coulisses du festin Autoroute : ces panneaux marron que vous croisez depuis 50 ans ont été créés pour vous empêcher de vous endormir Jusqu’à 20 % de carburant économisé sans changer de voiture : les conseils d’un mécanicien Norauto que la plupart des conducteurs ignorent ChatGPT tous les jours pendant des mois : ce que les chercheurs observent chez les utilisateurs les plus assidus Un paquebot rayé des registres depuis plus de vingt ans réapparaît sur un radar norvégien : il était pris entre deux icebergs Un nutritionniste alerte sur l’erreur que presque tout le monde fait en mangeant une mandarine « c’est la partie la plus saine » Après sept camping-cars, Michel et Brigitte renoncent aux voyages itinérants : « On passait plus de temps à chercher où dormir qu’à profiter » Ils pensaient économiser en cuisinant tous leurs repas dans leur camping-car : après 9 mois, leur budget raconte une autre histoire Il gare son camping-car sous des arbres avant un violent orage : le lendemain, la facture dépasse largement celle du voyage Il pensait avoir trouvé un emplacement tranquille pour son camping-car : à la tombée de la nuit, il comprend pourquoi personne ne s’y arrêtait Ils avaient prévu de passer l’hiver au Portugal en camping-car : une seule contrainte les pousse finalement à changer de pays À 68 ans, il revend son camping-car après quatre années sur les routes : « Ce détail nous a complètement fait changer d’avis » Ils achètent un camping-car de 7 mètres pour voyager avec leurs petits-enfants : dès le premier été, ils découvrent son principal défaut Il gare son camping-car près d’un lac pour la nuit : au réveil, plusieurs dizaines de personnes l’attendent autour du véhicule Ils partent pour six mois en camping-car avec seulement 12 000 euros de budget : au bout de quatre mois, ils font leurs comptes Elle pèse son camping-car avant de partir en vacances : le résultat dépasse de plusieurs centaines de kilos ce qu’elle imaginait Elle laisse une fenêtre entrouverte dans son camping-car pendant une randonnée : son retour ne se passe absolument pas comme prévu Un couple de retraités voyage en camping-car depuis 12 ans : voici le seul objet qu’ils gardent toujours à portée de main Après avoir vendu leur maison pour vivre en camping-car, ils font leurs comptes un an plus tard : « Nous n’avions pas pensé à ça » Après 18 000 kilomètres en camping-car, ils dressent la liste des achats qu’ils ne referaient jamais Quinze ans de camping-car et plus de 100 000 kilomètres : ce couple ne ferait aujourd’hui plus jamais ce choix Elle ouvre le coffre de son camping-car après trois semaines de voyage : ce qu’elle découvre avait pourtant été rangé correctement Ils installent des panneaux solaires sur leur camping-car : après un été entier, ils découvrent ce que cela leur a réellement fait économiser Après avoir traversé quatre pays en camping-car, ils changent complètement leur façon de voyager : « On perdait trop de temps » Ils installent 6 000 euros d’équipements dans leur camping-car : un an plus tard, ils n’en utilisent presque plus la moitié Après dix ans de camping-car, ce couple ne dort plus jamais sur une aire : « Nous avons compris pourquoi » Après huit camping-cars et des milliers de nuits sur la route, ce couple de retraités arrête : « La liberté était devenue une contrainte » Le linge de nos grands-mères sentait bon bien plus longtemps : les 3 astuces qu’elles glissaient dans la machine, et que l’on a oubliées Une cuillère de sel dans le liquide vaisselle : l’astuce qui règle un gros souci de cuisine dès le premier lavage À 626 mètres sous terre, une forêt cachée dans le plus grand gouffre du monde : elle abrite des espèces très rares et un écosystème vieux de 100 000 ans Dans les bouchons, la file d’à côté semble toujours aller plus vite : ce n’est ni le hasard ni la malchance À 78 ans, il vit dans la forêt et ramasse des plantes avec presque pas d’argent : « Je suis heureux avec très peu, la liberté n’a pas de prix » Après l’échec du projet avec la France, l’Allemagne s’associe à l’Espagne et à la Suède pour un chasseur de 6e génération face au Rafale « J’ai commencé par vendre ce que je n’avais pas utilisé depuis des années » : après 42 ans de travail, cette retraitée se débarrasse de presque tout Il garde toujours les portes intérieures ouvertes pour mieux répartir la chaleur : son chauffagiste lui conseille finalement de faire l’inverse Ils pensent que leur arbre est malade parce que son écorce change de couleur : un spécialiste leur révèle ce qui se passe réellement Il entend un oiseau chanter à la même heure chaque matin : pendant trois semaines, il note précisément ses horaires avant de comprendre Ils pensent que leur bassin attire uniquement des grenouilles : après quelques semaines, une autre espèce commence à s’y installer Il voit un renard revenir chaque soir au même endroit : une caméra révèle ce qu’il vient chercher après la tombée de la nuit Il aperçoit chaque matin le même animal devant sa maison : lorsqu’il installe une caméra, les images le surprennent Il entend chaque nuit un bruit dans son grenier : après plusieurs semaines, il découvre enfin ce qui s’y était installé Elle trouve une minuscule grenouille dans sa salle de bains en plein hiver : son apparition n’a pourtant rien d’aléatoire Il découvre des dizaines de coquilles d’escargots regroupées au même endroit : leur disposition intrigue même les spécialistes Il trouve une série de petits trous parfaitement alignés dans son arbre : le responsable n’est pas celui qu’il imaginait Ils ont installé un poêle à bois pour économiser sur le chauffage : après un hiver, leur budget raconte une histoire plus compliquée Ils vivent dans une vieille maison et chauffent peu : leur facture reste pourtant élevée à cause d’un détail qu’ils n’avaient jamais regardé Il ferme toujours les volets dès la tombée de la nuit : pourquoi ce geste banal peut faire une différence en hiver Il ne dépoussière jamais cette partie de son réfrigérateur : lorsqu’un technicien intervient, il comprend pourquoi l’appareil consomme autant Ils chauffent leur maison à 19 °C depuis plusieurs années : cet hiver, ils changent une seule habitude et font leurs comptes Il nettoie ses radiateurs avant chaque hiver : cette année, il découvre une couche de poussière qu’il n’avait jamais remarquée Il passe un sèche-cheveux autour de ses fenêtres avant l’hiver : le courant d’air qu’il découvre vient d’un endroit inattendu Elle utilise son four puis laisse la porte ouverte pour réchauffer la cuisine : un spécialiste explique pourquoi cette habitude est à éviter Les États-Unis ont construit une pyramide de béton de 5,7 milliards de dollars en plein Dakota du Nord : elle n’a fonctionné qu’un seul jour Vous aspirez une araignée pour vous en débarrasser ? Deux spécialistes révèlent ce qui lui arrive vraiment une fois dans le sac Les voitures de plus de 40 ans sont dispensées de contrôle technique : les chiffres révèlent ce que font vraiment leurs propriétaires Il laisse son camping-car stationné trois jours au même endroit : le quatrième matin, une lettre est glissée sous l’essuie-glace La voiture du roi Felipe VI aperçue à Majorque : un sportif en édition limitée fabriqué en Espagne qui atteint 280 km/h Multiplier par 7 l’âge de votre chien ne veut rien dire : voici la vraie formule pour calculer son âge humain Ces plantes qu’il ne faut surtout pas tailler à l’automne : l’erreur qui compromet la floraison du printemps prochain Irritabilité, colère, repli : le syndrome de l’homme irritable existe bien et touche surtout les hommes vieillissants Veuve depuis 5 ans et seule à 77 ans, Elaine fait ses comptes : « Je dépense environ 58 euros par semaine en essence, plus que mon budget alimentaire » « Nous étions devenus prisonniers de notre propre liberté » : après sept camping-cars, Georges et Évelyne tirent un trait sur la vie nomade Marie Blachère : fermeture administrative après un contrôle sanitaire alarmant Il est félicité tous les mois par sa direction : six mois plus tard, c’est lui qui pose sa démission Plus de 3,2 millions de voitures rappelées aux États-Unis : les propriétaires doivent les garer dehors, loin des maisons Obsèques de Loana à Nice : l’apparition de sa fille Mindy et de sa petite-fille bouleverse tout La direction installe un pointage qui ne compte que les retards : trois semaines plus tard, tout le bureau se vide à la même seconde Pourquoi les mannequins ne sourient jamais sur les podiums : ce n’est ni la fatigue ni le hasard, et ça n’a pas toujours été la règle Après 60 ans, les personnes vraiment heureuses ont renoncé à paraître jeunes : les 5 habitudes qu’elles ont conservées À 79 ans, Arnold Schwarzenegger s’entraîne encore presque tous les jours : ce qu’il vise n’est ni la performance ni le poids Elle parle toute seule lorsqu’elle travaille : contrairement aux idées reçues, les psychologues ont identifié plusieurs fonctions possibles de ce comportement Tout le village connaît son prénom, personne ne frappe à sa porte : le quotidien de Geneviève, 71 ans, dans le Gers Selon les psychologues : les personnes hypersensibles ont presque toujours cette couleur préférée Rémy, 70 ans, renonce à la pompe à chaleur et garde sa chaudière au fioul : « Il me faudrait 20 ans pour amortir » Au Japon, 1 800 personnes déplacent à la main la tour d’un château : la technique ancestrale du hikiya en action Jorge, facteur en Espagne, raconte : « Des collègues rentrent chez eux deux ou trois fois pendant leur tournée » Les psychologues sont unanimes : avoir grandi entre 1945 et 1965 aurait laissé à cette génération une force mentale très particulière L’intelligence artificielle a repéré les mots que les menteurs répètent le plus : ce sont ceux qui jurent être honnêtes Ils dormaient face à l’océan depuis des années : une nouvelle règle vient de mettre fin au rituel des fourgons Après la France, l’Espagne et l’Italie en camping-car, Thierry et Sandrine font un choix inattendu : « Plus nous voyagions, moins nous avions l’impression d’avancer » À 42 ans, Mark Zuckerberg s’agace devant ses salariés : ce n’est pas la concurrence qu’il pointe du doigt, mais la lenteur de Meta Il décline les grandes soirées et préfère rester chez lui après 60 ans : les psychologues y voient tout l’inverse d’un repli Des ouvriers creusent pour des travaux et tombent sur une coque de bateau médiévale : ce qu’elle révèle change notre vision du commerce de l’époque Elle fait isoler sa façade par l’extérieur sans se poser de questions : un courrier inattendu de la mairie lui apprend ce qu’elle a oublié Frileux ou insensible au froid : les scientifiques expliquent enfin pourquoi certaines personnes le supportent tellement mieux que d’autres Ils achètent un camping-car pour voyager toute l’année : six mois plus tard, ils regrettent surtout cette dépense de 4 800 euros Ni tous les jours, ni tous les 3 jours : à quelle fréquence les plus de 65 ans doivent se doucher selon une nouvelle étude Un gouffre de 30 mètres au pays de Galles : des centaines de carcasses de voitures dorment là depuis les années 1960 La marche ne suffit pas pour rester en forme : selon une étude américaine, il faut y ajouter cette seconde activité Trois pays, des milliers de seniors suivis à domicile : les personnes âgées qui se disent seules meurent moins dans l’année Un peu d’adhésif sur les roulettes de la valise avant d’embarquer : la raison pour laquelle de plus en plus de voyageurs le font Il analyse les données de son aspirateur robot : l’appareil envoyait un plan 3D de sa maison à l’autre bout du monde Clint Eastwood, 95 ans, juge l’art américain : « Ce n’est pas comme en Europe, il n’y a pas beaucoup de formes d’art originales ici » Selon la psychologie, ceux qui ont grandi dans les années 60 et 70 ont développé une force mentale qui disparaît aujourd’hui : savoir supporter l’ennui Découvert au large du Japon : ce mollusque des abysses a une langue de fer et des vers qui mangent ses excréments Votre compagnon de jeu traîne ou vous dépasse sans arrêt : ce n’est pas un bug, c’est un choix des développeurs Passage aux pneus hiver : la règle surprenante que conseillent les experts du contrôle technique, et que peu d’automobilistes respectent Fernando Alonso s’offre une Bugatti Veyron unique au monde : elle n’existe que parce que son premier propriétaire a mis Bugatti au défi À 400 mètres sous l’Atlantique Nord, des images révèlent ce que le dernier navire de Shackleton est devenu après un siècle Dormir la fenêtre ouverte même en plein hiver : voici ce que ce réflexe révèle sur vous, selon la psychologie À 67 ans, Michel vend sa maison pour vivre à l’année dans son camping-car : un choix radical qu’il assume pleinement Il entretient une bande de terrain au bord de sa propriété depuis 30 ans : lorsqu’un voisin la revendique, les documents anciens ne racontent pas exactement la même histoire Sabine travaille dans la rue où elle est née : à la retraite, elle devra quitter son logement de fonction sans savoir où aller Neuf ans de location sans qu’une seule clause du bail ne bouge : son propriétaire lui adresse aujourd’hui un courrier qui pourrait tout changer Vendu au Brésil par la France en 2000 avec une mauvaise surprise à bord, ce porte-avions de 265 mètres a fini coulé 23 ans plus tard Après 42 ans de travail, Alain comptait profiter d’une retraite tranquille : « Je ne supportais pas de ne rien faire » Crise d’Ormuz : « Ce que la marine française a fait, aucune autre en Europe n’aurait pu le faire », analyse un expert en risques internationaux Retraite 2026 : le budget minimum pour vivre dignement en France, selon les dernières études, est bien plus élevé que ce que touchent beaucoup de seniors Lolita Séchan, la fille de Renaud, ouvre son appartement parisien : ni disques ni souvenirs de son père sur ses étagères, mais une tout autre passion À 70 ans, Michel n’a plus utilisé son réveil depuis des années : les chercheurs expliquent ce qui se passe dans son cerveau Jean et Véronique croyaient avoir trouvé l’emplacement idéal au bord d’un lac : en pleine nuit, des dizaines de personnes encerclent leur camping-car À 45 ans, il commence à oublier des mots très simples : les chercheurs expliquent pourquoi certaines capacités cognitives évoluent bien avant la vieillesse À Tokyo, un chocolatier façonne une feuille de chocolat de 0,03 millimètre : ce qui se passe en bouche dure moins de deux secondes Une simple cabane à outils posée au fond du jardin il y a six ans : un contrôle administratif en fait aujourd’hui un vrai casse-tête Mallory et Irvine, disparus sur l’Everest en 1924 : une découverte de National Geographic pourrait prouver qu’ils ont vaincu le sommet avant Hillary Pendant quinze ans, il a clôturé le vieux chemin communal au fond de son jardin : au moment de vendre, le blocage ne vient pas de la mairie Dix ans que son voisin coupe par son terrain pour rentrer chez lui : le jour où il pose une clôture, il découvre que l’habitude a créé un droit Elle remplit son réservoir dès que le voyant s’allume : après plusieurs années, elle découvre ce que cette habitude change réellement Il garde une bouteille d’eau dans sa voiture toute l’année : après un été particulièrement chaud, il découvre ce qu’il lui arrive Un commandant de bord rassure une passagère au-dessus de l’Atlantique : ce qui compte, ce n’est ni la distance ni le vide sous l’avion En 1959, l’armée américaine creuse une base sous la glace du Groenland : huit ans plus tard, elle est abandonnée avec ses déchets nucléaires Veuve depuis 5 ans, Elaine, 77 ans, dépense 58 euros par semaine en essence : plus que son budget alimentaire Un siècle après la disparition de Mallory et Irvine sur l’Everest, une trouvaille relance la question : ont-ils devancé Hillary au sommet ? Les paysagistes le savent mais le disent peu : ce qui achève une pelouse grillée par l’été n’est pas la sécheresse, c’est ce geste de fin septembre Il a pris sa retraite à 63 ans, puis a rouvert son salon à 71 : « Aujourd’hui j’ai gagné 30 euros, ça paye à peine mon électricité » À 94 ans, il entre en EHPAD mais continue de payer 700 euros par mois pour sa Citroën : son leasing devient un véritable casse-tête Il coule une dalle de béton sur la terre battue de sa longère pour poser du carrelage : deux hivers plus tard, le bas des murs de pierre a changé Quinze ans de camping-car, et des leçons qu’aucun guide ne donne : ce couple partage ce qu’il aurait aimé savoir dès le premier jour Engloutie depuis plus de 1 600 ans : des archéologues remontent du fond de la Méditerranée l’une des sept merveilles du monde À 130 km/h, son tableau de bord affiche un voyant qu’il n’avait jamais vu : quelques minutes plus tard, il comprend sa signification Ils aménagent une vraie douche dans leur camping-car : quelques mois plus tard, ils regrettent une seule chose Prix du tabac en 2026 : le paquet de cigarettes franchit un nouveau cap, voici les tarifs marque par marque Deux paniers de cèpes derrière chez lui, comme chaque automne : cette fois, le garde forestier l’attend avec un seau gradué de 5 litres Ils rénovaient un simple mur dans un parc de Rome : sous les pierres, ce qui pourrait être la première caserne de pompiers de l’Histoire Après quatre SUV en moins de dix ans, Patrick et Sylvie prennent une décision inattendue : « On pensait gagner en confort, mais on conduisait de moins en moins » Il rachète le petit bois de chênes au fond de son jardin chez le notaire un matin de mars : quatre ans plus tard, le voisin sort une lettre recommandée « Nous pensions pouvoir continuer comme avant » : deux ans après leur départ à la retraite, ce couple a dû réduire son train de vie Il cumule 26 heures de travail et sa retraite pour 400 € : la caisse exige 29 000 € de remboursement, mais la justice lui donne raison Jeune retraité, il découvre le montant réel de sa pension : la surprise l’oblige à revoir tous ses projets Il lance sa voiture à hydrogène sur le lac salé : deux passages en moins d’une heure et un record mondial à 652,5 km/h Chez les seniors qui en sont porteurs, manger plus de viande est associé à un risque de démence plus faible À 32 ans, il quitte tout pour un village de 18 habitants : 5 euros d’eau par an et 18 euros d’électricité par mois Votre chien glisse la tête entre vos jambes ? Les vétérinaires expliquent ce qu’il cherche et comment réagir Séparées à la naissance, l’une a grandi en Corée, l’autre aux États-Unis : 42 ans plus tard, leur QI révèle un écart que personne n’attendait « Nos enfants étaient partis depuis longtemps et nous n’avions plus besoin d’autant d’espace » : après 35 ans dans la même maison, ce couple de retraités tourne la page Il paie l’entretien de son chemin depuis 17 ans : ce que révèlent les archives de la mairie n’est pas ce qu’il croyait Ils aménagent leur camping-car comme un studio : trois mois plus tard, ils jettent la moitié de ce qu’ils avaient acheté Trois nominations aux Oscars et jamais une statuette pour un rôle : à 103 ans, il laisse un fils devenu légende d’Hollywood Un jouet dans la gueule pour vous accueillir : les spécialistes du comportement canin décryptent ce que votre chien essaie vraiment de vous dire Il ramassait chaque fin d’été quelques seaux de galets dans la rivière pour border ses massifs : un matin de septembre, le garde-pêche s’arrête devant chez lui Chaque nuit, des camionneurs franchissent ce pont du Michigan la peur au ventre : ce qui les attend de l’autre côté Ni l’argent ni le plaisir : les scientifiques affirment avoir identifié la véritable clé du bonheur, et elle est à la portée de tous Une chambre en désordre permanent n’est pas forcément un signe de paresse : ce que les psychologues y lisent vraiment À 71 ans, il décide de vivre toute l’année dans son camping-car : la mairie lui rappelle une règle qu’il ignorait Après trois mois dans leur camping-car, ils revendent une partie de leur équipement : « Nous avions acheté beaucoup trop de choses » Simon, 70 ans, gagne trop peu pour vivre mais trop pour les aides : « Je dois choisir entre me chauffer et manger » Après 15 ans en camping-car, ils dressent le bilan : ce qu’ils referaient, et ce qu’ils ne referont plus jamais Combien de temps marcher après 65 ans ? Les médecins donnent la durée idéale, et ce n’est pas forcément 30 minutes Il détartre sa bouilloire au vinaigre chaque automne depuis 8 ans : ce qu’une lampe torche révèle au fond de la cuve Les calories affichées par votre montre connectée sont fausses : selon une nouvelle étude, l’erreur augmente avec le taux de masse grasse Les psychologues sont unanimes : ne dites plus « on n’a pas les moyens » à vos enfants, voici la phrase à utiliser à la place Les experts en psychologie sont unanimes : voici ce que révèle un sourire sans montrer les dents Vos souvenirs du début de l’adolescence disparaissent puis reviennent transformés : des scientifiques ont trouvé pourquoi Pourquoi nos souvenirs deviennent flous avec l’âge : ce mécanisme censé les protéger finit par les mélanger « Dites non au pipi en force » : les conseils d’une kinésithérapeute du périnée pour muscler ce qui soutient votre vessie Des motos Norton reposent au fond de la mer après un naufrage : un photographe allemand les immortalise et remporte un prix En 1985, un garçon de 10 ans jette une bouteille à la mer : 37 ans plus tard, une famille de Floride lui renvoie son mot d’enfance Des inconnus forment une chaîne humaine dans une rivière glacée pour sauver un chien : neuf ans plus tard, des sculptures immortalisent la scène Qu’est-ce qui rend une personne vraiment cool ? Des chercheurs ont identifié six traits de caractère communs Près de 16 000 génomes anciens analysés sur 10 000 ans : les cheveux roux ne disparaissent pas, ils pourraient devenir plus fréquents Le Japon compte un distributeur automatique pour 30 habitants : ils servent des ramen chauds, détectent les fausses pièces et résistent aux séismes Il achète un tableau 50 dollars dans un vide-grenier : après analyse, les experts y voient un van Gogh perdu estimé à 15 millions Crier de joie ou de colère devant son chien : une étude révèle que ce n’est pas l’émotion qu’il perçoit, mais l’intensité de la voix Un loup sauvage tire sur une corde pour sortir un casier de l’eau : ce que les chercheurs ont filmé bouleverse ce qu’on croyait savoir Vous jetez les cendres de votre cheminée ? Voici pourquoi les experts conseillent de les garder (et comment les stocker sans risque) Un archéologue allemand découvre la moitié d’une statue de pharaon de 6,7 mètres en 1930 : il aura fallu 94 ans pour retrouver le reste Une minuscule tortue à deux têtes découverte sur une plage du Cape Cod : les deux têtes réagissent et réclament à manger Ce qui le distingue de tous les autres n’est ni son moteur ni son prix : voici le détail qui change tout Des chercheurs ont mesuré les ondes à l’intérieur des voitures électriques : le résultat surprend jusqu’aux conducteurs inquiets Des scientifiques analysent une pêche de thons : 96 % des poissons étaient infectés par des parasites Votre téléphone devient vraiment plus lourd quand sa mémoire est pleine : voici le poids réel de vos fichiers Il organise les vacances des ultra-riches : voici ce que ses clients exigent vraiment avant de réserver Steve Jobs changeait de voiture tous les six mois sans jamais l’immatriculer : voici l’astuce légale qui lui évitait toute amende Il traque les fausses offres d’emploi pendant deux ans : 60 000 annonces frauduleuses repérées sur LinkedIn Un mathématicien crée une forme inédite à 8 faces, 26 arêtes et 3 trous : voici à quoi ressemble ce polyèdre de genre 3 Faire bouillir des feuilles de laurier, des clous de girofle et de la cannelle : à quoi sert vraiment ce mélange maison Ce nouvel écran installé aux caisses des supermarchés vous montre votre propre visage : voici pourquoi ça fait chuter les vols Les phares des voitures anciennes avaient trois petites bosses sur le verre : voici à quoi elles servaient vraiment Volkswagen ne fabrique pas que des voitures : sa boucherie maison produit des saucisses vendues jusqu’en supermarché Des scientifiques découvrent le plus grand cimetière de baleines au monde : les carcasses s’y accumulent depuis cinq millions d’années Un parasite rend ces fourmis 10 fois plus âgées que les autres : elles cessent de travailler et se font nourrir comme des reines Ces 10 notions du quotidien que l’on croit vieilles comme le monde : certaines ont moins d’un siècle Le cerveau se transforme en profondeur dès le milieu de la vie : ce que les scientifiques observent n’est pas qu’un déclin Il parcourt les routes à moto avec ses 11 chats installés à l’arrière : l’incroyable histoire de l’oncle Samsen Des caméras piégées filment des pumas en train de pêcher des saumons en Patagonie : ce ne sont pas les seuls animaux à en profiter Presque personne ne sait où se trouve Calabasas : c’est pourtant là que vivent les plus grandes célébrités de Los Angeles Environ 150 avions de la Seconde Guerre mondiale coulés en plein Pacifique : des plongeurs descendent dans le cimetière et découvrent ce qui vit entre les carcasses Au Japon, des chauves s’affrontent dans un tir à la corde fixé sur leur crâne : c’est un homme de 91 ans qui l’emporte