Le bus venait de déposer les lycéens, bruyants, sacs sur le dos.
Accueil › Finance / Retraite / Social › Moins de revenus depuis la retraite, mais une vie qu’il juge meilleure : « J’ai supprimé tout ce qui ne me servait à rien »
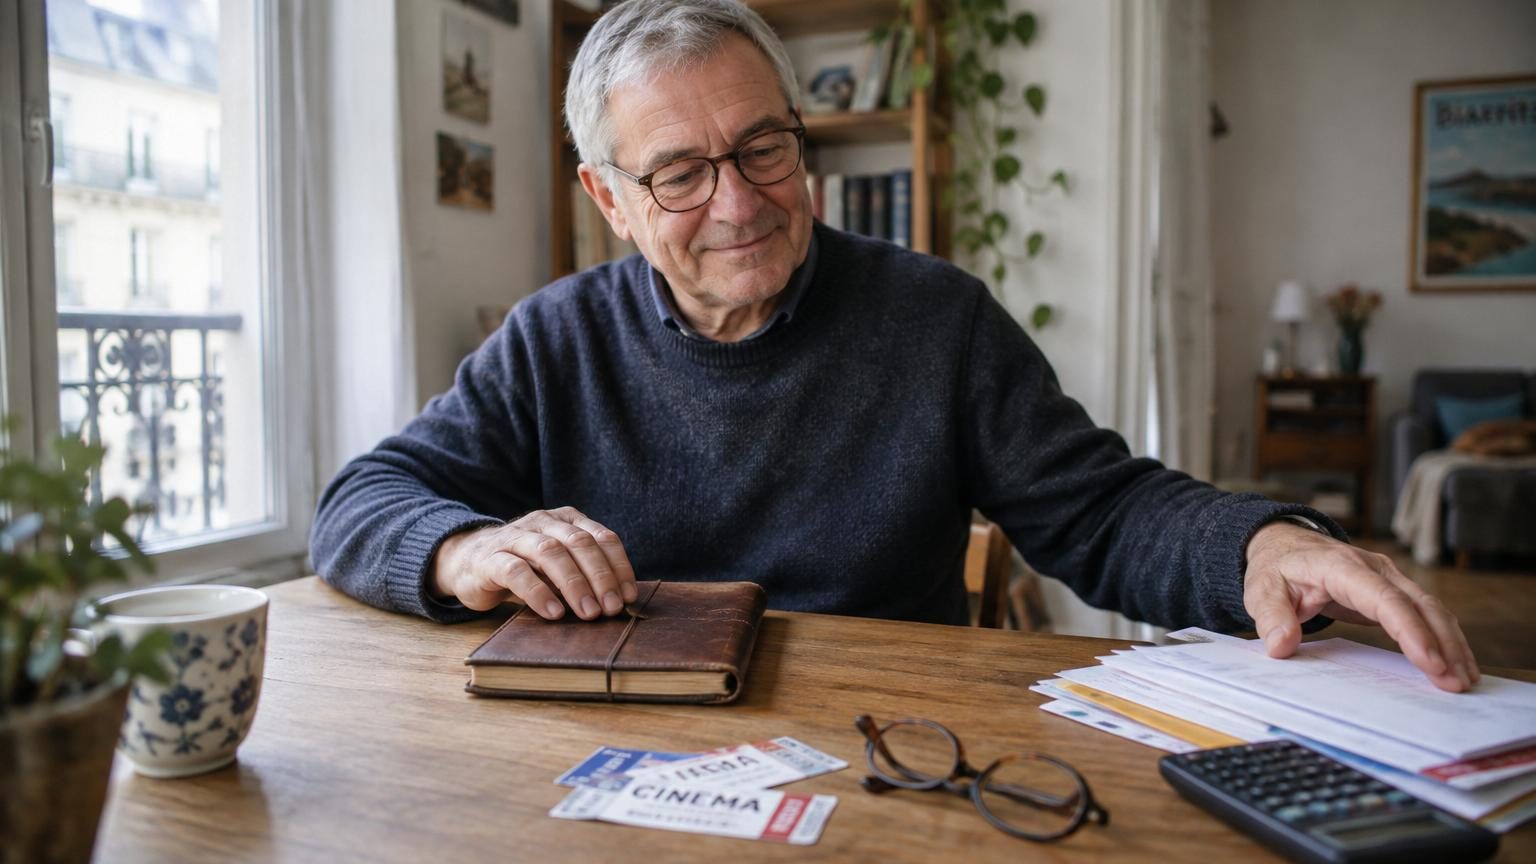
À l’arrêt d’en face, un homme d’une soixantaine d’années refermait doucement un petit carnet en cuir. Michel, 64 ans, ancien chef de chantier, observait la scène avec un demi-sourire. « Avant, à cette heure-là, je sortais encore d’une réunion sécurité… », lâche-t-il, presque pour lui-même. Il pose sa main sur sa sacoche légère, là où il garde maintenant ses tickets de cinéma, non plus ses dossiers.
Sa pension a fait chuter ses revenus d’un bon tiers. Pourtant, il répète qu’il n’a « jamais aussi bien vécu ». Moins d’argent, plus de vie. Le paradoxe intrigue. Quand on le questionne, Michel répond toujours la même chose : « J’ai supprimé trois choses, et tout a changé. » Il ne parle pas d’achats gadgets, ni de voyages lointains. Il parle de choses plus discrètes, minuscules, mais qui grignotaient sa vie sans qu’il s’en rende compte.
Gagner moins, respirer plus : le drôle de calcul de Michel
Quand Michel a reçu son premier relevé de retraite, il a d’abord ressenti une gifle. Les chiffres étaient clairs : environ 1 450 euros par mois, contre un peu plus de 2 200 euros nets avant. « J’ai posé le papier sur la table, et j’ai mis cinq minutes à juste respirer », raconte-t-il. Nous connaissons tous ce moment où l’on fait mentalement défiler les factures, le loyer, les courses, les imprévus. L’angoisse arrive vite.
Puis il a pris un cahier à petits carreaux. Une colonne « avant », une colonne « maintenant ». Et là, surprise. Il a réalisé qu’il payait encore l’abonnement télé premium qu’il n’utilisait presque plus, trois assurances redondantes et un vieux crédit à la consommation. « J’ai compris que je ne gagnais pas moins, je gaspillais moins », dit-il en riant. *Ce déplacement de regard a été son premier vrai déclic.*
Les chiffres sont brutaux quand on les regarde de face. D’après la DREES, près d’un retraité sur quatre redoute de ne pas pouvoir faire face à ses dépenses courantes. On parle peu des micro-fuites d’argent qui s’installent dans les comptes en banque au fil des années : abonnements non utilisés, contrats oubliés, services “au cas où”. Michel a passé deux après-midis à tout éplucher. Il a découvert qu’il pouvait économiser presque 230 euros par mois, juste en résiliant l’inutile et en renégociant trois contrats.
La bascule ne s’est pas faite uniquement sur le budget. Elle s’est jouée aussi dans sa tête. « Quand tu travailles, tu compenses ta fatigue par des achats rapides : un resto, un week-end, un truc qui te donne l’impression de souffler », analyse-t-il. La retraite lui a retiré ce besoin de compensation quotidienne. Plus de bouchons matin et soir, plus de pression d’équipe, plus d’emails à 22 heures. Il a découvert une autre forme de richesse : le temps. *Et le temps change la manière dont on dépense son argent.*
Les trois choses qu’il a supprimées pour vraiment mieux vivre
La première chose que Michel a supprimée, ce sont les « dépenses automatiques ». Celles qu’on ne regarde même plus. Il a tout listé : téléphone, internet, TV, mutuelle, assurances, compte bancaire, streaming, boîte mail payante, journaux. Une vraie revue de détail. Puis il a pris son téléphone et, patiemment, il a appelé chaque service pour résilier, réduire, négocier. « J’ai bloqué un après-midi par semaine pendant un mois, comme un chantier », sourit-il. À la fin, il avait allégé sa vie sans vraiment renoncer à ce qui comptait.
La deuxième chose qui a sauté, c’est la pression de “vivre comme avant”. Les premiers mois, Michel sortait presque autant qu’avant : restos, cafés, petits achats spontanés. Il avait peur de passer pour “radin de retraite” devant ses amis. Puis un jour, il a été invité à un dîner chic où il a payé 58 euros par personne pour un repas « correct, sans plus ». Le lendemain, il a comparé : avec la même somme, il avait de quoi faire un bon couscous maison pour six personnes. « J’ai compris que je préférais *inviter* chez moi plutôt que payer pour avoir l’illusion de ma vie d’avant », résume-t-il.
La troisième suppression est plus inattendue : Michel a réduit sa consommation d’écrans. Il s’est rendu compte qu’il passait facilement quatre à cinq heures par jour devant la télé ou le smartphone. News en boucle, séries, vidéos. « Je sortais moins, je bougeais moins, et je finissais par commander plus souvent à manger ou à acheter des trucs inutiles en ligne », admet-il. En coupant les chaînes d’info et une bonne partie du scrolling, il a retrouvé des soirées plus calmes, plus lentes. Il lit, il marche, il bricole. Ça ne fait pas grimper son compte en banque, mais ça fait baisser ses pulsions d’achats. *Et c’est là qu’il dit avoir vraiment commencé à “mieux vivre”.*
Comment s’inspirer de sa méthode sans se priver de tout
La démarche de Michel peut se résumer presque comme un rituel. Pendant un mois, il a fixé un rendez-vous hebdomadaire avec lui-même : revue de dépenses, une par une. L’idée n’était pas de tout couper, juste d’enlever ce qui ne lui apportait plus rien de concret. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Mais quatre séances dans l’année, c’est jouable. Objectif : regarder son compte non comme un juge, mais comme une carte de sa vie réelle.
Un conseil qu’il donne souvent aux nouveaux retraités, c’est de ne pas tomber dans la panique du “je dois tout réduire d’un coup”. La peur pousse à faire des coupes violentes, frustrantes, qui ne tiennent jamais longtemps. Il propose une autre approche : commencer par les choses qu’on ne ressentira presque pas. Un abonnement que l’on n’utilise pas, une option bancaire, un service doublon. Puis laisser passer quelques semaines et observer. Si rien ne manque, le cerveau enregistre que la suppression n’est pas une punition, juste un nettoyage. *Le ressenti change tout.*
Michel met aussi en garde contre un piège fréquent : vouloir “remplir” chaque minute libérée par la retraite par des activités payantes. « Tu te dis : maintenant que j’ai du temps, je vais m’inscrire partout. Et ton budget explose », raconte-t-il.
« On croit qu’il faut multiplier les loisirs pour être heureux à la retraite. En réalité, j’ai découvert que le simple fait de faire les choses plus lentement, sans courir, valait parfois autant qu’un voyage », explique-t-il.
Pour poser un cadre doux mais solide, il a noté noir sur blanc ce qu’il voulait vraiment garder, en se limitant volontairement :
*Un seul* abonnement culturel principal (cinéma, théâtre ou médiathèque).
Un repas au restaurant par mois, pas plus, mais choisi avec soin.
Un budget fixe pour les petits plaisirs, en liquide, qu’il appelle son « enveloppe de liberté ».
Tout le reste passe après. Non par sacrifice, mais parce que cela donne une valeur différente à chaque sortie, chaque achat. Une forme de **luxe discret** qui ne dépend plus du montant de la pension, mais du choix assumé de ce qu’on veut vraiment vivre.
Vivre mieux avec moins : une question de regard, pas seulement de chiffres
Ce qui frappe, chez Michel, ce n’est pas seulement sa discipline, c’est sa manière de parler du temps. Quand on l’écoute, on sent que sa vraie richesse se mesure désormais en après-midis libres, en cafés au soleil, en visites impromptues aux petits-enfants. « Avant, je courais tout le temps, alors je payais pour me reposer. Maintenant, je me repose vraiment, alors je paie moins », résume-t-il. Sa phrase a quelque chose de brut, presque évident, qui reste en tête.
Beaucoup de retraités témoignent de cette bascule lente : au début, la baisse de revenus fait peur, puis l’on apprivoise une autre forme de vie. Plus lente, plus locale, plus simple parfois. Le danger, c’est de confondre simplicité et privation. Michel insiste là-dessus : il ne se sent pas « serré », il se sent « allégé ». Il a choisi d’enlever des couches superflues, comme on repeint un mur après avoir décollé de vieux papiers peints. Certains jours, il dépense très peu, d’autres un peu plus. L’essentiel, dit-il, est de ne plus dépenser par réflexe, ni pour se prouver quelque chose.
Ce récit ne donne pas une recette miracle. Tout le monde n’a pas le même logement, la même santé, les mêmes charges fixes. Pourtant, l’histoire de Michel pose une question presque dérangeante : combien de nos dépenses sont liées à la fatigue, à la peur de manquer, à l’image que l’on veut renvoyer ? Dans un monde où la retraite est souvent présentée comme une chute, il s’est autorisé à la voir comme une translation. *Il n’est plus dans la course, il est sur un autre chemin.* Et ce chemin passe, pour lui, par trois suppressions : l’automatisme, l’imitation, la saturation.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Traquer les dépenses automatiques
Passer en revue abonnements, assurances, options et services invisibles une fois par trimestre
Identifier des économies immédiates sans toucher aux vrais plaisirs de vie
Réinventer les sorties et loisirs
Privilégier les invitations à domicile, les activités lentes, les formules locales plutôt que les dépenses de compensation
Maintenir une vie sociale riche tout en maîtrisant son budget
Repenser son rapport au temps
Occuper ses journées autrement que par la consommation et les écrans
Retrouver une sensation de liberté et de maîtrise, même avec des revenus plus faibles
La suite ici :
Un portillon côté rue pour sortir plus facilement ses poubelles : trois jours après la pose, la police municipale sonne à sa porte Une vieille maison entourée de forêt, et une zone du terrain laissée intacte par les anciens propriétaires : au premier printemps, ils comprennent pourquoi Nouveau test salivaire au volant : ce qui attend les automobilistes qui prennent des médicaments lors d’un contrôle Moins de revenus depuis la retraite, mais une vie qu’il juge meilleure : « J’ai supprimé tout ce qui ne me servait à rien » Du pain frais et sans moisissure pendant des semaines grâce à un seul ingrédient : et ce n’est pas le congélateur Texto tapé avec un seul doigt, écran allumé en permanence : les habitudes téléphoniques des boomers que les jeunes générations ne comprennent pas À 28 ans, Émile vit dans un conteneur sur un terrain de 20 000 m² : avec 20 euros de dépenses par mois, il a tout calculé Pourquoi vos pires moments de honte ressurgissent juste avant de vous endormir : les neurosciences ont enfin l’explication Une facture record les pousse à isoler leur grenier : quelques mois plus tard, leur seul regret est de ne pas l’avoir fait plus tôt Votre chat s’éloigne quand vous le caressez ? Les vétérinaires sont unanimes : ce n’est pas un rejet, et voici ce qu’il vous dit Pâte à cookies crue : une pédiatre explique pourquoi il ne faut surtout pas y goûter pendant les fêtes, même une cuillère Ils cherchaient du cuivre à 473 mètres sous terre en Chine : ce qu’ils ont remonté date de 115 millions d’années Sur cette île du Pacifique, tous les habitants ont vu le même requin géant : la raison n’est ni le climat ni la pêche Leur bassin de jardin devait n’attirer que des grenouilles : après quelques semaines, une tout autre espèce s’y est installée De 3 ou 4 monticules à 600 fourmilières et 100 millions de fourmis : ce qui se passe dans les collines de Toscane inquiète les scientifiques Ces personnes qui vident votre énergie sociale en quelques minutes : les psychologues expliquent enfin ce qui se joue vraiment Une étude révèle la proportion de lycéens ayant déjà eu une relation amoureuse avec une IA : le chiffre stupéfie les enseignants Une élève de 6e applique du rouge à lèvres sur l’arrière-train de ses deux chats : ce que son expérience a révélé sur les surfaces de la maison Enfouie sous les décombres d’un séisme pendant près de 40 ans, cette Mercedes ressort avec seulement 6 100 km au compteur et affole les enchères Dormir la porte de la chambre fermée fait grimper le CO₂ : une médecin explique pourquoi cela provoque réveils nocturnes et fatigue au réveil Grandir entre disputes et sautes d’humeur développerait une conscience supérieure des émotions des autres, selon la psychologie 1 008 km d’autonomie, 5 minutes de recharge et 32 700 euros : la nouvelle berline électrique de BYD met la pression à toute la concurrence La sieste en dit long sur la façon dont nous vieillissons : ce que révèlent sa durée et son horaire selon les chercheurs Un expert l’affirme : la plupart des psychopathes se reconnaissent à ces trois traits de personnalité souvent ignorés Une vétérinaire est formelle : pourquoi il ne faut pas couper les griffes de son chat, sauf dans un cas précis Ce petit oiseau ne chante pas avec sa voix : il frotte ses ailes 100 fois par seconde pour faire de la musique avec son squelette Une étrange « porte » repérée en Antarctique sur Google Maps : ce que les scientifiques y voient vraiment Les coachs sportifs sont unanimes : après 50 ans, si vous devez regarder le sol en marchant ou vous appuyer souvent, votre équilibre se dégrade Votre enfant de 7 ans devient hypersensible et colérique : ce n’est pas une crise d’opposition, mais l’adrénarche Si vous voyez ce damier de vagues depuis la plage, ne vous baignez surtout pas : voici pourquoi les vagues carrées sont si dangereuses Dans ce village du Portugal, des enfants de 5 ans fument des cigarettes une fois par an : voici pourquoi la tradition perdure depuis des siècles Il cherchait un coin chaud pour faire la sieste : ce chat de 2 ans a survécu à 12 minutes dans la machine à laver et en est ressorti « tout doux » Les pellicules reviennent sans cesse : selon ce dermatologue, ce n’est pas un problème d’hygiène On a demandé à des IA de gérer des distributeurs automatiques et de maximiser les profits : elles ont formé un cartel entre elles Des blocs de granit rose posés sur les montagnes de l’Antarctique : sous la glace, les scientifiques découvrent un géant de 100 km de large et 7 km d’épaisseur Les Vikings ont gravé des messages dans la pierre il y a plus de 1 000 ans : ce qu’ils racontent n’a rien de guerrier Mettre de l’après-shampoing dans l’eau de lavage de sa voiture : à quoi ça sert et pourquoi c’est recommandé 19 chats noyés en six mois dans ses canaux : Amsterdam investit 100 000 euros dans une solution toute simple Il gagne 185 000 euros par an : elle découvre que sa bague de fiançailles a été achetée 35 euros sur un site chinois Ce ne sont pas que les « Karens » : les jeunes hommes se plaignent autant au restaurant, selon une étude À 75 ans, il demande le divorce à sa femme après être tombé amoureux en ligne : la jeune femme n’existe pas, elle est générée par une IA Avant que les chats soient des chats et les chevaux des chevaux : voici les 5 animaux qui ont tout commencé, il y a des centaines de millions d’années Pourquoi votre chien tourne en rond avant de faire ses besoins : des études révèlent qu’il s’aligne sur le champ magnétique de la Terre Il a créé les voitures de sport les plus mythiques d’Italie : la voiture préférée d’Enzo Ferrari n’était pas une Ferrari Il construit une voiture de sport homologuée dans son abri de jardin pour 7 000 dollars : ce n’est ni une moto ni une réplique Ce village portugais englouti sous les eaux ne réapparaît qu’à une seule condition : voici où l’observer Ces aéroports européens portent le nom d’une grande ville mais en sont très loin : voici ceux à surveiller avant de réserver Elle a 4 ans et se promène sur une plage galloise : l’empreinte qu’elle repère dans la boue dormait là depuis 220 millions d’années Selon la psychologie, les personnes qui prennent des douches très chaudes ne cherchent pas seulement à se laver : elles compensent un manque Les joints de carrelage noircissent toujours au même endroit : voici comment les nettoyer sans abîmer le mortier Ces oiseaux d’une île australienne craquent quand on les touche : ce que les scientifiques trouvent dans leur estomac Changer les draps devient simple : l’astuce du « coin malin » que presque personne ne connaît sur son drap-housse Ces grenouilles deviennent presque transparentes quand elles dorment : le secret se cache dans leur foie Des scientifiques interrogés sur l’existence d’une vie extraterrestre : leurs réponses en disent long sur notre époque Le chihuahua, ce minuscule chien de salon : une étude génétique révèle des segments d’ADN partagés avec le coyote Le verre d’eau sur la table de nuit : ce geste banal peut perturber votre sommeil, selon un spécialiste Des oiseaux salissent votre voiture garée devant chez vous : 5 méthodes sans danger pour qu’ils aillent se poser ailleurs Inauguré en 1928 comme un palace de luxe, cet hôtel au bord d’une cascade est devenu un lieu hanté : il abrite aujourd’hui un musée Ils analysent une molaire maya et trouvent une pierre verte incrustée en plein centre : le premier plombage orné de gemmes jamais documenté Elle quitte son commerce et part en moto avec sa chienne Uma : son arrivée en Alaska est prévue pour 2027 Harvard s’est penché sur les femmes qui vivent avec un chien : ce que la recherche révèle sur leur santé émotionnelle Les boutons des vêtements pour femmes sont à gauche, ceux des hommes à droite : voici d’où vient cette règle jamais changée En 1976, un stagiaire de la NASA achète pour 200 dollars de bandes magnétiques : 32 ans plus tard, trois d’entre elles valaient plus d’1,8 million Plus de 230 000 bébés soignés aux urgences en 25 ans : les médecins réclament l’interdiction de ce objet du quotidien À partir de quel âge devient-on vraiment « vieux » ? Les chercheurs de Stanford ont trouvé trois fenêtres biologiques dans le sang De plus en plus de motards glissent ce petit accessoire sous leur blouson pour ne plus avoir froid : il coûte moins de 10 euros et tient des heures Des plongeurs explorent le fond de la Méditerranée : ils remontent l’or d’une épave byzantine cachée depuis plus de 1 000 ans Dans les années 30, les voitures ne freinaient pas pour éviter le piéton : elles étaient conçues pour l’attraper Bâiller, hoqueter, rêver : ces gestes quotidiens que la science n’explique toujours pas complètement L’eau bouillante pour nettoyer : les surfaces de la maison où il ne faut surtout jamais la verser Le « kraken » a bel et bien existé : des mâchoires figées dans la pierre depuis 100 millions d’années le prouvent Les graisses trans du beurre et du fromage ne seraient pas mauvaises pour le cœur : la nuance qui change tout dans cette étude Les Maldives instaurent une taxe de 17 % sur les séjours : d’autres destinations pourraient suivre si le dispositif fonctionne Un puma a observé des joggeurs pendant 3 heures sans que personne ne le remarque : une spécialiste explique ce que ces animaux font vraiment Les chercheurs sont formels : la hauteur de votre bureau influence votre prise de risque, sans que vous vous en rendiez compte Pourquoi on prend le parti des méchants dans les séries : la psychologie donne une explication qui parle de nous Il enregistre le numéro de sa femme sous le surnom « Grassouillette » : des années plus tard, la justice le condamne à l’indemniser Des ouvriers entendent des « cris » dans une broyeuse industrielle : ce qu’ils en sortent n’a que quelques jours Ce petit clapet dans le bac à lessive, tout le monde l’a déjà vu : voici à quoi il sert vraiment Les antibiotiques ne suffisaient plus pour soigner sa pneumonie : les vétérinaires inventent un nébuliseur posé sur l’évent de cette baleine béluga Chaque smartphone Samsung cache la photo d’un chihuahua : voici le code à taper pour la faire apparaître Ces 10 blagues ont déclenché de vraies crises : paniques collectives, krachs et incidents diplomatiques Un dinosaure avale un oiseau il y a 66 millions d’années : ses excréments livrent la plume la mieux conservée jamais trouvée Pourquoi les chats ronronnent : les scientifiques ont enfin trouvé la réponse, et elle est inscrite dans un gène Rêver d’une personne de son passé : selon les psychologues, ce n’est ni un signe ni un message, voici ce que cela révèle La roue de secours a presque disparu des voitures neuves : ce n’est ni le prix ni la place qui explique sa fin Pourquoi on glisse sur la glace : des chercheurs résolvent enfin l’énigme, et ce n’est pas le film d’eau qu’on croyait Les tigres passaient pour des solitaires absolus : des chercheurs les filment en train d’élever les petits d’un autre Des scientifiques découvrent la plus grande toile d’araignée du monde dans une grotte : 111 000 araignées y vivent ensemble Il a vu la Terre depuis l’orbite lunaire : de retour sur le sol, cet astronaute décrit une douleur existentielle que personne ne l’avait préparé à vivre Baguée en 1956, elle couve encore un œuf à 75 ans : Wisdom, l’oiseau sauvage le plus vieux du monde, a changé six fois de bague Ils ont cartographié 299 000 km de routes romaines : la célèbre formule « tous les chemins mènent à Rome » ne tient plus Dormir avec une lumière allumée : ce que des chercheurs ont découvert dans le cœur de plus de 11 000 personnes Chien ou chat : lequel est le plus fidèle ? Les scientifiques tranchent et ce n’est pas la réponse attendue Les bébés chouettes dorment à plat ventre, la tête posée au sol : l’explication n’a rien d’une maladie La bombe d’Hiroshima a fondu immeubles et métaux en une seconde : 80 ans plus tard, un grain microscopique révèle un alliage jamais vu sur Terre Certains chiens apprennent de nouveaux mots en écoutant les conversations de leurs maîtres, exactement comme les tout-petits Vous demandez 2 centimètres et on vous en coupe 5 : une étude révèle pourquoi les coiffeurs taillent toujours trop court Pourquoi votre chat accourt dès que vous faites « pspsps » : ce n’est ni le hasard ni votre voix Les psychologues sont unanimes : les personnes les plus égocentriques répètent souvent ces 5 phrases Une experte en étiquette est formelle : dire « bon appétit » à table est impoli, voici ce qu’il faut dire à la place Une compétence acquise à l’adolescence protégerait du déclin cognitif des décennies plus tard, selon une étude suédoise Face à des Ferrari et des Lamborghini, c’est une Fiat qui remporte le Best of Show parmi 95 voitures historiques Votre voiture ne démarre qu’au deuxième essai : les 6 causes possibles et celle qu’il ne faut jamais ignorer Ils demandent que Big Ben soit doublé en anglais : les plaintes de touristes les plus absurdes jamais reçues par les agences Buée tenace sur le pare-brise en hiver : l’astuce toute simple que de plus en plus d’automobilistes adoptent Vous avez le mal des transports en voiture : cette fonction cachée de l’iPhone affiche des points mobiles à l’écran pour vous soulager Ces 10 films ont forcé Hollywood à inventer des technologies qui n’existaient pas encore pour pouvoir être tournés Il ressemble à un œuf de dinosaure et seules quelques familles savent encore le fabriquer : ce sel des Philippines traverse les siècles Vous laissez votre téléphone en mode silencieux : selon une étude, vous le consultez presque deux fois plus souvent Un spécialiste de la médecine capillaire alerte sur les compléments contre la chute de cheveux : « L’accumulation de certains nutriments génère une toxicité métabolique » Les psychologues sont formels : les personnes qui rangent leur maison avant d’aller dormir ne sont pas forcément perfectionnistes, elles cherchent autre chose Des chercheurs opposent des fourmis à des humains sur un même casse-tête : en groupe, ce ne sont pas les humains qui gagnent Un rouleau de papier toilette contre les moustiques : voici l’astuce toute simple à tester cet été Helsinki inaugure l’un des plus longs ponts piétons du monde : 50 000 visiteurs le premier week-end et une technique inédite pour chasser sa propre glace Première nouvelle espèce de félin identifiée depuis un siècle : elle se cachait sous nos yeux depuis des décennies La psychologie affirme que les personnes qui demandent tout à l’IA entraînent sans le savoir leur cerveau à moins réfléchir Au XVIIIe siècle, les médecins insufflaient vraiment de la fumée de tabac dans le rectum des noyés : voici pourquoi l’expression existe encore Fin des relations sans avenir : la « sunset clause », ce pacte amoureux avec une date d’expiration fixée dès le départ Hyundai lance une voiture électrique à moins de 15 000 dollars, mais elle ne sera pas vendue en France Ce n’est pas de la magie : cette fonction cachée permet de contrôler n’importe quel téléphone avec la tête, sans le toucher Il repère une pièce repeinte en noir sous le capot : ce mécanicien prévient que le client reviendra vite au garage Personne ne les a supprimées, elles s’effacent d’elles-mêmes : 7 petites politesses du quotidien en train de disparaître Elle s’apprête à traverser devant un camion : son chien de 6 ans la tire en arrière, la scène filmée par une caméra Lire par plaisir réduirait le risque de démence jusqu’à un tiers : la confirmation de l’université de Cambridge Le café de la machine du bureau pointé du doigt : ce n’est pas la caféine qui inquiète les chercheurs pour le cœur Les punaises de lit ont une faiblesse inattendue : une observation accidentelle pourrait changer la façon de les combattre De l’eau se forme au-dessus de votre moutarde : ce n’est pas un signe qu’elle est périmée, voici ce que ça veut dire Erreur de lave-linge : un expert alerte, vous étalez peut-être des matières fécales sur vos vêtements Une nouvelle carte recense près de 300 000 km de routes romaines : « tous les chemins mènent à Rome » n’était pas tout à fait vrai Des scientifiques ont mesuré la vraie limite de l’œil humain : ce n’est pas la vision 10/10, et la 8K reste inutile dans votre salon Ils écrasent un grillon sans y penser : une nouvelle étude montre que l’insecte peut ressentir une douleur durable Fini le repassage : l’astuce des glaçons dans le sèche-linge que nos grands-mères utilisaient déjà pour défroisser le linge Chauffage allumé à la maison : pourquoi les propriétaires de chats et de chiens doivent inspecter leur animal dès maintenant Le « cerveau de grand-mère » n’est pas un terme scientifique : voici ce que la science dit vraiment de ce phénomène Assise sur les rails, elle est sauvée par le conducteur du train qui descend lui parler : des années plus tard, il devient son mari Pendant l’éclipse, les brebis et les poules se figent et l’ânesse fait une tachycardie : voici ce que les scientifiques ont observé Deux personnes avec le même IMC, un risque cardiaque très différent : ce n’est pas la balance qui le révèle, mais un mètre ruban Elle transporte son poney sur la banquette arrière de sa voiture : contrôlée par la police, elle refuse de payer l’amende Pourquoi les plages sont couvertes de coquillages et non de brachiopodes : des scientifiques percent enfin le mystère de la plus grande extinction de masse Volvo teste son camion FH16 avec une nouvelle boîte I-Shift : il tracte 750 000 kg d’un seul coup Des scientifiques ont tout fait pour tromper des bourdons devant une fleur : ce qu’ils ont découvert prouve qu’ils réfléchissent comme de gros cerveaux Les capsules de café polluent-elles vraiment plus ? Ce que révèlent des études surprenantes sur leur impact Ils jouent à un jeu en réalité virtuelle puis notent des profils de rencontre : chez les hommes, l’excitation change tout Il embarque sur une compagnie interdite de vol dans l’Union européenne : 4 choses l’ont surpris une fois à bord La poussière derrière le frigo : ce nettoyage oublié à faire tous les 6 à 12 mois fait travailler l’appareil moins fort Pour un évier en inox étincelant, oubliez le vinaigre et le bicarbonate : une simple poignée de farine fait le travail Transporter un objet qui dépasse de la voiture : les règles à connaître et les sanctions en cas d’oubli Les experts en communication sont unanimes : les 5 phrases à ne jamais écrire dans un email professionnel, car il laisse une trace permanente Les tigres étaient réputés solitaires : des chercheurs filment des femelles en train d’élever les petits d’une autre Il exige que son vol retardé décolle immédiatement : en apprenant pourquoi, l’agent d’embarquement lui paie un billet de 450 dollars sur une autre compagnie Des dents de mégalodon recouvertes de métal retrouvées au fond du Pacifique : voici ce que révèle l’expédition de la NOAA Une BMW R 18 unique bénie et signée par le pape Léon XIV : elle sera vendue aux enchères pour une cause caritative Ils cultivent des pastèques pas plus grosses qu’un œuf de poule : ce qui surprend le plus, ce n’est pas leur taille mais leur goût Combien de temps la vie survivra-t-elle sur Terre ? Un nouveau calcul repousse l’échéance à 1,8 milliard d’années, et plus encore si l’on déplace l’orbite de la planète Les tiques ne sautent pas et ne volent pas : les scientifiques découvrent comment elles atteignent leur hôte grâce à l’électricité statique Votre petit chien tremble sans arrêt : ce n’est pas seulement le froid, voici ce que disent les vétérinaires Un an de chien égale sept ans humains : les vétérinaires tranchent enfin et révèlent à quel âge votre chien devient vraiment « vieux » Il voit les visages se déformer en traits démoniaques : ce trouble rarissime n’a été diagnostiqué que chez une poignée de personnes Votre partenaire réclame le code PIN de votre téléphone : selon les psychologues, ce n’est pas toujours une preuve d’amour Sa fille lui demande si elle aime plus son téléphone qu’elle : ce psychologue alerte sur notre attachement au smartphone Des éléphants filmés en train de se doucher au tuyau d’arrosage : ce que l’une d’elles fait à sa congénère surprend les chercheurs Quand vous avez faim, votre cerveau imagine les saveurs et les odeurs avec une précision extrême : une étude révèle qu’il active même la mastication Tel maître, tel chat : une étude révèle que votre anxiété et votre mode de vie influencent le poids et la santé de votre félin Des scientifiques forent la glace la plus ancienne jamais trouvée en Antarctique : elle renferme de l’air emprisonné depuis 6 millions d’années Les automobilistes sont unanimes : voici les noms de voitures les plus absurdes, et ce ne sont pas les suites de chiffres et de lettres qui agacent le plus Cancer du sein : une femme sur 8 sera touchée au cours de sa vie, et pourtant la France ne sait même pas combien elles sont vraiment Quelle température est trop froide pour votre chat ? Les vétérinaires alertent : le danger arrive bien plus tôt qu’on ne le croit Ce halo coloré autour de l’ombre de l’avion porte un nom : voici comment l’apercevoir depuis votre hublot Les gauchers seraient plus progressistes que les droitiers : ce que révèle une étude sur nos opinions politiques Des scientifiques observent les feuilles du pilea, la plante à monnaie chinoise : elles cachent une géométrie que la nature utilise pour optimiser la vie En 2022, la NASA a percuté un astéroïde à grande vitesse : trois ans plus tard, les scientifiques confirment que l’humanité a modifié son orbite autour du Soleil Son maître est enterré, le chat refuse de partir : un an plus tard, il dort toujours sur la tombe Vos ustensiles de cuisine en plastique noir : pourquoi les experts conseillent de s’en débarrasser dès maintenant La mer de Galilée vire au rouge et déclenche des peurs apocalyptiques : ce ne sont ni du sang ni un présage, voici l’explication des autorités Un médecin affirme sur TikTok que courir donne un « visage creusé et vieilli » : selon une dermatologue, le vrai coupable n’est pas la course La psychologie l’explique : pourquoi certaines personnes se méfient de ceux qui font la charité, même quand le geste aide vraiment 230 voitures rares entassées dans une église abandonnée : c’est un incendie qui a révélé la collection secrète Il pousse la porte d’une concession Ford abandonnée en Allemagne : à l’intérieur, des voitures des années 1980 encore sous emballage d’usine Peu de gens le savent, mais l’un des personnages réels qui apparaissent dans « Titanic » a fait l’objet de son propre film il y a 60 ans Votre machine à laver « mange » vos chaussettes : l’astuce toute simple pour ne plus jamais en perdre une seule Des marins décrivaient une mer qui brille la nuit depuis plus de 400 ans : les satellites de la NASA l’ont enfin vue, sans expliquer le phénomène Les pick-up Toyota des années 80 pouvaient être ouverts avec un simple crayon : la marque a très mal pris sa révélation à la télévision Les porcs-épics tombent souvent des arbres et se transpercent avec leurs propres piquants : ce qui les sauve de l’infection se trouve dans les piquants eux-mêmes Un colis arrive chez vous sans que vous l’ayez commandé : ce QR code à l’intérieur peut vider votre compte bancaire Ni les voitures sans vignette ni les vieilles motos : voici les véhicules interdits de circuler en Espagne à partir de janvier 2027 Deux coups sur le capot avant de tourner la clé : le geste de trois secondes que les refuges réclament dès les premières nuits froides Elvis Presley a offert 9 motos Triumph à ses amis les plus proches : la marque les recherche encore aujourd’hui Vous relisez sans cesse vos messages WhatsApp : voici ce que révèle la psychologie sur ce réflexe Pourquoi les mêmes cailloux gris bordent toutes les voies ferrées : la vraie raison n’est ni le prix ni l’esthétique Sa bouche est restée grande ouverte pendant 3 500 ans : les scientifiques pensent enfin savoir pourquoi cette momie « hurle » Pommes et bananes dans la même corbeille : voici pourquoi il ne faut jamais les ranger ensemble Les psychologues sont unanimes : les personnes qui adorent écraser les feuilles mortes partagent presque toujours ces 8 traits Elle tousse sans arrêt pendant des mois : à 26 ans, les médecins retrouvent son piercing de nez coincé dans ses poumons Cet oiseau de jardin que tout le monde croise en France cache un comportement que les scientifiques jugent brutal : 12 faits méconnus sur la mésange charbonnière Un golden retriever suit un photographe de Google Street View : il apparaît sur plus de 1 000 photos de la carte Il y a un siècle, on testait les motos sur la terre, sans casque et en plein saut : puis un homme a tout changé Un requin-tigre recrache un échidné devant des scientifiques : une scène jamais observée avec ce mammifère qui pond des œufs Ce joyau de la Renaissance est resté abandonné pendant des décennies à côté du Colisée : les autorités viennent de signer son retour Ce chat trop bavard a été ramené au refuge par sa famille : avec sa nouvelle propriétaire, il s’est mis à chanter Votre chat miaule pour vous, jamais pour les autres chats : ce que ce son déclenche dans votre cerveau Ils ont isolé 12 personnes en Antarctique pendant 10 mois : le problème découvert poursuivra les futurs équipages vers Mars Pneus été ou pneus toutes saisons : voici pourquoi de plus en plus d’automobilistes changent dès que le temps tourne Selon la psychologie, les personnes qui ne ressentent plus rien pendant des mois ne sont ni brisées ni froides : elles ont trop ressenti, trop longtemps Du liquide vaisselle aussi efficace qu’un désinfectant hospitalier sur du matériel médical usagé : ce que révèle une nouvelle étude Les psychologues sont unanimes : les adultes qui laissent leur voiture sale révèlent un problème d’estime de soi Ce n’est ni l’alimentation ni le sport : une étude révèle le facteur qui prédit le mieux la longévité Selon une étude, la position dans laquelle vous dormez en couple révèle votre bonheur : ceux qui ne se touchent jamais sont les moins satisfaits Changement d’heure 2026 : votre chien et votre chat s’en aperçoivent aussi, voici ce qui se dérègle dans leur routine Il roule depuis 25 ans avec cette habitude au volant : un contrôle lui apprend qu’elle peut lui coûter cher À 74 ans, il décide de vendre sa voiture après un détail découvert lors du contrôle technique Plus personne n’empile son bois contre un mur : voici comment les bûcherons montent leurs tas en 2026 Son voisin monte toujours ses deux vélos sur le palier alors que la cage d’escalier est large : ce n’est pas par politesse Il passait ses baskets en machine presque tous les mois : le jour où il a regardé le bord des semelles, il a compris ce que la chaleur avait fait Il plante son pommier pile sur la limite du terrain pour garder toute sa pelouse : quinze ans plus tard, le nouveau voisin arrive avec un géomètre Il remplit deux paniers de cèpes derrière chez lui comme chaque automne : sur le chemin du retour, le garde forestier sort un seau gradué Il branche ses toilettes sur sa cuve d’eau de pluie pour payer moins cher : une ligne de la facture ne baisse jamais Son mur mitoyen verdit chaque année : ce n’est pas l’humidité du sol, mais ce qui se déverse à chaque grosse pluie Il loue sa grange vide pour l’hivernage du camping-car d’un voisin : la case 4BE qu’il a oublié de remplir sur sa déclaration Il plante une haie de bambous contre la clôture en automne : trois printemps plus tard, c’est le voisin qui sonne, une pousse à la main Il chauffe sa maison au bois flotté ramassé sur la plage chaque automne : ce qu’il découvre sur la paroi de son poêle annule la garantie Deux voisins ferment leur robinet extérieur le même dimanche de septembre : six mois plus tard, un seul voit l’eau suinter de son mur Il achète trois mètres de terrain à son voisin et paie en liquide un dimanche d’avril : neuf ans plus tard, le notaire ressort le plan Une chauve-souris entre dans la chambre : il éteint la lumière et ouvre la fenêtre en grand, et ce n’est ni par peur ni par hasard Il empile son bois contre le mur nord pendant deux étés pour le sécher : au premier feu de novembre, le ramoneur ne parle pas du poêle Il ramasse quelques galets à chaque balade sur la plage pendant dix ans : ce n’est pas un voisin qui a signalé son jardin Une auréole sombre en bas du mur : le couvreur demande un seau en plastique et prouve que ce n’est pas la pluie Il monte son abri de voiture en kit un samedi dans son allée : ce n’est pas le montage qui lui a posé problème Il nettoie ses radiateurs avant chaque hiver : cette année, il découvre une couche de poussière qu’il n’avait jamais remarquée Il plante 40 arbres autour de sa propriété : quelques années plus tard, certains deviennent un problème pour ses voisins Ils installent des panneaux solaires sur leur camping-car : après un été entier, ils découvrent ce que cela leur a réellement fait économiser Il voit un renard revenir chaque soir au même endroit : une caméra révèle ce qu’il vient chercher après la tombée de la nuit Ils ont installé un poêle à bois pour économiser sur le chauffage : après un hiver, leur budget raconte une histoire plus compliquée « Je pensais que le plus dur serait de quitter mon travail » : deux ans après son départ à la retraite, cet ancien salarié raconte ce qui l’a vraiment déstabilisé Après avoir laissé une coupelle d’eau dans son jardin pendant l’été, elle observe quelque chose qu’elle n’avait jamais vu auparavant Dacia prépare une voiture électrique à 11 000 euros pour 2027 : l’Europe crée une nouvelle catégorie rien que pour elle Il nettoie chaque année le fossé devant sa maison : après 20 ans, il apprend qu’il n’était peut-être pas obligé de le faire Gratin de potimarron plein d’eau ? La cuisson en deux temps qui donne un cœur fondant et une croûte dorée Les légumes oubliés reviennent dans nos assiettes : la recette de grand-mère qui les remet au goût du jour Il entretient cette bande de terrain depuis 22 ans : le jour où son voisin veut la récupérer, un vieux document change tout Une goutte froide arrive sur la France : les températures passent sous les normales et la neige revient en montagne Elle lance son lave-linge uniquement le soir : après avoir comparé ses habitudes pendant trois mois, elle change finalement de méthode Elle plante un pommier à moins d’un mètre de la clôture : six ans plus tard, les fruits deviennent un problème de voisinage L’astuce maison qui fait baisser la facture d’eau sans changer de robinet : tout se joue au moment de laver la vaisselle Il gare son camping-car sous des arbres avant un violent orage : le lendemain, la facture dépasse largement celle du voyage Après 200 000 kilomètres avec la même voiture, il révèle les trois habitudes qui lui ont permis de la garder aussi longtemps Ils achètent une maison avec un terrain immense à petit prix : après quelques semaines, ils comprennent pourquoi les anciens propriétaires voulaient partir Cyril Lignac est formel : pour des crêpes bien plus moelleuses, il ajoute cet ingrédient tout simple à la pâte « Nous en avions assez de payer pour des options que nous n’utilisions jamais » : après plusieurs voitures modernes, ce couple choisit un modèle beaucoup plus simple Il laisse pousser une haie pendant 12 ans : lorsqu’il décide enfin de la tailler, son voisin lui rappelle une règle qu’il ignorait Elle achète une voiture d’occasion affichant seulement 48 000 kilomètres : quelques semaines plus tard, un mécanicien lui montre pourquoi le chiffre ne suffit pas Après 12 ans avec la même voiture, elle découvre une fonction cachée : « J’aurais aimé le savoir dès le premier jour » Veuve à 74 ans avec une toute petite pension : « Je n’ai pas les moyens de me chauffer ni de me préparer des plats chauds » Elle plante une haie à 30 centimètres de la limite de propriété : trois ans plus tard, son voisin lui demande de tout enlever Après dix ans de camping-car, ce couple ne dort plus jamais sur une aire : « Nous avons compris pourquoi » Il laisse sa voiture dehors pendant plusieurs semaines sans la déplacer : lorsqu’il revient, le premier problème apparaît avant même de démarrer Ils partent pour six mois en camping-car avec seulement 12 000 euros de budget : au bout de quatre mois, ils font leurs comptes Il commande un conteneur de 12 mètres venu du Japon : à l’ouverture, des motos parmi les plus rares jamais vues Marcher après 40 ans, c’est bien, mais insuffisant : le travail contre résistance protège aussi les muscles et les os, et voici comment s’y mettre Il conduit depuis 30 ans sans jamais utiliser cette fonction de sa voiture : le jour où il la découvre, il change complètement sa façon de rouler Elle recharge son téléphone dans sa voiture tous les jours : un professionnel lui conseille de changer une seule habitude Il laisse sa piscine vide tout l’hiver depuis dix ans : cette année, un professionnel lui explique pourquoi ce n’est pas une bonne idée Ils ont installé une piscine dans leur jardin il y a huit ans : au moment de vendre la maison, un détail administratif leur pose problème Ils ont remplacé toutes leurs ampoules mais leur facture d’électricité ne baisse presque pas : le problème était ailleurs Il coupe le moteur immédiatement après un long trajet sur autoroute : un ancien mécanicien explique pourquoi cette habitude dépend surtout du type de voiture Danger, interdiction, obligation, indication ou priorité : voici ce que disent vraiment les panneaux que vous croisez chaque jour Il laisse son chauffe-eau allumé toute la journée : après avoir regardé sa consommation, il décide de tester une autre méthode Ils pensent que leur arbre est malade parce que son écorce change de couleur : un spécialiste leur révèle ce qui se passe réellement Le même oiseau chante à la même heure chaque matin : pendant trois semaines, il note ses horaires avant de comprendre ce qui se passe Riz blanc : les chefs espagnols bannissent l’eau au profit d’un bouillon à l’ail et au laurier, et le résultat n’a rien à voir Cuisiner tous les repas dans le camping-car pour économiser : après 9 mois, leur budget raconte une tout autre histoirer camping-car : après 9 mois, leur budget raconte une autre histoire Une terrasse construite au fond du jardin sans se méfier : quelques mois plus tard, le voisin découvre ce qui dépasse chez lui Un petit bassin creusé au jardin pour récupérer l’eau de pluie : quelques semaines plus tard, un courrier administratif arrive 19 °C dans la maison depuis des années : cet hiver, ils changent une seule habitude et font leurs comptes, le résultat les surprend De l’éthanol vert et amer à la pompe dès 2027 ? Voici pourquoi cette mesure étonnante est à l’étude Quelques pommes tombées dans son jardin, et le lendemain tout a disparu : aucune trace humaine, mais un visiteur qu’elle n’attendait pas Un camping-car de 7 mètres pour voyager avec les petits-enfants : dès le premier été, son principal défaut leur saute aux yeux Portes intérieures toujours ouvertes pour répartir la chaleur : son chauffagiste lui conseille finalement de faire exactement l’inverse À 58 ans, Karine Le Marchand garde la ligne grâce à une habitude quotidienne Avant leur premier grand voyage, ils ont rempli leur camping-car de meubles et d’objets : au retour, presque tout est parti à la vente Vivre gratuitement sur une île européenne : la seule condition est de s’occuper du café et des logements de vacances Un vendeur de voitures explique pourquoi il demande toujours quelle mensualité vous pouvez payer : ce n’est pas ce que vous croyez Saluer son chien en rentrant à la maison ? Pour les éducateurs canins, c’est la graine de la mauvaise éducation Votre trappe à essence cache un détail que presque personne ne remarque : voici à quoi il sert vraiment Des scientifiques analysent une pêche de thons : 96 % des poissons étaient infectés par des parasites Règle européenne sur le permis de conduire : en Allemagne, des millions d’automobilistes doivent échanger leur ancien document sous peine d’amende Ils dépensent 90 000 euros dans un camping-car à la retraite : douze mois plus tard, le carnet de comptes de Claire révèle la vraie dépense Pompéi, détruite par le Vésuve en 79 après J.-C. : les fouilles révèlent que des habitants étaient revenus vivre dans les ruines habitants sont revenus vivre dans les ruines Ces 5 phrases courantes à bannir au travail, selon les experts en communication, et ce qu’il faut dire à la place Le V de la victoire sur vos selfies ? Des experts en sécurité expliquent comment vos empreintes digitales peuvent être volées sur une simple photo Un cardiologue alerte sur le café : un seul ingrédient ajouté peut annuler jusqu’à 95 % de ses bienfaits, et tout le monde le met Gâteau aux pommes au yaourt : la recette moelleuse et facile Dans ce pays d’Europe, les retraités touchent 96 % de leur ancien salaire : la France est très loin derrière Pilote de ligne depuis des années, il est formel : ces bruits qui vous terrifient en vol ne sont jamais un signe de danger « C’est nous, les grands-parents, qui vous avons nourris » : Maribel, retraitée, répond aux jeunes qui jugent les pensions trop chères Hivernage du camping-car : un expert recommande deux gestes de quelques minutes avant de le ranger, dont le plein de carburant Francine, 62 ans, a remplacé sa chaudière à gaz grâce à MaPrimeRénov’ : la prime n’est jamais arrivée, et elle ne dort plus la nuit Amir, vétérinaire, sur le berger belge malinois : « Ce n’est pas un chien, c’est une machine », et une raison précise le rend déconseillé à beaucoup de maîtres 50 ans d’autosuffisance dans une vieille maison de campagne : « Nous consommons 3 kilowattheures par jour et nous ne manquons de rien », racontent Brigitte et Patrick 70 ans de cotisations, 970 euros de retraite : à 90 ans, June travaille encore parce qu’elle ne peut pas s’arrêter Un vieux bus scolaire acheté 3 500 euros et transformé en maison : à 27 ans, elle refuse de « travailler juste pour payer un loyer » Un frottement étouffé à 110 km/h : ce que Julien découvre sous le capot aurait pu lui coûter plusieurs milliers d’euros Huit ans de détartrage au vinaigre, et sa bouilloire chauffait deux fois moins vite : une simple lampe torche lui a révélé pourquoi Vendu au Brésil en 2000, ce porte-avions français de 265 mètres a fini au fond de l’Atlantique 23 ans plus tard, avec tout ce qui restait à bord Quarante ans après la catastrophe, la science confirme que Tchernobyl abrite plus de loups que plusieurs réserves naturelles protégées Fini les amendes pour excès de vitesse : deux villes testent des feux qui passent au rouge dès qu’un conducteur roule trop vite Peu de gens savent que ce conifère est hautement toxique : les conséquences dramatiques qui guettent ceux qui le plantent au jardin « L’erreur la plus coûteuse que je vois » : les experts révèlent comment faire durer son aspirateur bien plus longtemps Ne pas avoir d’enfants ne rend pas moins heureux : selon une étude, c’est en avoir plus que souhaité qui change tout Un fort accent en parlant, aucun en chantant : ce qui se passe vraiment dans la voix, et pourquoi le cerveau fait la différence Humour noir et sarcasme : les chercheurs établissent un lien avec des traits de personnalité problématiques, et le résultat divise Tirer le frein à main électrique en roulant : ce qui se passe vraiment, et la réponse est moins folle qu’on ne l’imagine Il contrôle ses rétroviseurs avant chaque départ, mais oublie un autre élément : son moniteur d’auto-école lui montre pourquoi c’est crucial Camping-car garé près d’un lac pour la nuit : au réveil, plusieurs dizaines de personnes l’attendent autour du véhicule L’hiver au Portugal en camping-car, c’était prévu depuis des mois : une seule contrainte les a finalement poussés à changer de pays Un emplacement tranquille pour la nuit avec son camping-car : à la tombée du jour, il comprend enfin pourquoi personne ne s’y arrête jamais À 71 ans, il s’installe à l’année dans son camping-car : la mairie lui rappelle une règle dont il n’avait jamais entendu parler Une chambre toujours en désordre n’est pas un signe de paresse : ce que les psychologues y lisent vraiment Marcher les mains croisées dans le dos : selon les psychologues, cette posture n’a rien à voir avec l’arrogance ni la timidité Fernando Alonso s’offre une Bugatti Veyron : le double champion du monde agrandit encore son garage de rêve Une ligne géante tracée en plein désert australien, visible depuis le ciel : les chercheurs ont enfin trouvé l’explication naturelle Dix ans à laisser son voisin traverser son terrain : le jour où il pose une clôture, il découvre que l’habitude est devenue un droite jour où il pose une clôture, il découvre que l’habitude a créé un droit Après 65 ans, combien de temps faut-il marcher chaque jour ? Les médecins donnent une durée précise, loin des 10 000 pas Un chemin privé mène à sa maison : qui doit payer son entretien ? La réponse de la loi n’est pas celle qu’on imagine Chaque nuit, ce pont du Michigan terrifie les camionneurs : voici ce qui les attend quand ils s’y engagent Il court un marathon en plein arrêt maladie : son employeur saisit la justice, et le verdict surprend Sorti de la rue grâce à un HLM à 450 euros, il supplie quelques mois plus tard d’être relogé : l’état de l’appartement explique tout Une isolation par l’extérieur posée sans autorisation : le courrier de la mairie lui a coûté bien plus que les travaux eux-mêmes Simon, retraité, refuse toutes les aides auxquelles il a droit : « Je préfère me débrouiller », et voici ce que ça lui coûte Un portillon ouvert sur le trottoir pour gagner du temps avec les poubelles : trois jours plus tard, la police municipale lui explique pourquoi c’est interdit Garés face à la mer pour la plus belle nuit du voyage : au petit matin, ce couple de camping-caristes regrette amèrement son choix Vidanger sa piscine dans le fossé semblait anodin : trois semaines après, son terrain s’est affaissé et une pelleteuse a dû creuser une tranchée Il pensait avoir trouvé une place de stationnement parfaite : lorsqu’il revient une heure plus tard, un détail sur le panneau change tout Poêle qui crépite, potager, poules : un an après son installation à la campagne, une seule phrase de la mairie change tout Il perce un portillon dans son mur pour sortir ses poubelles : trois semaines plus tard, la police municipale sonne chez lui Il achète un tableau 50 dollars dans un vide-grenier : après analyse, les experts y voient un van Gogh perdu estimé à 15 millions Votre chien est-il vraiment attaché à vous ? Des chercheurs créent le premier test scientifique pour le mesurer En 1930, il déterre la moitié d’un colosse de 6,7 mètres en Égypte : 94 ans plus tard, des archéologues retrouvent l’autre morceau Des glaçons dans la cuvette des toilettes une fois par semaine : voici ce que fait vraiment ce geste venu du Brésil Les pommes du voisin dépassent au-dessus de votre clôture : voici qui a le droit de les cueillir, et ce qui change quand elles tombent au sol Pétrole en baisse, fioul en baisse : ce qu’il faut savoir sur les prix ce mardi avant de remplir votre cuve Elle joue du piano tous les après-midis en pensant être dans son droit : trois mois plus tard, la police municipale lui apprend la vérité Assurance auto : un document crucial pour éviter une amende de 500€ Au guidon de la même Royal Enfield depuis 1984, Benno a avalé 580 000 kilomètres : son voyage continue, loin de l’Europe « Je voulais quelque chose de fiable, pas quelque chose qui impressionne » : après plusieurs voitures haut de gamme, il revient à un modèle bien plus ordinaire Pourquoi votre corps vous réveille à 3 ou 4 heures du matin Serviettes qui sentent le renfermé : l’astuce naturelle à quelques centimes à faire avant le lavage Lucie Bernardoni réagit après les accusations de violences sur sa fille : une prise de parole poignante Enfant enfermé dans une camionnette pendant plus d’un an En amitié, avoir la même personnalité ne sert à rien : une nouvelle étude en psychologie révèle ce qui compte vraiment Votre spatule en silicone sent le poisson et parfume vos gâteaux : l’astuce pour se débarrasser de l’odeur Hybrides rechargeables : dès 2027, le calcul change, et les 145 grammes par kilomètre officiels cachent un écart de plus en plus grand Cyril Lignac revisite l’avocado toast : trois légumes et un assaisonnement inattendu qui, selon lui, changent tout 13 propriétés des gésiers de poulet que vous n’auriez jamais imaginées « Nous étions propriétaires, mais nous ne voulions plus rester ici » : après leur retraite, ce couple vend son logement et choisit une autre façon de vivre Téléphone tombé dans l’eau : Apple déconseille formellement le riz et recommande cette méthode à la place Cataracte : les vérités méconnues pour protéger votre vision durablement « Nous passions plus de temps à préparer les départs qu’à profiter du voyage » : après neuf ans de vie nomade, Christophe et Isabelle vendent leur camping-car « Nous pensions acheter du temps, nous en perdions chaque semaine » : Laurent et Isabelle avaient mis toutes leurs économies dans un camping-car, ils l’ont revendu Il coupe un vieux tronc mort dans son jardin : à l’intérieur, il découvre plusieurs années d’activité d’un animal discret « Je passais plus de temps à chercher où me garer qu’à profiter de la voiture » : après plusieurs SUV, elle revient à un modèle compact Yamaha a lancé cette moto 350 cm³ en 1973 : plus de cinquante ans plus tard, ce n’est pas sa vitesse qui en fait un objet de collection Il roule avec ses pneus depuis quatre ans : lors d’un contrôle avant les vacances, le garagiste lui montre un détail inquiétant Elle laisse toujours cette chose dans sa voiture en été : après plusieurs années, un garagiste lui explique pourquoi c’est une mauvaise idée Il gare sa voiture chaque soir au même endroit : un matin, un détail sur son pare-brise lui fait comprendre qu’il doit changer ses habitudes Elle fait le plein puis reprend immédiatement la route : un mécanicien explique pourquoi certains automobilistes devraient attendre quelques secondes Elle conduit toujours avec le réservoir presque vide : un long trajet imprévu lui fait regretter cette habitude Elle laisse ses clés de voiture près de la porte d’entrée : un spécialiste lui explique pourquoi cette habitude intéresse aussi les voleurs Flashé à 82 km/h sur une route limitée à 80 : le détail de son PV change complètement la suite de l’histoire Elle stationne toujours les roues braquées lorsqu’elle se gare : après 15 ans, elle demande enfin à son mécanicien si cela pose problème Il pensait que la clôture marquait la limite de son terrain : le jour où le géomètre intervient, plusieurs mètres carrés changent de propriétaire Il gare sa voiture chaque soir devant son portail : un matin, son voisin lui montre un document qu’il n’avait jamais vu Il paie depuis 19 ans l’entretien d’un chemin communal : lorsqu’il demande pourquoi, la mairie lui montre les archives Ils vivent dans cette maison depuis 27 ans sans jamais toucher à la clôture : le nouveau voisin demande soudain qu’elle soit déplacée Il utilise une source située au fond de son terrain depuis son enfance : après la vente de la parcelle voisine, l’usage devient contesté Il tond une bande de pelouse qui ne lui appartient pas depuis 15 ans : le nouveau propriétaire décide soudain de la récupérer En 1970, une ville américaine goudronne 180 mètres de rue avec des bouteilles broyées : deux ans plus tard, le bitume tient toujours Retraité à 70 ans avec une épargne confortable : ce n’est pas le montant qui l’a bouleversé, mais ce qu’il en faisait Ils partaient chaque hiver vers le sud avec leur camping-car : cette année, pour la première fois depuis 12 ans, ils ont décidé de rester chez eux Combien d’amis faut-il vraiment pour être heureux ? Les chercheurs avancent un nombre précis, bien plus bas que ce qu’on imagine De la terre gratuite d’un chantier voisin pour rehausser son jardin en pente : deux ans plus tard, c’est le voisin d’en bas qui fait venir un expert En Polynésie française, des scientifiques observent un groupe de dauphins : l’un des petits n’est pas de la même espèce que les autres À 69 ans, cette ancienne infirmière a fait de son camping-car une vraie maison : sa façon de vivre intrigue autant qu’elle inspire À 102 ans, il exerce toujours la médecine et cartonne sur TikTok : pour lui, l’ennemi numéro un de la longévité n’est ni le sucre ni le manque de sport Cinq étés dans leur camping-car, puis la décision : Isabelle et Gérard renoncent à une habitude qu’ils pensaient garder toute leur vie Ce n’est pas encore l’hiver, mais le froid s’installe brutalement : les départements concernés par le retour des flocons Thon, courgettes et un passage au four : le gratin express qui règle la question du dîner en 25 minutes chrono Trois camping-cars en quelques années, puis la vente du dernier : « On croyait gagner du temps, on en perdait énormément », confient Pascal et Sylvie Il découvre une étrange masse sous une pierre de son jardin : ce qu’il photographie permet de comprendre son origine Grève chez TotalEnergies le 8 octobre : à quoi s’attendre dans les stations-service Les enfants à qui l’on n’a presque jamais dit « je t’aime » gardent 8 habitudes à l’âge adulte, selon des psychologues Pourquoi le disque dur de Windows s’appelle toujours « C: » ? La réponse remonte aux disquettes des années 1980 Selon Bill Gates, seuls trois métiers résisteront à l’intelligence artificielle Six voitures différentes pour sillonner la France : ce conducteur prend finalement une décision inattendue, « aujourd’hui, je privilégie la simplicité avant tout » Il y a 13 000 ans, on pouvait rejoindre Malte à pied depuis la Sicile : ce passage englouti relance l’enquête sur les premiers habitants de l’île Crier « silence » à un chien qui aboie ne sert strictement à rien : voici ce qui fonctionne vraiment, selon les éducateurs Sept camping-cars, des milliers de kilomètres et une dernière décision : Gérard et Christine abandonnent la vie nomade, « le voyage était devenu une succession de problèmes à résoudre » Faut-il se laver les cheveux avant une coloration ? La réponse des coiffeurs Il photographie une étrange créature dans un ruisseau près de chez lui : personne dans son entourage ne reconnaît l’animal Avant les premières gelées, il verse quelque chose dans ses canalisations : ce petit geste lui évite une mauvaise surprise chaque hiver Ils percent le mur d’une cave pour poser des canalisations et tombent sur des lingots et des pièces d’or : 10 millions de dollars dissimulés Chaque hiver, son pothos dépérissait : depuis qu’elle récupère l’eau de cuisson des œufs, la plante n’a jamais été aussi belle Chips, cookies aux pépites de chocolat, et 4 autres aliments du quotidien nés d’une erreur en cuisine Avant de rallumer le chauffage, il vérifie cette petite pièce de chaque radiateur : son geste peut changer la consommation En Amazonie, Will Smith tombe sur une créature que personne n’avait encore identifiée : la scène tournée avec un biologiste fait sensation