Accueil › En direct › Jusqu’à plus de 1 000 € par mois pour une personne seule : cette aide très peu demandée peut transformer une petite retraite En France, une prestation méconnue permet aux retraités aux revenus modestes d’augmenter nettement leur pension mensuelle.
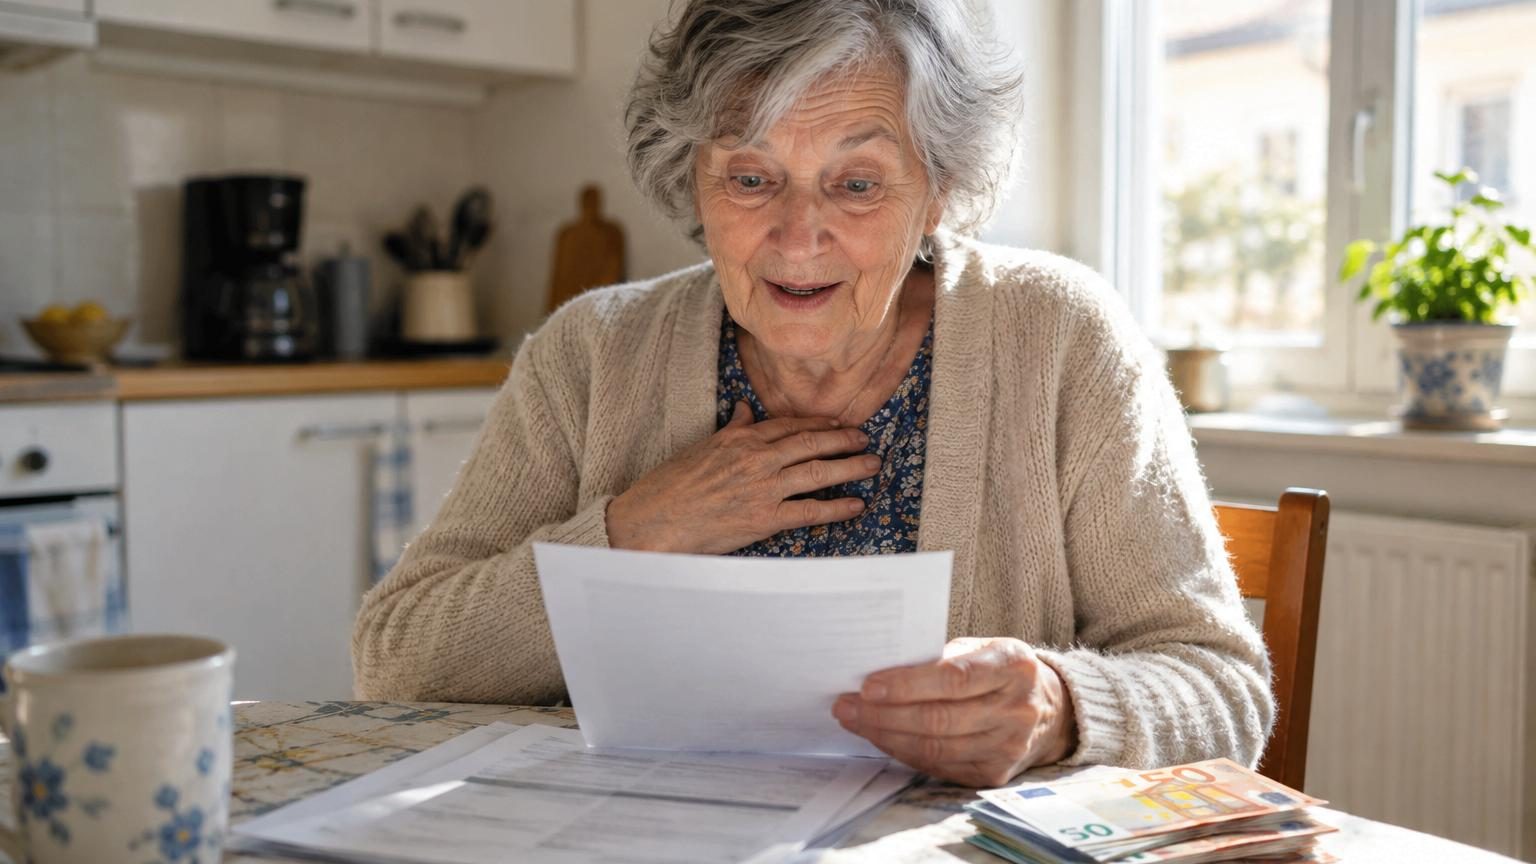
Face à l’inflation et aux dépenses du quotidien, de nombreux retraités français cherchent un moyen de respirer financièrement. Comme le rappelle le magazine Pleine Vie, l’allocation de solidarité aux personnes âgées, ou Aspa, peut compléter une petite pension jusqu’à un niveau garanti. Pourtant, ce dispositif financé par la solidarité nationale reste largement sous-utilisé, alors qu’il peut représenter plusieurs centaines d’euros par mois.
Une allocation qui complète la retraite jusqu’à un minimum garanti
Un mécanisme différentiel qui peut ajouter plus de 500 € par mois
L’Aspa est une allocation différentielle : elle ne remplace pas la retraite, elle vient la compléter pour atteindre un seuil minimum de ressources.
En 2026, le minimum vieillesse atteint 1 043,59 € par mois pour une personne seule et 1 620,18 € pour un couple, selon Pleine Vie.
Concrètement, toutes les ressources de la personne âgée sont additionnées. Si le total est inférieur à ce plafond, l’Aspa vient combler la différence. Exemple donné dans l’article :
un retraité qui touche 500 € de pension mensuelle peut obtenir plus de 500 € d’Aspa ;
le total de ses revenus peut alors dépasser les 1 000 € par mois.
Ce complément transforme le quotidien des retraités les plus modestes : factures d’énergie, courses, loyers ou frais de santé deviennent plus supportables. Pour un couple qui vit avec une petite retraite chacun, l’allocation permet également d’atteindre un revenu global plus proche du seuil de 1 620,18 € par mois.
Des conditions d’accès strictes mais atteignables
Selon le média spécialisé cité, l’Aspa est encadrée par plusieurs critères, mais ceux-ci restent compatibles avec de nombreuses situations courantes.
Condition
Principe
Âge
En principe à partir de 65 ans, avec des exceptions possibles en cas d’inaptitude ou de handicap.
Résidence
Résidence stable en France.
Ressources
Revenus inférieurs aux plafonds du minimum vieillesse en vigueur.
Les caisses de retraite étudient les revenus récents du demandeur, en particulier les pensions, salaires résiduels, revenus de placements ou pensions de réversion. Cette analyse, réalisée par les organismes de retraite, permet de vérifier si le plafond est respecté et de fixer le montant exact de l’allocation.
L’Aspa ne vise pas uniquement les retraités totalement sans ressources : elle s’adresse à toute personne âgée dont les revenus restent en dessous du seuil légal de minimum vieillesse.
Pourquoi cette aide reste encore trop peu demandée
Une méconnaissance massive du dispositif
Pleine Vie souligne que l’Aspa souffre d’un vrai déficit de notoriété. Beaucoup de retraités ne savent pas qu’ils peuvent prétendre à ce complément. D’autres confondent l’allocation avec d’anciens dispositifs ou pensent ne pas remplir les critères, sans avoir jamais fait de simulation ou de demande formelle.
Ce non-recours à une aide pourtant centrale prive chaque année de nombreux ménages âgés d’un soutien financier auquel ils auraient droit. Dans un contexte de hausse des prix, cette absence de démarche peut peser lourd sur le budget.
La peur de « léser » ses héritiers
Autre frein mis en avant : la question de la succession. Beaucoup de retraités craignent qu’en sollicitant l’Aspa, l’État ne vienne récupérer les sommes versées sur leur patrimoine après leur décès, au détriment de leurs enfants.
La réglementation française prévoit effectivement une récupération possible, mais celle-ci est strictement encadrée.
En 2026, la récupération sur succession n’est envisagée que si le patrimoine net du défunt dépasse 108 000 €. En dessous, aucune somme n’est réclamée.
Cette nuance reste souvent mal comprise. De nombreux foyers, dont le patrimoine n’atteint pas ce seuil, renoncent malgré tout à l’Aspa par crainte pour leurs héritiers, alors qu’aucune récupération ne serait opérée dans leur cas.
Les démarches pour demander l’Aspa en France
Où et comment déposer son dossier ?
La demande d’Aspa ne se fait pas automatiquement. Le retraité doit accomplir une démarche volontaire auprès de sa caisse de retraite, qui gère déjà le versement de sa pension.
Si vous percevez une retraite de base, vous vous adressez à votre caisse habituelle (régime général, agricole, etc.).
Si vous ne touchez pas encore de retraite en France, vous pouvez être orienté via la mairie ou le centre communal d’action sociale (CCAS), qui aide à constituer le dossier.
Le formulaire recueille des informations détaillées sur :
vos pensions de retraite (de base et complémentaire) ;
vos éventuels revenus professionnels encore en cours ;
vos pensions d’invalidité ou de réversion ;
vos revenus de placements ou de patrimoine.
Après dépôt, la caisse de retraite examine les pièces justificatives et calcule le montant de l’allocation, si les conditions sont réunies.
Quels revenus sont pris en compte dans le calcul ?
Pour déterminer le droit à l’Aspa, l’ensemble des ressources est évalué, mais certains dispositifs restent exclus, ce qui peut augmenter l’allocation potentielle.
Les aides au logement, comme l’allocation personnalisée au logement (APL), et l’allocation personnalisée d’autonomie (APA) ne sont pas intégrées dans le calcul des ressources.
En pratique, il faut additionner :
les retraites de base et complémentaires ;
les revenus professionnels encore perçus ;
les pensions diverses (invalidité, réversion, rente…) ;
certains revenus de placements et du patrimoine.
Le total est ensuite comparé au plafond en vigueur. La différence correspond au montant mensuel théorique de l’Aspa. Une estimation même approximative permet souvent de voir rapidement si une démarche a des chances d’aboutir.
Succession : dans quels cas l’État peut-il récupérer les sommes ?
Le principe de récupération sur succession est au cœur des réticences. Le mécanisme fonctionne ainsi : après le décès du bénéficiaire, l’État peut, sous conditions, demander le remboursement d’une partie des montants versés au titre de l’Aspa, en fonction de la valeur nette du patrimoine.
Situation du patrimoine net au décès
Conséquence sur l’Aspa
Inférieur ou égal à 108 000 €
Aucune récupération n’est effectuée.
Supérieur à 108 000 €
Récupération possible sur la part excédant ce seuil.
Pleine Vie insiste sur la nécessité de clarifier cette règle. Beaucoup de retraités possèdent un patrimoine modeste, parfois limité à un petit logement ou à quelques économies. Pour eux, l’Aspa peut être perçue « sereinement », sans impact ultérieur sur les héritiers.
Ce que cela signifie pour les retraités français aujourd’hui
Une aide française, gérée par les caisses de retraite et l’État
L’Aspa est un dispositif typiquement français, financé par la solidarité nationale et versé par les caisses de retraite, avec un cadre légal propre au système social français. Elle joue un rôle comparable à un filet de sécurité pour les personnes de plus de 65 ans aux revenus faibles ou irréguliers.
Pour un lecteur en France, l’enjeu est double :
vérifier si ses propres ressources, ou celles d’un proche âgé, se situent sous les plafonds évoqués ;
ne pas renoncer à déposer un dossier à cause de fausses idées sur la succession ou la complexité administrative.
Les centres communaux d’action sociale et les caisses de retraite proposent un accompagnement pour remplir les formulaires, rassembler les justificatifs et comprendre le calcul des droits. Ce soutien évite à beaucoup de personnes âgées d’abandonner face à la paperasse.
Un levier concret pour améliorer une petite retraite
Un exemple de situation où l’Aspa change tout
Un retraité vivant seul avec environ 600 € de pension mensuelle peine à régler son loyer, ses charges et ses dépenses alimentaires. S’il ne perçoit pas de revenus importants par ailleurs, il reste largement en dessous du seuil de 1 043,59 €.
Dans un cas de ce type, l’Aspa peut ajouter plusieurs centaines d’euros par mois, jusqu’à rapprocher les ressources du retraité du minimum vieillesse.
Sur une année entière, ce complément représente plusieurs milliers d’euros supplémentaires, sans obligation de remboursement tant que le patrimoine net ne dépasse pas le seuil prévu pour la récupération sur succession.
Articuler l’Aspa avec les autres aides existantes
L’Aspa peut s’articuler avec d’autres dispositifs français. Les aides au logement ou l’APA, non prises en compte dans le calcul de l’allocation, peuvent continuer à être versées en parallèle. Le retraité peut ainsi cumuler :
sa pension de base et complémentaire ;
l’Aspa, pour atteindre le minimum vieillesse ;
une aide au logement, pour alléger le loyer ou les charges ;
l’APA, pour financer une partie de la dépendance si besoin.
Cette combinaison, respectueuse des règles de calcul propres à chaque aide, offre un soutien global à des personnes souvent fragilisées par la perte d’autonomie et la hausse du coût de la vie. Pour un lecteur français, l’enjeu consiste donc à s’informer précisément et à faire valoir ses droits, plutôt que de renoncer à une aide qui peut, comme le souligne Pleine Vie, transformer une petite retraite en revenu plus décent.
La suite ici :
Cette astuce TikTok pour parfumer les toilettes fait fureur : les experts du nettoyage alertent sur ce que vous paierez plus tard Sur le point de fermer, cette mine isolée près du cercle polaire exhume un diamant jaune de 158,20 carats vieux de 2 milliards d’années Il y a 63 ans, Dalí a peint une Vespa sur commande et deux étudiants ont fait le tour du monde avec : elle est aujourd’hui le scooter le plus cher de la planète Au XVIIIe siècle, les médecins soufflaient vraiment de la fumée dans l’anus des noyés : voici pourquoi l’expression existe encore Ils s’occupent d’un parent malade puis retournent au bureau : le silence des salariés aidants cache une réalité inquiétante Lidl : après les cagettes de légumes, voici les cagettes de viandes et poissons à 0,50 €, et le moment précis où il faut aller en magasin « Calme-toi » est la pire phrase à dire à quelqu’un d’énervé : voici les 5 formules à utiliser à la place Sa fille de 4 ans s’excuse d’avoir ri trop fort : ce réflexe en dit long sur un schéma transmis depuis des générations Les chercheurs sont unanimes : ce signe de dépendance bien précis trahirait les personnes narcissiques, selon une étude Les psychologues sont formels : annoncer ses projets trop tôt réduit vos chances de les réaliser, voici pourquoi Inutile de s’épuiser à la salle : les experts sont unanimes, des exercices simples faits régulièrement suffisent à gagner du muscle Lidl Plus change le 5 février 2026 : 1 € dépensé = 1 point, mais seuls ces clients y gagneront vraiment Cancer du pancréas : associé à la chimiothérapie, ce nouveau traitement double la survie des patients à un an Les psys sont unanimes : si les relations les plus courtes sont les plus dures à oublier, ce n’est pas à cause de l’autre Des scientifiques l’ont découvert : en infusant, le thé retire le plomb présent dans l’eau Démarchage téléphonique interdit en 2026 : l’exception qui pourrait vous valoir encore plus d’appels Fin de la douche à l’italienne : en 2026, les architectes d’intérieur installent tous cet équipement venu des spas Né en 1479, il devient le bouffon du roi François Ier : condamné à mort, c’est une seule phrase qui lui sauve la vie Le moment exact pour saler la viande et le poisson selon Arguiñano : ce n’est pas le même pour les deux Plus cher que l’or au gramme : ce déchet d’abattoir s’arrache désormais en Chine et à Hong Kong L’humain évolue encore depuis 18 000 ans : selon Harvard, les cheveux roux en seraient la preuve Statines : ces signes à surveiller qui doivent vous pousser à consulter sans attendre Avec 2 103 heures de soleil en 2025, Reims entre dans le top 20 des villes les plus ensoleillées de France : elle décroche la 17e place Du basilic tout l’été sans jamais semer : la technique en 3 étapes pour ne plus jamais perdre un plant acheté En route vers la Lune, le commandant d’Artémis II appelle le centre de contrôle : son problème n’a rien à voir avec la fusée Ils empilent toujours leurs vêtements sur une chaise : selon une étude, ce n’est pas du désordre mais 3 traits de personnalité Les producteurs français de chou-fleur appellent à l’aide : 5 recettes pour le cuisiner autrement qu’en gratin Le film Super Mario Galaxy officialise le crossover le plus inattendu : ce n’est ni Zelda ni Donkey Kong Vos vêtements blancs ressortent tachés de bleu après la machine : voici ce qui provoque vraiment ces marques Ces petits œufs roses apparaissent sur les murs et les bords de bassin : ce qu’ils annoncent impose d’agir vite Après 50 ans, ce pantalon fluide Uniqlo gomme le ventre et allonge la silhouette dès le premier essayage Démence : manger du fromage régulièrement réduirait le risque chez les seniors, selon une vaste étude japonaise Ils traversent l’Afrique au volant d’une voiture à trois roues réputée increvable : 90 jours, des pannes à répétition et des zones de conflit évitées Des scientifiques ont étudié les centenaires pendant 55 ans : le secret pour vivre jusqu’à 100 ans n’est pas celui qu’on croit En Angleterre, les jardins restent pleins d’oiseaux en plein hiver : ce n’est pas le climat, c’est leur façon de les nourrir Oubliez le trench : cette veste imperméable Decathlon à moins de 30 euros devient le réflexe de la mi-saison Les vétérinaires sont unanimes : votre chien a besoin de sortir plusieurs fois par jour, et ce n’est pas qu’une question de pipi Riche en fibres, en potassium et en antioxydants : ce fruit commun aide à faire baisser le cholestérol et la tension, selon une diététicienne Les chefs sont unanimes : pourquoi il ne faut jamais ouvrir la porte du four pendant la cuisson d’un gâteau Piégés depuis 70 millions d’années : des centaines d’œufs de dinosaures de plusieurs espèces découverts dans une tranchée du sud de la France À quel âge devient-on vraiment « vieux » selon la science : des chercheurs de Stanford ont analysé le sang de milliers de volontaires et trouvé trois fenêtres biologiques Il monte son mur de soutènement avec des sacs de béton empilés, sans coffrage ni parpaing : l’erreur qui fait tout basculer au premier hiver Aimer la solitude n’est pas un défaut : selon un psychologue, les personnes qui ont peu d’amis partagent 7 traits communs Face à une remarque blessante, les psychologues sont unanimes : cette phrase de quelques mots suffit à reprendre le dessus Combien de viande prévoir par personne au barbecue : le calcul tout simple qui évite le gaspillage Votre voisin refuse de tailler sa haie et votre jardin s’assombrit : voici les recours prévus par la loi Repérée sur les tapis rouges et déjà adoptée à Paris : la coupe que les coiffeurs recommandent ce printemps pour gagner du temps le matin Elle perd 28 kilos en 5 mois sans régime strict : les trois habitudes simples qu’elle a tenues au quotidien Frelon asiatique : ce trou de 5 mm sur votre façade attire les reines au printemps, voici comment le repérer Fin de la poisse : ce signe enchaîne les galères depuis janvier et voit enfin le bout du tunnel ce lundi 9 mars 2026 Honda dévoile un mini scrambler au look rétro : la question que tous les passionnés se posent est de savoir s’il sera vraiment produit Les experts alertent : déléguer sa réflexion à l’intelligence artificielle pourrait abîmer vos capacités cognitives Le Japon compte un distributeur automatique pour 30 habitants : ce qui explique ce record n’est ni la technologie ni la gourmandise Ces 6 aliments du quotidien portent en réalité le nom d’un lieu : vous le mangez sans le savoir Zelda Ocarina of Time renaît grâce à un port inattendu : ce n’est ni sur Switch ni sur PC qu’il refait surface Elle ajoute cet ingrédient inattendu à ses carottes râpées : ce n’est ni le vinaigre ni la moutarde Il disparaît sans un mot plutôt que de dire non : selon une étude, cette rupture silencieuse fait plus mal qu’un rejet franc Fusion nucléaire : un tokamak chinois franchit une limite de densité du plasma jugée infranchissable il y a encore quelques années Oubliez les géraniums : cette fleur vivace résiste à la sécheresse et fleurit du printemps à l’été sans arrosage quotidien Taille des arbres fruitiers : vous avez jusqu’à fin janvier pour ces 3 espèces, après il sera trop tard pour la récolte Les psychologues sont formels : 8 signes qu’une personne a cessé de s’investir dans le couple, bien avant d’en parler Les psychologues sont unanimes : ces 4 signes montrent que votre partenaire s’attache à quelqu’un d’autre Il a déjà fait plus de 30 °C au Groenland : la cause n’est ni le réchauffement climatique ni un été exceptionnel Une étude révèle l’heure la plus meurtrière sur les routes : ce n’est ni le matin ni la nuit Croquer un grain de raisin avant la caisse au supermarché : ce que dit vraiment la loi sur ce réflexe anodin Rappel produit : ces barquettes de lardons fumés 150 g vendues chez Grand Frais et Fresh suspectées de salmonelle, voici le lot concerné Les chimpanzés ramassent et collectionnent des cristaux de quartz comme nous : les chercheurs pensent enfin savoir pourquoi Les psychologues sont unanimes : les personnes qui vérifient deux fois l’addition au restaurant ne sont pas radines, voici ce qu’elles cherchent Diabète : des chercheurs de Stanford régulent la glycémie de souris sans injection quotidienne, et sans traitement antirejet à vie Ce geste tout simple fait venir les mésanges dans votre jardin dès le printemps : voici pourquoi ça marche Mousse dans la pelouse au printemps : l’erreur que presque tout le monde commet, et les gestes simples pour retrouver un gazon sain Il lance Pokémon Jaune pour la première fois 26 ans après sa sortie : ce qui arrive à l’écran n’était pas prévu par les développeurs Pourquoi le thon en boîte est toujours vendu dans des boîtes larges et plates : ce n’est ni un hasard ni du marketing Ces rosiers attirent les oiseaux en masse dès la fin de l’hiver : voici lesquels planter dans votre jardin Il pose cette bordure de jardin Lidl à 5,99 € un dimanche matin : son voisin croit qu’un paysagiste est passé Cette plante de balcon a régné pendant des décennies : pourquoi les villes et les jardiniers l’abandonnent aujourd’hui Une parfumeuse livre 18 astuces pour que son parfum tienne plus longtemps : voici pourquoi une fragrance sublime chez une amie sent étrange sur vous « Personne ne dit que les seniors n’ont pas beaucoup travaillé » : ce que leur génération a eu et que la nôtre n’a plus Cette vivace supporte la canicule sans arrosage et attire plus d’abeilles que la lavande : les paysagistes ne jurent que par elle Votre ail ramollit en quelques jours : voici l’erreur de conservation que presque tout le monde commet en cuisine Votre enfant dort chez un copain : le mot de passe secret que tous les parents devraient mettre en place avant son départ Les salariés se confient plus facilement à une IA qu’à leur patron : la raison n’est pas celle que tout le monde imaginait Cette injection faite à la naissance divise de plus en plus de parents : la refuser multiplie par 81 le risque d’hémorragie cérébrale chez le nouveau-né Un chercheur de Harvard mange 1 000 sardines en 30 jours : voici ce que son corps lui a révélé Le 8 mars 2024, un nouveau moteur à eau est dévoilé : voici pourquoi la voiture électrique pourrait trembler Son agapanthe ne fleurit plus depuis des mois : ce déchet de cuisine qu’elle jetait relance tout en quelques jours Même prix, moins de produit : la réduflation gagne les supermarchés, voici comment la repérer en rayon Enfoui sous le sable de la mer du Nord pendant près de 2 000 ans : des archéologues remontent une ancre parfaitement conservée Astrologie : le 13 mars 2026, Mars rejoint le Nœud nord en Poissons et bouscule 2 signes qui vont reprendre leur destin en main Ce n’est ni le plan de travail ni la planche à découper : l’objet de la cuisine où les bactéries se multiplient le plus vite Votre chat fait la sourde oreille quand vous l’appelez : une étude prouve pourtant qu’il connaît le prénom de toute la famille Saignement de nez : pencher la tête en arrière est une erreur, voici le bon geste selon les médecins Ce n’est pas la résilience : selon les psychologues, la vraie force mentale est la capacité à supporter l’incertitude Un mécanicien alerte : « De plus en plus de voitures intègrent un congélateur de kilomètres manipulable par logiciel » Les jardiniers sont unanimes : ce geste à faire avant avril sur vos fraisiers change tout sur la récolte de l’été Une banale lettre sur une cargaison de vin vaut aujourd’hui plus de 5 millions de dollars : ce n’est pas son contenu qui a tout changé, mais une erreur d’impression Elle ouvre son paquet de chips et découvre des morceaux tout noirs : la réponse de la marque surprend IRM, scanner : votre compte rendu est incompréhensible ? Sur 12 922 examens, l’IA les rend presque deux fois plus clairs Des saumons exposés à la cocaïne dans les rivières : les chercheurs analysent leur comportement et font une découverte inattendue Climatisation des voitures anciennes : ce gaz réfrigérant devient rare et cher, et la conversion n’est pas la solution miracle Jusqu’à plus de 1 000 € par mois pour une personne seule : cette aide très peu demandée peut transformer une petite retraite Animal Crossing New Horizons sur Switch 2 : la mise à jour tant attendue déçoit les joueurs, et ce n’est pas à cause des graphismes Cet accessoire de cuisine à moins de 9 euros change tout : ce n’est ni un couteau ni une planche à découper Les chiens et les enfants aident spontanément une personne en difficulté : face à la même scène, les chats restent indifférents Oubliez la sauce hollandaise avec les asperges : un chef recommande cette sauce prête en 2 minutes, sans œuf ni beurre Vendu au prix d’un Duster hybride, ce SUV chinois arrive en France avec un équipement complet : Dacia a du souci à se faire Votre chat fait une grimace étrange après avoir reniflé : ce n’est pas du dégoût, mais un sixième sens caché dans sa bouche Les psychologues sont unanimes : ce comportement banal agace particulièrement les personnes très intelligentes Vous avez les pieds glacés au moment de vous coucher : voici ce que cela révèle et les gestes pour les réchauffer Il note ce RPG 18/20 et en fait son coup de cœur de 2024 : il est aujourd’hui à 20,99 € Ozempic et Wegovy : une étude américaine observe un effet inattendu, et il ne concerne ni le poids ni le diabète Il pensait que la clôture marquait la limite de son terrain : le jour où le géomètre intervient, plusieurs mètres carrés changent de propriétaire Selon des psychologues, les enfants qui ont grandi devant Dragon Ball dans les années 80 et 90 ont développé une capacité bien particulière Ils ont vendu leur maison pour vivre en camping-car : un an plus tard, les comptes tombent, « nous n’avions pas pensé à ça » Deux coups sur le capot avant de tourner la clé : le geste de trois secondes que les refuges réclament dès les premières nuits froides Ramené au refuge par sa famille parce qu’il miaulait trop : avec sa nouvelle propriétaire, ce chat s’est mis à chanter Du papier aluminium au pied des plantes : pourquoi de plus en plus de jardiniers y ont recours dès le printemps « Je voulais quelque chose de fiable, pas quelque chose qui impressionne » : après plusieurs voitures haut de gamme, il revient à un modèle bien plus ordinaire Un pommier planté pile sur la limite du terrain pour garder toute sa pelouse : quinze ans plus tard, le nouveau voisin débarque avec un géomètre Ni l’alimentation ni le sport : une étude révèle le facteur qui prédit le mieux la longévité, et il surprend les chercheurs Inauguré en 1928 comme un palace de luxe, cet hôtel au bord d’une cascade est devenu un lieu hanté : il abrite aujourd’hui un musée Il chauffe sa maison au bois flotté ramassé sur la plage : ce qu’il découvre sur la paroi de son poêle annule la garantie Pourquoi certains garages entaillent vos pneus usagés avant de les jeter : la raison que beaucoup d’automobilistes ignorent Il gare son camping-car sous des arbres pour s’abriter d’un violent orage : le lendemain matin, la découverte est amère Couper le moteur dès l’arrivée après un long trajet d’autoroute : un ancien mécanicien explique pourquoi c’est une erreur Dix ans qu’il laisse sa piscine vide tout l’hiver : cette année, un professionnel lui montre les dégâts que cette habitude a causés Chaque année, il nettoie le fossé devant sa maison : après 20 ans, il apprend que cette corvée ne lui incombait pas À 72 ans, elle ouvre encore chaque matin le même commerce : « Tant que je tiens debout, je continue » À 63 ans, elle vend sa maison pour financer sa retraite : deux ans plus tard, elle dresse un bilan qu’elle n’attendait pas Il plante 40 arbres autour de sa propriété : quelques années plus tard, certains deviennent un vrai problème avec le voisinage Trois mètres de terrain achetés à son voisin en liquide, un dimanche d’avril : neuf ans plus tard, le notaire ressort le plan Deux paniers de cèpes derrière chez lui, comme chaque automne : sur le chemin du retour, le garde forestier sort un seau gradué Selon Bill Gates, seuls trois métiers résisteront vraiment à l’intelligence artificielle, et ils ne sont pas ceux qu’on imagine Avant l’hiver, elle glisse une feuille de papier sous chaque fenêtre : en quelques secondes, le test révèle par où le froid entre Deux voisins ferment leur robinet extérieur le même dimanche de septembre : six mois plus tard, un seul voit l’eau suinter de son mur À 74 ans, il décide de vendre sa voiture après un détail découvert lors du contrôle technique Transporter un objet qui dépasse de la voiture : les règles à connaître avant de prendre la route, et les sanctions en cas d’oubli Elle fait le plein et redémarre aussitôt : un mécanicien explique pourquoi certains automobilistes devraient patienter quelques secondes à la pompe Ils pensaient que voyager en camping-car leur coûterait moins cher qu’un voyage classique : après un an, leurs comptes racontent une autre histoire Ils stationnent leur camping-car dans un coin isolé pour profiter du calme : au petit matin, ils n’ont plus du tout envie d’y rester Ils aménagent leur camping-car comme un véritable petit appartement : six mois plus tard, ils regrettent d’avoir dépensé autant d’argent Ils partent pour trois mois avec leur camping-car et pensent avoir tout prévu : dès la première semaine, rien ne se passe comme prévu Ils vendent leur maison pour vivre à temps plein dans leur camping-car : deux ans plus tard, ils dressent un bilan beaucoup moins idyllique que prévu Toujours au volant de son camion à 94 ans, il vise désormais le record du monde du plus vieux routier Peu de gens le savent, mais l’un des personnages réels de Titanic a eu droit à son propre film il y a 60 ans Depuis 19 ans, il paie l’entretien d’un chemin communal : le jour où il demande pourquoi, la mairie lui montre les archives Il pousse la porte d’une concession Ford abandonnée en Allemagne : à l’intérieur, des voitures des années 1980 encore sous emballage d’usine Son voisin monte toujours ses deux vélos sur le palier alors que la cage d’escalier est large : ce n’est pas par politesse Faire bouillir feuilles de laurier, clous de girofle et cannelle : à quoi sert vraiment ce mélange maison qui parfume toute la maison « Nous passions plus de temps à préparer les départs qu’à profiter du voyage » : après neuf ans de vie nomade, Christophe et Isabelle vendent leur camping-car Des blocs de granit rose sur les montagnes de l’Antarctique : sous la glace, les scientifiques découvrent un géant de 100 km de large et 7 km d’épaisseur Deux étés de bois empilé contre le mur nord pour le sécher : au premier feu de novembre, le ramoneur ne s’intéresse pas au poêle En 1911, un constructeur américain ajoute huit roues à sa voiture pour un confort absolu : ce qui a tué l’Octoauto n’était ni la vitesse ni le moteur Une haie de bambous plantée contre la clôture à l’automne : trois printemps plus tard, le voisin sonne à sa porte, une pousse à la main Ils trouvent l’emplacement idéal face à la mer et décident d’y passer la nuit : au réveil, ils comprennent leur erreur Ils transforment leur camping-car pour le rendre aussi confortable qu’une maison : un an plus tard, ils retirent une grande partie des équipements Ils rêvaient de vivre toute l’année dans leur camping-car : huit mois plus tard, ils font une découverte qui change complètement leurs projets Ils s’installent pour la nuit dans un endroit qui semble totalement désert : au réveil, ils découvrent pourquoi les habitués l’évitent Ils pensaient avoir trouvé l’emplacement parfait pour leur camping-car : quelques heures plus tard, ils découvrent pourquoi personne ne s’y installe jamais Ils réalisent enfin leur rêve de partir plusieurs mois en camping-car : au bout de quelques semaines, une seule chose leur donne envie de rentrer Ils passent tout l’été à voyager en camping-car et pensent avoir trouvé la liberté absolue : en septembre, ils dressent un bilan inattendu Ils passent leur première nuit seuls au bord d’un lac avec leur camping-car : à 3 heures du matin, ils comprennent qu’ils auraient dû repartir Ils partent en camping-car avec seulement quelques affaires pour simplifier leur vie : trois mois plus tard, ils rachètent presque tout Ils partent en camping-car sans réserver leur moindre étape pour rester libres : après quelques semaines, ils changent complètement de stratégie Ils choisissent volontairement un camping-car compact pour pouvoir se garer partout : après plusieurs voyages, ils révèlent le problème qu’ils n’avaient pas anticipé Ils découvrent une petite route qui mène à une plage presque déserte : quelques heures plus tard, leur rêve de nuit parfaite tourne court Ils achètent un camping-car d’occasion pour économiser plusieurs milliers d’euros : trois mois plus tard, l’addition leur fait regretter leur choix Ils choisissent un camping-car plus grand pour gagner en confort : quelques semaines plus tard, ils regrettent déjà leur ancien modèle Ils achètent leur camping-car pour enfin voyager sans contraintes : six mois plus tard, ils regrettent une décision qu’ils pensaient pourtant parfaite Après cinq ans à voyager en camping-car, ils font leurs comptes : certaines dépenses les surprennent encore aujourd’hui Après 15 ans de camping-car, ils ont changé trois fois de modèle : celui qu’ils pensaient garder pour toujours est finalement celui qu’ils ont le moins aimé Après 20 ans de camping-car, ce couple abandonne une habitude qu’il pensait pourtant indispensable : « Nous ne ferons plus jamais ça » Après 10 ans sur les routes en camping-car, ils révèlent les 7 choses qu’ils auraient aimé savoir avant leur premier départ Après 12 ans de voyages en camping-car, ils donnent leur verdict sur les équipements qu’ils rachèteraient les yeux fermés et ceux qu’ils bannissent Il part en voiture chez son médecin à 85 ans et suit son GPS : il s’arrête 1 500 km plus loin, dans un pays qui ne touche même pas la France Astuce ménage : ces 3 objets du quotidien passent en machine à laver, et ce ne sont pas des vêtements Des orques fabriquent des outils avec des algues : voici à quoi elles leur servent entre elles L’eau de peau de banane au jardin : pourquoi les spécialistes conseillent d’arrêter cette astuce virale Près de 30 000 scans analysés : vos yeux révèlent à quelle vitesse votre corps vieillit vraiment Selon un psychologue, les enfants uniques développent 7 traits à l’âge adulte : voici lesquels Il conduit un camion pendant 28 ans avec la vitre à sa gauche : à 69 ans, un seul côté de son visage a vieilli Cette baleine n’avait jamais été vue vivante : des scientifiques en observent deux au large de la Californie et identifient enfin son chant Peler les tomates sans les abîmer : ni eau bouillante ni couteau, un simple cure-dent suffit, et les experts l’ont validé Des trous apparaissent dans la pelouse pendant la nuit ? La taille, la forme et les traces révèlent quel animal est passé La baleine bleue ne devrait pas pouvoir chasser ainsi : les scientifiques ont enfin compris son secret, et tout se joue dans son cœur Ce restaurant à volonté facture désormais une « taxe vomi » : voici le montant réclamé aux clients qui mangent jusqu’à être malades Une psychologue en soins palliatifs révèle ce que les gens regrettent le plus à la fin de leur vie : ce n’est ni l’argent ni le travail Pourquoi votre chien sort la tête par la fenêtre de la voiture ? Ce n’est pas pour sentir le vent dans ses poils, et la vraie raison est fascinante En 1985, un garçon de 10 ans jette une bouteille à la mer : 37 ans plus tard, une famille de Floride lui renvoie son mot d’enfance La Chine construit un réacteur nucléaire si petit qu’il tient sur un camion : voici ce qu’il doit alimenter Prince, Paul McCartney, les Bee Gees : 5 légendes ont écrit des tubes planétaires qu’elles n’ont jamais chantés elles-mêmes Moniteur de ski depuis des années, il observe un changement net chez les familles : « Les enfants sont beaucoup plus choyés qu’avant » Des siècles sous un aqueduc romain : les scientifiques découvrent une espèce inconnue dans les galeries humides du sud de l’Espagne En 1946, l’armée américaine envoie une impulsion radar vers la Lune : 2,5 secondes plus tard, l’écho qui a changé l’histoire spatiale Elle clôture son potager, son voisin sort le mètre ruban : ce que dit la loi sur la distance à respecter le laisse sans voix Un conteneur de 12 mètres commandé au Japon : à l’ouverture, des motos parmi les plus rares que le monde ait jamais vues Une chaîne humaine d’inconnus dans une rivière glacée pour sauver un chien : neuf ans plus tard, des sculptures immortalisent la scène Pour un évier en inox étincelant, oubliez le vinaigre et le bicarbonate : une simple poignée de farine fait le travail Un portillon côté rue pour sortir plus facilement ses poubelles : trois jours après la pose, la police municipale sonne à sa porte Une vieille maison entourée de forêt, et une zone du terrain laissée intacte par les anciens propriétaires : au premier printemps, ils comprennent pourquoi Nouveau test salivaire au volant : ce qui attend les automobilistes qui prennent des médicaments lors d’un contrôle Moins de revenus depuis la retraite, mais une vie qu’il juge meilleure : « J’ai supprimé tout ce qui ne me servait à rien » Du pain frais et sans moisissure pendant des semaines grâce à un seul ingrédient : et ce n’est pas le congélateur Texto tapé avec un seul doigt, écran allumé en permanence : les habitudes téléphoniques des boomers que les jeunes générations ne comprennent pas À 28 ans, Émile vit dans un conteneur sur un terrain de 20 000 m² : avec 20 euros de dépenses par mois, il a tout calculé Pourquoi vos pires moments de honte ressurgissent juste avant de vous endormir : les neurosciences ont enfin l’explication Une facture record les pousse à isoler leur grenier : quelques mois plus tard, leur seul regret est de ne pas l’avoir fait plus tôt Votre chat s’éloigne quand vous le caressez ? Les vétérinaires sont unanimes : ce n’est pas un rejet, et voici ce qu’il vous dit Pâte à cookies crue : une pédiatre explique pourquoi il ne faut surtout pas y goûter pendant les fêtes, même une cuillère Ils cherchaient du cuivre à 473 mètres sous terre en Chine : ce qu’ils ont remonté date de 115 millions d’années Sur cette île du Pacifique, tous les habitants ont vu le même requin géant : la raison n’est ni le climat ni la pêche Leur bassin de jardin devait n’attirer que des grenouilles : après quelques semaines, une tout autre espèce s’y est installée De 3 ou 4 monticules à 600 fourmilières et 100 millions de fourmis : ce qui se passe dans les collines de Toscane inquiète les scientifiques Ces personnes qui vident votre énergie sociale en quelques minutes : les psychologues expliquent enfin ce qui se joue vraiment Une étude révèle la proportion de lycéens ayant déjà eu une relation amoureuse avec une IA : le chiffre stupéfie les enseignants Une élève de 6e applique du rouge à lèvres sur l’arrière-train de ses deux chats : ce que son expérience a révélé sur les surfaces de la maison Enfouie sous les décombres d’un séisme pendant près de 40 ans, cette Mercedes ressort avec seulement 6 100 km au compteur et affole les enchères Dormir la porte de la chambre fermée fait grimper le CO₂ : une médecin explique pourquoi cela provoque réveils nocturnes et fatigue au réveil Grandir entre disputes et sautes d’humeur développerait une conscience supérieure des émotions des autres, selon la psychologie 1 008 km d’autonomie, 5 minutes de recharge et 32 700 euros : la nouvelle berline électrique de BYD met la pression à toute la concurrence La sieste en dit long sur la façon dont nous vieillissons : ce que révèlent sa durée et son horaire selon les chercheurs Un expert l’affirme : la plupart des psychopathes se reconnaissent à ces trois traits de personnalité souvent ignorés Une vétérinaire est formelle : pourquoi il ne faut pas couper les griffes de son chat, sauf dans un cas précis Ce petit oiseau ne chante pas avec sa voix : il frotte ses ailes 100 fois par seconde pour faire de la musique avec son squelette Une étrange « porte » repérée en Antarctique sur Google Maps : ce que les scientifiques y voient vraiment Les coachs sportifs sont unanimes : après 50 ans, si vous devez regarder le sol en marchant ou vous appuyer souvent, votre équilibre se dégrade Votre enfant de 7 ans devient hypersensible et colérique : ce n’est pas une crise d’opposition, mais l’adrénarche Si vous voyez ce damier de vagues depuis la plage, ne vous baignez surtout pas : voici pourquoi les vagues carrées sont si dangereuses Dans ce village du Portugal, des enfants de 5 ans fument des cigarettes une fois par an : voici pourquoi la tradition perdure depuis des siècles Il cherchait un coin chaud pour faire la sieste : ce chat de 2 ans a survécu à 12 minutes dans la machine à laver et en est ressorti « tout doux » Les pellicules reviennent sans cesse : selon ce dermatologue, ce n’est pas un problème d’hygiène On a demandé à des IA de gérer des distributeurs automatiques et de maximiser les profits : elles ont formé un cartel entre elles Les Vikings ont gravé des messages dans la pierre il y a plus de 1 000 ans : ce qu’ils racontent n’a rien de guerrier Mettre de l’après-shampoing dans l’eau de lavage de sa voiture : à quoi ça sert et pourquoi c’est recommandé 19 chats noyés en six mois dans ses canaux : Amsterdam investit 100 000 euros dans une solution toute simple Il gagne 185 000 euros par an : elle découvre que sa bague de fiançailles a été achetée 35 euros sur un site chinois Ce ne sont pas que les « Karens » : les jeunes hommes se plaignent autant au restaurant, selon une étude À 75 ans, il demande le divorce à sa femme après être tombé amoureux en ligne : la jeune femme n’existe pas, elle est générée par une IA Avant que les chats soient des chats et les chevaux des chevaux : voici les 5 animaux qui ont tout commencé, il y a des centaines de millions d’années Pourquoi votre chien tourne en rond avant de faire ses besoins : des études révèlent qu’il s’aligne sur le champ magnétique de la Terre Il a créé les voitures de sport les plus mythiques d’Italie : la voiture préférée d’Enzo Ferrari n’était pas une Ferrari Il construit une voiture de sport homologuée dans son abri de jardin pour 7 000 dollars : ce n’est ni une moto ni une réplique Ce village portugais englouti sous les eaux ne réapparaît qu’à une seule condition : voici où l’observer Ces aéroports européens portent le nom d’une grande ville mais en sont très loin : voici ceux à surveiller avant de réserver Elle a 4 ans et se promène sur une plage galloise : l’empreinte qu’elle repère dans la boue dormait là depuis 220 millions d’années Selon la psychologie, les personnes qui prennent des douches très chaudes ne cherchent pas seulement à se laver : elles compensent un manque Les joints de carrelage noircissent toujours au même endroit : voici comment les nettoyer sans abîmer le mortier Ces oiseaux d’une île australienne craquent quand on les touche : ce que les scientifiques trouvent dans leur estomac Changer les draps devient simple : l’astuce du « coin malin » que presque personne ne connaît sur son drap-housse Ces grenouilles deviennent presque transparentes quand elles dorment : le secret se cache dans leur foie Des scientifiques interrogés sur l’existence d’une vie extraterrestre : leurs réponses en disent long sur notre époque Le chihuahua, ce minuscule chien de salon : une étude génétique révèle des segments d’ADN partagés avec le coyote Le verre d’eau sur la table de nuit : ce geste banal peut perturber votre sommeil, selon un spécialiste Des oiseaux salissent votre voiture garée devant chez vous : 5 méthodes sans danger pour qu’ils aillent se poser ailleurs Ils analysent une molaire maya et trouvent une pierre verte incrustée en plein centre : le premier plombage orné de gemmes jamais documenté Elle quitte son commerce et part en moto avec sa chienne Uma : son arrivée en Alaska est prévue pour 2027 Harvard s’est penché sur les femmes qui vivent avec un chien : ce que la recherche révèle sur leur santé émotionnelle Les boutons des vêtements pour femmes sont à gauche, ceux des hommes à droite : voici d’où vient cette règle jamais changée En 1976, un stagiaire de la NASA achète pour 200 dollars de bandes magnétiques : 32 ans plus tard, trois d’entre elles valaient plus d’1,8 million Plus de 230 000 bébés soignés aux urgences en 25 ans : les médecins réclament l’interdiction de ce objet du quotidien À partir de quel âge devient-on vraiment « vieux » ? Les chercheurs de Stanford ont trouvé trois fenêtres biologiques dans le sang De plus en plus de motards glissent ce petit accessoire sous leur blouson pour ne plus avoir froid : il coûte moins de 10 euros et tient des heures Des plongeurs explorent le fond de la Méditerranée : ils remontent l’or d’une épave byzantine cachée depuis plus de 1 000 ans Dans les années 30, les voitures ne freinaient pas pour éviter le piéton : elles étaient conçues pour l’attraper Bâiller, hoqueter, rêver : ces gestes quotidiens que la science n’explique toujours pas complètement L’eau bouillante pour nettoyer : les surfaces de la maison où il ne faut surtout jamais la verser Le « kraken » a bel et bien existé : des mâchoires figées dans la pierre depuis 100 millions d’années le prouvent Les graisses trans du beurre et du fromage ne seraient pas mauvaises pour le cœur : la nuance qui change tout dans cette étude Les Maldives instaurent une taxe de 17 % sur les séjours : d’autres destinations pourraient suivre si le dispositif fonctionne Un puma a observé des joggeurs pendant 3 heures sans que personne ne le remarque : une spécialiste explique ce que ces animaux font vraiment Les chercheurs sont formels : la hauteur de votre bureau influence votre prise de risque, sans que vous vous en rendiez compte Pourquoi on prend le parti des méchants dans les séries : la psychologie donne une explication qui parle de nous Il enregistre le numéro de sa femme sous le surnom « Grassouillette » : des années plus tard, la justice le condamne à l’indemniser Des ouvriers entendent des « cris » dans une broyeuse industrielle : ce qu’ils en sortent n’a que quelques jours Ce petit clapet dans le bac à lessive, tout le monde l’a déjà vu : voici à quoi il sert vraiment Les antibiotiques ne suffisaient plus pour soigner sa pneumonie : les vétérinaires inventent un nébuliseur posé sur l’évent de cette baleine béluga Chaque smartphone Samsung cache la photo d’un chihuahua : voici le code à taper pour la faire apparaître Ces 10 blagues ont déclenché de vraies crises : paniques collectives, krachs et incidents diplomatiques Un dinosaure avale un oiseau il y a 66 millions d’années : ses excréments livrent la plume la mieux conservée jamais trouvée Pourquoi les chats ronronnent : les scientifiques ont enfin trouvé la réponse, et elle est inscrite dans un gène Rêver d’une personne de son passé : selon les psychologues, ce n’est ni un signe ni un message, voici ce que cela révèle La roue de secours a presque disparu des voitures neuves : ce n’est ni le prix ni la place qui explique sa fin Pourquoi on glisse sur la glace : des chercheurs résolvent enfin l’énigme, et ce n’est pas le film d’eau qu’on croyait Les tigres passaient pour des solitaires absolus : des chercheurs les filment en train d’élever les petits d’un autre Des scientifiques découvrent la plus grande toile d’araignée du monde dans une grotte : 111 000 araignées y vivent ensemble Il a vu la Terre depuis l’orbite lunaire : de retour sur le sol, cet astronaute décrit une douleur existentielle que personne ne l’avait préparé à vivre Baguée en 1956, elle couve encore un œuf à 75 ans : Wisdom, l’oiseau sauvage le plus vieux du monde, a changé six fois de bague Ils ont cartographié 299 000 km de routes romaines : la célèbre formule « tous les chemins mènent à Rome » ne tient plus Dormir avec une lumière allumée : ce que des chercheurs ont découvert dans le cœur de plus de 11 000 personnes Chien ou chat : lequel est le plus fidèle ? Les scientifiques tranchent et ce n’est pas la réponse attendue Les bébés chouettes dorment à plat ventre, la tête posée au sol : l’explication n’a rien d’une maladie La bombe d’Hiroshima a fondu immeubles et métaux en une seconde : 80 ans plus tard, un grain microscopique révèle un alliage jamais vu sur Terre Certains chiens apprennent de nouveaux mots en écoutant les conversations de leurs maîtres, exactement comme les tout-petits Vous demandez 2 centimètres et on vous en coupe 5 : une étude révèle pourquoi les coiffeurs taillent toujours trop court Pourquoi votre chat accourt dès que vous faites « pspsps » : ce n’est ni le hasard ni votre voix Les psychologues sont unanimes : les personnes les plus égocentriques répètent souvent ces 5 phrases Une experte en étiquette est formelle : dire « bon appétit » à table est impoli, voici ce qu’il faut dire à la place Une compétence acquise à l’adolescence protégerait du déclin cognitif des décennies plus tard, selon une étude suédoise Face à des Ferrari et des Lamborghini, c’est une Fiat qui remporte le Best of Show parmi 95 voitures historiques Votre voiture ne démarre qu’au deuxième essai : les 6 causes possibles et celle qu’il ne faut jamais ignorer Ils demandent que Big Ben soit doublé en anglais : les plaintes de touristes les plus absurdes jamais reçues par les agences Buée tenace sur le pare-brise en hiver : l’astuce toute simple que de plus en plus d’automobilistes adoptent Vous avez le mal des transports en voiture : cette fonction cachée de l’iPhone affiche des points mobiles à l’écran pour vous soulager Ces 10 films ont forcé Hollywood à inventer des technologies qui n’existaient pas encore pour pouvoir être tournés Il ressemble à un œuf de dinosaure et seules quelques familles savent encore le fabriquer : ce sel des Philippines traverse les siècles Vous laissez votre téléphone en mode silencieux : selon une étude, vous le consultez presque deux fois plus souvent Un spécialiste de la médecine capillaire alerte sur les compléments contre la chute de cheveux : « L’accumulation de certains nutriments génère une toxicité métabolique » Les psychologues sont formels : les personnes qui rangent leur maison avant d’aller dormir ne sont pas forcément perfectionnistes, elles cherchent autre chose Des chercheurs opposent des fourmis à des humains sur un même casse-tête : en groupe, ce ne sont pas les humains qui gagnent Un rouleau de papier toilette contre les moustiques : voici l’astuce toute simple à tester cet été Helsinki inaugure l’un des plus longs ponts piétons du monde : 50 000 visiteurs le premier week-end et une technique inédite pour chasser sa propre glace Première nouvelle espèce de félin identifiée depuis un siècle : elle se cachait sous nos yeux depuis des décennies La psychologie affirme que les personnes qui demandent tout à l’IA entraînent sans le savoir leur cerveau à moins réfléchir Au XVIIIe siècle, les médecins insufflaient vraiment de la fumée de tabac dans le rectum des noyés : voici pourquoi l’expression existe encore Fin des relations sans avenir : la « sunset clause », ce pacte amoureux avec une date d’expiration fixée dès le départ Hyundai lance une voiture électrique à moins de 15 000 dollars, mais elle ne sera pas vendue en France Ce n’est pas de la magie : cette fonction cachée permet de contrôler n’importe quel téléphone avec la tête, sans le toucher Il repère une pièce repeinte en noir sous le capot : ce mécanicien prévient que le client reviendra vite au garage Personne ne les a supprimées, elles s’effacent d’elles-mêmes : 7 petites politesses du quotidien en train de disparaître Elle s’apprête à traverser devant un camion : son chien de 6 ans la tire en arrière, la scène filmée par une caméra Lire par plaisir réduirait le risque de démence jusqu’à un tiers : la confirmation de l’université de Cambridge Le café de la machine du bureau pointé du doigt : ce n’est pas la caféine qui inquiète les chercheurs pour le cœur Les punaises de lit ont une faiblesse inattendue : une observation accidentelle pourrait changer la façon de les combattre De l’eau se forme au-dessus de votre moutarde : ce n’est pas un signe qu’elle est périmée, voici ce que ça veut dire Erreur de lave-linge : un expert alerte, vous étalez peut-être des matières fécales sur vos vêtements Une nouvelle carte recense près de 300 000 km de routes romaines : « tous les chemins mènent à Rome » n’était pas tout à fait vrai Des scientifiques ont mesuré la vraie limite de l’œil humain : ce n’est pas la vision 10/10, et la 8K reste inutile dans votre salon Ils écrasent un grillon sans y penser : une nouvelle étude montre que l’insecte peut ressentir une douleur durable Fini le repassage : l’astuce des glaçons dans le sèche-linge que nos grands-mères utilisaient déjà pour défroisser le linge Chauffage allumé à la maison : pourquoi les propriétaires de chats et de chiens doivent inspecter leur animal dès maintenant Le « cerveau de grand-mère » n’est pas un terme scientifique : voici ce que la science dit vraiment de ce phénomène Assise sur les rails, elle est sauvée par le conducteur du train qui descend lui parler : des années plus tard, il devient son mari Pendant l’éclipse, les brebis et les poules se figent et l’ânesse fait une tachycardie : voici ce que les scientifiques ont observé Deux personnes avec le même IMC, un risque cardiaque très différent : ce n’est pas la balance qui le révèle, mais un mètre ruban Elle transporte son poney sur la banquette arrière de sa voiture : contrôlée par la police, elle refuse de payer l’amende Pourquoi les plages sont couvertes de coquillages et non de brachiopodes : des scientifiques percent enfin le mystère de la plus grande extinction de masse Volvo teste son camion FH16 avec une nouvelle boîte I-Shift : il tracte 750 000 kg d’un seul coup Des scientifiques ont tout fait pour tromper des bourdons devant une fleur : ce qu’ils ont découvert prouve qu’ils réfléchissent comme de gros cerveaux Les capsules de café polluent-elles vraiment plus ? Ce que révèlent des études surprenantes sur leur impact Ils jouent à un jeu en réalité virtuelle puis notent des profils de rencontre : chez les hommes, l’excitation change tout Il embarque sur une compagnie interdite de vol dans l’Union européenne : 4 choses l’ont surpris une fois à bord La poussière derrière le frigo : ce nettoyage oublié à faire tous les 6 à 12 mois fait travailler l’appareil moins fort Les experts en communication sont unanimes : les 5 phrases à ne jamais écrire dans un email professionnel, car il laisse une trace permanente Les tigres étaient réputés solitaires : des chercheurs filment des femelles en train d’élever les petits d’une autre Il exige que son vol retardé décolle immédiatement : en apprenant pourquoi, l’agent d’embarquement lui paie un billet de 450 dollars sur une autre compagnie Des dents de mégalodon recouvertes de métal retrouvées au fond du Pacifique : voici ce que révèle l’expédition de la NOAA Une BMW R 18 unique bénie et signée par le pape Léon XIV : elle sera vendue aux enchères pour une cause caritative Ils cultivent des pastèques pas plus grosses qu’un œuf de poule : ce qui surprend le plus, ce n’est pas leur taille mais leur goût Combien de temps la vie survivra-t-elle sur Terre ? Un nouveau calcul repousse l’échéance à 1,8 milliard d’années, et plus encore si l’on déplace l’orbite de la planète Les tiques ne sautent pas et ne volent pas : les scientifiques découvrent comment elles atteignent leur hôte grâce à l’électricité statique Votre petit chien tremble sans arrêt : ce n’est pas seulement le froid, voici ce que disent les vétérinaires Un an de chien égale sept ans humains : les vétérinaires tranchent enfin et révèlent à quel âge votre chien devient vraiment « vieux » Il voit les visages se déformer en traits démoniaques : ce trouble rarissime n’a été diagnostiqué que chez une poignée de personnes Votre partenaire réclame le code PIN de votre téléphone : selon les psychologues, ce n’est pas toujours une preuve d’amour Sa fille lui demande si elle aime plus son téléphone qu’elle : ce psychologue alerte sur notre attachement au smartphone Des éléphants filmés en train de se doucher au tuyau d’arrosage : ce que l’une d’elles fait à sa congénère surprend les chercheurs Quand vous avez faim, votre cerveau imagine les saveurs et les odeurs avec une précision extrême : une étude révèle qu’il active même la mastication Tel maître, tel chat : une étude révèle que votre anxiété et votre mode de vie influencent le poids et la santé de votre félin Des scientifiques forent la glace la plus ancienne jamais trouvée en Antarctique : elle renferme de l’air emprisonné depuis 6 millions d’années Les automobilistes sont unanimes : voici les noms de voitures les plus absurdes, et ce ne sont pas les suites de chiffres et de lettres qui agacent le plus Cancer du sein : une femme sur 8 sera touchée au cours de sa vie, et pourtant la France ne sait même pas combien elles sont vraiment Quelle température est trop froide pour votre chat ? Les vétérinaires alertent : le danger arrive bien plus tôt qu’on ne le croit Ce halo coloré autour de l’ombre de l’avion porte un nom : voici comment l’apercevoir depuis votre hublot Les gauchers seraient plus progressistes que les droitiers : ce que révèle une étude sur nos opinions politiques Des scientifiques observent les feuilles du pilea, la plante à monnaie chinoise : elles cachent une géométrie que la nature utilise pour optimiser la vie En 2022, la NASA a percuté un astéroïde à grande vitesse : trois ans plus tard, les scientifiques confirment que l’humanité a modifié son orbite autour du Soleil Son maître est enterré, le chat refuse de partir : un an plus tard, il dort toujours sur la tombe Vos ustensiles de cuisine en plastique noir : pourquoi les experts conseillent de s’en débarrasser dès maintenant La mer de Galilée vire au rouge et déclenche des peurs apocalyptiques : ce ne sont ni du sang ni un présage, voici l’explication des autorités Un médecin affirme sur TikTok que courir donne un « visage creusé et vieilli » : selon une dermatologue, le vrai coupable n’est pas la course La psychologie l’explique : pourquoi certaines personnes se méfient de ceux qui font la charité, même quand le geste aide vraiment 230 voitures rares entassées dans une église abandonnée : c’est un incendie qui a révélé la collection secrète Votre machine à laver « mange » vos chaussettes : l’astuce toute simple pour ne plus jamais en perdre une seule Des marins décrivaient une mer qui brille la nuit depuis plus de 400 ans : les satellites de la NASA l’ont enfin vue, sans expliquer le phénomène Les pick-up Toyota des années 80 pouvaient être ouverts avec un simple crayon : la marque a très mal pris sa révélation à la télévision Les porcs-épics tombent souvent des arbres et se transpercent avec leurs propres piquants : ce qui les sauve de l’infection se trouve dans les piquants eux-mêmes Un colis arrive chez vous sans que vous l’ayez commandé : ce QR code à l’intérieur peut vider votre compte bancaire Ni les voitures sans vignette ni les vieilles motos : voici les véhicules interdits de circuler en Espagne à partir de janvier 2027 Elvis Presley a offert 9 motos Triumph à ses amis les plus proches : la marque les recherche encore aujourd’hui Vous relisez sans cesse vos messages WhatsApp : voici ce que révèle la psychologie sur ce réflexe Pourquoi les mêmes cailloux gris bordent toutes les voies ferrées : la vraie raison n’est ni le prix ni l’esthétique Sa bouche est restée grande ouverte pendant 3 500 ans : les scientifiques pensent enfin savoir pourquoi cette momie « hurle » Pommes et bananes dans la même corbeille : voici pourquoi il ne faut jamais les ranger ensemble Les psychologues sont unanimes : les personnes qui adorent écraser les feuilles mortes partagent presque toujours ces 8 traits Elle tousse sans arrêt pendant des mois : à 26 ans, les médecins retrouvent son piercing de nez coincé dans ses poumons Cet oiseau de jardin que tout le monde croise en France cache un comportement que les scientifiques jugent brutal : 12 faits méconnus sur la mésange charbonnière Un golden retriever suit un photographe de Google Street View : il apparaît sur plus de 1 000 photos de la carte Il y a un siècle, on testait les motos sur la terre, sans casque et en plein saut : puis un homme a tout changé Un requin-tigre recrache un échidné devant des scientifiques : une scène jamais observée avec ce mammifère qui pond des œufs Ce joyau de la Renaissance est resté abandonné pendant des décennies à côté du Colisée : les autorités viennent de signer son retour Votre chat miaule pour vous, jamais pour les autres chats : ce que ce son déclenche dans votre cerveau Ils ont isolé 12 personnes en Antarctique pendant 10 mois : le problème découvert poursuivra les futurs équipages vers Mars Pneus été ou pneus toutes saisons : voici pourquoi de plus en plus d’automobilistes changent dès que le temps tourne Selon la psychologie, les personnes qui ne ressentent plus rien pendant des mois ne sont ni brisées ni froides : elles ont trop ressenti, trop longtemps Du liquide vaisselle aussi efficace qu’un désinfectant hospitalier sur du matériel médical usagé : ce que révèle une nouvelle étude Les psychologues sont unanimes : les adultes qui laissent leur voiture sale révèlent un problème d’estime de soi Selon une étude, la position dans laquelle vous dormez en couple révèle votre bonheur : ceux qui ne se touchent jamais sont les moins satisfaits Changement d’heure 2026 : votre chien et votre chat s’en aperçoivent aussi, voici ce qui se dérègle dans leur routine Il roule depuis 25 ans avec cette habitude au volant : un contrôle lui apprend qu’elle peut lui coûter cher Plus personne n’empile son bois contre un mur : voici comment les bûcherons montent leurs tas en 2026 Il passait ses baskets en machine presque tous les mois : le jour où il a regardé le bord des semelles, il a compris ce que la chaleur avait fait Il branche ses toilettes sur sa cuve d’eau de pluie pour payer moins cher : une ligne de la facture ne baisse jamais Son mur mitoyen verdit chaque année : ce n’est pas l’humidité du sol, mais ce qui se déverse à chaque grosse pluie Il loue sa grange vide pour l’hivernage du camping-car d’un voisin : la case 4BE qu’il a oublié de remplir sur sa déclaration Une chauve-souris entre dans la chambre : il éteint la lumière et ouvre la fenêtre en grand, et ce n’est ni par peur ni par hasard